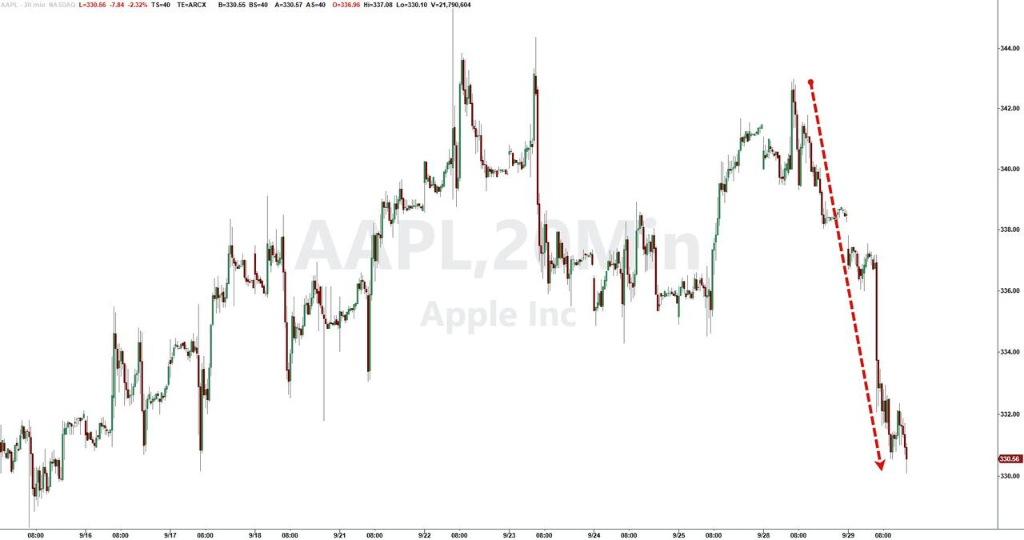
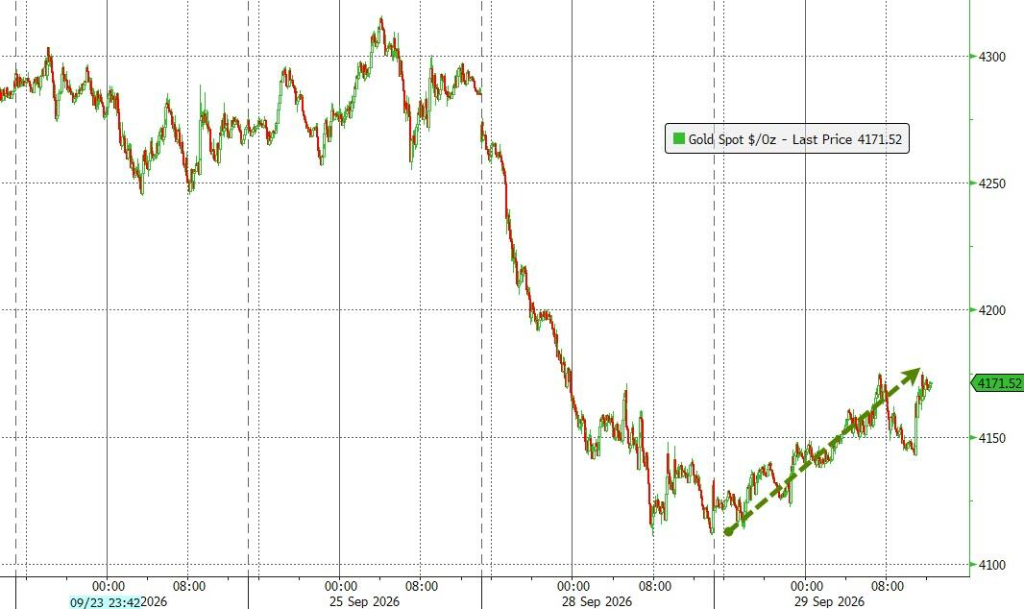
標普500跌0.18%,道指跌0.26%報;納斯達克100指數逆勢漲0.21%,羅素2000跌0.35%最弱。公用事業漲1.20%最強、能源跌0.90%墊底,甲骨文盤中一度飆漲8.2%,蘋果跌2.66%。美元延續反彈,黃金收漲1.4%至每盎司4175美元,比特幣基本持平。
美國長期國債收益率飆升至數十年高位,疊加油價下跌與聯儲局政策路徑不確定性,市場在多重壓力交織下陷入方向迷失。當日市場在"鴿派"聲音的短暫安撫下有所回穩,但整體仍難掩疲態。
$費城半導體指數 (.SOX.US)$ 漲1.32%。 $Arm Holdings (ARM.US)$ 漲3.65%,高通跌1.8%,AMD跌0.05%,英特爾跌0.09%。
$存儲概念 (LIST23925.US)$ 股多數走高,SK海力士漲2.62%,美光科技漲1.05%,閃迪漲0.98%,西部數據漲0.06%。
$光通訊 (LIST23979.US)$ 整體反彈,Coherent漲3.46%,AAOI漲3.98%, $邁威爾科技 (MRVL.US)$ 漲4.51%, $康寧 (GLW.US)$ 漲4.70%, $Lumentum (LITE.US)$ 漲5.66%。
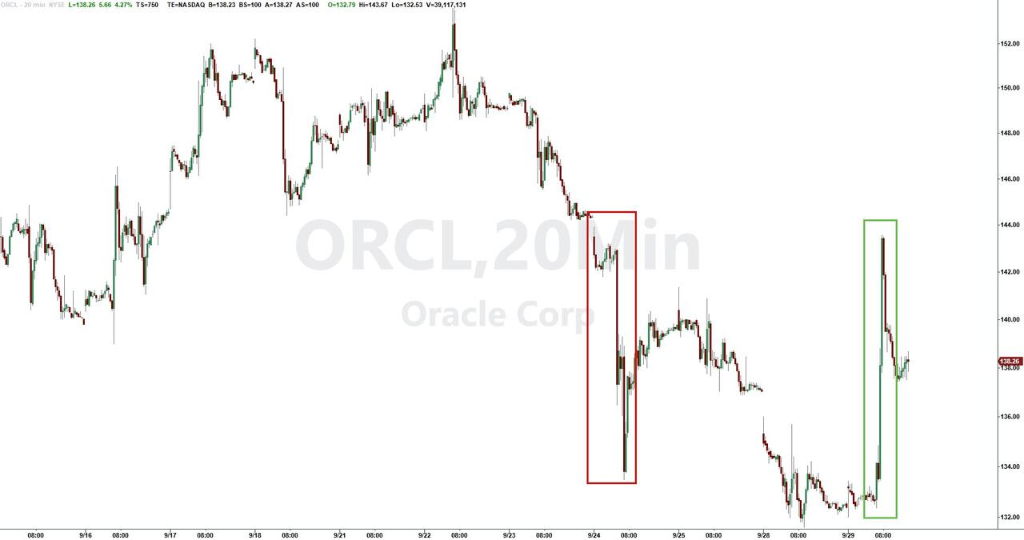
$甲骨文 (ORCL.US)$ 收漲3.91%,盤中一度漲約8%。受開盤後OpenAI年化收入接近700億美元等消息帶動,股價直線拉升。同日還推出Fusion Claw智能體應用,並與NetApp宣佈將推出全託管的OCI NetApp雲存儲服務。
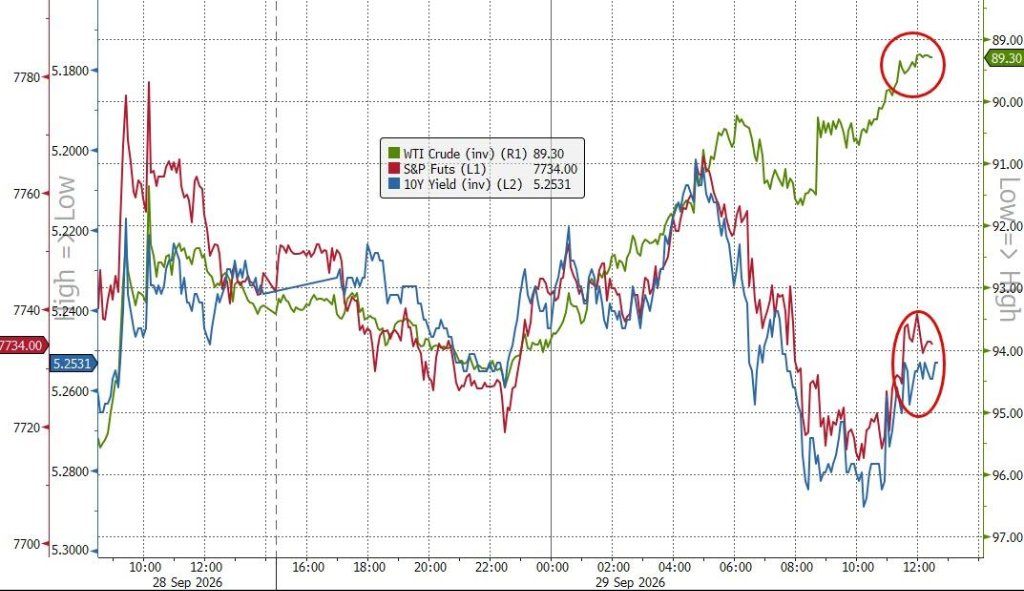
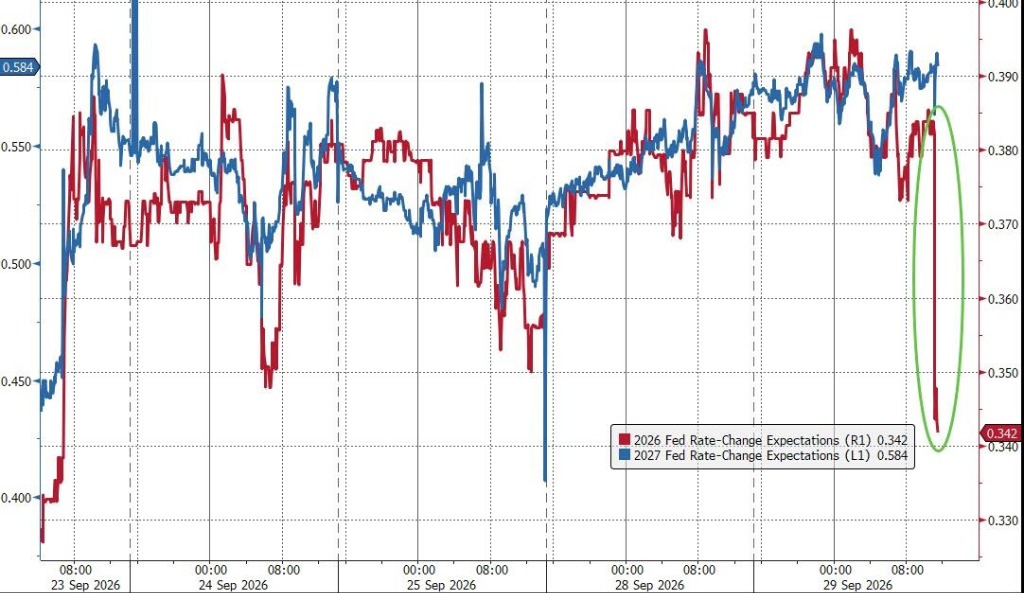
聯儲局紐約聯儲主席John Williams週二表示,今年或僅需再加息一次,且無需急於行動,此言論迅速壓低市場對10月加息的預期,短端收益率小幅回落。
與此同時,卡塔爾釋放的外交斡旋信號以及沙特阿拉伯東西管道產能部分恢復,令油價單日重挫逾3%,布倫特原油跌破103美元/桶,WTI前月合約收於89美元附近。
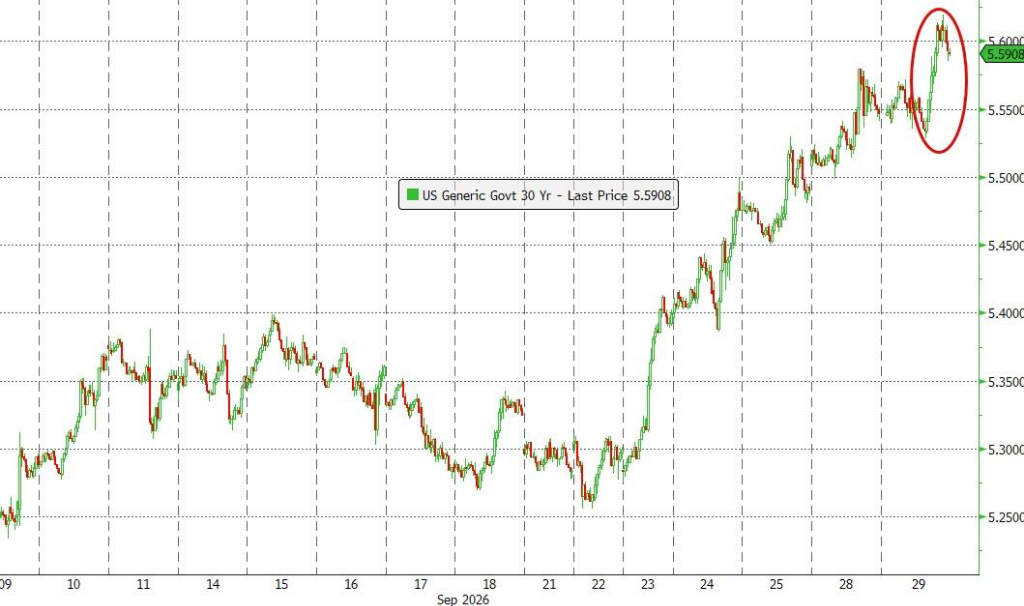
然而,長端收益率並未跟隨回落。30年期美債收益率一度觸及5.61%,爲2002年以來最高水平,顯示市場對通脹持續性與財政壓力的擔憂並未消散。
股市同樣承壓。標普500指數小幅收跌0.17%,道瓊斯工業平均指數下跌0.26%,納斯達克100指數則因AI板塊提振,逆勢小幅上漲0.2%。美元延續反彈,黃金收漲1.4%至每盎司4175美元,比特幣基本持平。
長端收益率破位,曲線陡峭化加劇
當日利率市場的核心矛盾在於:短端因Williams鴿派表態而受壓,長端卻因供給壓力與通脹憂慮繼續走高,收益率曲線隨之大幅陡峭化。
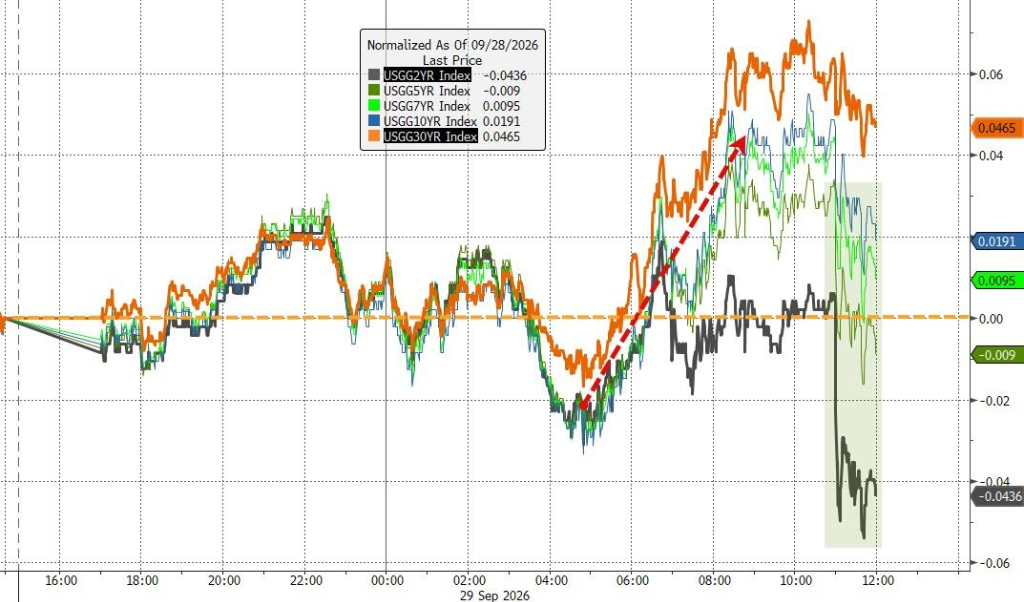
30年期美債收益率觸及5.6206%,創2002年6月以來新高;10年期收益率升至5.293%,爲2007年6月以來最高。
Williams在布法羅的講話爲短端提供支撐,他表示:
基於9月會議已採取的政策行動,目前無需急迫,我們有時間收集更多信息。
受此影響,數據顯示,市場對10月加息至少25個點子的概率從此前接近70%的高位回落至約51.5%。
然而,長端承壓局面並未緩解。據彭博報道,派拉蒙天舞啓動其針對收購華納兄弟探索交易的投資級債券發行,擬募集約320億美元,爲有記錄以來規模第五大的投資級債券交易,進一步加劇了長端供給壓力。SMBC利率策略師Monty Gandhi表示:
長端的部分走勢可能與這筆交易相關。
CIBC美國利率策略主管Michael Cloherty指出,長端目前看起來在歷史標準下已經偏廉價,但大買家始終缺席,"我們已經等待超過一個月,他們仍未出現。"
Citigroup策略師將當前國債市場狀況定性爲"溫和的買方罷工"。TD Securities策略師Prashant Newnaha則警告:
只要中東局勢未能化解,固定收益市場持續去風險的風險依然存在,並可能蔓延至股市。
外交信號與供給回升共同壓制油價
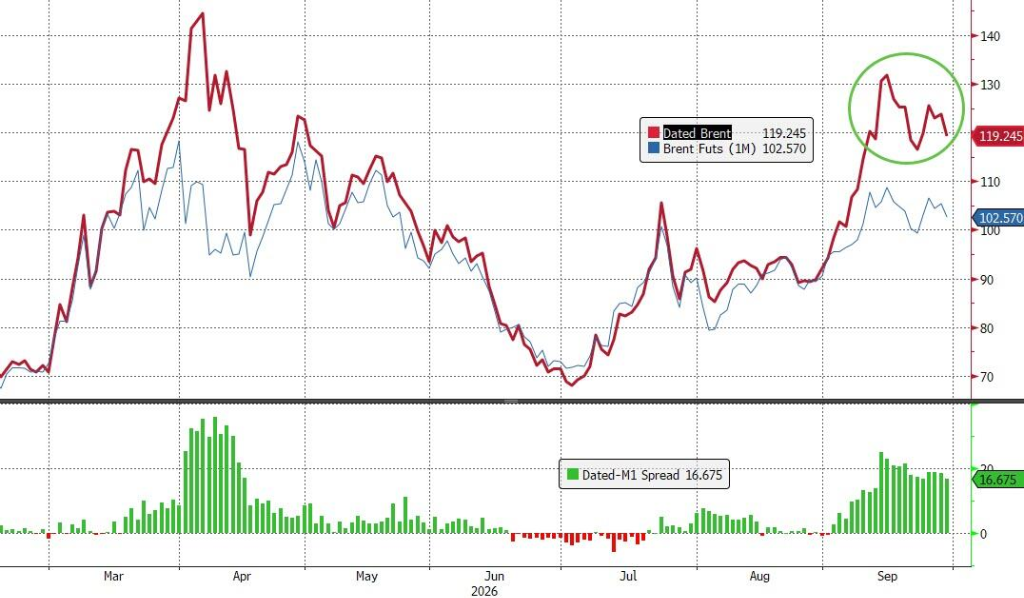
原油市場當日大幅下跌,但基本面實際上呈現分化格局——期貨價格走低,而實物市場供應緊張的格局並未根本改變。
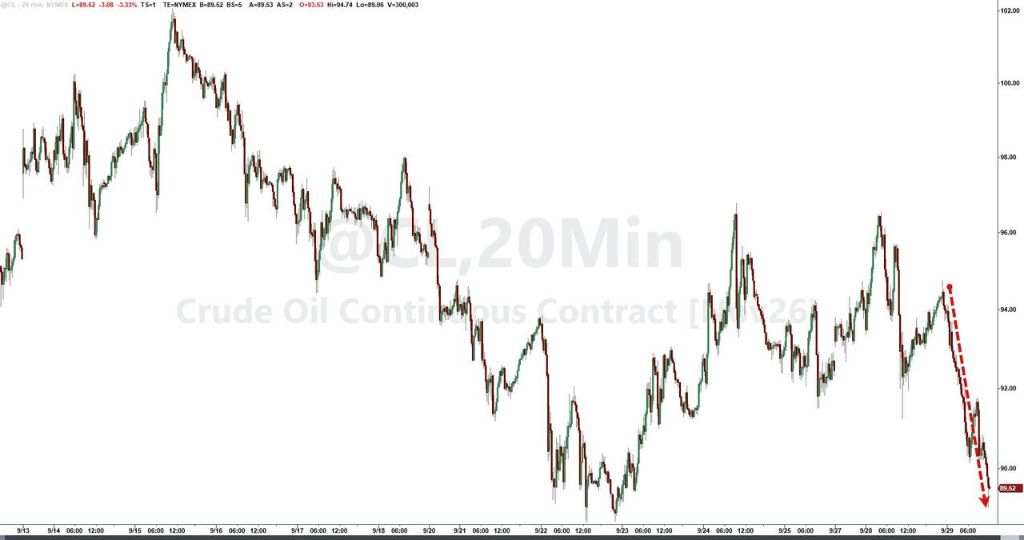
分析認爲,推動油價下行的核心因素有四:
其一,卡塔爾外交部發言人Majed al-Ansari表示,卡塔爾及其他調停方仍在持續向伊朗與美國雙方傳遞信息,調停努力仍在進行;
其二,沙特阿拉伯東西管道在遭受無人機襲擊後,已恢復約一半運輸產能,爲繞過霍爾木茲海峽的原油出口提供了重要替代通道;
其三,國際能源署表示已做好準備採取行動支持油市,而美國政府宣佈將從戰略石油儲備追加釋放最多4000萬桶原油;
其四,特朗普據報支持以釋放政治犯爲條件放寬對俄羅斯制裁,若落實將爲俄羅斯原油出口鬆綁。
然而,期貨價格的回落掩蓋了實物市場仍然偏緊的現實。即期布倫特原油報價維持在120美元附近,WTI現貨升水亦處於極端水平。
CIBC Private Wealth Group高級能源交易員Rebecca Babin表示,霍爾木茲海峽流量增加與沙特管道恢復"爲市場帶來了一定的供給寬鬆",但她也指出:
問題在於這對伊朗意味着什麼:對霍爾木茲的槓桿減弱,可能促使伊朗走向談判桌,也可能促使其升級行動以重新奪回籌碼。
與此同時,伊朗的強硬表態並未消失。伊朗議會議長Bagher Ghalibaf當日重申,若伊朗的安全得不到保障,"任何基礎設施都將不安全",且媒體報道顯示伊朗無人機當日再次攻擊一艘過往船隻。
AI利好提振納指,美股整體仍承壓
股市當日整體弱勢,但科技和AI相關板塊表現相對抗跌,成爲市場難得的亮點。
納斯達克100指數收漲0.2%,標普500跌0.17%,道指跌0.26%,小盤股跌幅居前。
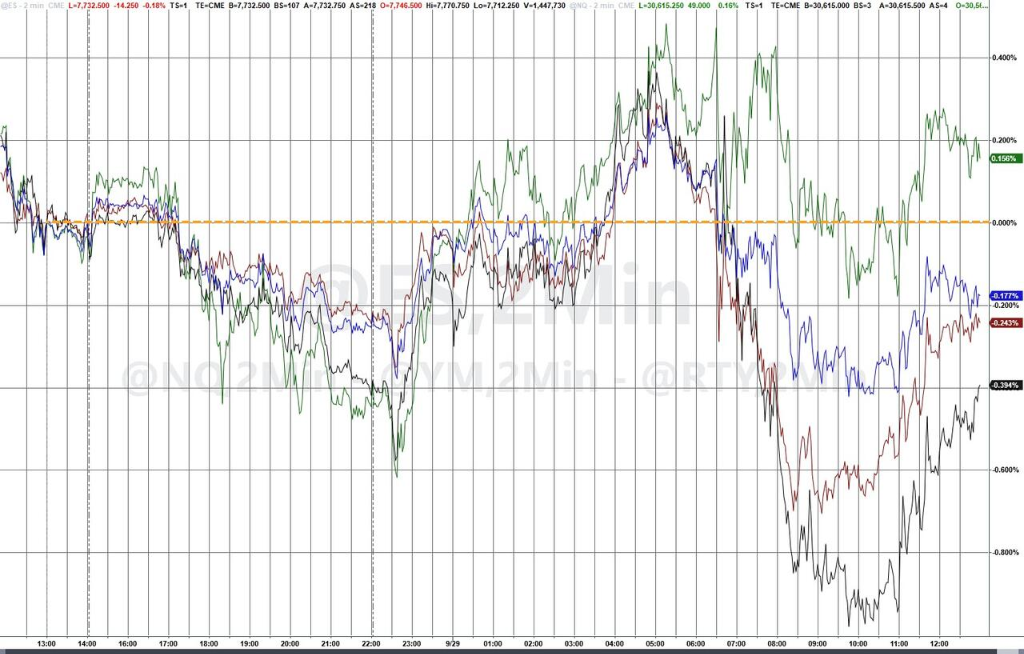
市場情緒的轉折點部分來自特朗普與AI/科技行業高管會面的相關報道。特朗普隨後宣佈反對出臺新的聯邦AI監管法規,提振了科技板塊情緒。
AI板塊內部,Anthropic公佈IPO招股說明書,目標估值超過2萬億美元,並披露過去一年營收大幅增長,但虧損同步擴大。OpenAI年經常性營收則據報接近700億美元,消息推動 $甲骨文 (ORCL.US)$ 股價一度大漲逾8%。
Anthropic新模型Sonnet 5.5亦引發關注,據高盛評述,該模型在多項測試上接近旗艦級別表現,速度提升逾30%且成本明顯低於上一代產品,"前沿級別的智能正在持續降價"。
$Meta Platforms (META.US)$ 股價當日上漲3.3%,儘管OpenAI同日發佈了面向商業場景的持續性AI代理產品"Dots",被視爲其Muse代理的競爭對手;分析師認爲兩者定位有所區別,消費者場景的直接競爭有限。
相比之下, $蘋果 (AAPL.US)$ 承壓。美國銀行警告,Meta等AI代理的普及可能將購物、表單填寫及結賬等高價值場景從蘋果的設備與服務生態中剝離。
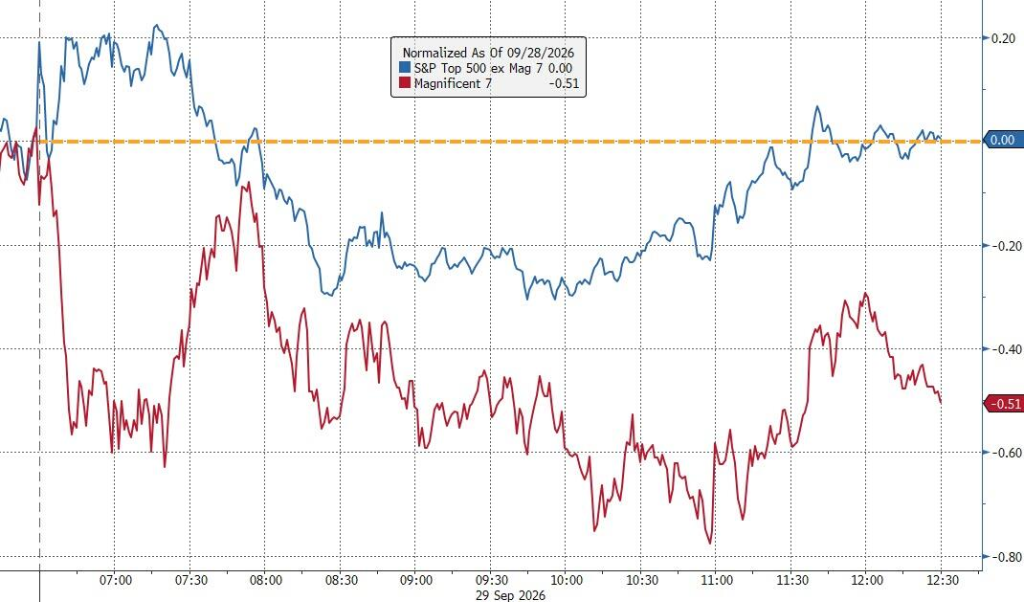
科技七巨頭的表現卻落後於標普493指數。
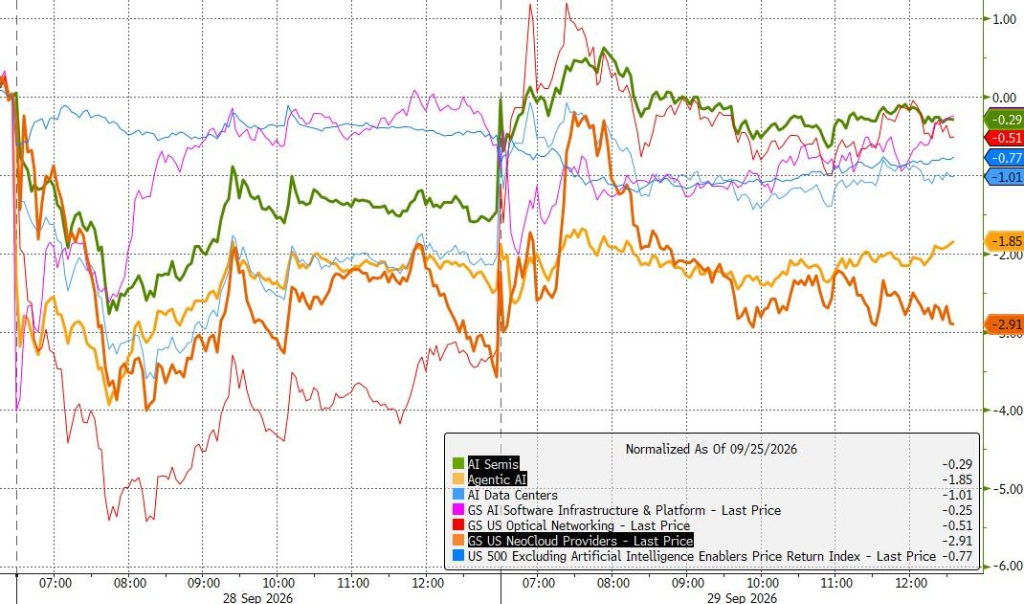
本週迄今爲止,AI代理板塊和雲服務板塊仍處於下跌狀態,而半導體和軟件板塊的表現則優於前者。
黃金暴跌次日反彈1.60%,美元登頂17個月區間頂部
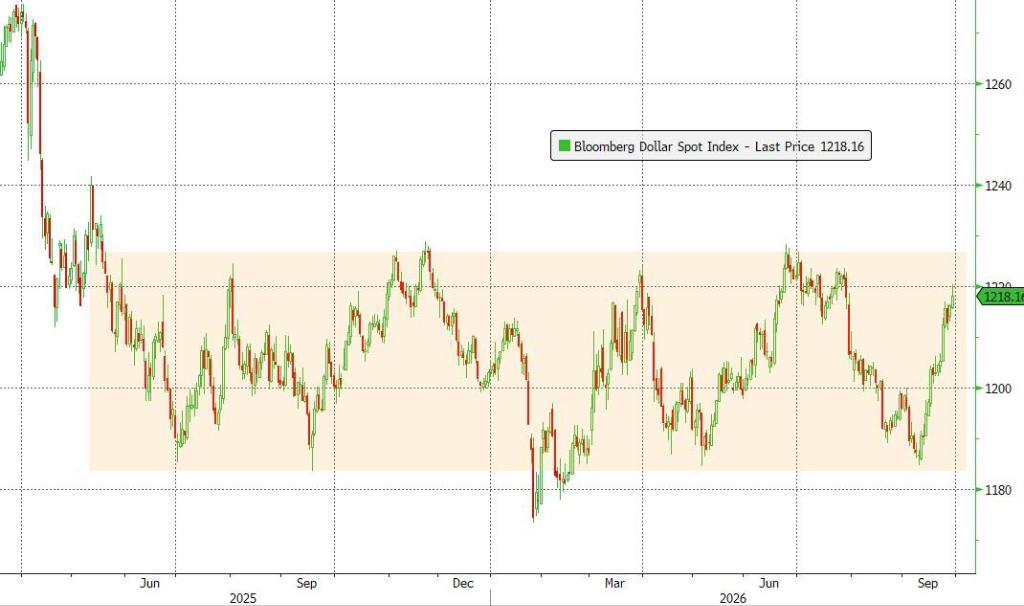
美元繼續走強。衡量美元對六種主要貨幣的美元指數當天上漲0.17%,在紐約匯市尾市收於101.372,回到過去17個月交易區間的頂部,9月以來累計上漲1.5%。歐元兌美元跌至1.1341,美元兌日元報157.22。
現貨黃金週一暴跌後,週二紐約時段尾盤反彈至4180.97美元,漲1.60%,日內低點4113.49美元與週一低點幾乎持平。
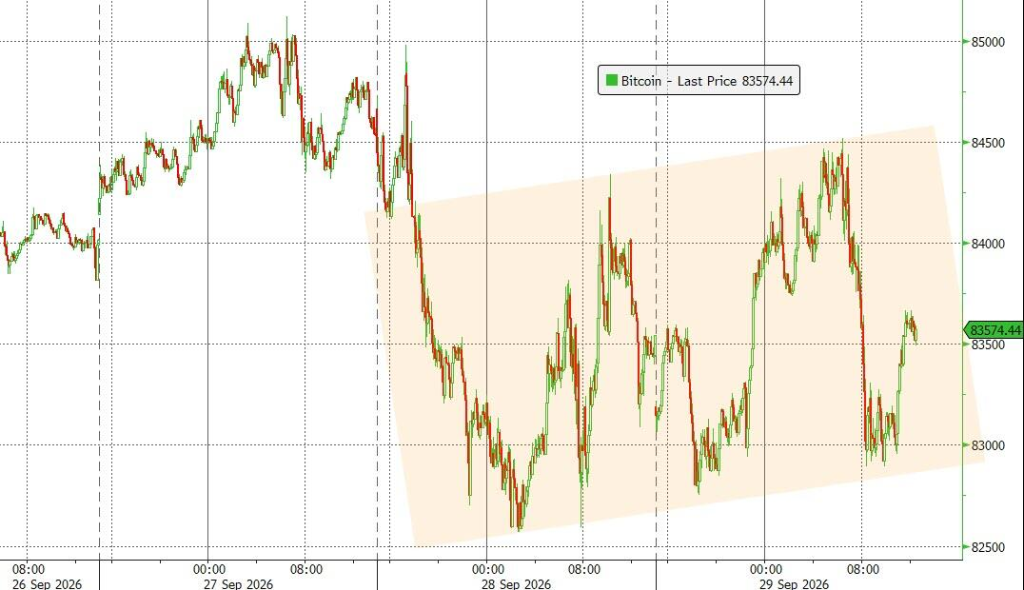
比特幣全天基本原地踏步,收報83634.53美元,漲0.18%。
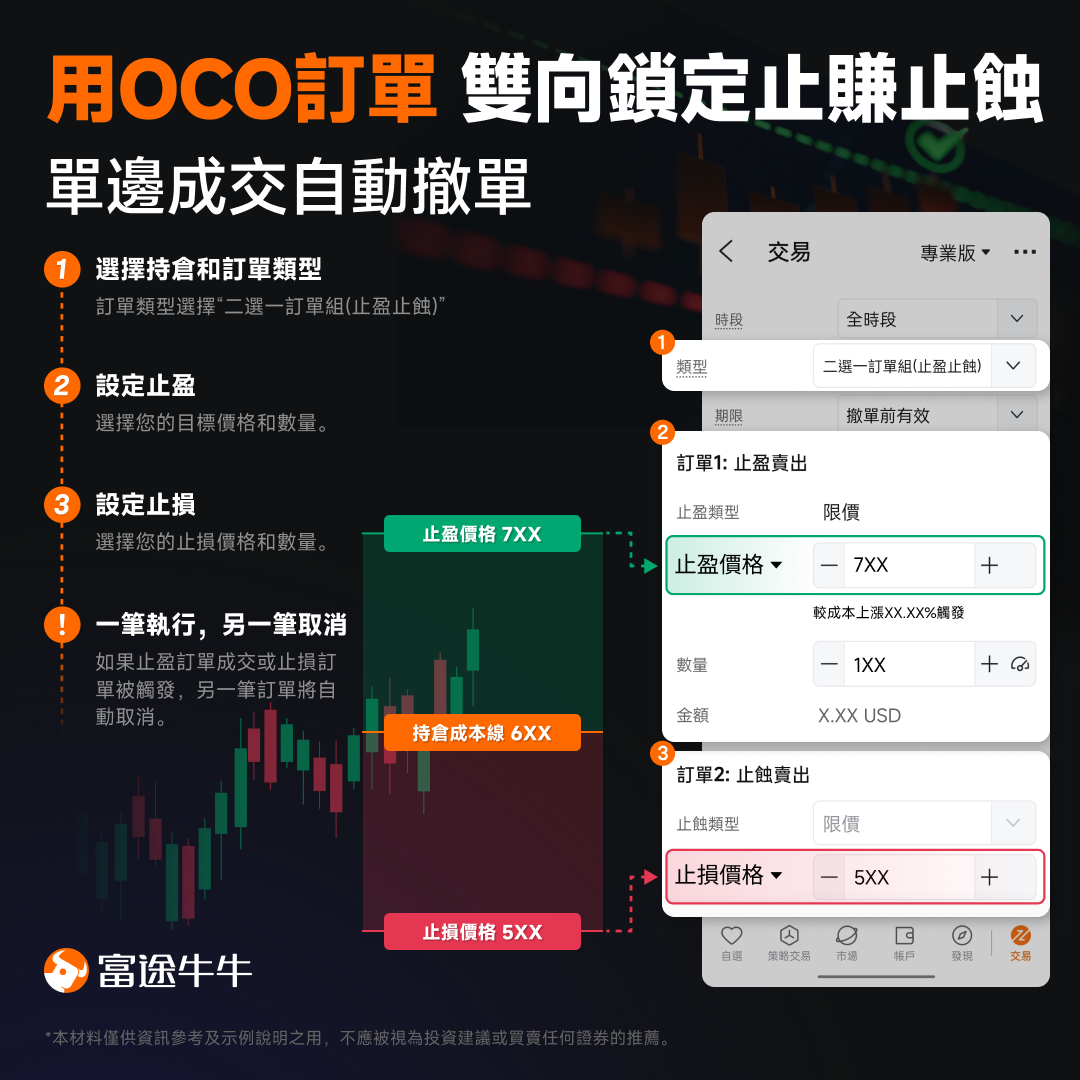
市況忽高忽低,與其等走勢明朗後匆忙追沽,不如提前做好兩手準備!OCO 二選一訂單支援同時部署兩筆關聯訂單,當其中一筆成交,另一筆便會自動取消,讓您靈活應對各種市況走勢。
編輯/stephen