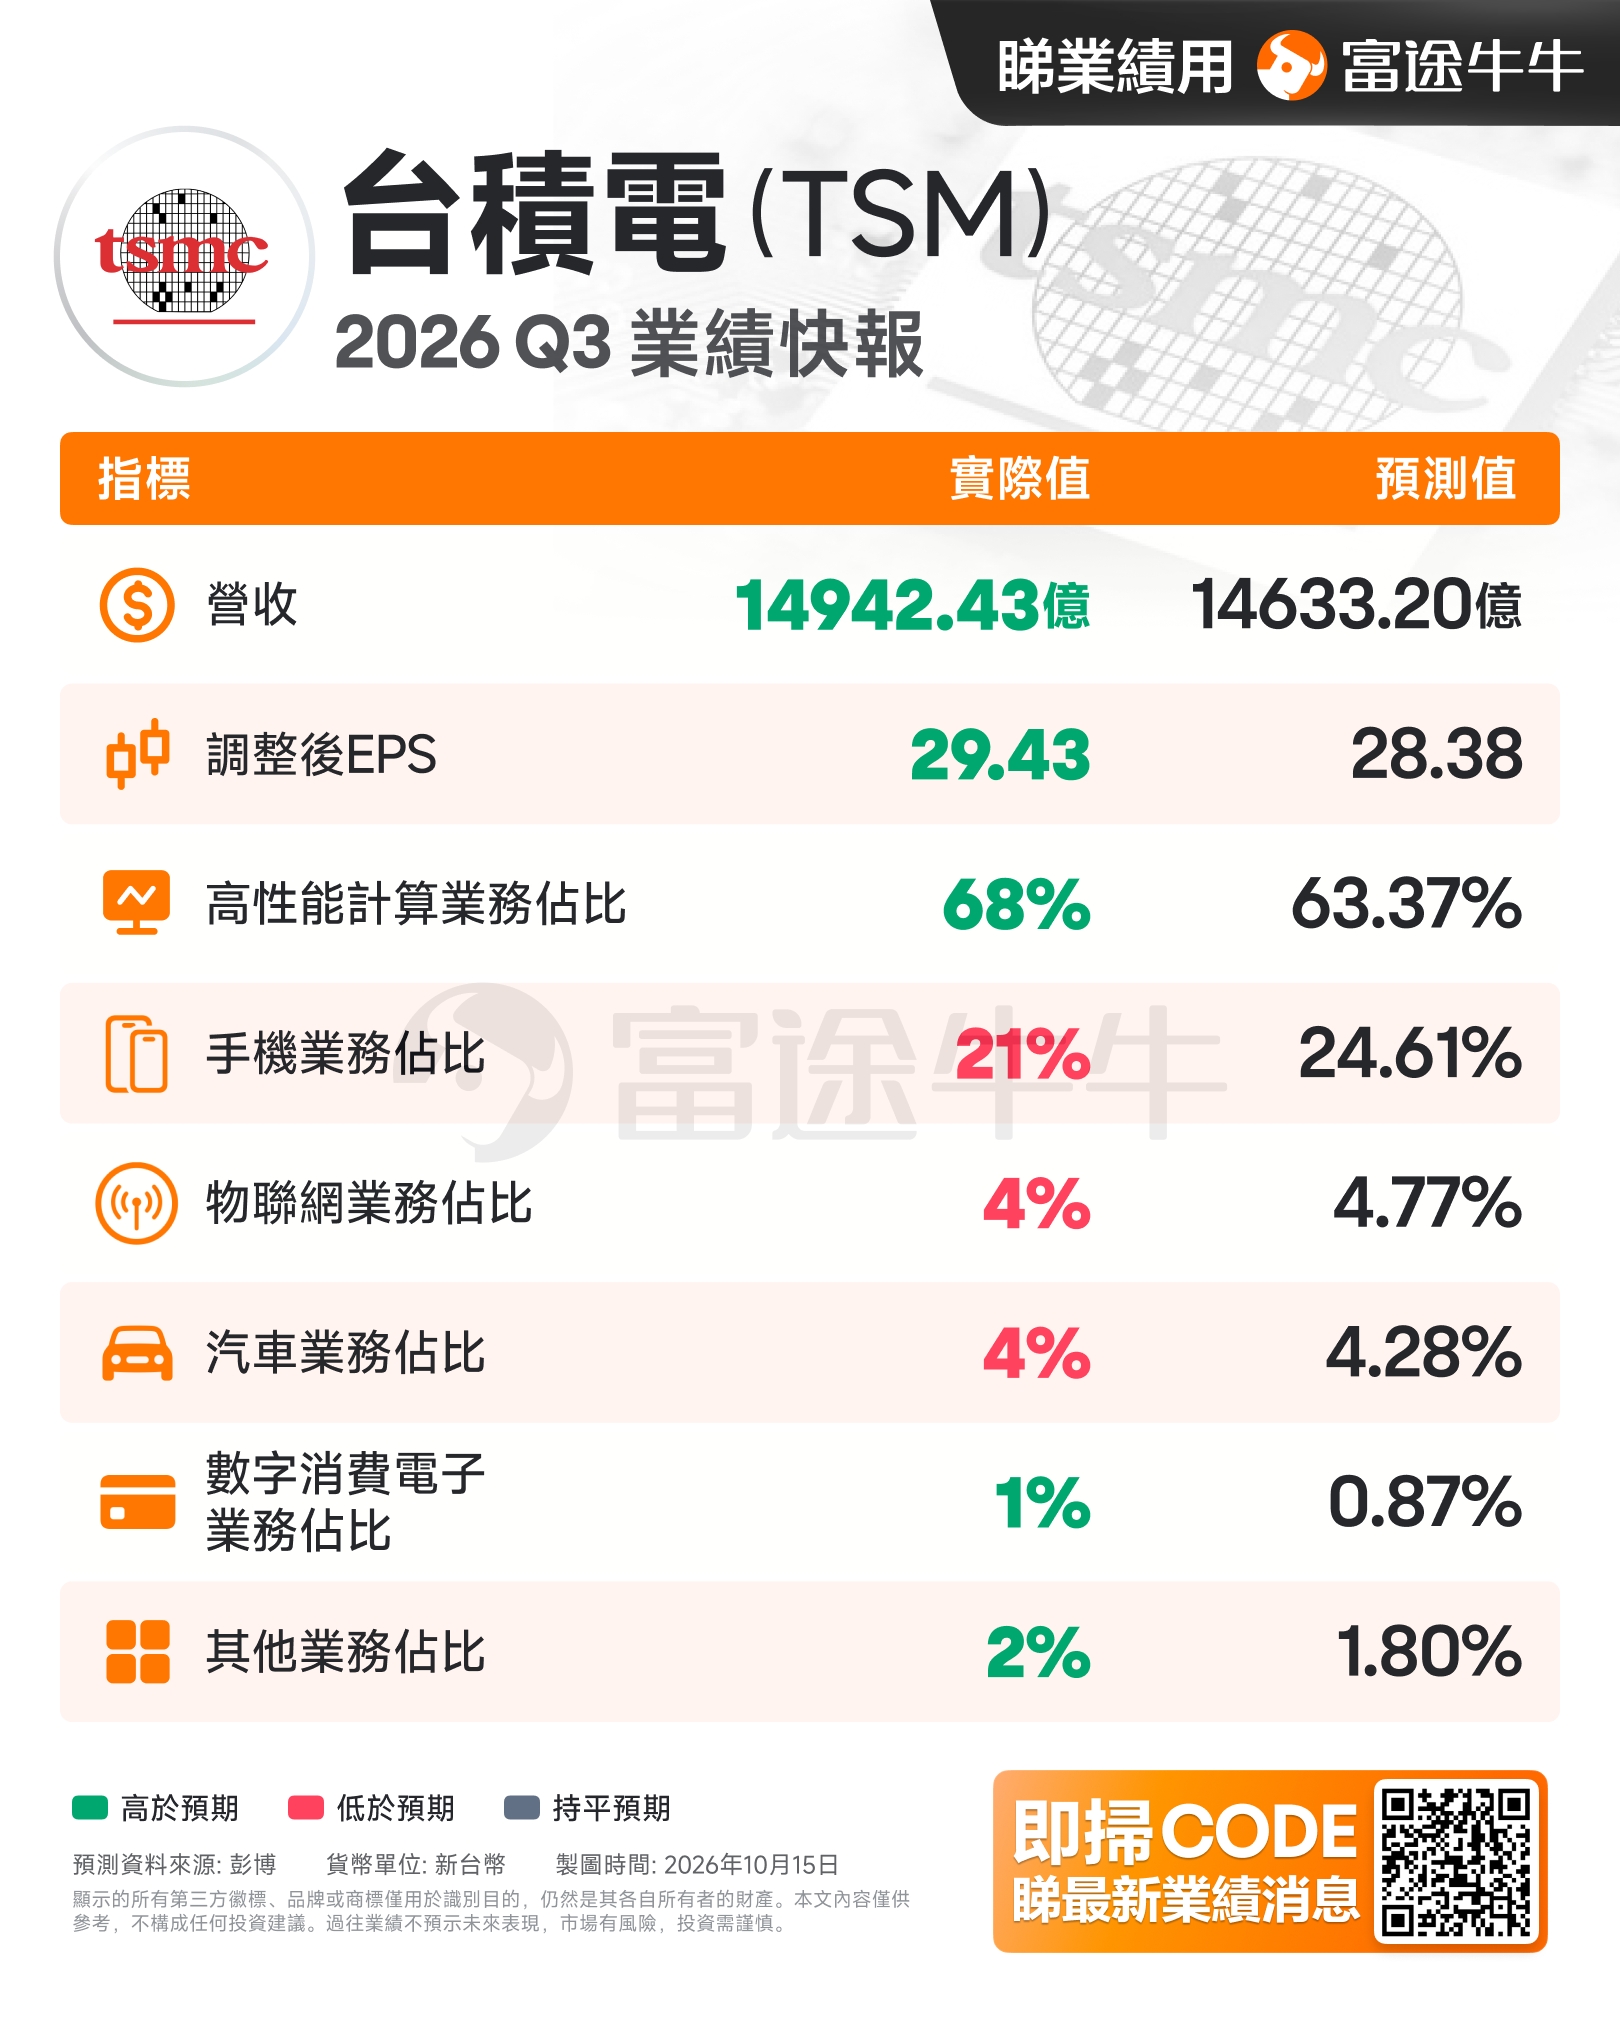
台積電三季度營收與淨利大幅超預期,同比分別增長50.9%和68.7%,主因先進製程及HPC需求強勁,凸顯全球AI芯片需求依然旺盛。受2納米初期量產影響,毛利率微降至66.4%。
$台積電 (TSM.US)$ 公佈強勁季度業績,營收與利潤均顯著超越市場預期,印證全球人工智能芯片需求持續高漲。
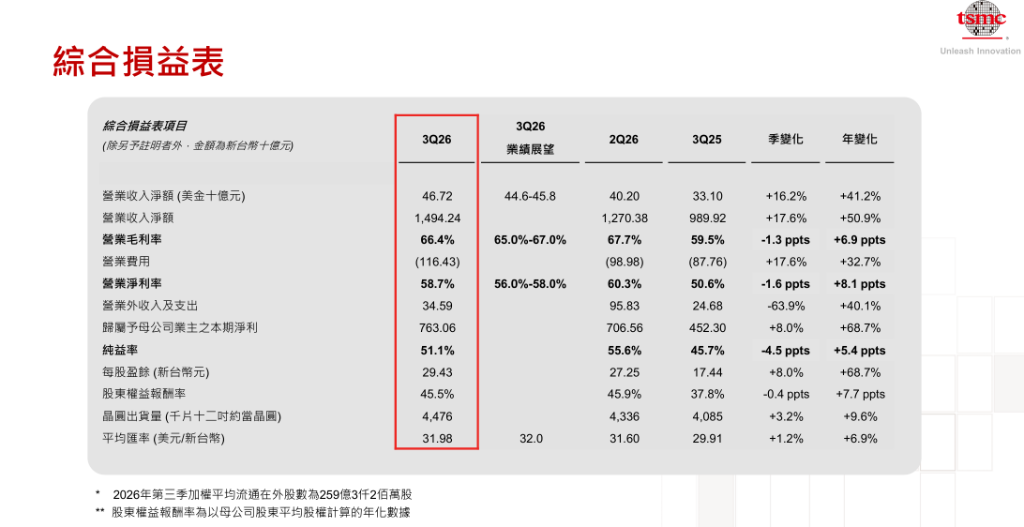
公司週三公佈,淨利潤達7631億元新臺幣(約合236億美元),同比增長68.7%,超出分析師平均預期的7395億元新臺幣。同期營收達1.49萬億元新臺幣(約合467億美元),同比增長50.9%,亦高於市場預期。該公司將毛利率指引下調至66.4%,略低於預期的66.5%,主要受2納米制程初期量產拉低毛利的影響。
 這份超預期業績發佈之際,市場對AI資本支出回報及長期融資可持續性的擔憂正在升溫。英偉達大客戶、雲服務提供商CoreWeave Inc.本週三股債雙殺,大幅下挫。台積電的強勁表現爲產業鏈上游提供了截然不同的信號,表明AI芯片需求目前仍維持強勁態勢。
台積電美股夜盤一度跌超2.7%,現跌超2.4%。
先進製程主導營收,HPC平台成核心引擎
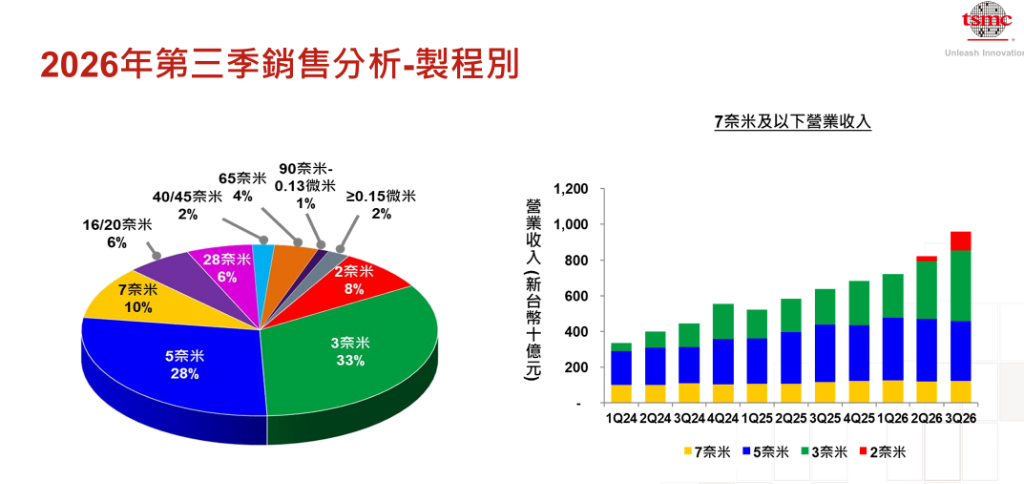
從製程結構來看,先進製程(7納米及以下)在本季度合計貢獻晶圓銷售額的79%。其中,3納米制程佔比33%,5納米佔28%,7納米佔10%,2納米制程則在本季度首次形成規模貢獻,佔比達8%。
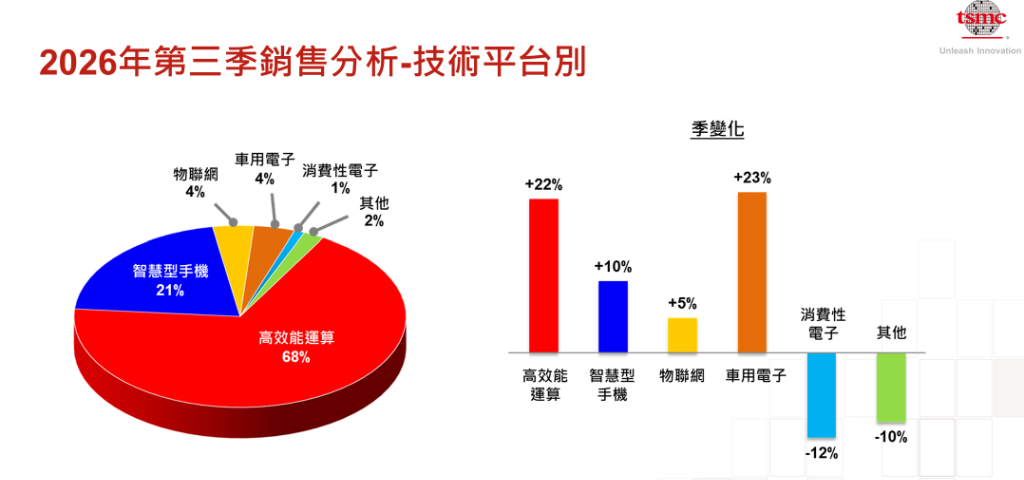
按平台劃分,高性能計算(HPC)平台營收佔比達68%,環比增長22%,是本季度最主要的增長驅動力;智能手機平台佔比21%,環比增長10%。汽車平台環比增幅達23%,表現亦爲亮眼。
從地理分佈來看,來自北美客戶的營收佔總營收的79%,較上季度的78%進一步提升,凸顯英偉達、AMD以及Alphabet旗下谷歌等美國科技巨頭對臺積電的高度依賴。台積電亦是蘋果最先進芯片的獨家代工方。
毛利率小幅承壓,2納米量產初期攤薄利潤
儘管營收與淨利潤均超預期,台積電本季度毛利率爲66.4%,環比下降1.3個百分點,低於上季度的67.7%。公司在業績文件中指出,毛利率下滑主要源於2納米制程技術初期量產所帶來的利潤攤薄效應。
營業利益率爲58.7%,環比下降1.6個百分點。營運費用增加至1164.3億元新臺幣,佔營收比例維持在7.8%。非營業項目淨收益爲345.9億元新臺幣,較上季度的958.3億元大幅減少,主要因上季度曾錄得出售及市值重估華邦電子股票的一次性收益,本季度不再有此項目。
本季度每股攤薄盈餘爲29.43元新臺幣(摺合美國存託憑證每單位4.60美元)。
資本支出創紀錄,擴張步伐史無前例
台積電三季度資本支出爲138.4億美元,前三季度累計資本支出達406.4億美元。公司此前表示,全年資本支出將高達640億美元,創歷史新高。
據彭博報道,高盛集團目前預測台積電2027年資本支出將達850億美元,瑞銀集團則預測爲900億美元,均高於彭博綜合調查所得的750億美元市場平均預期。2027年資本支出走勢,已成爲市場衡量全球AI產業投資景氣度的關鍵指標。
台積電目前正同時推進約20座晶圓廠的建設與裝備工作,遠超其通常每次同步推進四至五棟新廠房的慣常節奏。除已承諾在亞利桑那州投資2650億美元建設園區外,據彭博報道,台積電還在考慮在得克薩斯州增設第二處美國生產基地,以回應美國數據中心建設熱潮帶來的旺盛需求。
現金流改善,財務狀況穩健
本季度自由現金流大幅改善,增加1892億元新臺幣至4765.6億元新臺幣,主要得益於經營活動現金流增加以及資本支出環比有所下降。
期末現金餘額增至36218.9億元新臺幣。扣除有息負債後,淨現金儲備約爲29854億元新臺幣,較上季度增加4991億元。存貨天數較上季度減少5天至82天,應收賬款天數減少1天至28天,週轉效率有所提升。
台積電董事會已批准2026年第二季度每股現金股利7元新臺幣,除息日定爲2026年12月10日,發放日爲2027年1月7日。
編輯/lambor