公司在公告中表示,受前期較高價格基數影響,DRAM和NAND Flash價格漲幅較前期明顯收窄,存儲價格上漲對公司盈利的邊際貢獻顯著趨緩,存儲行業正在從消費類價格週期轉向AI驅動技術週期。
存儲芯片模組廠商$江波龍 (09976.HK)$交出一份亮眼的業績預告,但公司同步示警:推動本輪盈利狂飆的存儲價格紅利正在邊際遞減,行業驅動邏輯已悄然切換。
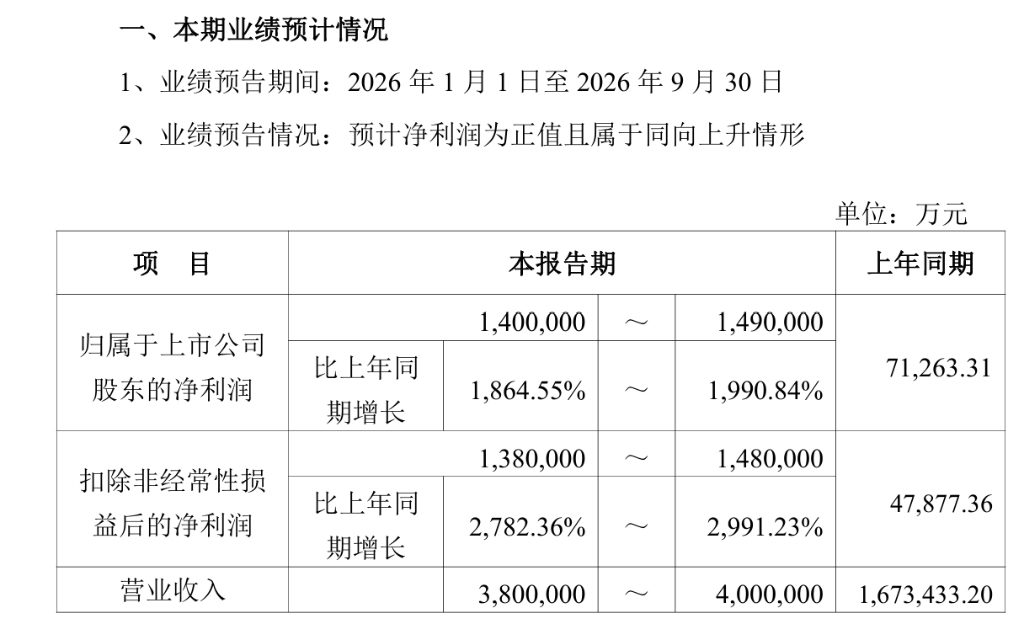
江波龍週三發佈公告,預計2026年前三季度歸母淨利潤達140億至149億元,同比增長1864.55%至1990.84%;營業收入380億至400億元,較上年同期167.34億元近乎翻倍有餘。
 第三季度單季,扣非淨利潤區間爲37.53億至47.53億元,同比增幅高達740.33%至964.26%。公司同時披露,第三季度經營性現金流量淨額已實現轉正,期末資產負債率降至50%以下,財務健康度顯著改善。
公司在公告中明確指出,DRAM和NAND Flash價格漲幅受高基數影響已較前期明顯收窄,"存儲價格上漲對公司盈利的邊際貢獻顯著趨緩"。這一表態意味着,驅動行業過去數個季度超預期盈利的價格週期正在退潮,投資者對未來利潤增速的預期或需相應調整。
價格紅利收窄,存儲行業週期切換
全球存儲器市場供需格局在第三季度總體仍然偏緊,但價格層面的順風已明顯減弱。$江波龍 (09976.HK)$在公告中將當前行業定性爲"從消費類價格週期轉向AI驅動技術週期",這一判斷直接指向行業未來盈利來源的結構性變化:單純依賴漲價帶來的利潤彈性將趨於收窄,企業能否在AI相關高端產品上佔據份額,將成爲分化估值的關鍵變量。
從數據亦可印證這一趨勢。前三季度扣非淨利潤同比增幅約爲2782%至2991%,但第三季度單季增幅已回落至740%至964%區間——儘管絕對值依然亮眼,但環比增速放緩的軌跡清晰可見。
客戶與產品結構升級支撐盈利韌性
面對價格驅動力減弱,$江波龍 (09976.HK)$將盈利韌性的來源歸結爲客戶與產品結構的持續優化。公司表示,大客戶、高端客戶及全球化客戶佔比持續提升,以自研芯片和自研軟件架構爲技術引領,尋求差異化發展路徑。
在產品端,UFS 4.1、mSSD、ePOP5x等高端新品已在多家知名大客戶處實現規模化商業應用,國際品牌Lexar、Zilia的全球化業務保持高速增長。公司還披露,端側AI技術合作範圍已進一步拓展至AMD、高通、紫光展銳及全球領先CPU廠商等企業,佈局覆蓋範圍持續擴大。
現金流轉正與降槓桿釋放財務信號
除利潤數據外,江波龍本次預告還着重強調兩項財務健康指標:第三季度經營性現金流量淨額實現轉正,以及期末資產負債率降至50%以下。
對於存儲行業企業而言,經營性現金流是衡量業務真實造血能力的重要指標,此前高盈利但現金流承壓的狀態曾令部分投資者存有疑慮。上述兩項指標的改善,一定程度上表明公司在高速擴張期後,資產負債表修復進程已取得實質進展。
公司表示,本次業績預告數據爲財務部門初步覈算結果,尚未經審計機構審計,具體數據將於2026年三季度報告中正式披露。
編輯/melody