作者:Ryan Yoon,Tiger Research
編譯:深潮 TechFlow
深潮導讀:幣價回了,一級市場的錢卻更挑。Tiger Research 的 2026 年三季度加密產業投資報告用 RootData 數據說明:併購從買整家變成買牌照和能力,領投 VC 讓位給 CEX 系列生態基金,只有被機構蓋章的少數賽道才拿得到錢。
核心要點
 併購交易數量大致持平,但大型收購讓位給補齊特定能力的小交易,例如牌照、支付和機構交易能力。
老牌領投 VC 對條款的話語權下降,戰略投資者更活躍,包括希望壯大自家交易所與公鏈生態的 CEX 系 VC。
Seed 等早期輪次收縮,資本集中到已通過收入與牌照驗證業務的 A 到 C 輪公司。
風險投資股權下降,基於現金流的融資擴張,例如發債、信貸額度和 SPAC 上市。
資本集中到與傳統金融和真實場景相連的領域,例如支付、穩定幣、代幣化證券和 AI 相關基礎設施,而不是獨立的區塊鏈生態。
1. 市場回暖,機會向機構一側傾斜
2026 年三季度,加密市場情緒從恐懼轉向貪婪。
上半年連續兩個季度下跌的比特幣,三季度上漲 43%,是 2017 年以來最強的三季度;美國現貨比特幣 ETF 錄得 63.4 億美元淨流入。上半年一直停在極度恐懼區間的加密恐懼與貪婪指數,在 8 月 20 日進入貪婪區間,並在 9 月大部分時間維持在那裏。
但已披露的交易金額顯示,這輪迴暖並沒有轉化爲對加密公司更多的投資。
隨價格回流的資金直接買進了加密資產;而需要把資本鎖住多年的公司側投資,並沒有跟着短期情緒一起動。以下各節考察三季度的主要變化。
2. 三季度的五大切換
併購:從擴張型收購轉向能力型收購
VC 市場:領投方失勢,戰略資本抬頭
融資階段:早期謹慎,資金盯住已驗證的業務
融資方式:上市與債務擴張,不止股權
賽道:資本集中到對接傳統金融的基礎設施
2.1. 併購:從擴張型收購轉向能力型收購
三季度併購交易數量與上半年節奏相當,但交易規模明顯下降。
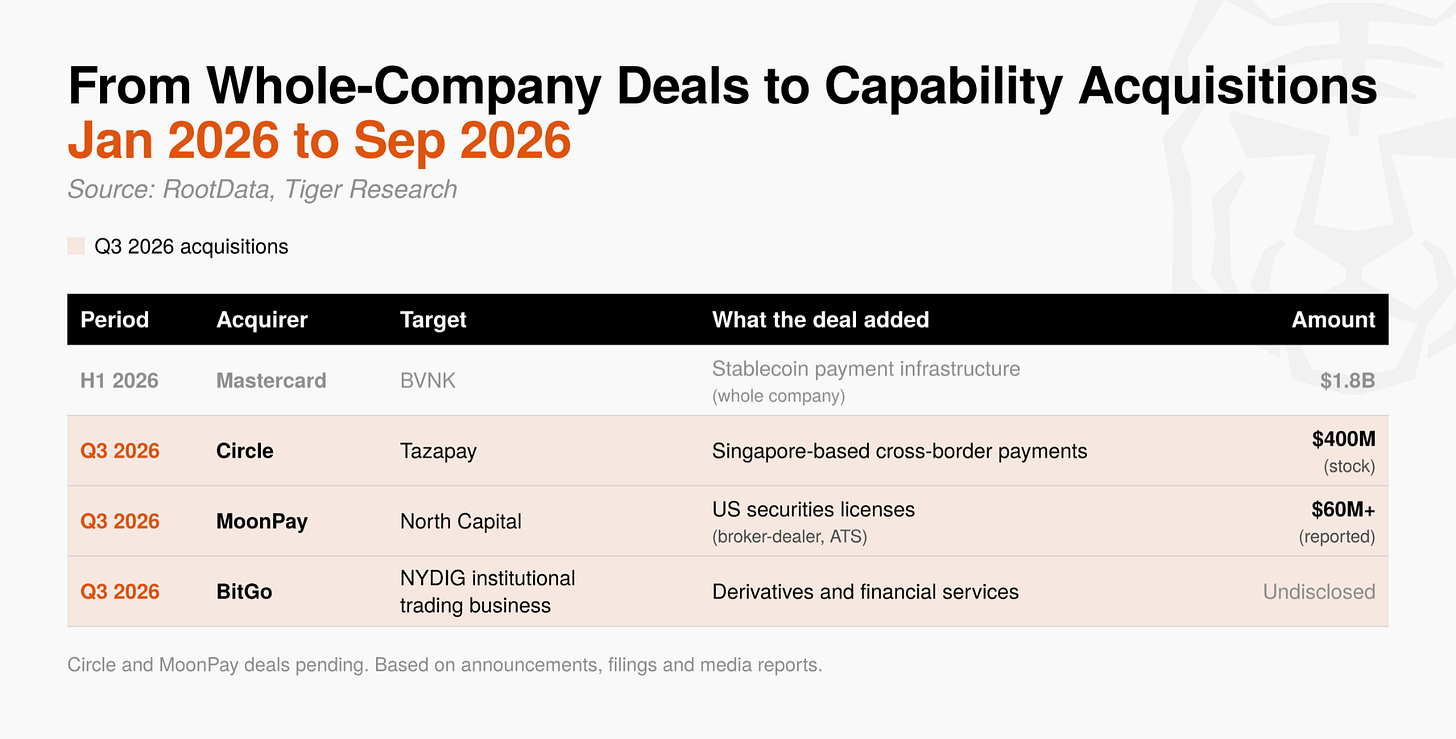
一季度併購 39 筆、二季度 36 筆、三季度 37 筆,規模則看起來在收縮。獨立追蹤加密併購的顧問公司 Architect Partners 的數據顯示,三季度加密併購筆數環比下降 7%,交易金額環比下降 83%。
規模下降是因爲標的變了。上半年市場由買下整家公司以開闢新業務線的交易驅動,例如 Mastercard 以 18 億美元收購 BVNK。三季度的收購則更多是補齊買方既有業務的缺口。
Circle 同意收購新加坡跨境支付公司 Tazapay,MoonPay 同意收購持有美國證券牌照的 North Capital,BitGo 收購了 NYDIG 的機構交易業務。
在內部拿牌照、把能力做出來要很久,收購可以兩者立刻到手。行業經營結構仍在成形,這種省下的時間本身成了競爭優勢。併購焦點正迅速從擴張進新業務,轉向補齊特定能力的收購。
2.2. VC 市場:領投方失勢,戰略資本抬頭
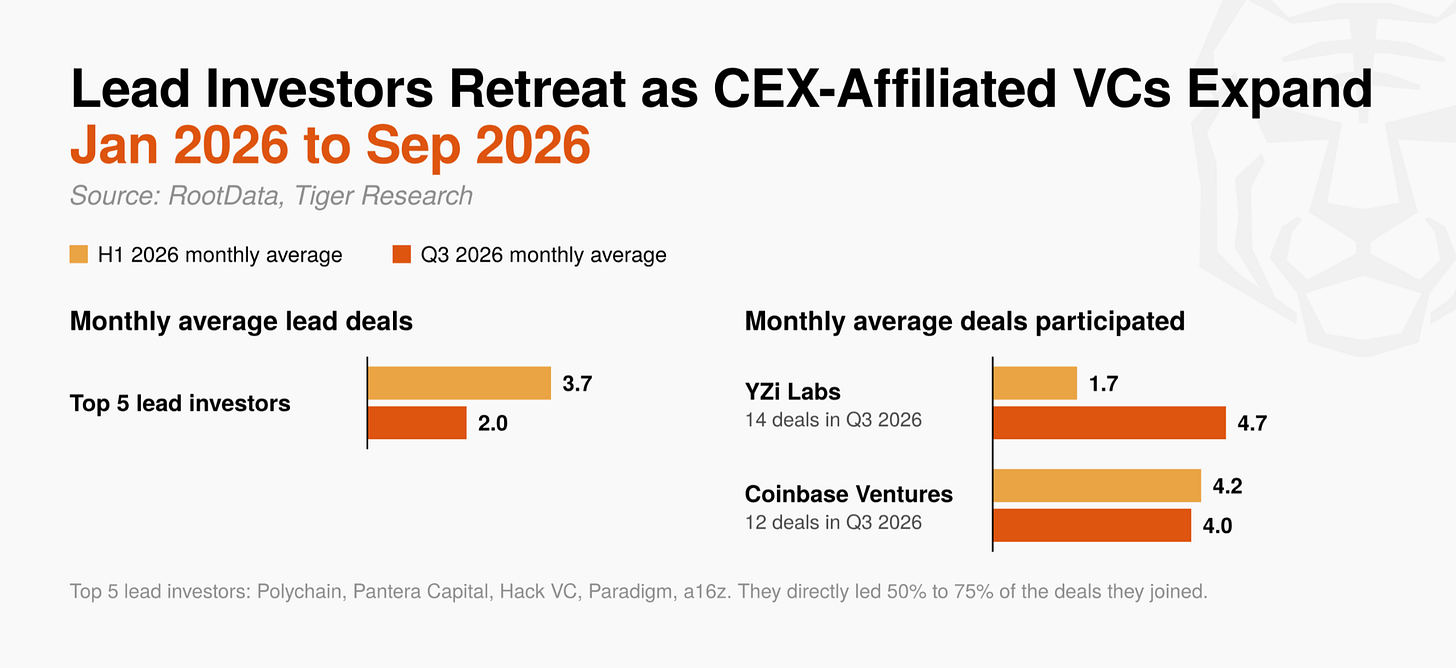
主要領投方的影響力明顯下降。自 2024 年以來最活躍的五家領投(Polychain、Pantera Capital、Hack VC、Paradigm 和 a16z)在三季度平均每月領投 2.0 筆,低於上半年的 3.7 筆。
這些機構過去直接領投了它們參與交易中的 50% 到 75%,併爲市場定價;它們對輪次的控制力現在正在減弱。
相比之下,YZi Labs(前 Binance Labs)參與了 14 筆交易,接近其上半年月均節奏的三倍;其後是參與 12 筆的 Coinbase Ventures。
CEX 系 VC 加碼,是因爲投資目標在結構上不同。財務型 VC 追求股權或資產升值的資本利得;而 CEX 系 VC 在組合項目落到自家交易所或公鏈(例如 BNB Chain 或 Base)時,還能額外獲得更高交易量與新用戶等收益。
因此即便價格與估值不確定,這些機構仍有明確理由繼續投。結果是,三季度輪次更多反映了希望壯大自身平台的戰略投資者的影響,而不是定價的財務投資者。
三季度 VC 市場呈現出一種切換:從追求高回報的財務投資,轉向創造業務與生態協同的戰略投資。
2.3. 融資階段:早期謹慎,資金盯住已驗證的業務
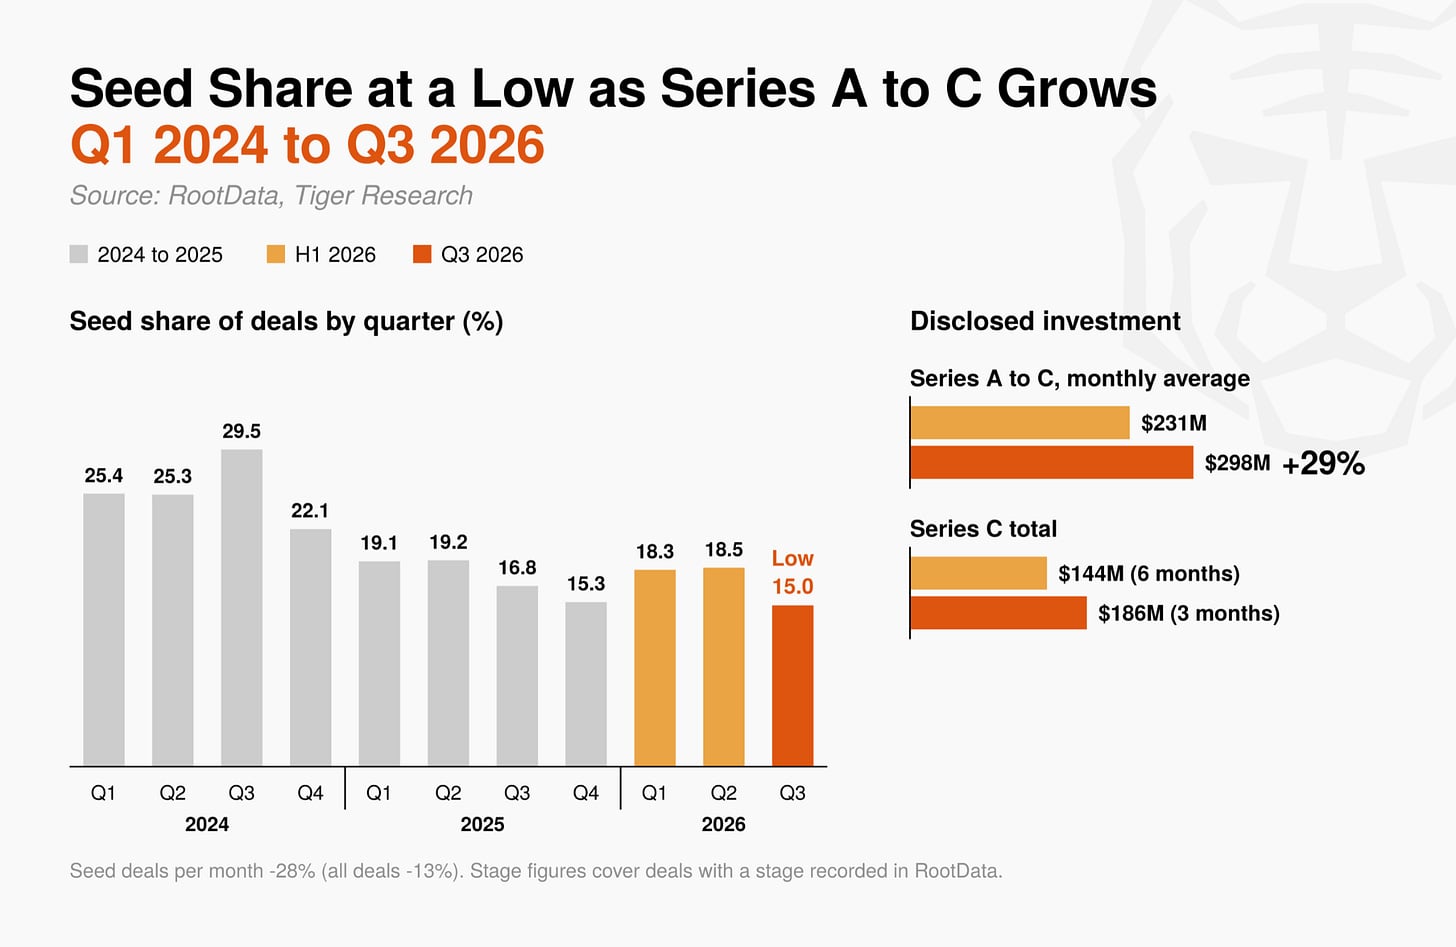
投資者不願承擔未經驗證的風險。Seed 交易佔全部交易的 15.0%,是 2024 年以來最低的單季佔比;Seed 月均筆數下降 28%,超過全部交易下降幅度 13% 的兩倍。
A 到 C 輪已披露投資額按月均計上升 29%,僅三季度的 C 輪融資就超過了整個上半年合計。
早期投資把資本撒向許多小項目,再依賴少數成功項目拿高回報。這套模型要跑通,後續投資者必須繼續以更高估值買進股權或代幣。
三季度公司側投資整體更謹慎,對此類跟投的預期似乎也在減弱。投資者轉而把資本集中到已通過收入與牌照驗證業務的擴張輪。
三季度完成 C 輪的 Jeeves 與 EDX Markets,都是支付與交易基礎設施公司,也反映了同一模式。市場投資標準正從代幣發行時間表,轉向可運轉業務的證據。
2.4. 融資方式:上市與債務擴張,不止股權
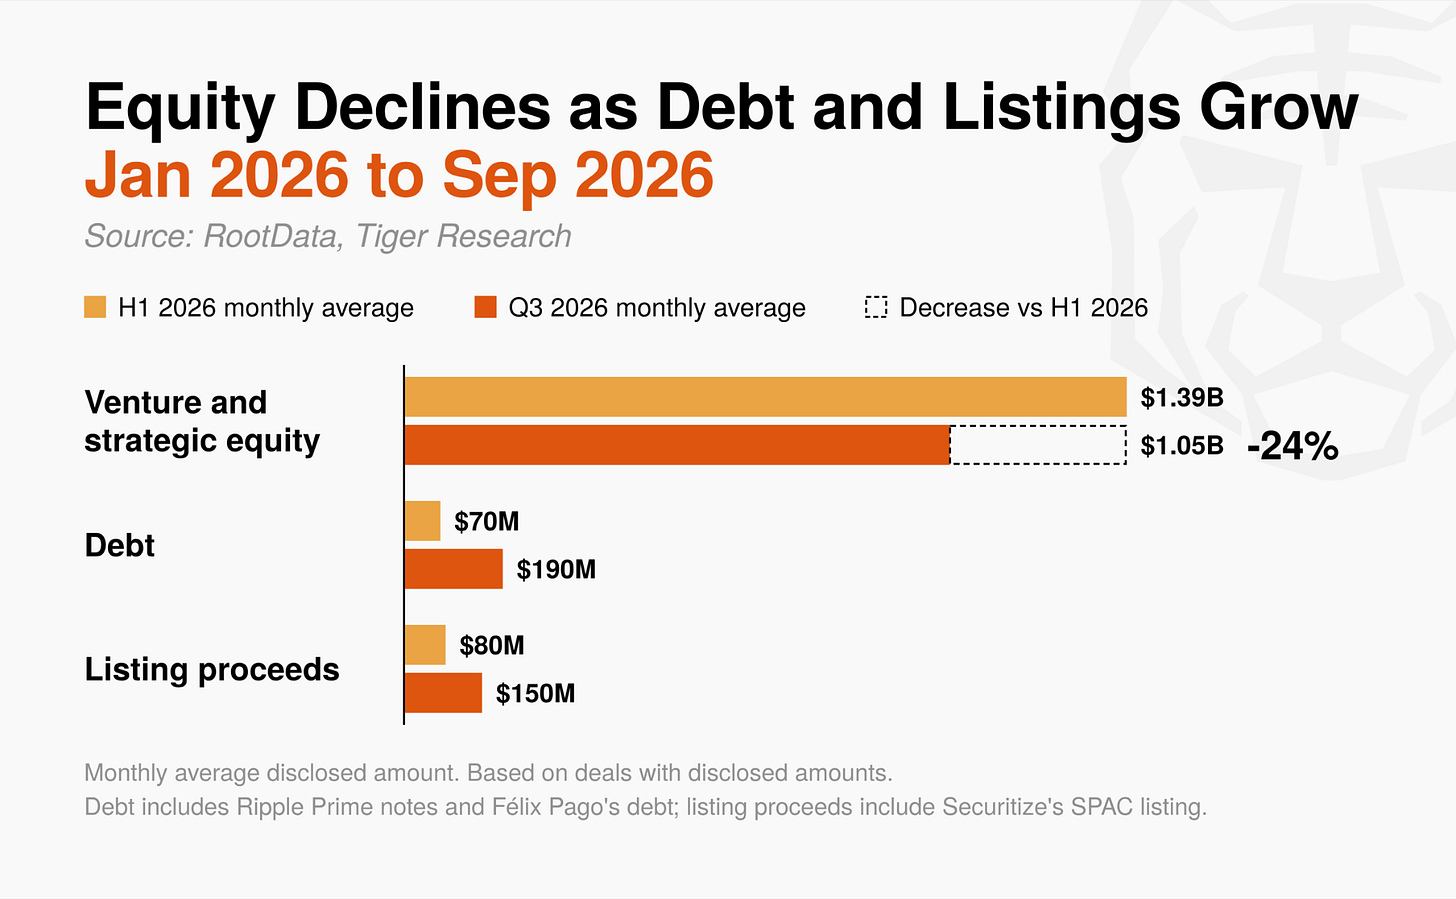
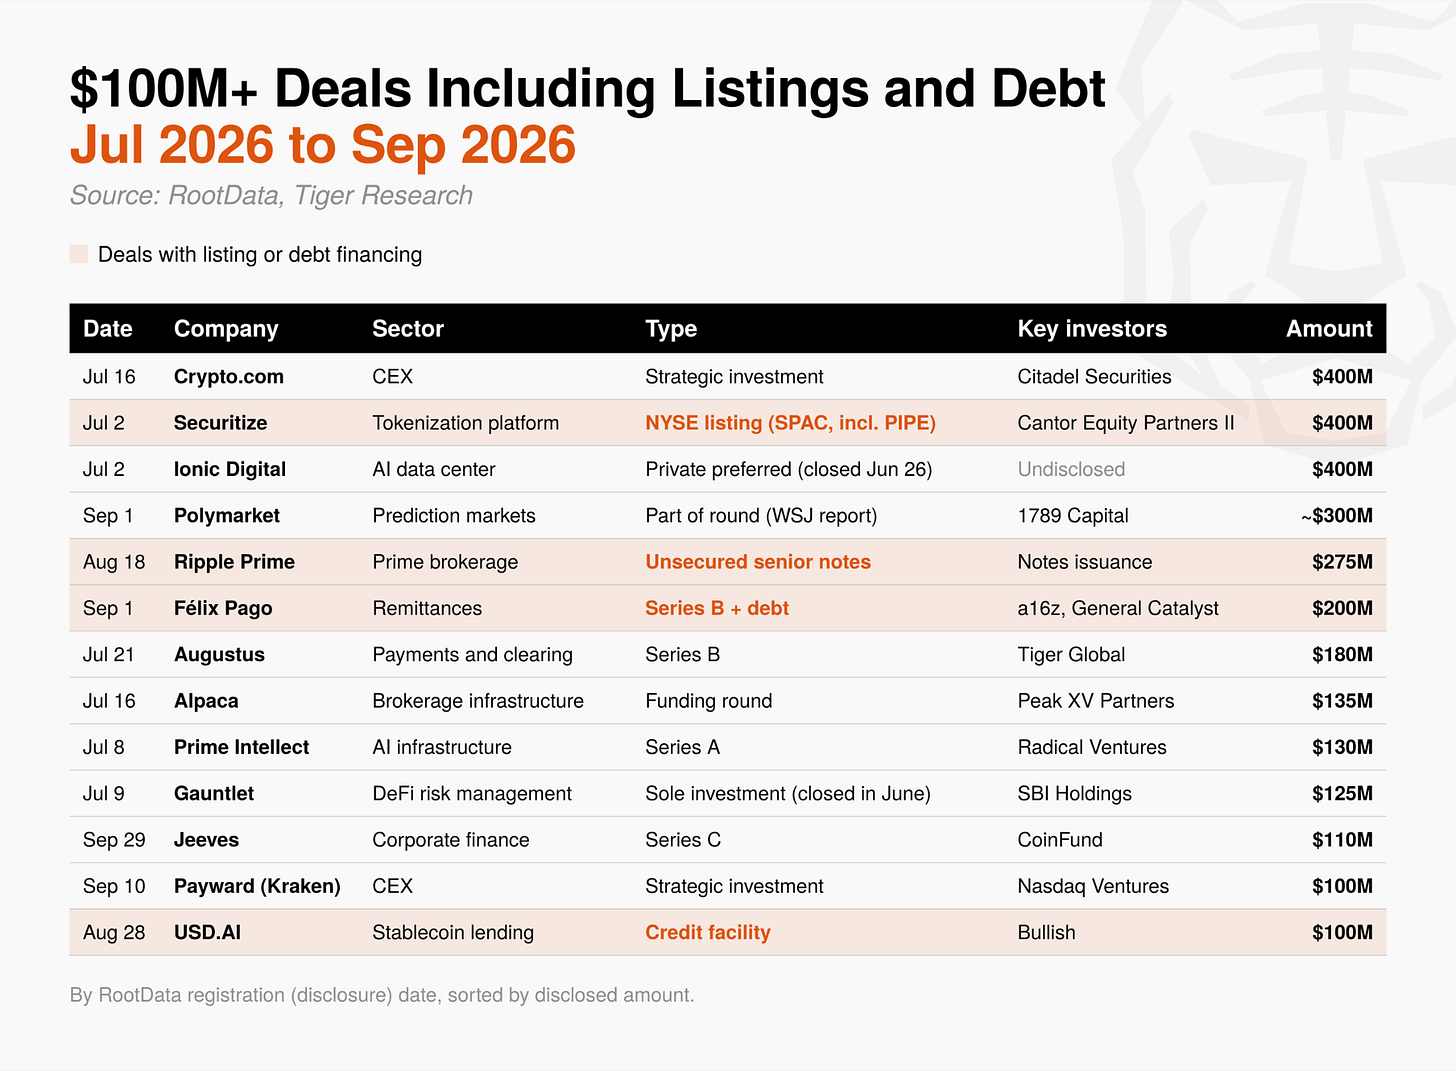
三季度也有大額資金來自風險投資股權之外。在 13 筆價值不少於 1 億美元的交易中,有 4 筆涉及上市或債務。
Securitize 通過 SPAC 合併登陸紐交所,Ripple Prime 發行了 2.75 億美元無擔保高級票據。按月均計,風險投資與戰略股權投資下降 24%,債務融資從 7000 萬美元升至 1.9 億美元,上市募資從 8000 萬美元升至 1.5 億美元。
債券與上市要求具備還款能力,或拿到公開市場估值。上半年債務融資主要來自 Metaplanet 等比特幣金庫公司借錢買幣。
三季度則是有現金流的業務,例如主經紀、匯款和穩定幣借貸,借錢擴張經營。還款基礎從比特幣價格轉向業務現金流。部分公司現在可以像普通企業一樣融資,不必依賴風險投資,這可能把 VC 的角色進一步收窄到早期。
2.5. 賽道:資本集中到對接傳統金融的基礎設施
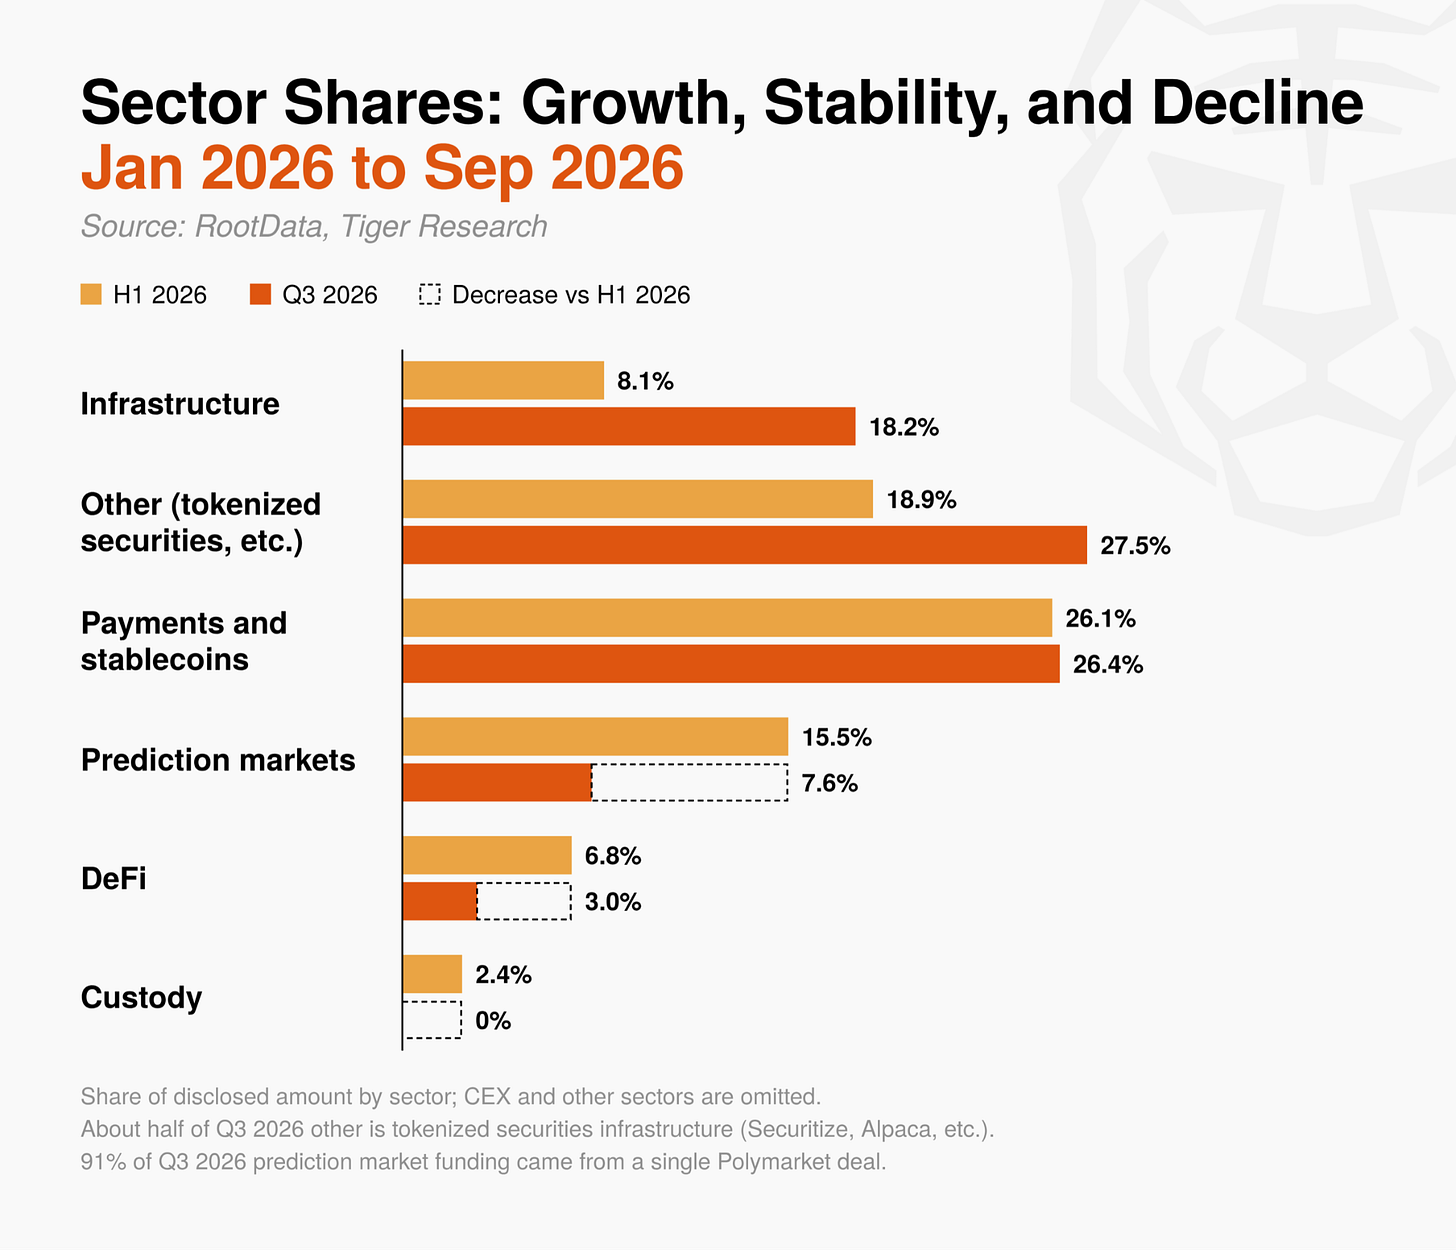
按賽道看,三季度資本流向連接傳統金融與加密生態的領域,而不是新的一層、二層協議。
基礎設施賽道在已披露投資中的佔比,從上半年的 8.1% 升至逾一倍的 18.2%。增量來自 AI 相關交易,而不是新的區塊鏈主網,領頭的是把業務轉入 AI 數據中心的 Ionic Digital,以及 AI 訓練基礎設施公司 Prime Intellect。
歸入「其他」的資本約有一半流向 Securitize、Alpaca 等代幣化證券基礎設施;支付與穩定幣是唯一份額基本穩住的賽道。
與傳統金融關聯很少的賽道則冷清得多。預測市場三季度投資中,單筆約 3 億美元的 Polymarket 就佔了 91%。DeFi 投資隨交易筆數下降而下跌 71%,僅佔總額的 3.0%,最大一筆 DeFi 交易是由美國地區銀行支持的存款代幣網絡 Cari Network。託管賽道沒有新投資,活動限於存量整合,例如 BitGo 收購 NYDIG 交易業務。
三季度資金只流向已持有牌照與監管批准的成熟公司,或與銀行等傳統金融機構相連的項目。投資明顯離開正在搭建新加密生態的項目,轉向傳統金融資本進入加密市場的分發渠道與基礎設施。
3. 對各類市場參與者的含義
儘管價格回暖,三季度流入加密公司的資本仍然偏緊。資本改變的是投向:補齊特定能力的小收購取代了大型交易,尋求壯大自身平台的戰略投資者比財務領投更顯眼。
資本也更集中到已通過收入與牌照驗證業務的公司,而不是早期項目。隨着上一份報告所述的「控制與基本面」趨勢延續,以下幾節列出各類參與者的主要任務。
3.1. 加密公司與創始人
爲更長的早期融資做準備:三季度 Seed 交易筆數降幅快於市場均值。在下一輪之前,公司應保守重算 runway,以便先摸到收入、牌照或重大合作等具體里程碑。
審視戰略投資條款:CEX 系 VC 的資金仍在流入,但可能附帶綁定特定交易所或公鏈等條件。公司應事先覈查這些條件會不會限制後續財務投資或出售公司。
建設監管與牌照能力:近期收購方盯住的是立刻能用的能力,例如證券牌照、支付網絡和交易基礎設施,而不是整家公司。考慮出售或合作的公司,應明確自身核心能力,以及這些能力如何契合潛在夥伴的業務。
拓寬融資工具:現金流穩定的公司可考慮發債或信貸額度等傳統融資,以限制股權稀釋。
3.2. 傳統金融機構與企業
通過收購進入市場:對新的加密業務而言,收購一家有牌照和運營經驗的專業公司,往往比自建基礎設施更高效。聚焦基礎設施、牌照與交易能力的併購仍在增加。
按實際條款評估交易:僅看已披露交易金額,看不出市場如何給這些業務定價。買方應優先考慮與自身業務的契合,並與專業顧問一起檢驗一筆交易能否在價格之外創造價值。
3.3. 投資者與零售參與者
謹慎閱讀融資新聞:VC 融資公告不應被自動讀成買入信號。過去那種大規模代幣拋售與超額交易收益,在當前市場更難期待;零售投資者應認識到早期倉位的上行空間有限。
按基本面評估項目:評估應看收入結構、監管合規以及與傳統金融的連接,而不是代幣發行時間表或短期新聞。
加密市場正在越過短期預期,轉向證明真實價值與實際用途。有些投資者可能抱怨這種變化,但市場向產業過渡,也可以被看作一種健康演進。
認識到這一結構變化、並強化核心競爭力與風險管理的市場參與者,會爲市場的下一階段準備得更好。