全球央行購金速度依然是2022年前歷史均值的近五倍,高盛據此將黃金目標價設爲5400美元/盎司。該行指出,當前更值得關注的變化是黃金的儲存地點——大量黃金正從紐約聯儲流向英格蘭銀行,荷蘭等國明確以「危機準備」爲由完成轉移。這一趨勢說明,央行對託管方的信任格局正在悄然重構。
據高盛分析師Lina Thomas發佈的最新月度預測報告,全球央行8月購金量估計達79噸,遠高於2022年前17噸的歷史月均水平,也高於7月的44噸。以三個月季節性調整後的口徑計算,當前購金速度爲每月85噸,摺合年化約1000噸——而2022年俄羅斯外匯儲備遭凍結之前,這一數字僅約200噸。
中國央行持續增持黃金儲備,依然是8月最大的可識別買家。高盛在報告中寫道:「新興市場央行,尤其是中國,相對於其合理的長期配置目標,黃金持倉仍明顯偏低。」
更值得關注的信號:黃金存在哪裏
 Lina Thomas指出,發達國家央行大多在2022年後置身於購金潮之外,部分原因是它們本已持有大量歷史儲備。但當前的討論正在發生轉變——"從是否持有黃金,轉向黃金存放在哪裏",這背後指向的是對儲備安全和跨國信任的更深層擔憂。
數據印證了這一判斷。8月,存放於紐約聯儲的外國央行黃金減少40噸,同期英格蘭銀行託管量增加46噸。7月,英格蘭銀行託管量已跳升63噸。9月初,荷蘭央行披露,已以"危機準備"爲由,將近90噸黃金從紐約和渥太華轉移至倫敦。
自2025年初以來,紐約聯儲託管量累計下降約200噸,英格蘭銀行託管量則累計上升約500噸。
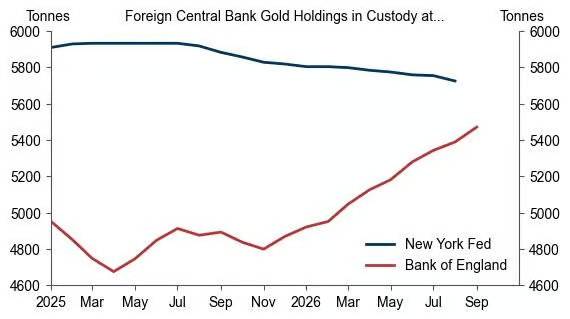
高盛還提示了一個對多頭有利的技術細節:其基於倫敦的預測模型並不涵蓋英格蘭銀行託管量的變化。當英格蘭銀行託管增量超過紐約聯儲託管降量時,實際官方購金規模可能比預測數字更大。8月,英格蘭銀行增加46噸,紐約聯儲減少40噸,差值雖然收窄,但方向一致。
金價尚未跟上,高盛仍守5400美元目標
上述購金潮發生之際,金價走勢卻相對沉寂。據高盛材料部門數據,$黃金/美元 (XAUUSD.CFD)$當日約爲4186美元/盎司,低於高盛上月下調年底公允價值時約4350美元的水平,也逐漸逼近該行在聯儲局鷹派情景下設定的4070美元「近期底部」。
聯儲局已啓動加息,高盛經濟學家預計10月將再度加息,利率上行正在壓制ETF需求。
並非所有人都認同結構性支撐的邏輯。美銀分析師Lawson Winder上週表示,高利率環境應會壓制金價,他更傾向於銅和鈾,並將Kinross下調至「跑輸大市」。法興銀行也曾指出,在當前價格水平下已出現需求破壞跡象,2026年上半年全球黃金需求低於10年均值。
高盛的回應是:聯儲局是短期阻力,央行才是價格底部的錨。Lina Thomas此前寫道:「持續的央行購金,即便在大幅鷹派的情景下,也應逐步抬高金價的底部支撐。」
高盛維持$黃金/美元 (XAUUSD.CFD)$2027年底目標價5400美元/盎司,並將央行購金假設上調至2026至2027年間月均60噸,認爲官方購金貢獻了其預期23%漲幅的絕大部分。
託管數據才是真正的信號
購金噸數是標題,託管數據才是真正的故事。
當荷蘭等國央行開始以「危機準備」爲由,將金條從曼哈頓轉移至倫敦,這與其說是在表達對黃金的看法,不如說是在表達對託管方的信任判斷。
79噸的月度購金量,是一個買入信號。40噸在單月內離開紐約聯儲,是一個信任信號。
高盛的結論簡潔直接:「央行需求仍是黃金的結構性支撐,其背後的驅動因素——制裁風險、地緣政治、對G7儲備貨幣的不信任——並未消退。」
編輯/melody