銅,正在以一種近乎沉默的方式,完成對黃金的超越,以及對AI敘事的一次壓力測試。
隨着人工智能(AI)、電網投資和國防開支推升對銅這一工業金屬的需求,銅對各國政府和產業界正變得越來越具有戰略意義,今年表現也已顯著跑贏近年持續閃耀的黃金。
目前,LME銅價在每噸14400美元附近的狹窄區間內高位震盪,截至發稿報14350.88美元。但表面上的平靜,卻掩蓋了年內一條陡峭的上行曲線:今年以來,銅累計漲幅達15.8%,過去12個月漲幅超過30%。相比之下,黃金期貨年內下跌4.11%,過去12個月下跌4.52%。現貨黃金過去12個月下跌4.89%,年內下跌4%。
 一個長期被視爲「週期性工業金屬」的品種,在回報維度上系統性壓倒了傳統的避險資產。這種顛倒並非偶然的資產輪動,而是銅的定價錨正在從庫存週期,向地緣政治與結構性需求遷移的顯性信號。
被重新定義的金屬:從「經濟晴雨表」到「戰略基礎設施」
銅的傳統分析框架建立在建築開工、製造業產出與庫存週期之上。在這一框架下,銅價是經濟活動的溫度計,其漲跌被視爲總需求的映射。然而,2026年的銅市呈現出一個令傳統框架難以解釋的悖論:全球精煉銅市場在一季度曾一度處於階段性過剩狀態,國際銅業研究組織(ICSG)測算的過剩量約爲39.6萬噸,但價格卻刷新了歷史紀錄。
總量過剩與價格新高並存,指向一個明確的結論:銅的邊際定價權已經從總量供需,轉移到了區域分配與戰略預期手中。Ivanhoe Electric首席執行官Taylor Melvin在全球金屬行業年度盛會LME Week期間接受採訪時表示:「我們如今所處的世界,那些一直被稱作關鍵金屬的品種,正在全方位演變爲戰略金屬」。
當前,各國政府與產業界對銅的關注焦點,已從「價格是否便宜」轉向「供應是否可靠」。美國將銅納入關鍵礦產清單,剛果(金)銅於10月中旬正式進入美國戰略礦產儲備,瑞士大宗商品交易商Mercuria向「金庫計劃」交付首批12000噸剛果銅,均是這一邏輯的操作化落地。銅的戰略屬性不再停留在研報標題中,而是以庫存地理遷移和儲備體系建設的形式,直接介入現貨市場的可流通量。
需求結構的「非彈性」特徵
支撐銅價在宏觀情緒起伏中維持高位的,還有一組在短期內難以被價格信號調節的需求集合。
首先是一直處於資本市場話題中心的AI算力基礎設施。Melvin在採訪中談到科技行業對銅的需求時表示,AI「是一個新的需求領域,而且對銅而言幾乎是剛性需求」。他還補充道,科技巨頭在決定是否投建超大規模數據中心時,銅的成本在其資本開支決策中的權重極低,這使得科技行業對銅的需求呈現出「近乎非彈性」的特徵。換言之,即便AI股票的估值因融資條件或變現節奏而劇烈波動,已經進入建設週期的數據中心對銅的採購不會隨之取消。
「很難想象這些大型科技公司中的某一家會基於銅的成本來決定是否投資超大規模數據中心,」Melvin表示。
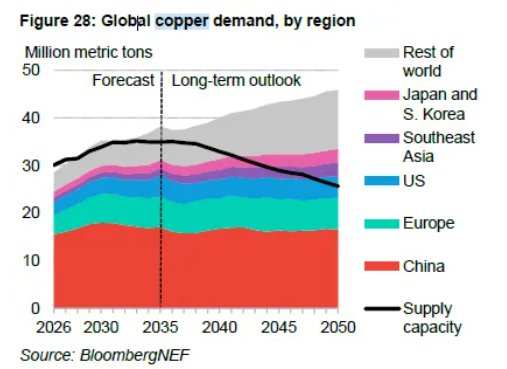
其次,銅還是電網現代化與電氣化的最大需求來源。據統計,電力領域以超過40%的佔比穩居銅消費的第一大板塊,特高壓建設、新能源併網與配電網升級共同構成持續性的需求底座。BNEF預測,與電氣化相關的銅需求將在2050年躍升至2330萬噸,較當前水平增長89%,佔總消費量的過半份額。
該機構分析師寫道:「電動交通是銅應用中增長最快的領域。電動汽車、電動卡車和電動巴士在2026至2050年間普及率將大幅攀升,而其電機、逆變器、電池包、高壓線束及充電設施均需要銅。」
此外,國防開支的結構性擴張也成爲了銅的新剛性需求領域。Melvin表示:「同樣具備剛性特徵的還有另一塊正在崛起的需求——國家安全與國防預算。」
Sprott Asset Management的管理合夥人兼ETF主管Steve Schoffstall曾指出,全球國防預算超過2.6萬億美元,北約的目標是將GDP的5%用於國防,而國防用銅預計以約7%的年增速擴張。值得注意的是,與AI需求不同,國防採購由安全議程驅動,對價格信號的敏感度處於極低區間。
這三重需求在價格高位同時存在,解釋了銅價爲何沒有在傳統週期性力量的拖累下回落。BNEF的測算也爲這一判斷提供了長期錨點:若無約3320億美元的新增礦山投資,到2050年銅市場將面臨2000萬噸的供應缺口;即便投資到位,一座新銅礦從發現到投產平均需要17年,缺口至少要到2043年才可能系統性收窄。這意味着,供給端的剛性不是一年或兩年的問題,而是一個以十年爲單位的結構性約束。
關稅懸置與庫存虹吸:一個自我強化的供應緊張機制
如果說需求結構提供了銅價的「底部支撐」,那麼美國精煉銅關稅的不確定性則充當了短期價格彈性的放大器。
據了解,美國商務部在2025年已建議自2027年1月1日起對精煉銅徵收15%的關稅,2028年進一步上調至30%。但該擬議關稅尚未有最終決定公開宣佈。「懸而未決」本身,而非任何一項已宣佈的政策,成爲了市場運行的實質性變量。
這一關稅政策之所以會影響銅價走勢,是因爲貿易商基於2027年關稅落地的預期,在窗口期關閉前將精煉銅加速運往美國。據統計,COMEX銅庫存從2025年2月的約8.4萬噸,飆升至2026年8月初的65萬噸以上,刷新COMEX有完整統計以來的百年紀錄;美國境內銅囤積總量據普遍估算已遠超100萬噸。
高盛在6月將2026年美國銅庫存累積預測從55萬噸大幅上調至90萬噸,隨後進一步指出美國以外市場的銅供應缺口已從先前預測的64萬噸擴大至約95萬噸。
庫存的地理遷移製造了一種非對稱的緊缺。總量層面,全球銅並未消失;但在可流通層面,非美市場的顯性庫存被系統性地抽薄。據分析稱,LME庫存從2026年4月約40萬噸的階段高位回落至約25萬噸,上期所銅庫存從3月底的35.91萬噸驟降至9月下旬的4.71萬噸,國內社會庫存一度觸及7.83萬噸的近年低位。
分析指出,即便近期COMEX與LME價差因近月套利窗口收窄而回落,只要2027—2028年的遞增關稅預期未被正式撤銷,貿易商提前向美國運銅的結構性激勵就始終存在。美國政府無需直接撥款建立儲備,僅憑維持關稅預期,便可將全球銅資源持續吸入本國庫存,將私人商業庫存轉化爲事實上的「準戰略儲備」。這一機制在關稅正式落地或明確取消之前,將持續爲銅價提供一種由政策不確定性本身生成的風險溢價。
「由於美國可能徵收關稅,全球很大一部分銅目前儲存在美國,而這些庫存是否會供應給市場其他部分尚不清楚,」Aberdeen Investments高級投資總監、abrdn Future Minerals Fund聯席經理Iain Pyle表示。
「與此同時,中國庫存看起來異常低,且當地溢價正在上升,」Pyle補充道。
在10月15日的一份報告中,Pyle還稱銅是供應無法跟上需求的市場「最明顯的例子」,「需要通過銅價持續走高來提供更強的激勵。」
「關稅公告前後仍存在一定回調風險,但我們認爲基本面明顯偏多,價格大幅飆升的可能性已經上升。」
AI估值回調時刻,銅的「脫鉤」邏輯
銅價分析無法迴避的當下背景,是全球AI相關股票正在經歷一輪顯著的估值收縮。
截至10月16日當週,納斯達克100指數單週下跌約5.5%,創下2025年4月以來最大單週跌幅;費城半導體指數連續八個交易日下跌,單週回撤約11.5%,直接跌入技術性回調區域。英偉達(NVDA.US)自10月6日階段高點回撤超過10%;CoreWeave(CRWV.US)單週暴跌逾25%,其2031年債券收益率一度觸及16%,五年期CDS利差突破1100個點子,市場定價隱含的違約概率顯著抬升。
拋售的驅動因素並非AI算力需求的證僞,而是融資條件的收緊與商業化節奏的重新定價:部分AI基礎設施企業依賴高息債務支撐擴張,當收入增速無法覆蓋利息支出時,信用結構的脆弱性便集中暴露。
正是在這一背景下,銅與AI股票之間出現了一條值得嚴肅對待的邏輯分岔。AI股票的估值定價的是未來現金流的貼現,對利率、融資成本和競爭格局高度敏感;而銅在AI需求鏈條中所佔據的位置,是物理建設階段的原材料投入。數據中心的GPU集群可以推遲訂單,但已經完成設計的電力接入、冷卻系統和母線槽所需的銅,具有遠爲剛性的採購時間表。
Ivanhoe Electric的Melvin強調:「科技板塊估值確實在近期出現了一定回調。但兩件事可以同時成立:資本市場的股票情緒會發生波動;與此同時,相關產業本身仍在增長,這將持續爲銅帶來增量需求,」
並且,銅的需求敘事並不以AI爲唯一支柱。電網升級與國防開支構成了與AI資本週期相關性極低的兩條獨立需求曲線。即便AI數據中心的建設節奏出現階段性放緩,電力基礎設施的更新週期與國防採購的多年合同,仍將爲銅消費提供底部支撐。
事實上,BNEF的長期展望中,數據中心被明確描述爲銅需求的「滄海一粟」,電氣化交通才是增長最快的應用場景。這意味着,將銅視爲「AI概念資產」並不準確;銅的多頭邏輯並不建立在AI估值之上,而是建立在電氣化、安全化與供應鏈區域化的更寬闊地基之上。
高盛在近日已將2026年底LME銅價目標從每噸13735美元上調至14700美元,上調幅度約7%,理由明確指向「美國與中國對銅資源的競爭日趨激烈」以及礦山供應弱於預期。
編輯/Deng