近日,中東一款關鍵原油基準價格已跌至近三個月低位,這似乎釋放了一個比油價本身更值得關注的信號:地緣風險仍在推高期貨定價,但海灣實物原油的物流韌性已實質性削弱了美伊戰事將霍爾木茲武器化的能力。
智通財經APP獲悉,近日,中東一款關鍵原油基準價格已跌至近三個月低位,這似乎釋放了一個比油價本身更值得關注的信號:地緣風險仍在推高期貨定價,但海灣實物原油的物流韌性已實質性削弱了美伊戰事將霍爾木茲武器化的能力。
指數服務商General Index的數據顯示,阿曼原油相對迪拜原油的溢價——衡量海灣現貨原油市場強弱最直接的指標——本週已回落至每桶4美元附近,爲7月下旬以來的最低水平。在衝突爆發早期,霍爾木茲海峽近乎封閉時,這一價差曾一度飆升至每桶60美元以上。
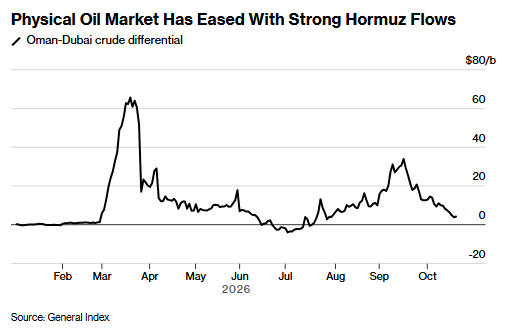
 這一價差的坍縮幅度,無疑引發了一個疑問:在美伊衝突並未停歇的背景下,海灣實物原油市場爲何率先「脫敏」?
答案可能不在緊張局勢的緩解,而在海灣產油國用物流和商業策略構築起來的一道繞行屏障。這道屏障正在系統性稀釋霍爾木茲海峽作爲能源脅迫工具的邊際效力,並將全球原油市場的定價權從「咽喉控制」手中奪回,交還給運費、貼水和份額競爭的共同作用。
溢價爲何先在實物端消失
霍爾木茲海峽承載着全球約20%的原油和液化天然氣供應,美伊封鎖或半封鎖這一水道,都足以將能源價格推升至足以迫使對手讓步的水平。衝突初期Oman-Dubai價差飆升至60美元以上,正是現貨市場對這一風險的直接反映。
然而,如今實物市場的定價信號已經給出了相反的信息。Kpler此前的臨時數據顯示,截至9月30日,中東地區原油出口的七日移動平均值達到每日1830萬桶,在9月內有14天超過了戰前水平;Vortexa的十四日移動平均則觸及每日1860萬桶,同樣回到衝突前均值附近。
殼牌首席執行官韋爾·薩萬在10月初舉行的倫敦能源情報論壇上表示,中東石油流量「已接近戰前水平的80%以上」。沙特阿美首席執行官阿明·納賽爾當時也表示,海灣產油國已將原油流量提高至接近戰前水平。
這一恢復並非美伊「放行」的結果,而是海灣產油國在運輸路徑上主動重構的產物。阿聯酋在衝突期間部署了自有船隊並額外租賃船舶,部分船隻關閉自動識別系統應答器穿越海峽,以規避追蹤和瞄準。伊拉克則在獲得伊朗對其油輪穿越霍爾木茲的許可後,由國家石油營銷組織SOMO和部分煉油商在海峽以內裝載巴士拉原油,再由穿梭油輪完成轉運。沙特則同時調度紅海延布港和波斯灣兩條出口路徑,即便9月13日東西輸油管道遭襲一度迫使延布港停運,更多原油被重新導向波斯灣方向,依然維持了總出口的回升斜率。
物流層面的適應性調整,正在將這一衝突帶來的「咽喉槓桿」轉化爲一個代價高昂但可控的摩擦成本,而非決定性的供應中斷。分析人士此前已經指出,隨着產油國增產、替代路線到位以及航運模式轉變,美伊將霍爾木茲武器化的能力正在穩步減弱;這場衝突升級雖仍足以觸發短期價格震盪,但將海峽作爲談判籌碼的結構性效力正趨於衰減。
Sparta Commodities SA石油分析師June Goh表示,由於多批貨物可在相對較短的通知期內交付,「海灣原油市場一直承壓」。
實物與期貨的裂口
如果僅看Oman-Dubai價差,結論似乎是「中東供應已經正常化」。但布倫特期貨的走勢講述的是另一個版本的敘事。
布倫特在觸及每桶約112美元的五個月高點後,仍維持在令實物交易員感到不安的高位區間。高盛的定價模型顯示,9月布倫特期限價差中隱含的平均地緣風險溢價達到每桶22美元,爲有記錄以來第二高的月度水平,僅次於今年4月,甚至超過了2022年俄烏衝突爆發時期的峰值。
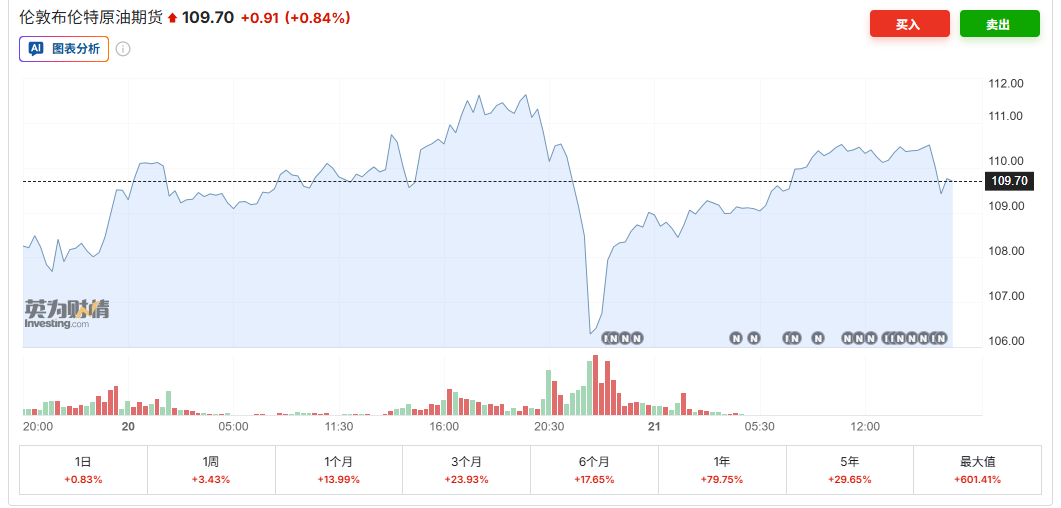
實物走弱與期貨走強之間的裂口,並不是市場「失靈」,而是在當下,有兩種定價邏輯在平行運行。實物市場交易的是當下正在被裝船的桶:海灣出口恢復、多船貨在相對短的通知期內即可獲得、伊拉克以深度折價爭奪買家,這些因素共同壓制了現貨升水和基準價差。
期貨市場交易的則是對未來可能更緊的供需平衡的擔憂。國際能源署(IEA)報告顯示,全球可觀測石油庫存自2026年2月底以來累計減少約5.07億桶,戰前積累的緩衝被大幅消耗,經合組織國家的應急庫存厚度已顯著削薄。Breakwave Advisors在10月20日的報告中維持了對近期油價高企的判斷,並將「地緣政治不確定性的持續存在」列爲核心支撐之一。
尤爲關鍵的是,運費和保險成本已經內化爲實物定價中一個不可忽視的因素。根據高盛的估算,全球原油平均運費已升至每桶約30美元,一年前僅約4美元;中東航線的運費更高達每桶約35美元。歐佩克+部長們在10月12日的會議上警告,航運和保險成本現已超過商品價值的三分之一。
這一成本衝擊在品級價差中留下了清晰的痕跡:在富查伊拉(海峽以外)裝載的穆爾班原油,相對在波斯灣內裝載的巴士拉原油的升水,已從2月的每桶約2美元飆升至每桶約43美元。高盛對此的解讀是,價差的分化反映的是市場通過品級結構對運輸與地緣風險進行重新定價,而非單純的供應中斷定價。
換言之,霍爾木茲的風險並未消失,它只是被重新分配了——從「有沒有油」的問題,變成了「油以什麼成本、從哪條路徑、以何種品級結構抵達煉廠」的問題。實物基準價差回落,掩蓋的是到岸成本的結構性抬升和全球可及供應在物流維度上的收窄。
獨立原油交易策略師Matias Togni表示,雖然中東原油現貨價格體現出供應端狀況好轉,但原油期貨市場的定價邏輯,主要仍在擔憂遠期供應可能收緊。
誰在爲「韌性」買單
海灣出口的恢復並非整齊劃一的產油國團結敘事,其內部包含着激烈的商業競爭,而競爭的代價正以折價和市場份額轉移的形式被重新分配。
伊拉克是這一動態中最極致的案例。SOMO向10月裝船的巴士拉重質原油買家提供的折價擴大至每桶37美元,較8月和9月不足30美元的水平進一步加深;巴士拉中質原油的折價爲每桶34.50美元。以絕對金額計,這意味着伊拉克每售出一桶巴士拉重質原油,較區域基準少收入近四十美元。
此外,即便在這樣的折價之後,運費的侵蝕仍然巨大:10月自海灣至東亞的現貨運費約在每桶25至30美元區間,戰爭險保費已從船體價值的1%-3%攀升至7.5%-10%,一艘VLCC往返霍爾木茲的成本可能高達約2000萬美元。伊拉克的「出口恢復」因此在很大程度上是一場以利潤率爲代價的量增,其財政回報遠低於桶數所暗示的水平。
阿聯酋走的是另一條路徑。IEA數據顯示,阿聯酋6月原油產量觸及每日410萬桶的歷史紀錄,超過了2020年沙特-俄羅斯短暫價格戰期間創下的前高。這一躍升與阿布扎比在4月底退出歐佩克直接相關,使其得以擺脫產量約束,同時憑藉自有船隊和關閉應答器的暗航操作維持波斯灣出口。沙特9月產量則環比增加約74.4萬桶/日,歐佩拉整體產量連續第四個月增長至每日2509.7萬桶。沙特阿美進一步將11月銷往亞洲的阿拉伯輕質原油官方售價下調至較迪拜/阿曼基準每桶貼水5美元,較10月的貼水2美元明顯擴大,降至2020年以來最低水平之一。
這些動作共同指向一個被戰爭加速的結構性轉變:海灣產油國正在用價格和物流能力重新劃分亞洲煉廠的採購版圖。包括Xavier Tang在內的分析人士表示,中東供應的回升將有助於緩解石油市場的緊張,尤其是對亞洲煉廠而言。但從產油國財政的視角看,這種「緩解」的另一面,是伊拉克和阿聯酋等國以戰爭期間的收入損失爲代價,換取危機後的客戶關係存續和市場份額位置。
韌性敘事下的脆弱內核
然而,將Oman-Dubai價差的坍縮簡單讀作「風險已過」,是一種危險的誤讀。海灣實物市場的韌性建立在效率極低的物流架構之上,而這一架構對任何進一步的擾動都高度敏感。
船對船轉運是當前出口鏈中最明顯的瓶頸。由於更多原油需要由較小油輪穿越海峽後在阿曼附近完成轉運,再裝載至超大型油輪運往亞洲,阿曼灣的船對船轉運能力一度接近極限,單次轉運所需時間已從過去的五至七天延長至接近十天。9月底,一艘從中東向亞洲運輸原油的超大型油輪日租金曾升至約127萬美元的紀錄水平。
這意味着,當前的出口流是在運力週轉效率被大幅壓縮的條件下實現的。任何一次成功的、針對轉運節點或管道的升級打擊,都可能在不「關閉」霍爾木茲的情況下,通過癱瘓轉運鏈條而製造出等效的供應衝擊。
庫存緩衝的薄弱則構成了第二重脆弱性。全球庫存自戰爭開始以來減少約5.07億桶,七國集團雖已宣佈計劃釋放最多1億桶原油和柴油緊急儲備,但相對於被消耗的緩衝規模,這一釋放量在邊際上提供的安全感有限。
殼牌首席執行官薩萬稱:「我們可能已經減輕了這場危機最嚴重的影響」,但霍爾木茲流量「仍未恢復正常」,且需求下降和其他地區增產這些緩衝因素「難以無限期抵消戰爭造成的供應和運輸擾動」。
更根本的約束在於,伊朗的「能源武器化」能力雖然在結構性意義上被削弱,但並未消失。航運情報機構Marisks的情報評估指出,近期的一系列航運事件未必是對特定商船的有意個別瞄準,而更可能反映伊朗部隊向預先劃定的「交戰區」發射導彈、武器自動鎖定區域內可探測雷達信號的行爲模式。這意味着,即便伊朗的戰略脅迫效果在下降,其製造不可預測的局部物理中斷的能力仍然完整。英國海上貿易行動辦公室自10月2日以來記錄到霍爾木茲海峽或亞丁灣每天至少一起襲擊事件,這一頻率本身就構成了對運費和保險定價的持續支撐。
海灣產油國已經證明,它們能夠在伊朗的騷擾下維持相當規模的出口。但實物價差同時也是一種有條件的樂觀——它以當前的轉運效率、當前的運力可用性和當前的庫存水位爲隱含前提。一旦其中任何一個變量發生非線性變化,Oman-Dubai價差所隱含的「正常化」敘事將以同樣的速度逆轉。