作者:Zach Pandl,Grayscale研究主管;編譯:Shaw,金色財經
比特幣屬於數字商品,同時也是法幣的去中心化替代標的。它常被稱作「數字黃金」,在我們看來,也應當按照這一邏輯進行估值。
但其餘多數加密資產可以基於現金流開展估值(參看金色財經此前文章「抄底指南:從敘事到現金流 」)。在Grayscale看來,嚴謹的基本面估值方法,將在數字資產投資的下一階段起到決定性作用。
 鏈上應用通常具備清晰可識別的商業模式,通過交易、借貸以及其他金融活動產生手續費收入。在支付供給端成本之後,剩餘收益可以量化,並在不同協議之間橫向對比。和傳統企業十分相似,這些基本面指標構成了數字資產估值的基礎。
加密協議擁有多種向代幣持有者返還價值的機制:回購可以減少流通供給,代幣銷燬永久縮減總供給,質押分紅則直接對代幣持有人進行獎勵。
與此同時,新增代幣發行與代幣解鎖會通過股權稀釋效應抵消上述收益。因此,理解資本回報與代幣供給之間的關係,對於評估每一枚代幣所能捕獲的經濟價值至關重要。
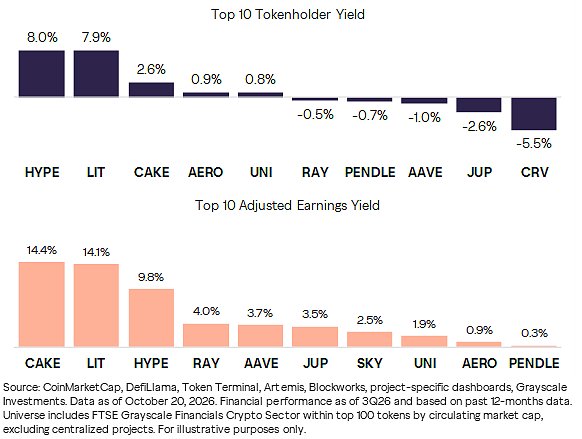
灰度研究通過代幣持有者收益率(Tokenholder Yield )、調整後收入收益率(Adjusted Earnings Yield )兩個指標評估代幣持有者經濟收益。
代幣持有者收益率反映了扣除供應通脹後的代幣持有者收益分配情況。代幣持有者收益 = (質押獎勵 + 回購 - 發行量) ÷ 流通市值。
調整後收入收益率則衡量了協議收入相對於市值的比例,並已根據通脹進行了調整。調整後收入收益率 = (總收益 ÷ 流通市值) − 流通供應量 通貨膨脹率。
兩項指標結合,可以更完整地展現鏈上協議創造經濟價值的方式,以及最終能留存給代幣持有者的價值規模。
核心結論:加密資產估值不必單純依靠敘事。鏈上應用通過盈利與資本回報創造可量化的經濟價值,爲投資者提供基本面估值的底層依據。
圖表 1:不同協議的代幣持有者收益率與調整後收入收益率差異顯著