11 月的美股市場看點密集:月初密集發佈的就業與通脹數據將爲聯儲局12月利率路徑定調,月中聯儲局 "生產力與就業工作組"AI 聽證會與 10 月貨幣政策會議紀要相繼落地,而中期選舉結果則可能重塑市場對未來財政與監管政策的預期。產業端,蘋果、AMD、英偉達等科技巨頭業績集中披露,英偉達首爾 AI Day、台積電 10 月營收報告,以及 Anthropic 啓動 IPO 等事件同樣值得跟蹤,機構三季度 13F 持倉也將在月中揭開面紗。
爲了幫助牛友們更好地把握市場主線與投資機會,牛牛爲大家精心梳理了11月份不可不知的美股財經大事。
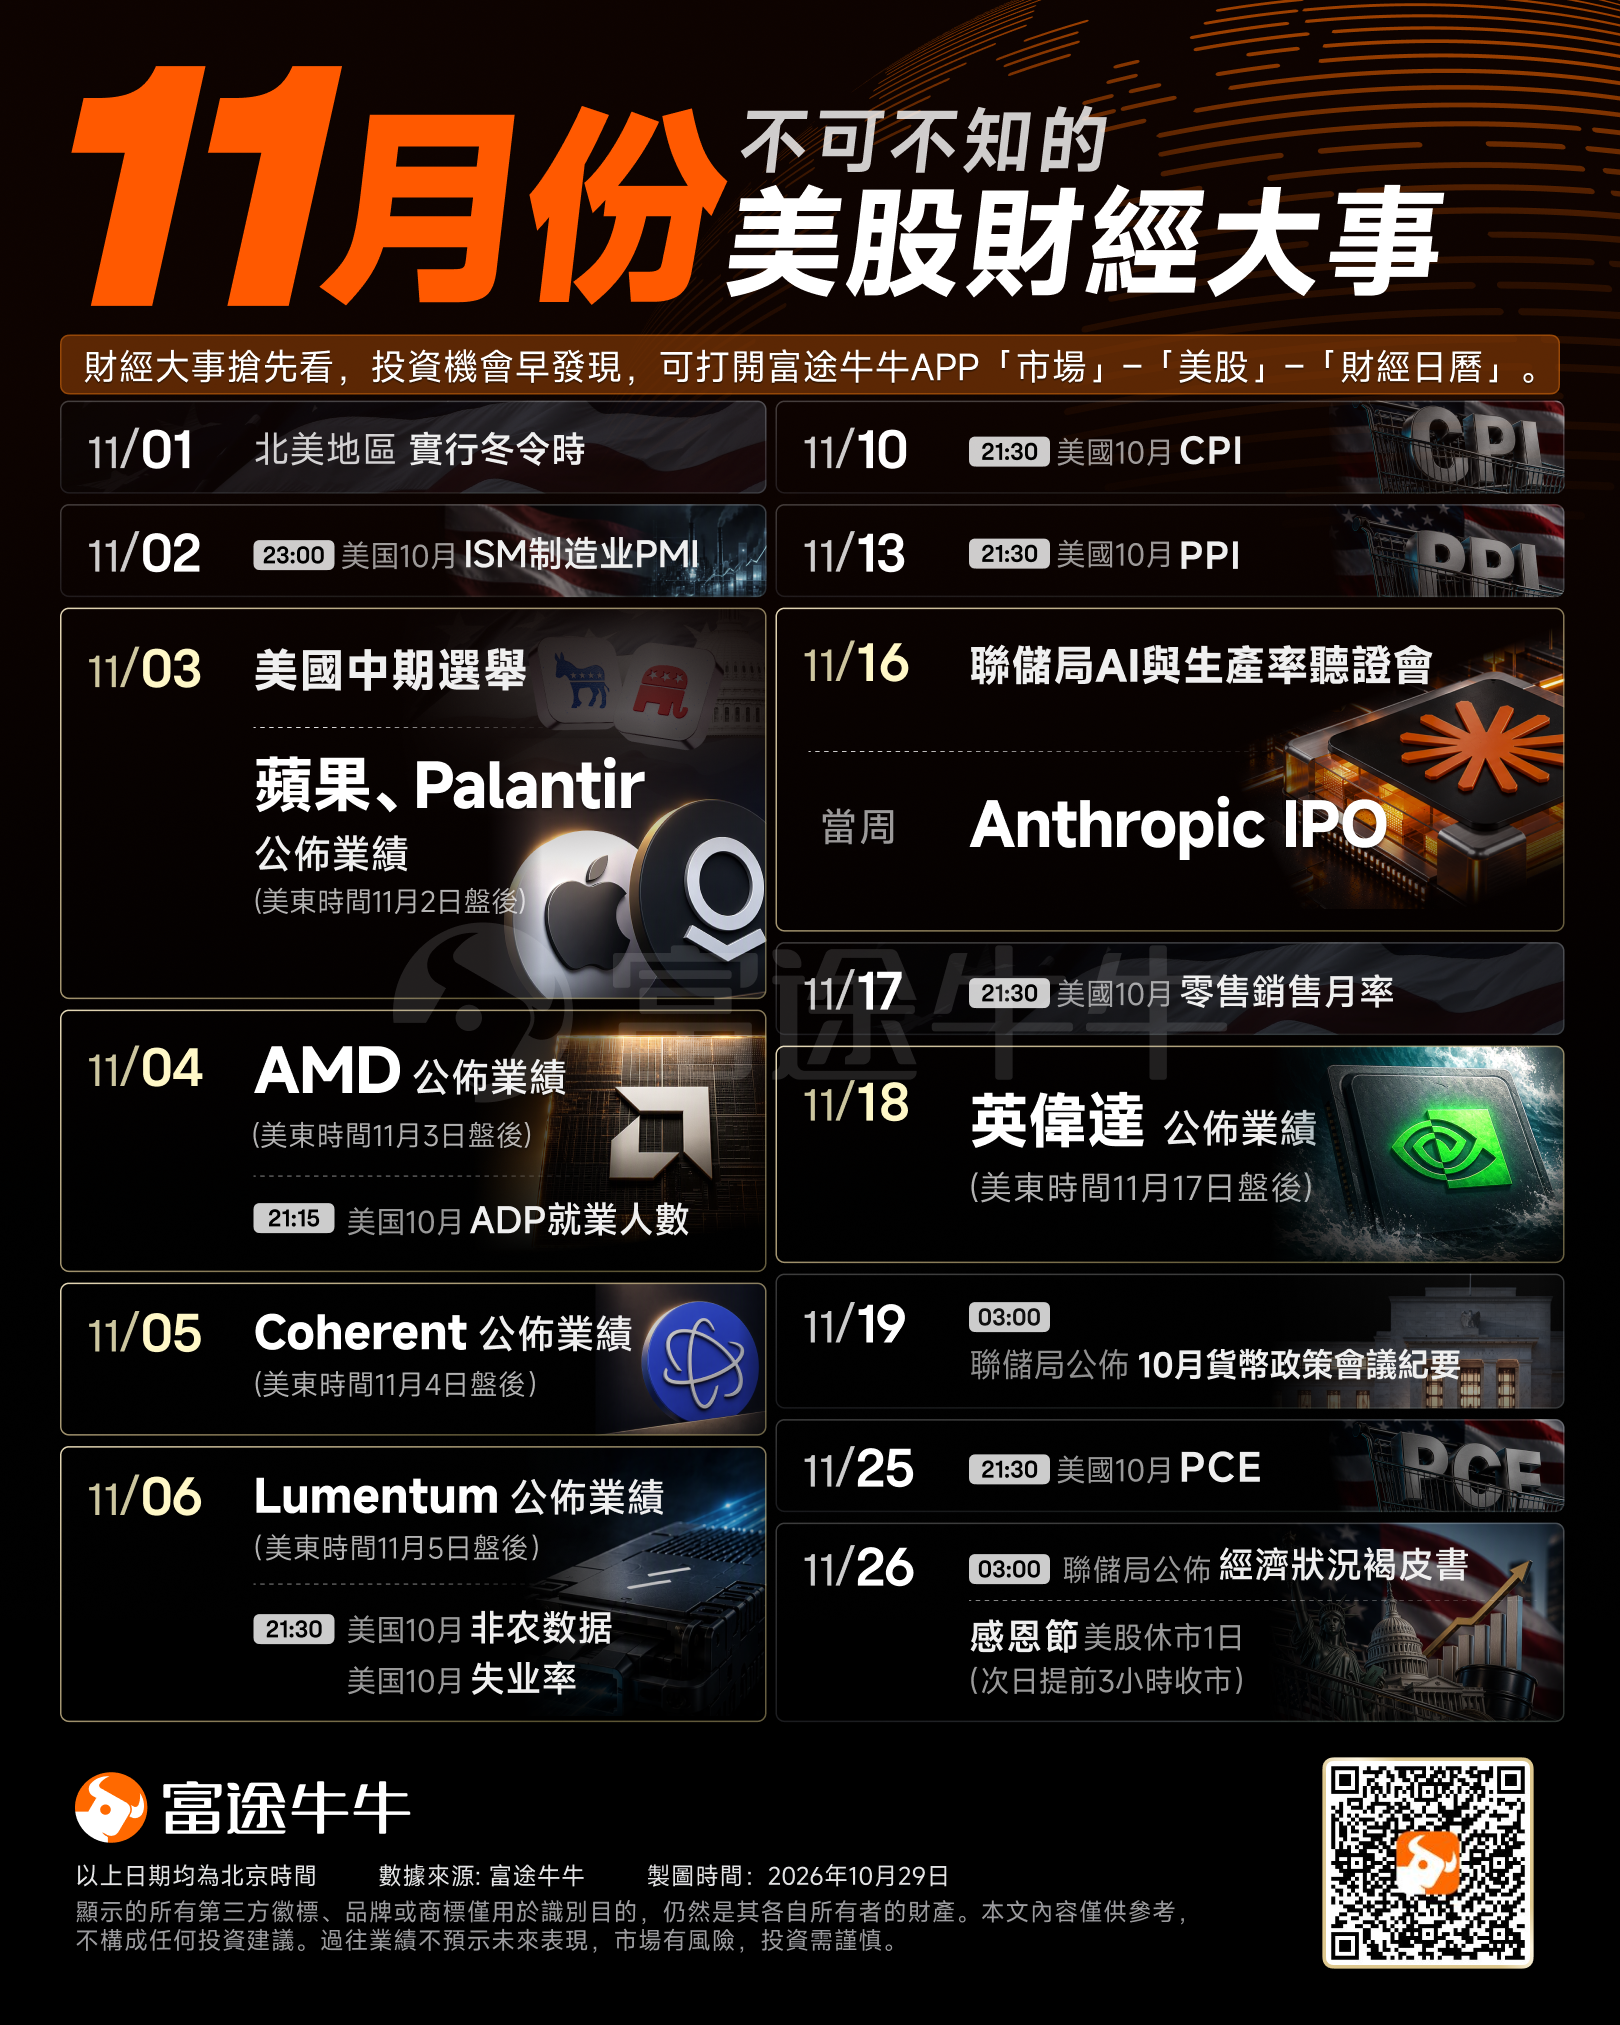
11月1日起,北美地區將開始實行冬令時,美國金融市場交易時間和經濟數據公佈時間將較夏令時延後1小時。
 11月3日,美國將舉行國會中期選舉。
本次選舉將決定未來兩年美國國會兩院的控制權,也是財政擴張、關稅政策、能源政策、國防開支、芯片出口限制及AI監管方向的重要變量。
當前博彩市場隱含基準情景偏向「民主黨奪回衆議院、共和黨守參議院」的分裂國會,預測市場定價衆議院易手概率超九成。
分析指出,如果民主黨取得衆議院控制權,甚至進一步贏得參議院,對市場的影響將有以下三方面:一是美伊衝突,如果民主黨獲勝,無論是控制衆議院還是橫掃兩院,將增強對特朗普的約束,有助於避免衝突大幅升級;二是財政政策,進一步擴張空間受限,債務上限將成爲新焦點;三是AI監管,聯邦層面很難出台AI暫停令,監管風險主要在州與地方政府層面,對行業整體約束有限。整體看,選舉落地後,前期各種博弈將告一段落,政策不確定性可能下降,對市場而言或是一次風險出清的契機。
11月9日至10日,英偉達首爾AI Day將在首爾COEX舉行。
活動首日聚焦物理AI與智能體AI,涉及三星電子、SK海力士、先進封裝、HBM、網絡、機器人和韓國雲生態。市場關注點不只在產品展示,同時在於英偉達是否釋放亞洲AI基礎設施需求的新信號:合作方是否出現訂單或交付承諾、技術路線圖是否改變HBM和網絡需求、物理AI合作是否從demo進入量產。
11月10日13:30, 台積電例行公佈10月營收報告。
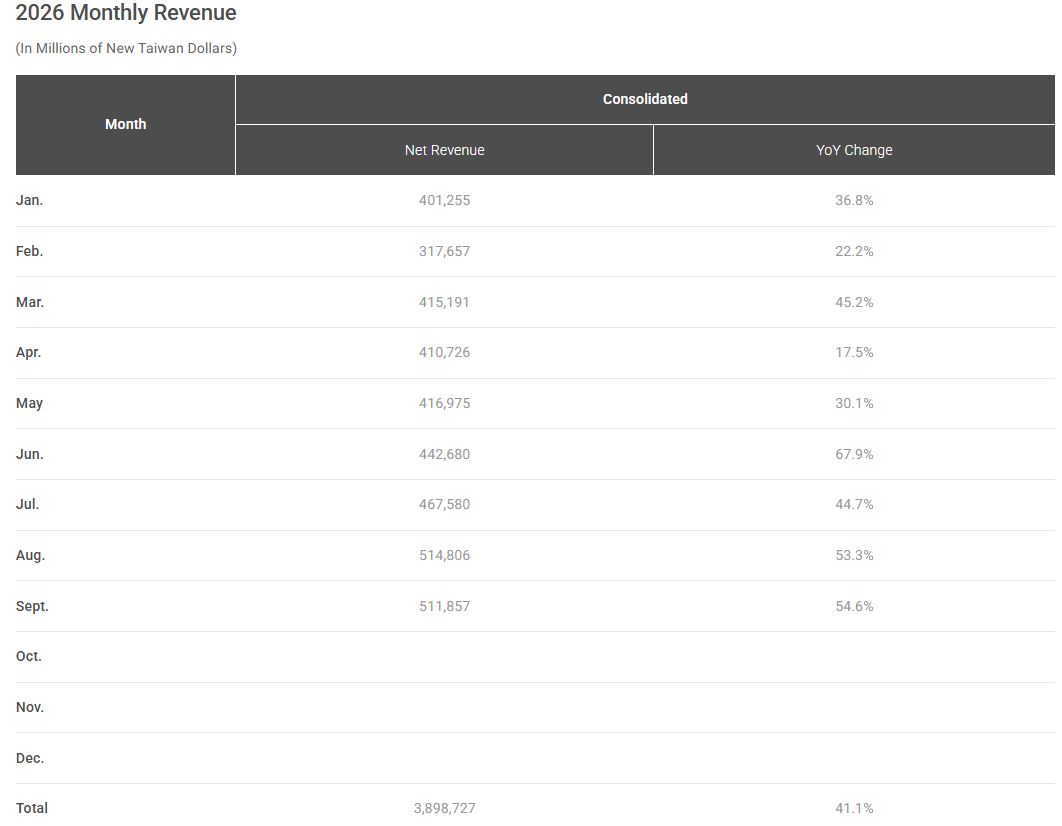
$台積電 (TSM.US)$ 9月合併營收約爲新臺幣5118.57億元,同比實現了54.6%的大幅增長,環比出現了0.6%的微幅回落。拉長週期來看,台積電前三個季度的整體營收表現依舊亮眼,累計營收達到新臺幣38987.27億元,較去年同期實現了41.1%的增幅。
美東時間11月11日(週三),因美國退伍軍人節 (Veterans Day),美債現貨市場按 SIFMA 建議全天休市,美股照常交易。
美東時間11月16日,聯儲局「生產力與就業工作組」舉行實地聽證會,沃什將出席。
聯儲局「生產力與就業工作組」將在舊金山灣區圍繞AI對生產率、就業、金融穩定與貨幣政策框架的影響做實地聽證。
聯儲局主席沃什表示,他計劃出席並聽取社會各界人士對技術、生產率及其對貨幣政策影響等問題的看法。他表示此次會議將探討人工智能驅動的生產率提升在短期、中期和長期內對經濟產生的影響。
沃什說:「這究竟會帶來一場生產率奇蹟,還是這一過程會緩慢發生?我本人非常希望進一步完善自己對這個問題的看法。」他補充道:「這究竟會讓我們在未來幾年實現物價穩定變得更加困難,還是更加容易?這對就業會產生什麼影響?不僅包括中長期影響,也包括短期影響。因此,我們將在11月16日主要通過公開方式對此展開探討。」
市場關注點不在短期利率信號,而在聯儲局是否把「AI生產率紅利」納入通脹下行假設——若沃什及工作組認可AI中長期壓低單位勞動成本,則加息路徑有退讓空間,美債長端定價更軟;若強調集中化算力投資、模型風險、自動化衝擊就業或金融機構使用AI的風險管理,可能強化對AI泡沫、信貸週期和監管趨嚴的討論。
美東時間11月16日,第三季度13F持倉披露的截止日。
13F爲SEC要求管理規模超1億美元機構按季披露的美股多頭持倉快照,不含空頭、現金及海外資產。儘管存在約45天的時滯,它仍是觀察 "聰明錢" 行爲模式的稀缺樣本。本輪13F反映的是機構截至9月30日的持倉。在三季度AI交易大幅受挫的背景下,該數據將成爲觀察機構風險偏好、資金流向的重要窗口,伯克希爾等頭部機構的倉位調整尤爲市場關注。
11月16日當週,Anthropic計劃啓動IPO並尋求登陸納斯達克,擬用代碼「ANT」交易。
$Anthropic (ANT.US)$ 公開的S-1文件顯示:2026上半年營收162.86億美元、同比增約13倍,調整後經營利潤轉正;但淨虧損807億美元(含超700億非現金公允價值變動),未來還揹着數千億剛性算力採購義務。機構視其爲「AI估值壓力測試」而非盈利故事——上市定價相當於在回答一個問題:大模型收入增速能否跑贏算力資本開支曲線。若發行定價強勁,或將提振AI軟件、雲基礎設施及算力產業鏈風險偏好;若認購低於預期,則可能對高估值AI概念形成階段性估值壓制。
11月18日至19日,APEC第三十三次領導人非正式會議將在深圳舉辦,工商領導人峰會於11月17–18日同期召開,本屆以「建設亞太共同體,促進共同繁榮」爲主題,錨定開放、創新、合作三大方向。市場重點關注中美及主要經濟體晤釋放的關稅、出口管制、宏觀政策協調信號。
11月19日03:00,聯儲局將公佈10月貨幣政策會議紀要。
北京時間11月26日03:00,聯儲局將公佈經濟狀況褐皮書。
美東時間11月26日(週四),美股因感恩節全天休市,次日提前3小時收市,即美東時間13:00收盤(對應北京時間28日02:00)。
業績期將進入深水區
蘋果與Palantir在月初率先揭幕,AMD、Circle、光通信股Coherent與lumentum將依次交卷,英偉達則留到月中作爲壓軸大戲,
11月3日(美東時間11月2日盤後) $蘋果 (AAPL.US)$、$Palantir (PLTR.US)$ 將公佈業績。
11月4日(美東時間11月3日盤後) $美國超微公司 (AMD.US)$ 將公佈業績。
11月4日美股盤前時段, $Circle (CRCL.US)$ 將公佈業績。
11月5日(美東時間11月4日盤後) $Coherent (COHR.US)$ 將公佈業績。
11月6日(美東時間11月5日盤後) $Lumentum (LITE.US)$ 將公佈業績。
11月10日(美東時間11月9日盤後), $Rocket Lab (RKLB.US)$ 將公佈業績。
11月18日(美東時間11月17日盤後), $英偉達 (NVDA.US)$ 將公佈業績。
注:英偉達官方公告將於11月17日公佈2027財年Q3業績,結合英偉達通常在美東時間盤後發佈業績的慣例,市場預計Q3業績將於11月17日盤後發佈。
經濟數據輪番登場,爲12月FOMC政策走向定調
最後,11月的非農、失業率、CPI、PPI、PCE等多項經濟數據將在月內陸續出爐,爲聯儲局12月FOMC政策走向提供關鍵錨點。
11月4日(週三)晚21:15公佈10月「小非農」ADP就業人數;
11月6日(週五)晚21:30公佈10月非農就業數據及失業率;
11月10日(週二)晚21:30公佈10月CPI數據;
11月13日(週五)晚21:30公佈10月PPI數據;
11月17日(週二)晚21:30公佈10月零售銷售月率;
11月25日(週三)晚21:30公佈10月PCE數據。
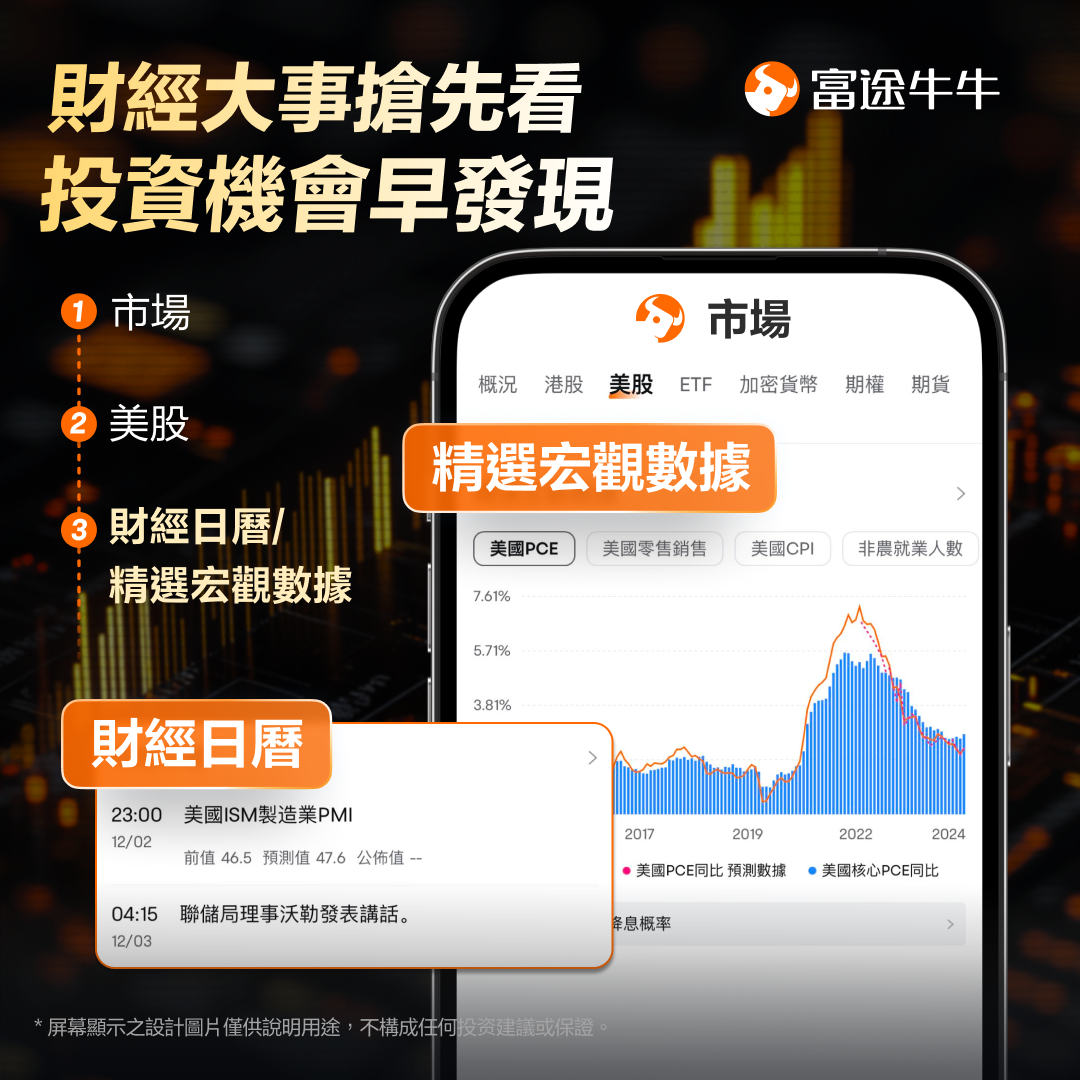
 財經大事搶先看,投資機會早發現!打開富途牛牛>市場>美股>財經日曆/精選宏觀數據,搶佔投資先機!
編輯/joryn