$谷歌-C (GOOG.US)$、$微軟 (MSFT.US)$、$亞馬遜 (AMZN.US)$三家公司均預計將公佈強勁的季度業績,營收增速料均達兩位數。然而,投資者真正盯緊的,是資本開支規模與自由現金流的走向。若自由現金流預期再度下調,將加劇市場對AI支出可持續性的擔憂並向雲計算板塊蔓延;若獲正向修正,則市場將視其爲支出週期最艱難階段已過。
本週,Alphabet、微軟、亞馬遜三大科技巨頭將集中發佈業績。在AI資本開支引發市場高度警惕的當下,強勁的營收增長或許不再足以安撫投資者——真正左右市場情緒的,是這些公司在AI上燒了多少錢、又何時能燒出回報。
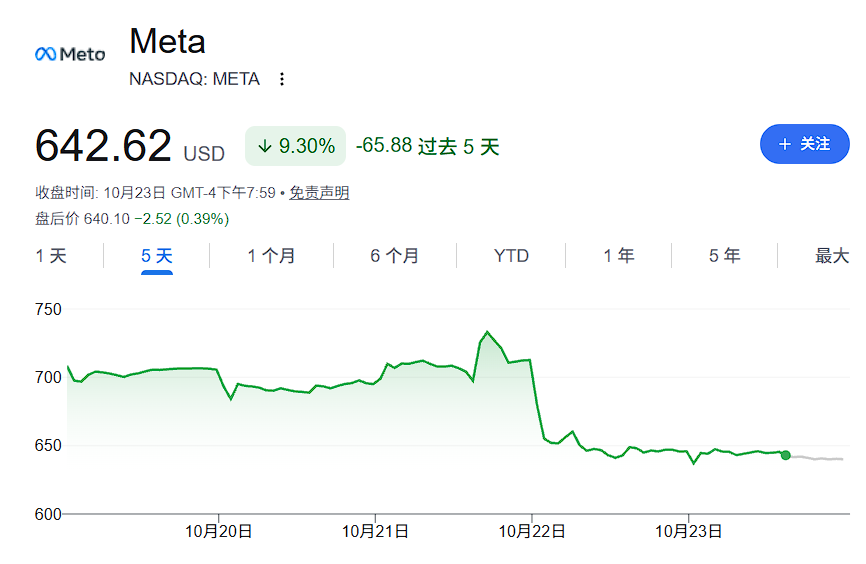
據彭博10月25日報道,上述三家公司均預計將錄得兩位數的季度營收增長,合計市值逾10萬億美元。然而, $Meta Platforms (META.US)$ 上週業績引發的市場劇烈反應已爲本週定下基調——Meta宣佈未來資本開支計劃上調1250億美元至8250億美元后,自由現金流歷史上首次轉負爲負21.2億美元(去年同期爲正106億美元)。股價次日重挫6.1%,創7月以來最大單日跌幅,五年期信用違約互換價格亦隨之跳升至歷史新高。
 市場情緒本已脆弱。布倫特原油價格飆升至4月以來最高位,$美國10年期國債收益率 (US10Y.BD)$時隔一個月重新跌破5%,疊加伊朗戰事持續及下週美國中期選舉臨近,宏觀背景險象環生。在此背景下,AI資本開支的每一個數字,都可能成爲壓垮市場的最後一根稻草。
三巨頭業績:增長預期強勁,但自由現金流才是關鍵
Alphabet、微軟、亞馬遜三家公司均預計將公佈強勁的季度業績,營收增速料均達兩位數。然而,投資者真正盯緊的,是資本開支規模與自由現金流的走向。
大規模AI投入已將多家科技巨頭從"現金奶牛"轉變爲自由現金流爲負的企業,這一轉變令市場高度敏感。BNY的Shea指出,
「如果我們再次面臨不得不下調自由現金流預期的局面,將加劇市場對AI支出持續性及對增量資本依賴的擔憂,並向新雲計算公司及市場其他板塊傳導。但如果自由現金流預期能夠獲得正向修正,市場將鬆一口氣,認爲負向修正已觸底,最艱難的支出週期階段已經過去。」
Bokeh Capital Partners首席投資官Kim Forrest則直言,「新雲計算建設的『四騎士』(Meta、微軟、谷歌、亞馬遜)目前看來毫無悔意,他們將繼續推進支出計劃,這可能正在令投資者感到不安。」
Meta業績敲響警鐘:資本開支成市場「雷區」
Meta上週業績的戲劇性走勢,已清晰揭示出當前市場的神經所在。
業績發佈後,Meta股價盤後一度大漲,業績數據顯示出積極趨勢。但隨着市場消化其大幅上調資本開支計劃的消息,情緒急轉直下。股價次日收跌6.1%,爲7月以來最差單日表現,五年期信用違約互換價格亦升至新高——市場擔憂,如此規模的支出意味着公司將不得不大舉發債融資。
“投資者現在對更高的資本開支『絕對沒有耐心』,”Gabelli Funds投資組合經理John BELTON表示。「股市可以暫時視而不見,但最終這會產生衝擊,或者至少讓市場變得更加脆弱。」
BNY Wealth高級股票分析師Kevin Shea則指出,"這是一個相當關鍵的業績期。市場正在對大盤成長股打折扣,因爲市場越來越不確定這種增長是否可持續。"
值得關注的是,Meta業績風波並非孤立事件,近期一系列信號正在共同動搖市場對AI投資回報的信心。
其一,債務融資風險浮出水面。雲計算服務商$CoreWeave (CRWV.US)$的表態,令市場對AI基礎設施建設依賴債務融資的程度深感憂慮,而持續攀升的利率進一步放大了這一風險。市場研究機構加特納估計,若AI營收無法證明支出的合理性,到2030年逾3.5萬億美元的AI基礎設施投資可能面臨減值風險。
其二,AI營收增速出現放緩跡象。預計下月上市的主要AI實驗室Anthropic向潛在投資者披露,其第三季度營收同比增長約45%,增速較第二季度有所放緩,令整體敘事蒙上陰影。
"這是一個艱難的組合——宏觀環境嚴峻、AI營收增速放緩、AI資本開支卻在加速,"Gabelli的Belton說。
Argent Capital Management投資組合經理Jed Ellerbroek表示,「我們現在正處於極度避險模式。投資者正在逃離數據中心資本開支相關股票,逃離科技和數據中心板塊。」
估值已現折價,但市場期待「超預期」
儘管憂慮情緒瀰漫,仍有部分華爾街人士認爲大盤科技股是當前市場中相對確定的押注——今年以來的回調已令估值明顯下移。
彭博數據顯示,“Mag 7”指數今年以來僅上漲6.5%,遠低於標普500指數11%的漲幅和納斯達克100指數15%的漲幅,七隻成分股中僅 $蘋果 (AAPL.US)$ 和 $英偉達 (NVDA.US)$ 跑贏大盤。剔除科技巨頭後的標普500版本今年已上漲12%。
從估值角度看,“Mag 7指數當前市盈率不足24倍預期盈利,低於約29倍的10年均值,也低於一年前的33倍。微軟和Alphabet均以低於各自長期均值的估值交易,亞馬遜市盈率更已跌至20倍以下,接近2008年以來最低水平。
與此同時,盈利增長前景依然強勁。據彭博數據,「Mag 7」今年盈利預計增長約34%,高於標普500整體29%的增速;2027年盈利預計增長27%,這一共識預期在近幾周大幅上調——兩個月前,分析師的預測還不足19%。
然而,低估值與高增長預期並存,也意味着市場對業績的容錯空間極爲有限。Pivotal Advisors首席執行官Tiffany McGhee表示:
「門檻被設得越來越高,所以當這些公司達到預期時,市場幾乎感到失望。他們希望看到的是大幅超越。」
編輯/Deng