華爾街策略師警告稱,人工智能雲計算提供商的股價下跌將蔓延至科技行業的其他領域,有可能將美國股市拖至 6 月份的低點。
智通財經APP獲悉,華爾街策略師正在警告:AI雲計算服務商股價的下跌,會溢出到科技交易的其他角落,並有可能把美國股市一路拖回6月的低點。
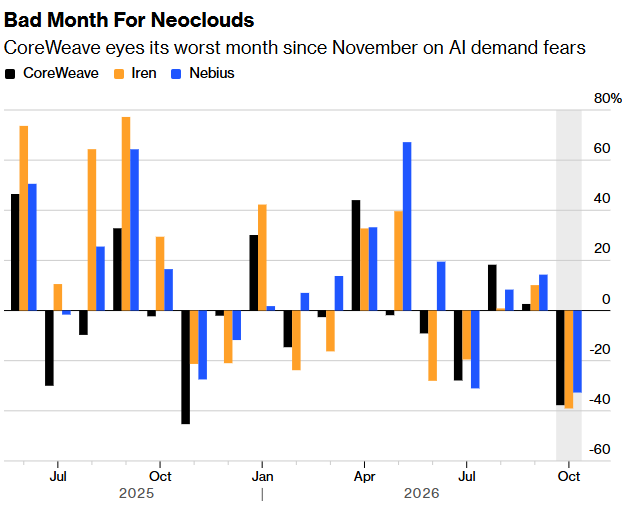
處在風暴中心的是$CoreWeave (CRWV.US)$。本月其債券跌至困境水平之後,這家公司自10月6日——主要美股指數創下歷史新高的那一天——以來股價已下挫41%。同期其他「新雲」(neocloud,即向構建和運行AI模型的公司出租算力的企業)同樣錄得兩位數跌幅:$IREN Ltd (IREN.US)$跌40%,$NEBIUS (NBIS.US)$ 跌36%。
 先響的是債券,不是股票
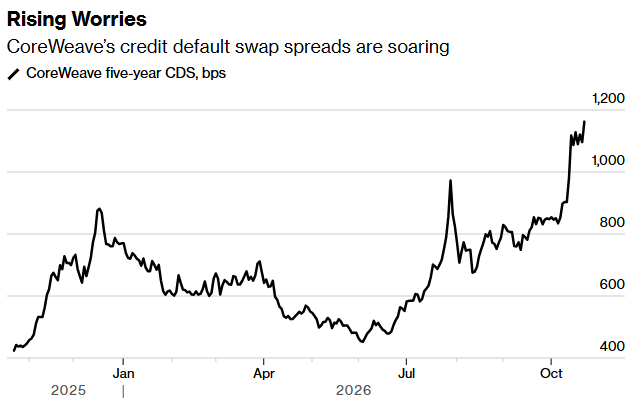
真正先出問題的是債。10月14日,CoreWeave一筆2032年到期、票面利率9.625%的債券,二級市場收益率一度觸及15%;風險投資家Chamath Palihapitiya把這張收益率圖發到社交平台,馬斯克只回了一個詞:「Yikes」(嚇人)。同期,CoreWeave五年期信用違約互換(CDS)利差突破1000個點子——作爲對照,軟銀集團約424個點子,甲骨文約288個點子;五年期CDS隱含的違約概率升至約六成。
數字背後是這門生意的形狀:CoreWeave大量採購GPU、建設數據中心,再按小時把算力租給AI公司,擴張幾乎完全靠舉債。其總債務從一年前的約150億美元升至6月末的約520億美元;二季度利息支出6.40億美元,上年同期爲2.67億美元;當季營收翻倍以上至25.8億美元,但仍淨虧損6.26億美元。有分析師算得很直白:如果公司以9%的成本借錢,而這些投資能拿到的最好回報率只有5%,那麼每擴張一步都在毀滅企業價值。
華爾街給它起了個名字——AI交易的「礦井裏的金絲雀」。原因不在體量,而在它是AI資本開支鏈條上少數有高頻公開信用報價的樣本:債券爲現金流定價,股票爲敘事定價,所以警報總是先從債市發出。
被擰緊的不只是二級市場這個閥門。10月中旬,韓國AI算力供應商Elice在首爾上市首日暴跌32%;澳大利亞的Firmus Grid放棄了公開上市計劃;英國的Nscale則在自己的IPO目標估值上遭遇阻力。CoreWeave首席執行官Mike Intrator在一份內部備忘錄中也承認,「圍繞競爭對手IPO與債務融資的疲軟和延遲」正在滲透進CoreWeave的敘事,同時稱市場的表現「不理性」。
從「微觀」到「宏觀」
投資者的擔憂不止於已經借了多少,還包括業績期之後還要再借多少。上週,部分AI支出大戶科技公司的信用風險指標被推至新高。
10月22日那個難熬的週四,納斯達克100指數跌近3%,標普500指數錄得7月末以來最差單日表現,費城半導體指數單日重挫6.72%。在此之前,費半已經連跌8個交易日,爲2008年金融危機以來最長連跌。
「它現在正從一個微觀事件,轉變爲一個宏觀事件。」Reynolds Strategy LLC首席市場策略師Brian Reynolds在談到新雲股的拋售時說,「換句話說,它不只是衝擊新雲,而是衝擊整個信用市場,然後是股票市場。」
Reynolds預計還會有進一步拋售,可能把標普500打回6月初的低點——這意味着較該指數上週五收盤再跌4.7%。按標普500指數10月23日收於7,623.68點、6月10日低點7,265.99點計算,這一跌幅約爲4.7%,與他的測算吻合。他還指出,標普500已在週四跌破50日移動均線,可能一路跌回6月低點,而那正是他願意出手的位置。「近期幾周我要保持防禦,」Reynolds說,「我真的很想在7,200點那個低位買入。」
融資成本如何傳導到芯片?
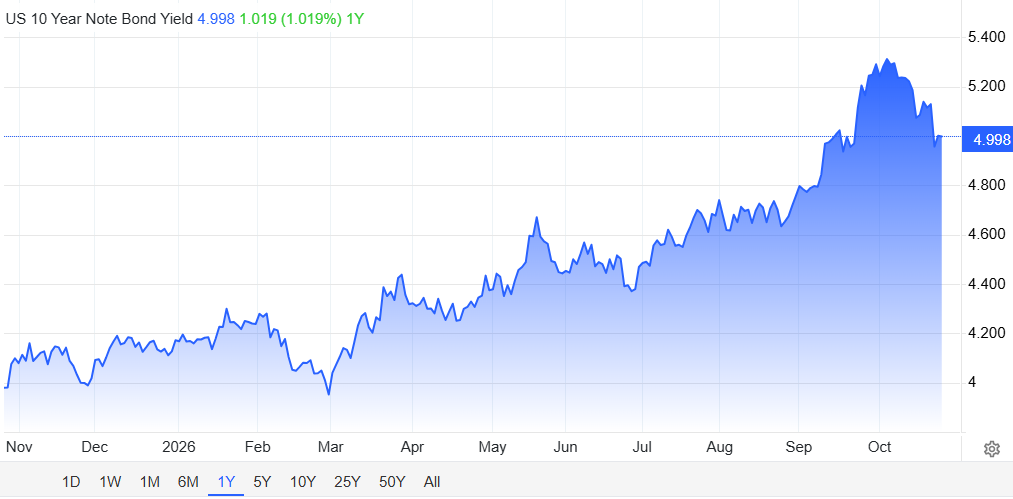
新雲公司高度依賴發債來支撐支出。而隨着美債收益率上行、通脹依舊頑固,融資成本正在抬升。
富國銀行投資研究所全球固定收益策略聯席主管Luis Alvarado說得更爲直白:今年前九個月經歷的那一輪寬鬆融資浪潮正在開始消退,「現在每一筆新增資金,尤其是邊際新增資金,都會受到更加嚴格的審視」,投資者會仔細評估發行人究竟願意提供多少額外的收益補償。
CoreWeave也在找更便宜的錢——據報道,公司正爭取讓更多以芯片爲抵押的債務獲得投資級評級,以便動用保險機構的資金池;聯合創始人Brannin McBee稱保險端的資金「是無限的」,並強調他不把這類債務看作「可怕的債」。
富國銀行首席股票策略師Ohsung Kwon指出,如果新云爲安撫投資者而削減未來的資本開支計劃,那將成爲半導體板塊的重大逆風——後者的收入直接來自爲芯片支付鉅款的數據中心開發商。
「如果它們開始看到融資端的風險,且市場對它們資本開支的牴觸遠甚於今天,如果它們明年削減資本開支,那對半導體就是一個風險。」Kwon在採訪中說。
這種擔憂已經壓在費城半導體指數上:該指數10月以來已下跌15%。
不止科技:一次「現實檢驗」
不止科技股。多位華爾街策略師警告,新雲的崩塌正在給更廣泛的市場提供一次「現實檢驗」——而此時投資者本就對AI泡沫感到焦慮。
「如果AI泡沫要破裂,它很可能以一次信用事件開場:新雲和高風險AI債務違約,引發一連串的估值縮水、支出削減與收縮(估值倍數與增長雙雙收縮)。」Sevens Report創始人Tom Essaye在上週一份報告中寫道。他補充說,自己仍在持續關注信用市場的壓力信號。
巴克萊由Venu Krishna領銜的策略師團隊則指出,新雲股目前對信用壓力呈現「不對稱」反應——「利差走闊引發超比例的下跌,而利差收窄帶來的緩解卻很有限,這凸顯了市場對新雲商業模式耐久性的懷疑。」他們在上週的報告中寫道。
不過Krishna也表示,儘管他在股市中尋找「傳染跡象」,但目前還沒有看到問題擴散到科技與成長股之外的證據。投資者一直從高位科技股輪動至防禦性板塊,這更像是對AI交易的不確定,而非一切資產同時被拋售的無差別殺跌。
但權重最大的板塊一旦被賣,指數就會被拖下去。同樣是週四,標普500跌超1%,而當天上漲家數其實多於下跌家數。
「尾巴搖狗」還是「狼來了」?
市場對這一警報的定性仍存在分歧。一種看法認爲,CoreWeave體量有限、槓桿偏高,屬於產業鏈上的次要環節,如今反過來擾動萬億美元級別的AI交易,是典型的「尾巴搖狗」——一個真實的局部信用事件被過度外推成了整個AI交易的反轉。另一種看法則強調,壓力已經從債券市場蔓延到股票市場,$英偉達 (NVDA.US)$、Meta等巨頭同樣被捲入拋售。
業績期的表現耐人尋味:Meta營收超預期,卻因巨額資本開支與現金流壓力遭遇大跌;$超微電腦 (SMCI.US)$披露強勁的初步收入數據,仍未打消疑慮;$特斯拉 (TSLA.US)$下調資本開支計劃,又引發AI投入不足的擔憂。$西部數據 (WDC.US)$交出完美業績也無法獲得投資者青睞。簡單來說,投入太多要跌,投入不及預期也要跌——曾經被資金追逐的AI敘事,突然迎來了挑剔的閱卷人。
加特納則給出更長期的預警:超過3.5萬億美元的AI基礎設施投資面臨減值風險,到2030年超過80%的新雲服務商或難以獨立運營。
本週還有幾道關口:聯儲局10月27日至28日議息會議(市場預期按兵不動),以及$微軟 (MSFT.US)$、 $谷歌-A (GOOGL.US)$ 、$亞馬遜 (AMZN.US)$的業績,都將爲科技支出與盈利能力提供新的證據。Reynolds的選擇是先在場邊等幾周——等那個7,200點。