當AI巨頭們瘋狂燒錢擴張之際,信貸市場已拉響警報。博通、英偉達等芯片商CDS利差半年內暴漲逾170%,谷歌、亞馬遜等10家核心AI企業雖僅佔投資級指數成分8%,卻承載了16%的隱含信貸風險。芯片製造商正從科技公司異變爲"集中貸款機構",CDS交易量同比激增逾1900%。
巴克萊銀行(Barclays)發佈了一份針對人工智能相關企業信用違約互換(CDS)市場的綜合報告,指出隨着資本支出的大幅擴張,AI相關企業的信貸風險已出現顯著的重新定價,其CDS交易量及利差均呈現急劇上升趨勢。
10月29日,巴克萊銀行報告指出,包括 $谷歌-A (GOOGL.US)$ 、$亞馬遜 (AMZN.US)$、 $Meta Platforms (META.US)$ 、$微軟 (MSFT.US)$、$甲骨文 (ORCL.US)$等超大規模雲計算服務商,以及 $美國超微公司 (AMD.US)$ 、$博通 (AVGO.US)$、$英偉達 (NVDA.US)$等芯片製造商在內的10家核心AI企業,目前僅佔CDX投資級指數成分的8%,但已佔到該指數隱含信貸風險的16%。
 巴克萊強調,過去六個月,這十家公司的信用風險均有所擴大,目前均處於其六個月波動區間的上限附近。
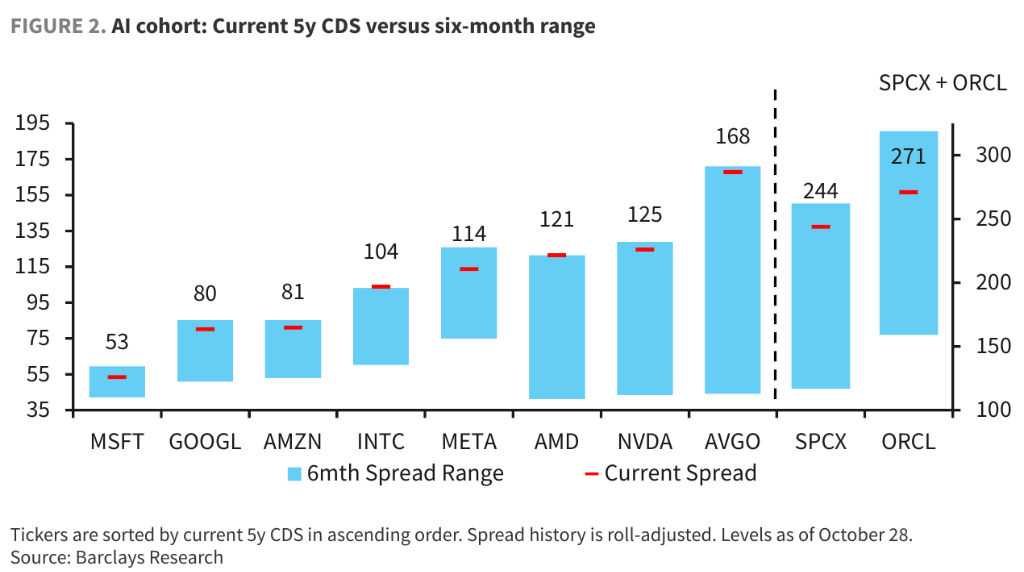
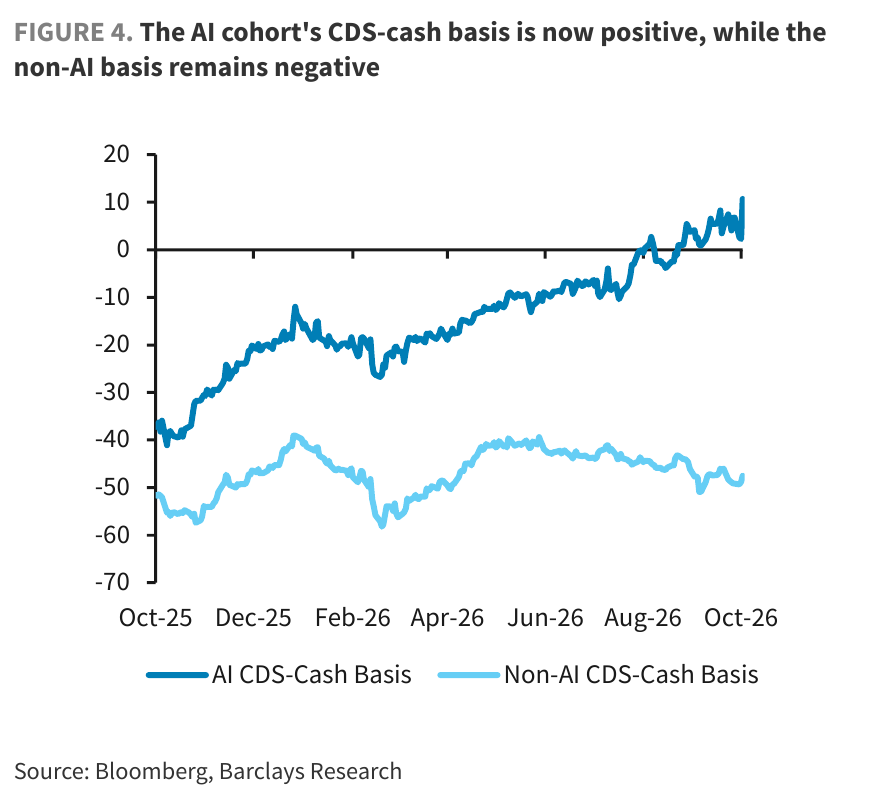
這意味着持有該投資級指數的投資者已被動承擔了大量AI領域的波動風險。此外,這些核心AI企業的CDS與現金債券的基差已轉爲正值,即購買違約保護的成本已超過持有這些企業債券所帶來的額外收益。
據彭博報道,這一反常現象主要由於大量未持有相關債券的機構(如進行對沖的股票基金和銀行)正大舉買入CDS,以對沖巨大的AI資本支出及相關貸款風險。
此番技術性異動在信貸對沖與基差扭曲的邏輯上,與2008年當年極其相似。當年大量未持有次級房貸債券的機構(如對沖基金、投資銀行),出於宏觀看空或風險規避,通過買入CDS保護來下注違約風險。這種密集的「裸對沖」衍生品買盤將CDS利差極度推高,甚至超過了現貨債券本身的信用利差,直接推升CDS-現金債券基差轉正。
在巴克萊發佈該報告之際,頭部科技企業的融資需求正持續向市場施壓。近期,微軟啓動了逾250億美元的債券發行,亞馬遜單季度新增超480億美元長期債務,博通也計劃於明年初籌集高達210億美元資金。
這些巨額融資進一步推高了市場的對沖需求,導致相關企業CDS成本觸及歷史新高。
芯片製造商信貸特徵轉變,利差大幅走闊
在這波信貸重新定價中,芯片製造商的CDS利差走闊最爲顯著。
六個月前,博通、AMD和英偉達的CDS利差尚處於同類別的最低水平,在40個點子左右徘徊。
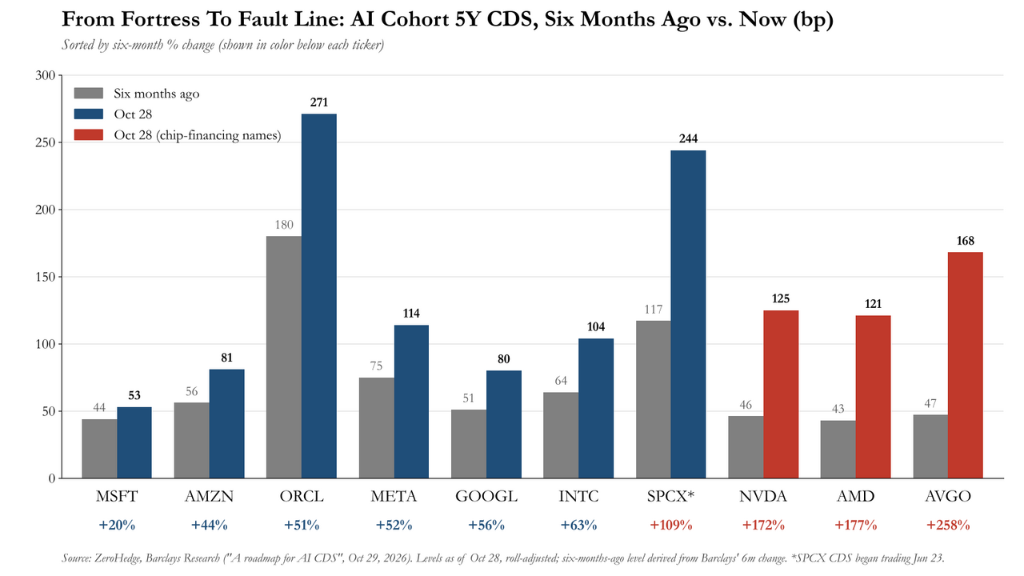
然而,如今這三家公司的CDS利差已躍居前列,其中博通的5年期CDS在六個月內飆升258%,AMD上漲177%,英偉達上漲172%。相比之下,評級爲AAA的微軟僅上漲了20%。
巴克萊在報告中指出,隨着芯片供應商開始向客戶提供貸款以購買其芯片(即供應商融資),信貸市場已開始將這些公司視爲擁有高度集中貸款賬本的貸款機構。
例如,在銀行對Anthropic的630億美元芯片交易產生疑慮後,博通出面提供了擔保。基於此,巴克萊建議買入博通的5年期CDS保護,作爲對沖更廣泛AI融資壓力的宏觀策略。
基差轉正與對沖需求驅動交易量激增
CDS與現金債券的基差轉正,是當前AI信貸市場最顯著的技術特徵。
過去一年,CDX投資級指數中非AI企業的基差基本保持負值,即CDS利差低於債券利差,但AI群體的基差已上升約50個點子並轉爲正值。在芯片製造商和$甲骨文 (4716.JP)$中,這一正基差尤爲明顯。
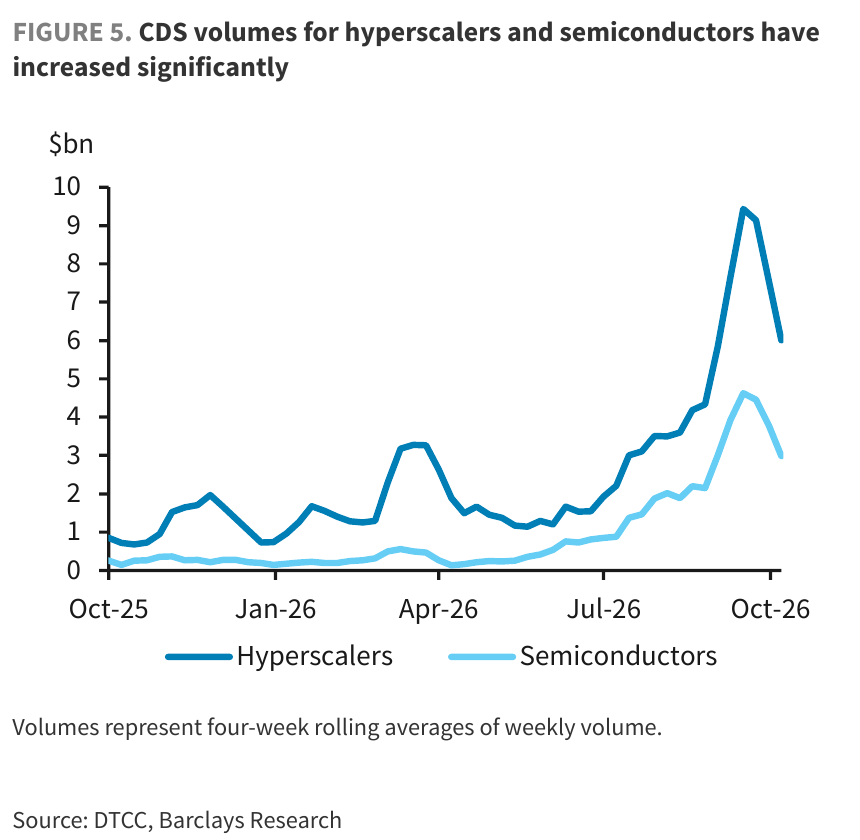
這種結構性變化伴隨着交易量的爆炸性增長。截至10月23日,超大規模雲服務商的4周平均周交易量達到約60億美元,同比猛增約740%;芯片製造商的周交易量達到30億美元,同比激增1900%。
未平倉合約(Open interest)數據同樣印證了資金的持續流入。超大規模雲服務商的淨未平倉合約名義價值已從一年前的約50億美元翻倍至200億美元,芯片製造商則從約19億美元增至86億美元。
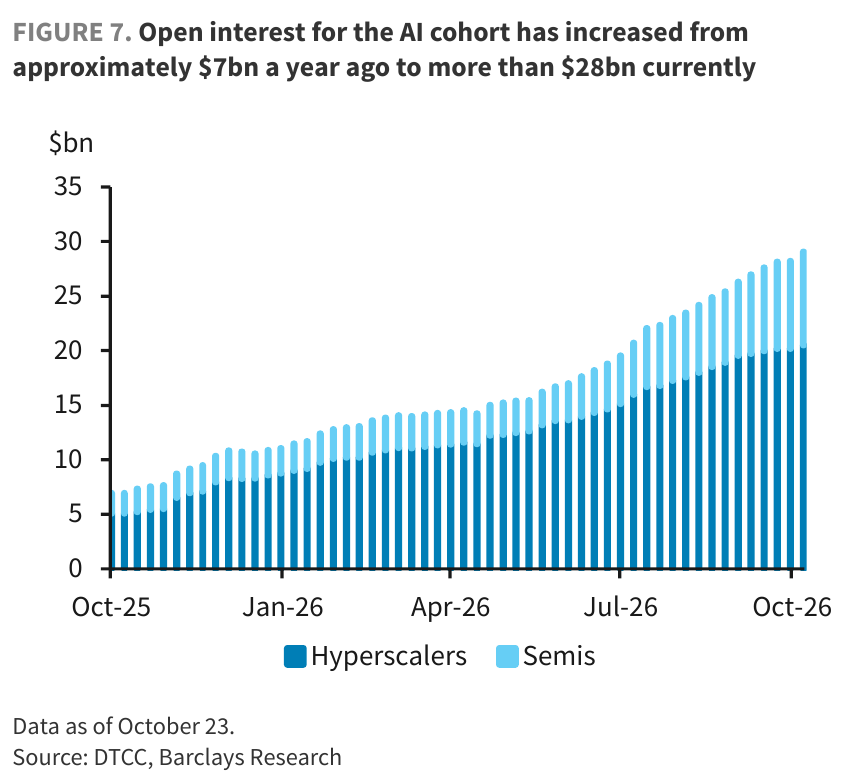
這10家AI企業目前佔美洲企業單一名稱CDS所有未平倉合約的近14%,遠高於一年前的4%。
曲線形態分化,交易策略凸顯個股差異
通過對CDS曲線3年期與5年期利差對比的分析,巴克萊指出了個別企業的定價異常。
例如,亞馬遜與谷歌的5年期CDS水平相當(80-81點子),但亞馬遜的3s5s曲線(3年與5年利差)僅爲18點子,顯得過於平坦。
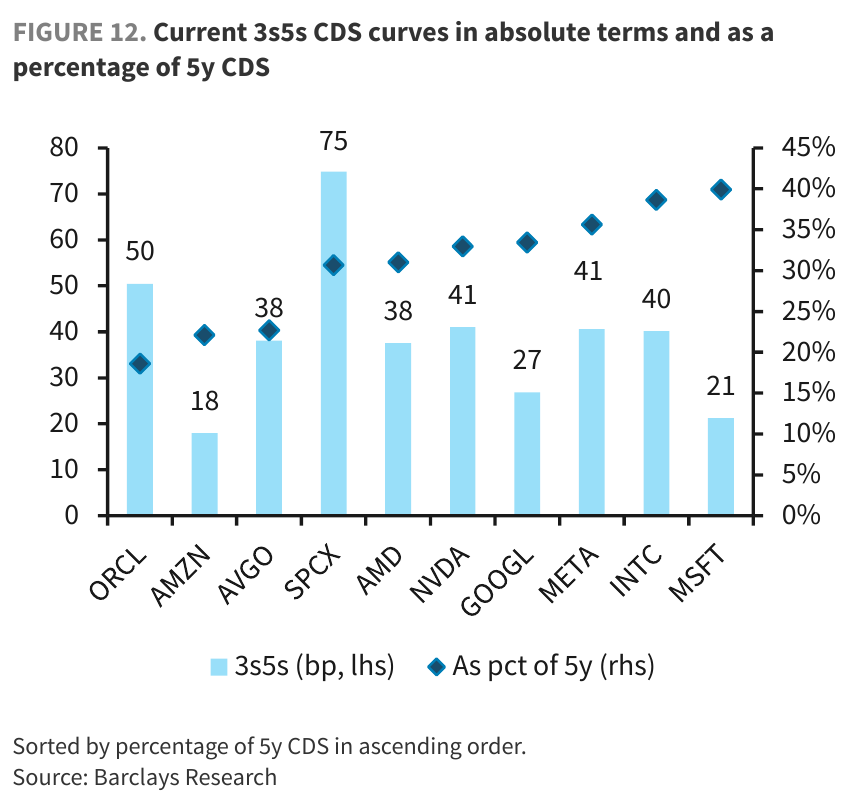
巴克萊認爲這可能與亞馬遜 6月份的一筆定期貸款造成的買盤壓力有關,並建議買入亞馬遜5年期保護或構建陡峭化交易組合。
業績數據隨後印證了對沖的必要性,亞馬遜公佈第三季度自由現金流消耗達335億美元,資本支出高達773億美元。
作爲市場上最具流動性的CDS標的,甲骨文的基差在樣本中處於高位。
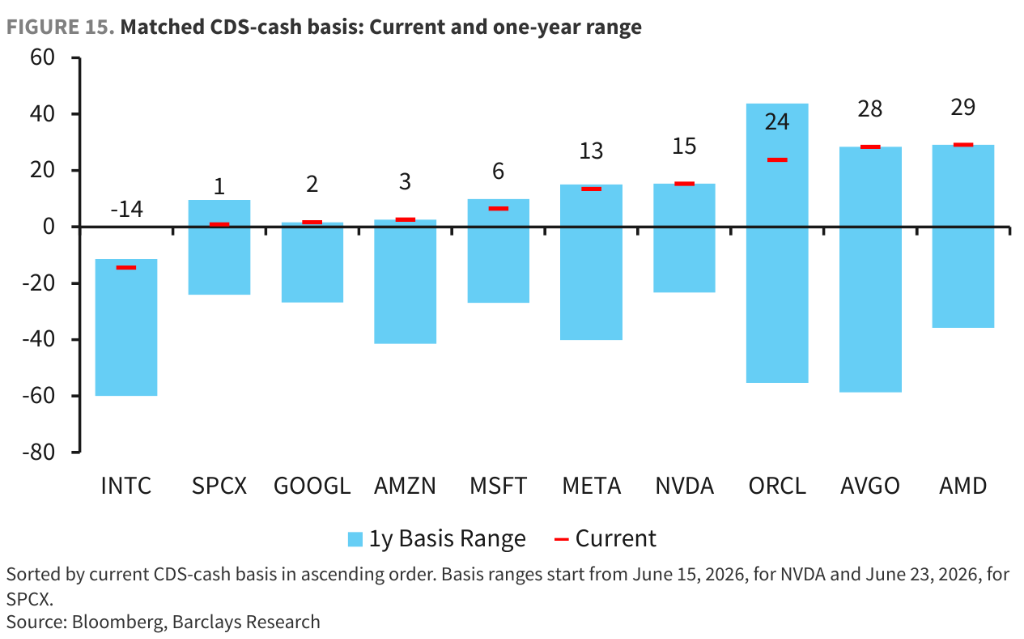
巴克萊建議賣出甲骨文的5年期基差,即賣出2032年到期債券同時賣出CDS保護,以博弈基差的收斂。此前,甲骨文宣佈將未來幾年的額外融資上限設定爲200億美元。
此外,英特爾是樣本中唯一基差仍爲負值(-14點子)且曲線相對陡峭的企業,這主要由於其並未深度參與同行的供應商融資模式。但在疲軟的業績指引公佈後,其股價創下了自1982年以來的最大單日跌幅。
高收益市場縮影:CoreWeave違約保護成本高企
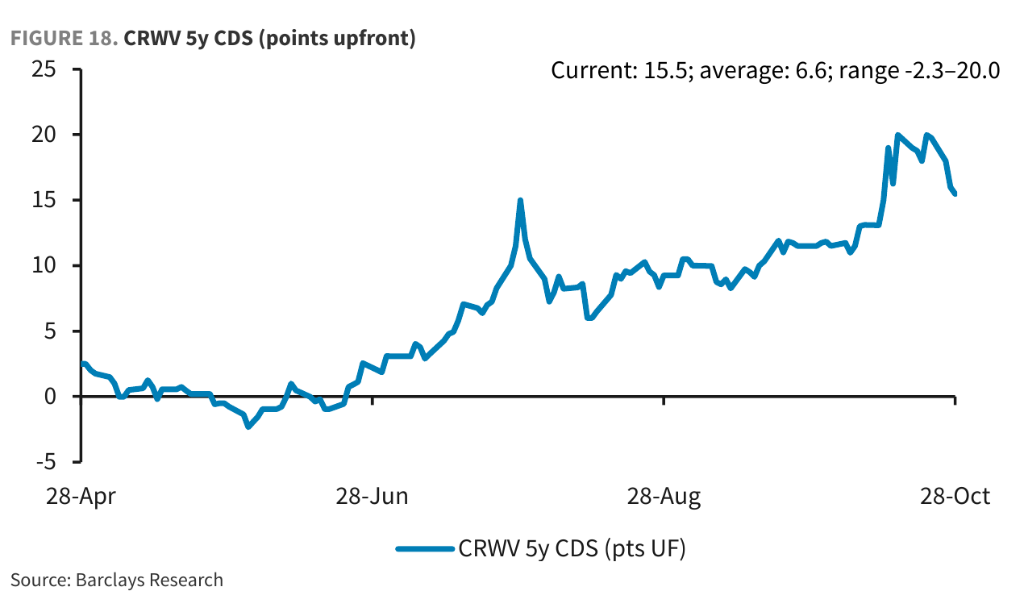
在投資級之外, $CoreWeave (CRWV.US)$ 作爲CDX高收益指數中唯一直接相關的AI企業CDS,成爲了觀察數據中心和新型雲服務商信貸風險的獨特窗口。
目前,CoreWeave的5年期CDS已採用「預付點數」(points upfront)的定價方式,達到15.5點,這一通常用於受困債務的定價模式凸顯了市場對其風險的高度警惕。
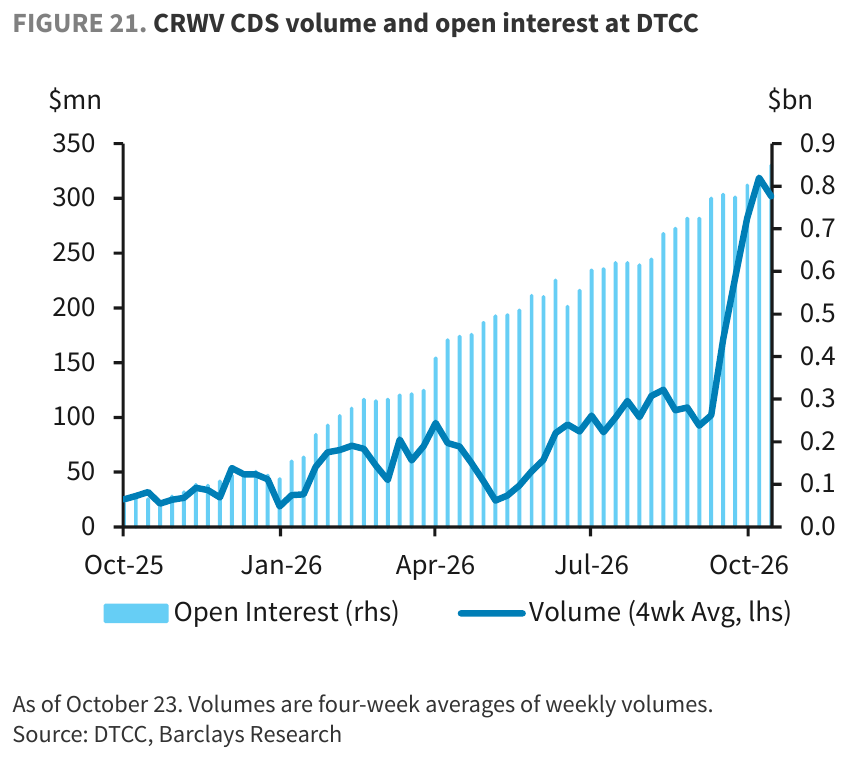
數據顯示,CoreWeave的CDS周交易量已從一年前的3200萬美元升至3.02億美元,未平倉合約增至8.5億美元。
儘管有分析師維持對CoreWeave債券的「超配」評級,但其高達15.5點的違約保護前期成本表明,CDS市場正在對其業務模式的潛在違約風險進行更爲嚴苛的定價。
編輯/Jeffy