歐佩克+維持12月石油產量目標不變。
智通財經APP獲悉,歐佩克+(OPEC+)產油國集團中的七個成員國已同意 12 月維持產量配額不變。此前,這七個國家已於 9 月完成了最後一輪自願減產的回撤。
儘管經由霍爾木茲海峽的石油運輸正在回升,沙特經紅海的替代出口路線在 10 月也有所增加,但歐佩克+的波斯灣成員國在利用更高產量目標方面的能力仍然受限。
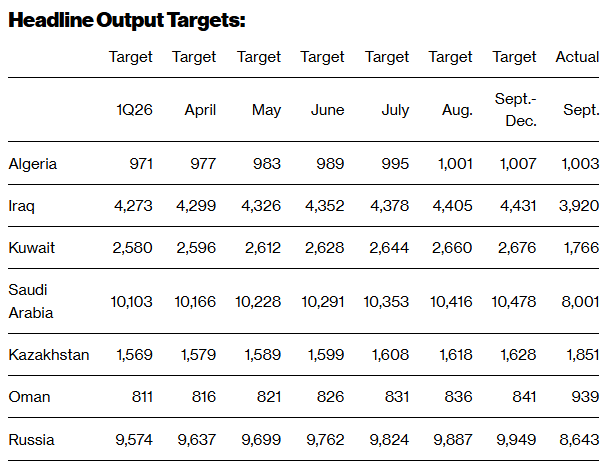
 在週日舉行的會議之後,這七個國家 12 月的產量目標如下表所示(單位:千桶/日),並附上各國 9 月的實際產量——9 月是歐佩克通過二手來源公佈估算值的最近月份。
這七個國家將繼續每月召開會議評估市場狀況,下一次會議定於 11 月 29 日舉行,與歐佩克+全體會議的日期相同。
上表並未反映哈薩克斯坦與阿曼爲彌補此前超產而作出的額外減產。這類「補償性減產」最近一次修訂是在 4 月 7 日,其中哈薩克斯坦的有效產量配額被削減一半以上,5 月降至僅 71.0 萬桶/日,6 月爲 72.0 萬桶/日。阿曼的補償性減產幅度較小,其目標被下調至 5 月 81.2 萬桶/日、6 月 80.6 萬桶/日。
彌補過往超產的期限已延長至年底,但截至目前,6 月之後的補償性減產尚未公佈。
油價表現
這次會議召開前的一個交易日(10 月 30 日週五),油價剛剛經歷一輪跳漲。布倫特 12 月合約結算價報 117.64 美元/桶,漲幅 2.40%,盤中觸及 118 美元,創 4 月以來新高;更爲活躍的 1 月合約上漲 2.63 美元至 113.43 美元/桶。WTI 12 月合約上漲 2.12 美元、漲幅 2.08%,報 104.12 美元/桶。統計顯示,全周 WTI 累漲 0.82%、布倫特累漲 0.79%,兩者均爲連續第六週上漲。
放長到月度看,10 月是油價少見的大漲月:WTI 主力月漲 15.15%、布倫特月漲 13.63%。上漲的驅動被歸結爲地緣溢價——交易員在爲美國中期選舉後伊朗戰事可能升級做準備。中東原油出口在阿曼南航線與護航支撐下,9 月一度升至 1875.6 萬桶/日、10 月維持 1758.8 萬桶/日,但美國戰略石油儲備已在 10 月底降至 2.83 億桶,緩衝空間收窄。
會議後的首個交易日(11 月 2 日週一)亞洲早盤,油價回落。布倫特原油跌約 1.7% 至每桶 111.60 美元附近。
該決定對油價意味着什麼
第一層是「沒有意外」。 維持配額在市場預期之內,因此本身不構成新增的價格信號。雷斯塔能源(Rystad)分析師 Jorge Leon 直言「今天的決定相對簡單」,沒給市場帶來超預期信號;真正的大考是 11 月 29 日的全體部長級會議,屆時要確定 2027 年的產量框架。
第二層是紙面配額與實際可出口量之間的鴻溝。 「波斯灣成員國利用更高產量目標的能力仍然受限」的量化含義體現了這一點:據國際能源署 9 月報告,8 月由 18 國組成的更大範圍集團合計產量爲 2700 萬桶/日,而總目標爲 3427 萬桶/日,缺口超過 700 萬桶;海灣地區超過 1000 萬桶/日的產能處於關停狀態。七國方面,二手數據顯示 7 月合計產量 2430 萬桶/日、配額 3060 萬桶/日。只要霍爾木茲海峽的船運不放開,配額怎麼調都難以轉化爲實貨增量——這意味着配額消息的短期價格彈性有限,實貨供應取決於航道而非會議。
第三層是 2027 年的過剩風險與不對稱定價。 七國已在 9 月完成 2023 年那輪 165 萬桶/日自願減產的退出,另有覆蓋多數成員國、約 200 萬桶/日的一層減產執行至 2026 年底;在設定 2027 年基準前,需要先在四季度完成成員國產能評估,預計 11 月中旬出結果。國際能源署等機構警告,若海灣供應正常化,2027 年可能出現供應過剩。對原油而言這構成不對稱風險:干擾消息支撐近端月差,而一旦正常化落地,地緣溢價會先於過剩在現實產量數據中體現之前被壓縮。
瑞銀策略師 Giovanni Staunovo 稱,中東流量雖在改善,但尚未完全正常化。據 Kpler 數據,截至 9 月,經該區域原油流量約爲戰前水平的 44%。此外,伊朗伊斯蘭革命衛隊在週日稱兩艘油輪在未經其授權的情況下穿越海峽時觸雷爆炸,該說法未經獨立核實。
編輯/Joe