文|姜婭 李鑫 盛夏 徐曉芳
楊清樸 鄭一鳴 劉濟瑋 蔣禕
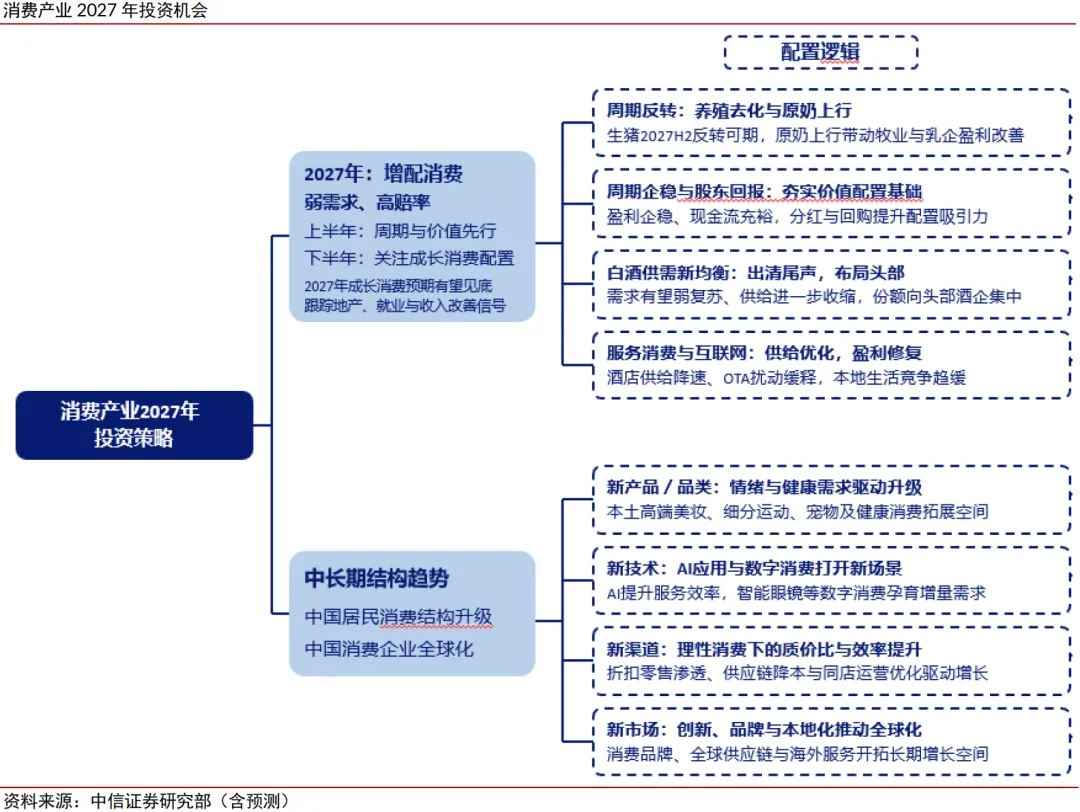
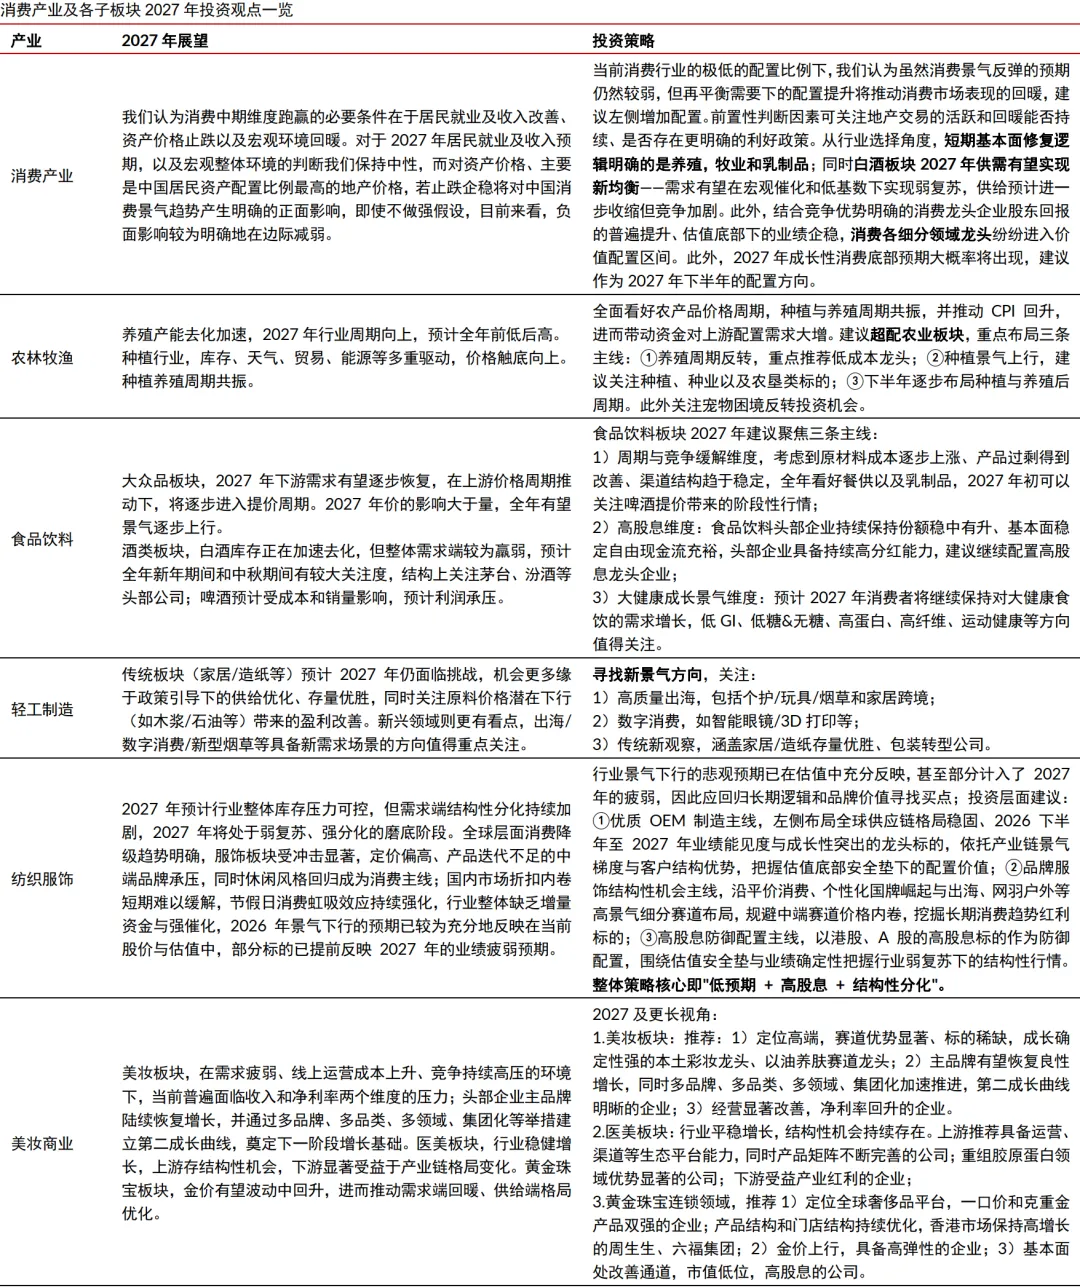
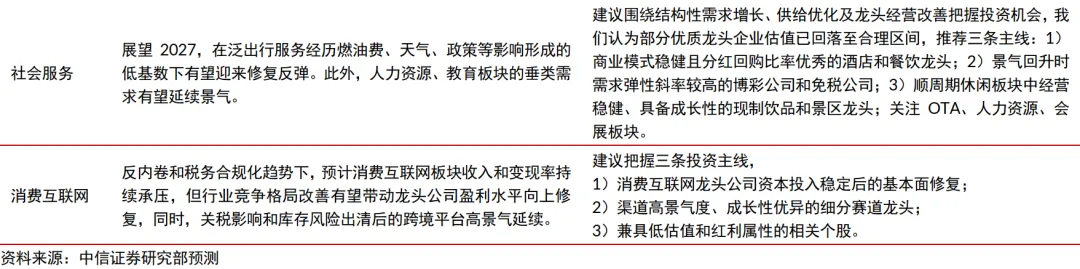
經歷2026年以來的進一步調整,消費板塊的悲觀預期已較爲充分地反映在價格與配置之中。展望2027年,我們對居民就業、收入預期及宏觀總量環境保持中性判斷,但地產對消費信心的負向拖累有望邊際減弱,行業競爭緩和與龍頭股東回報提升正在提供更確定的結構性支撐。消費中期跑贏仍需基本面驗證,當前則更具備「弱需求、高賠率」的左側配置價值。建議短期優先佈局養殖、牧業、乳製品等週期反轉方向,階段性增配供需有望形成新均衡的頭部白酒,並以高股息消費龍頭作爲價值底倉;下半年關注成長性消費預期見底後的配置機會。長期繼續沿新產品/品類、新技術、新渠道、新市場佈局。
 ▍市場回顧:需求疲弱、估值低位,持倉降至歷史冰點。
2026年以來消費顯著跑輸市場,截至26Q2國內公募基金重倉消費佔比降至4.0%,其中主動型基金消費持倉佔比僅2.6%;北向資金消費持倉佔比降至4.9%,均較歷史高點超過20%持倉縮水近90%。持續調整下,對消費景氣疲弱的悲觀預期或已較爲充分地反映在價格與配置之中。
▍配置判斷:弱需求、高賠率,消費具備左側再平衡價值。
回顧此前幾輪牛市中的消費股表現,在流動性寬鬆、估值低位的基礎上,基本面與盈利兌現是消費板塊上行的重要推動因素,也是決定空間和彈性的主要要素。因此消費中期跑贏仍需居民就業及收入改善、資產價格止跌和宏觀環境回暖共同驗證,但在當前極低配置下,邊際資金回流即可帶來較大的修復彈性,建議左側增加配置。
▍需求彈性:地產「止血」的意義大於「刺激」,收入企穩與儲蓄釋放決定向上彈性。
過去幾年地產價格下跌帶來的負財富效應是中國中產階級消費信心受挫的重要原因。2026年核心城市已出現局部改善信號,2027年若地產企穩與就業、收入預期改善形成配合,居民因財富損失和不確定性而推遲的部分支出有望釋放,地產對消費負面影響邊際減弱我們認爲已可作爲有利指標觀察。
▍供給優化:週期與競爭格局改善更爲可見。
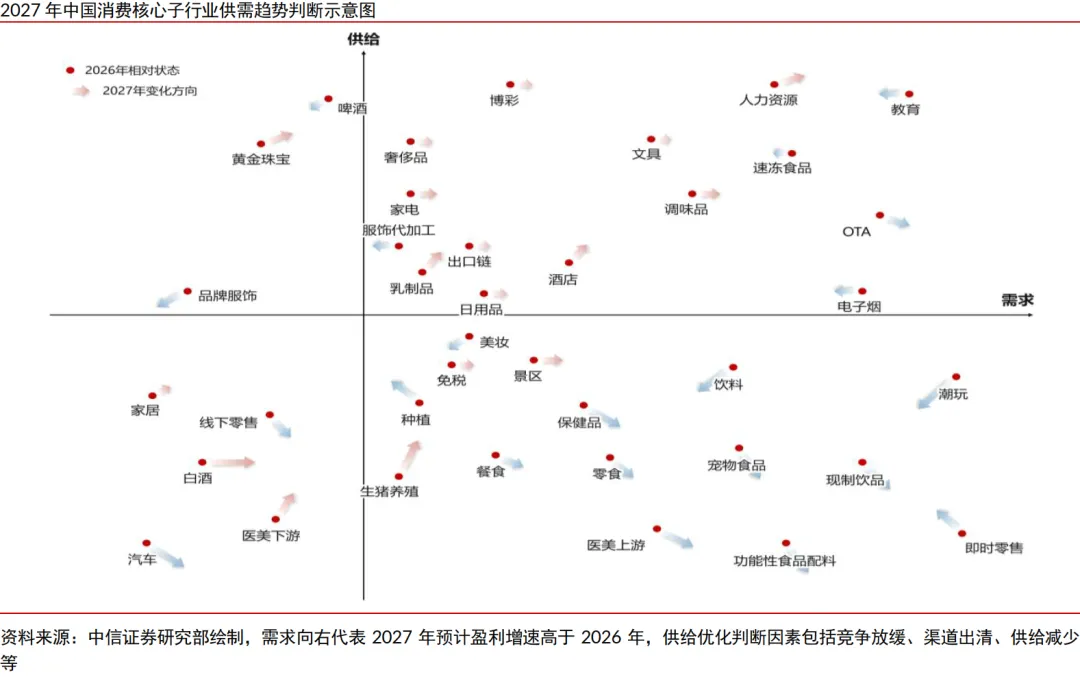
2026年供給優化先行的判斷已在速凍食品、調味品、乳製品及上游牧業等領域得到不同程度驗證。2027年,建議繼續沿供需改善方向尋找確定性:種植與養殖週期有望共振,原奶週期上行帶動牧業與乳製品景氣改善;白酒處於磨底後期、出清尾聲階段,2027年供需有望形成新均衡;酒店、餐飲及消費互聯網分別受益於供給下降、經營改善與競爭趨緩。
▍企業α:提升股東回報,頭部集中與全球化打開增長空間。
在總量溫和修復假設下,優勢企業仍可通過份額提升、產品結構優化、渠道效率改善及業務協同實現較優增長。近年消費公司分紅與回購支出明顯提升,2025年A股消費公司(不含汽車)合計分紅3,142億元、回購321.5億元,港股分別爲2,813億元和1,498.6億元。股東回報提升使消費龍頭在盈利全面修復前即具備價值配置基礎,同時中國消費企業國際化方向明確,是打開潛在成長的關鍵因素。
▍長期結構趨勢觀點不變:新產品/品類、新技術、新渠道、新市場是長期主線。
中國消費總量增長中樞下移,並不改變消費結構升級和企業國際化的長期方向,建議聚焦新產品/品類、新技術、新渠道和新市場,情緒與健康消費、AI+應用、折扣渠道及消費品牌出海是持續主線。我們判斷,成長性消費2027年大概率出現預期底部,建議作爲2027年下半年的配置方向。
▍風險因素:
國內消費市場復甦進度不及預期;地產銷售、交付及價格改善不達預期;居民就業與收入改善不及預期;地緣政治、全球流動性、關稅及匯率大幅波動風險;自然災害與動物疫病大規模爆發;豬價及糧食價格不達預期;原材料價格大幅上漲;產業政策、行業監管及競爭格局變化超預期;跨境電商海外監管、國際物流成本及出口需求風險;食品安全、企業新業務投入、產品研發、成本費用管控、業務擴張、產能建設及新客戶拓展不及預期等。
▍投資策略:
總結而言,2027年消費投資的核心是在低預期下把握修復彈性。當前建議左側增加配置,以養殖、牧業、乳製品等週期反轉方向和高股息消費龍頭作爲基礎倉位,以頭部白酒、酒店餐飲及消費互聯網作爲供需改善與競爭緩和的修復方向;若地產交易持續回暖、就業收入預期改善或更明確的內需政策落地,可進一步提升對順週期消費與成長性消費的配置。長期則繼續沿消費結構升級與全球化方向佈局。