
Anthropic計劃通過在美國的首次公開募股,從日本投資者那裏籌集高達 35 億美元的資金。這家人工智能初創公司的里程碑式股票發行,將爲一個缺乏首次公開募股的市場帶來新的活力。
智通財經APP獲悉,全球AI應用領軍者——OpenAI最強競爭對手Anthropic計劃通過美國首次公開募股(IPO),向日本市場投資者們發售至多35億美元股票。在此之際,正值全球AI算力需求持續井噴式增長,但萬億美元級別AI算力資源採購與AI基礎設施投入帶來的天量級別資金需求,加之CoreWeave這類AI新雲企業AI融資成本激增且基本面長期穩健的兩大超級雲巨頭——谷歌母公司Alphabet以及亞馬遜AI相關債務攀升的同時自由現金流全面轉向負區間,也在推動市場重新審視AI相關聯科技企業的AI融資成本重壓和現金回收週期。
AI算力需求仍在積極擴張,但企業把需求轉化爲交付、利潤和自由現金流的能力,正成爲市場重新定價的依據。谷歌母公司Alphabet股價截至上週四美股收盤創紀錄式瘋狂暴跌近13%以及美國CPU與芯片製造巨頭英特爾股價截至週五收盤創逾四十年來最大單日跌幅,可謂都發生在AI投資現金回報遭受更嚴格審視的時刻。
 谷歌母公司Alphabet與亞馬遜的自由現金流轉負壓力,加上包括Alphabet與亞馬遜、微軟在內的這些雲巨頭持續擴大的融資需求,正使市場更加關注資本開支與現金回收之間的時間差;Google Cloud、Azure與AWS的強勁增長,已經不足以單獨支撐所有AI相關科技公司的昂貴估值。
在AI相關信用利差持續走闊、AI算力相關聯債務融資承壓的大背景下,Anthropic拓展日本投資者認購渠道,有助於顯著擴大股權資金來源,爲該公司AI算力擴張雄心壯志提供現金緩衝,並顯著減輕對新增美國本土債務融資以及更廣泛美元計價融資事項的依賴。
Anthropic PBC計劃在美國首次公開募股中,向日本投資者募集至多35億美元,將這家人工智能初創企業具有里程碑意義的股票發行,帶入一個新股發行稀缺的亞洲市場。
根據週一提交的一份監管文件,瑞穗證券將負責此次股票發行的日本部分,高盛集團、三菱日聯摩根士丹利證券和摩根士丹利三菱日聯證券等公司將負責受理投資者認購。瑞穗金融集團和三菱日聯金融集團也在此次交易的承銷商之列。
這使日本成爲少數幾個投資者能夠直接參與此次巨型IPO的市場之一。日本的新股發行活動已降至14年來最低水平。除日本外,澳大利亞、加拿大和歐洲部分地區的投資者,也將能夠參與這家Claude AI聊天機器人開發商的首次公開股票發行。
Anthropic上個月提交了備受期待的IPO申請,正值企業爭相進入股票市場融資之際。隨着Facebook與Instagram母公司Meta Platforms尋求通過發行普通股和優先股籌集至多950億美元,谷歌母公司Alphabet計劃開展至多850億美元的股權融資,Anthropic的IPO將檢驗投資者對這一輪AI相關企業新股發行潮的承接意願。
科技股遭遇現金流重估:Anthropic赴日募資之際,恰逢AI融資成本攀升與AI資本爭奪戰
正如以上內容所展現的那樣,全球範圍AI算力產業鏈領軍者們正在同時面對兩種力量:AI大模型與雲計算相關聯的AI算力基礎設施需求仍在增長,但算力採購、基礎設施建設和融資支出對現金流的消耗,迫使投資者提高回報要求。
值得注意的是,日本募資屬於美國IPO的國際發售安排,並非另赴日本上市;它將擴大潛在認購資金來源,但最終能否緩解信用壓力,仍取決於實際募資規模、發行估值及資金消耗速度。路透援引申報文件報道稱,日本發售所得將用於營運資金、經營費用和資本開支,文件尚未披露整個IPO的規模或估值。
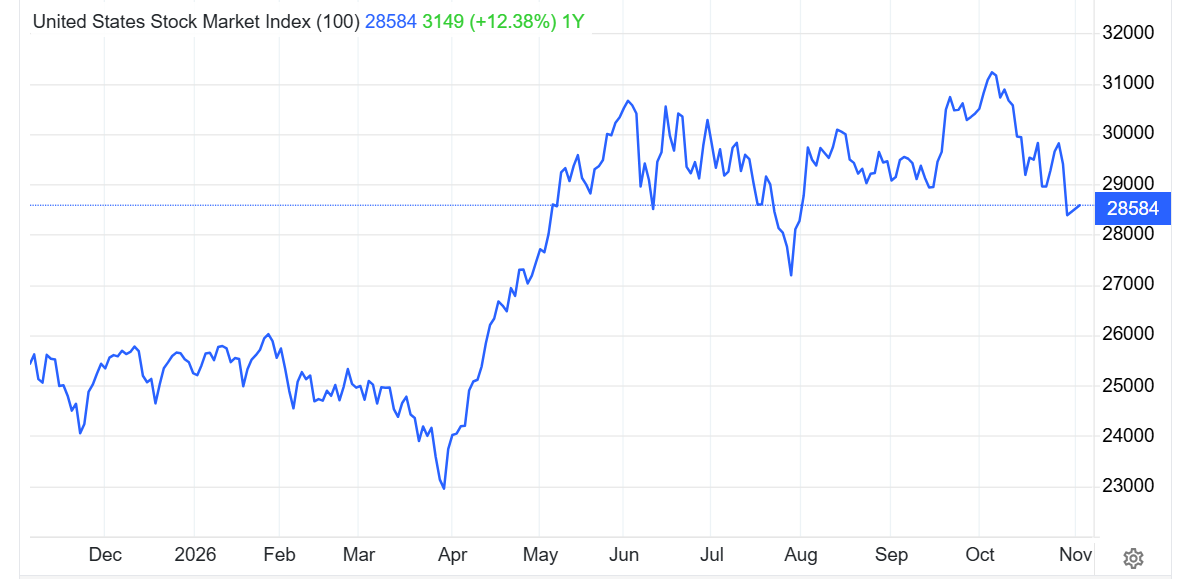
這一融資安排緊隨AI融資成本攀升與CoreWeave這類AI新雲企業債務成本壓力與CDS利差攜手激增、兩大超級雲計算巨頭現金流轉負背景之下的全球科技股猛烈調整。10月29日、30日,納斯達克100指數分別下跌1.38%、3.46%,兩日累計下跌約4.79%;費城半導體指數分別下跌1.42%、7.20%,累計下跌約8.52%。截至上週五美股收盤,有着「AI算力與科技股風向標」稱號的納斯達克100指數創6月5日以來最大單日跌幅,費半則出現6月下旬以來最猛烈的單日調整。英特爾當日下跌約28.6%,在可追溯至1980年的日度數據樣本中創最大單日跌幅。
市場重新審視的,是強勁收入能夠多快轉化爲投資後的現金回報。Alphabet第三季度經營現金流422.90億美元,低於513.55億美元資本開支,自由現金流爲負90.65億美元;亞馬遜AWS收入同比增長39%,但集團截至9月底的過去12個月自由現金流流出423.57億美元,儘管同期經營現金流仍增長29%。這些數據表明建設支出超過了當期現金創造能力,並不能直接證明雲業務本身虧損。對CoreWeave等更依賴外部融資的新雲廠商,信用利差擴大可能直接約束擴建;對現金創造能力更強的雲巨頭,壓力則更多體現爲融資需求、投資回收期與估值折現率同時上升。
35億美元或許能夠買來AI融資緩衝,但是長期來看信用評級與現金回報進程決定AI算力擴張代價
Anthropic擴大股權融資的直接作用,是增加無需支付固定利息的資本,降低未來部分支出對舉債的依賴;但上市身份並不自動帶來投資級信用。週末有媒體援引知情人士透露的消息報道,私募巨頭黑石集團向投資者們表示,Anthropic上市後可能首先獲得較高檔投機級評級,而非此前期待的投資級評級。值得注意的是,目前這一媒體報道消息仍屬於評級層面的預期動態,完全不等同於標普、穆迪和惠譽已經正式將Anthropic評爲「垃圾級」。這一差別勢必直接影響資金來源:若最終評級低於投資級,部分保險和養老金資金受到投資限制,新增融資通常也需要提供更高信用補償。
「北極星」(Project North Star)項目揭示了這種壓力如何傳向上遊。黑石與美銀、花旗、摩根士丹利公告確認,630億美元交易將通過特殊目的載體(SPV)購入博通主導的TPU/XPU AI加速器與高性能光互連、網絡基礎設施相關聯設備,再租賃給Anthropic,預計2027年開始交付。
有媒體援引知情人士透露的消息報道稱,部分優先級融資由博通提供擔保,而次級融資更直接依賴Anthropic租賃付款,意味着同一算力項目內部也存在明顯的信用分層。供應商擔保可以幫助項目融資落地,同時使芯片銷售收益與客戶未來付款能力產生更緊密聯繫:市場不再只計算賣出多少設備,也開始計算供應商爲了促成銷售承擔多少或有風險。
這種風險轉移正是AI信用違約互換(CDS)交易升溫的底層機制。巴克萊10月29日報告顯示,其跟蹤的10家AI企業佔CDX投資級指數成分數量的8%,卻貢獻約16%的指數內生信用利差;超大規模雲廠商與半導體企業的四周平均周交易量分別約60億、30億美元,同比分別增長740%和1900%。隨着銀行對沖數據中心貸款、投資者對沖股票及供應商敞口,CDS保護需求上升,可能推動其利差超過可比現金債券利差,形成正基差。不過需要注意的是,這些CDS數據動態既有信用風險重估,也有對沖供求影響,暫時不能將全部走闊機械解釋爲違約概率同比例上升。
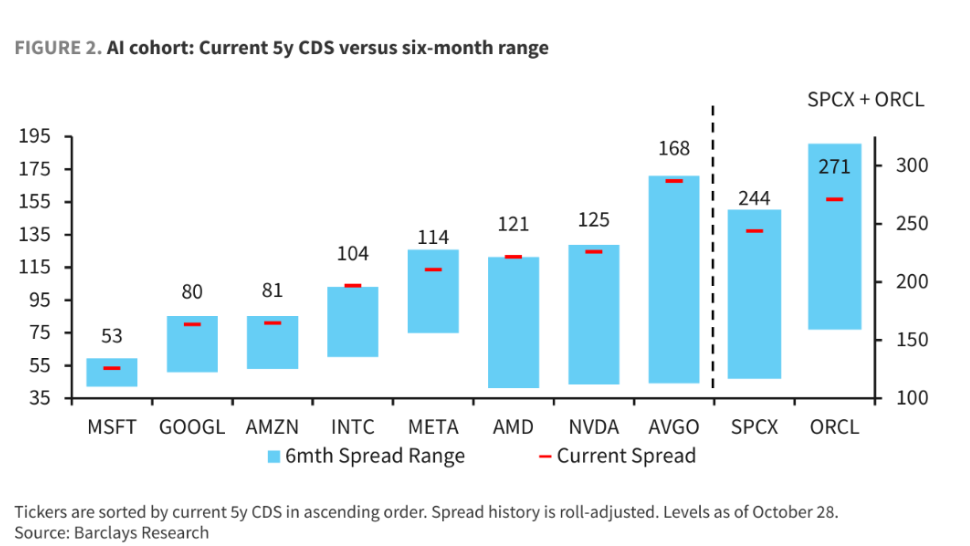
CoreWeave五年期CDS以15.5點預付報價,則更鮮明地反映了融資分層:通常意味着每100美元名義本金需先支付15.5美元,並繼續支付合同約定票息,並非15.5%的直接違約概率。與2008年相似之處,在於衍生品對沖需求與現金債定價出現偏離;這本身不足以證明同等規模的系統性危機已經形成。對於Anthropic,AI智能體狂潮帶來的多輪推理、工具調用和長上下文處理,可以繼續擴大算力需求,但融資承諾需要以真實使用量、單位服務毛利和收款能力承接。日本投資者的35億美元認購上限,能夠拓寬資金渠道;真正決定整條產業鏈重估方向的,是模型商業化現金回款進程能否全面跟上雲租賃、設備折舊、電力和融資付款的節奏。
編輯/Deng