當分析師高喊"高利率不影響AI繁榮"時,歷史的迴響令人不安——這與2000年互聯網泡沫、2008年金融危機前夕的敘事如出一轍。數據已在無聲示警:Alphabet、Meta、微軟等科技巨頭表外承諾總規模達4.11萬億美元,90天內暴增近1萬億;納斯達克100本月市值蒸發逾1.2萬億美元。表外承諾不隨股價消失,AI商業化收入能否趕在債務浪潮到來前完成追趕?
當債券收益率攀升,分析師們卻揮揮手說"AI繁榮不受影響"——這是經典的泡沫邏輯。歷史上每一次重大繁榮的終結,無不伴隨着融資條件的收緊;而每一次泡沫末期,市場都會湧現出各種理由,聲稱"這一次不同"。AI熱潮能否真正免疫高利率,答案或許已在數字中悄然浮現。
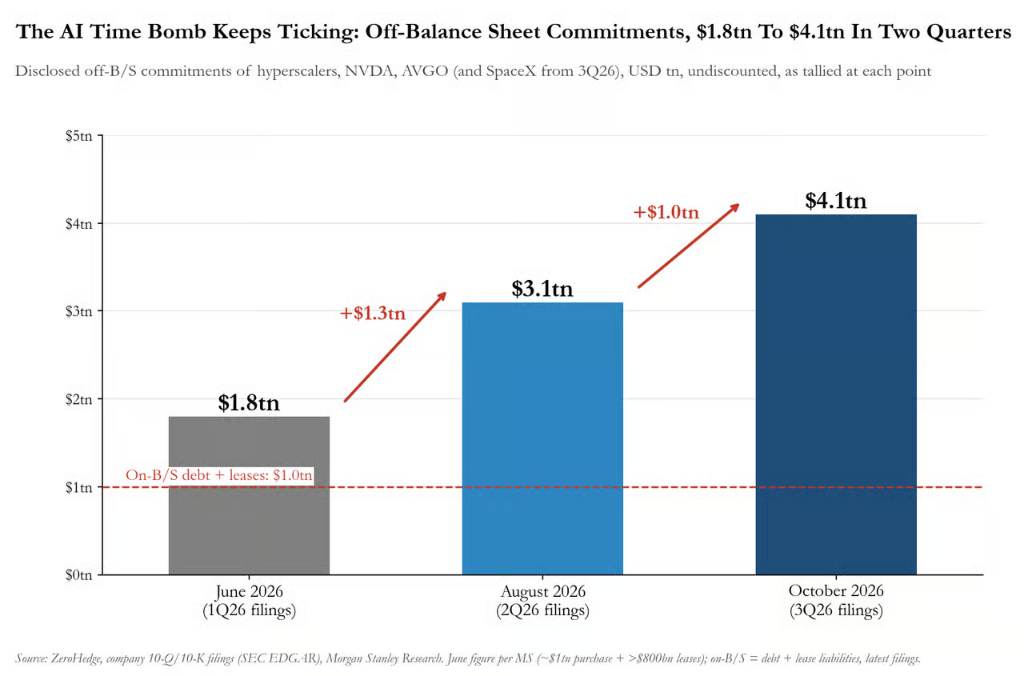
以Alphabet、Meta、微軟、亞馬遜爲核心的超大規模雲計算企業及Nvidia、Broadcom、SpaceX,其披露的表外承諾總規模已達4.11萬億美元——僅在約90天內新增承諾接近1萬億美元。與此同時,這些公司賬面上的實際債務和租賃負債合計約1萬億美元,意味着每1美元表內負債背後,對應着超過4美元未在資產負債表上顯示的承諾。與之形成對照的是,納斯達克100指數成份股本月市值合計蒸發逾1.2萬億美元。
 表外承諾不因股價漲跌而消失,到期必須兌付。當前的核心懸念在於:AI商業化收入能否在下一輪承諾浪潮到來之前實現追趕。而隨着高利率對AI子行業的衝擊逐步顯現,市場正在從狂熱走向分化,資本配置趨於審慎。
泡沫末期的慣常敘事:高利率"不重要"
Rockefeller International主席Ruchir Sharma指出,每當債券收益率上行,總有分析師聲稱AI繁榮可以獨善其身,而這恰恰是經典的泡沫邏輯——資金價格永遠重要,且有充分理由相信,當下比以往任何時候都更爲如此。
2000年互聯網泡沫期間,市場流行的神話是"互聯網產品的巨大需求"使科技公司擺脫了利率等普通經濟規律的約束。2008年危機前夕,分析師則試圖論證"利率上升不會刺破泡沫",或最多隻會放緩而非逆轉資產價格漲勢,因爲企業盈利處於"30年來最佳水平"。
如今相似的論調以AI之名捲土重來:幾個百分點的利率,對於那些正在創造歷史性價值增長的公司而言無足輕重;聯儲局以區區點子計量的加息,不可能壓制那些志在贏得AI軍備競賽的公司的支出意願。
Sharma強調,此輪利率環境與1990年代的可比性有限。當前利率不僅處於高位,更是在近25年曆史性低利率之後短期內急速攀升——這一劇烈的機制轉換本身足以造成金融壓力。已有跡象浮現:投資者要求以更高收益率爲AI供應鏈中較弱的借款方融資。
表外承諾急速膨脹,單季新增逾5700億美元
當前AI基礎設施投資狂潮的規模,在財務數據中呈現出驚人的輪廓。
據最新季報數據,以Alphabet、Meta、微軟、亞馬遜爲核心的超大規模雲計算企業及Nvidia、Broadcom、SpaceX,其披露的表外承諾總規模已達4.11萬億美元,較摩根士丹利8月末統計的3.12萬億美元增加近9920億美元——約90天內新增承諾接近1萬億美元。如果把摩根士丹利此前統計中納入的、基於新聞報道而非正式業績披露的表外承諾也計算在內,總額將達到4.29萬億美元。
會計處理上的不透明,正在引發直接的市場反應。
分析機構Needham指出,一旦將表外負債納入計算,Meta的企業價值將提升35%。Meta在業績披露後信用違約掉期觸及歷史高位,隨即宣佈最高950億美元的股權融資計劃,其中375億美元已完成,另有約600億美元的ATM項目待執行。Amanda Lynam亦指出,部分企業已明確表示需要在市場趨於飽和之前提前鎖定資本——這一表述被認爲是Meta股權融資的直接反應,且未必是最後一例。
摩根士丹利曾於8月警告,這些承諾在算力供應受約束期間具有"戰略價值",但"若供需在預期之前趨於正常化,企業將不得不爲過剩產能買單,或試圖重新談判合同條款"。Alphabet股價本月經歷創紀錄的單日暴跌,亞馬遜持續走低,納斯達克100指數成份股本月市值合計蒸發逾1.2萬億美元。
Sharma的判斷簡潔而直接:AI相關債務發行規模預計將在2026年超過6000億美元,較2024年增長十倍;而過去三個世紀每一次的重大繁榮,都終結於金融條件收緊之中。這場可能是史上最具變革性的科技熱潮,同樣未必能夠抗拒資金高價的引力。
編輯/Deng