伯恩斯坦將中國AI投資機會歸納爲三條主線:國產DRAM、MRDIMM、NPO和AI SuperPod推動硬件供應鏈升級;工程師紅利與本土供應鏈優勢,助力中國工業企業從國產替代走向全球化;AI進一步滲透智能駕駛、藥物研發、消費和資管,爭奪數據與工作流入口。報告重點看好騰訊、阿里巴巴、長鑫存儲、寧德時代、比亞迪等12家企業,核心是尋找能夠把AI轉化爲實際盈利優勢的公司。
中國AI產業的投資邏輯,正在從技術創新轉向商業化落地。
伯恩斯坦(Bernstein)10月27日發佈的最新中國市場深度報告《China Next Winners: From AI to Alpha》指出,中國AI產業的機會正在從大模型和算力基礎設施,向更廣泛的實體經濟擴散。國產模型能力提升與推理成本下降、相對充足且價格較低的電力供應,以及快速發展的本土半導體和服務器產業鏈,正在爲中國AI應用提供基礎。
 伯恩斯坦認爲,下一批中國AI贏家,不一定是模型能力最強的公司,而是能夠利用專有數據、規模優勢、基礎設施、低成本和分發渠道,將AI轉化爲可持續經濟優勢的企業。
這意味着,AI投資的核心問題正在發生變化:市場不應只關注誰在建設算力、誰在訓練模型,還要關注誰能利用AI提高生產效率、改善經營表現,並最終將技術優勢轉化爲盈利增長。
AI投資從算力基礎設施向產業應用擴散
伯恩斯坦認爲,中國進入AI大規模落地階段,擁有幾項相互關聯的優勢。
首先,國產AI模型在能力持續提升的同時,具備相對較低的推理成本;其次,中國相對充足且成本較低的電力供應,爲算力基礎設施擴張提供支撐;與此同時,國產半導體、存儲、網絡設備和服務器生態也在快速發展。
儘管中國在部分先進芯片技術上仍受到限制,但本土產業鏈正在形成新的技術供應體系。報告特別提及國產DRAM、AI SuperPod和光互聯技術的發展,認爲這些領域正在創造新的產業鏈機會。
但伯恩斯坦的判斷並未停留在數據中心內部。隨着AI從模型訓練向推理和智能體應用延伸,其影響正在進入工業製造、交通運輸、消費服務和金融行業。
報告認爲,真正值得關注的是AI能否從技術能力轉化爲實際經濟價值。
國產存儲、內存接口芯片和光互聯:AI硬件需求正在變化
在科技硬件領域,伯恩斯坦重點關注國產存儲芯片、內存接口芯片以及光互聯技術。
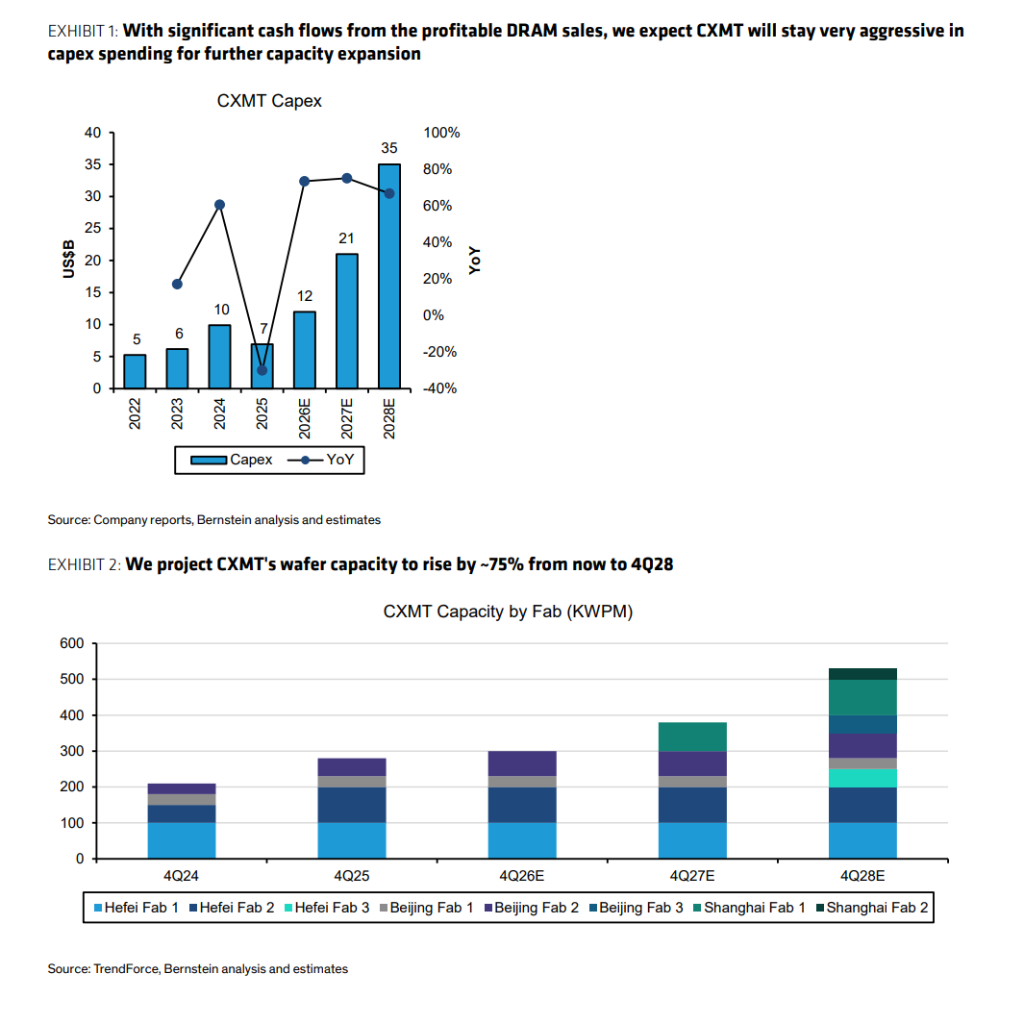
國產DRAM方面,長鑫存儲的擴產和技術進步值得關注。
伯恩斯坦預計,長鑫存儲晶圓月產能到2028年底有望達到53萬片,超過美光。其全球DRAM市場份額預計將從2026年的9%—10%提升至2028年的12%—13%。
內存接口芯片方面,伯恩斯坦認爲,智能體AI可能帶來新的增長機會。
隨着AI應用從單輪問答走向多步驟任務執行,系統需要處理更多上下文信息、檢索結果和工作記憶,內存帶寬的重要性隨之提升。
報告特別看好MRDIMM技術的發展。伯恩斯坦預計,到2030年,MRDIMM將佔全球服務器DIMM出貨量約25%,MRCD和MDB相關產品屆時將貢獻內存接口芯片市場規模的約73%。
這一變化意味着,AI基礎設施的競爭不再只是GPU算力之爭,內存系統也可能成爲新的性能瓶頸和投資機會。
光互聯方面,NPO和AI SuperPod是報告關注的另一個方向。
伯恩斯坦認爲,隨着AI集群規模擴大,芯片之間的數據傳輸效率變得更加重要,近封裝光學(NPO)等技術有望推動光學器件、交換機和相關硬件供應鏈發展。
國產算力系統的發展,也將爲ABF載板、交換機、服務器整機及ODM廠商創造需求。
AI的另一道瓶頸:電力和能源基礎設施
算力擴張離不開電力供應。伯恩斯坦認爲,隨着數據中心用電需求增長,電網、儲能和電力轉換設備將成爲AI產業鏈的重要組成部分。
報告預計,2026年至2030年,中國電網投資將超過5萬億元人民幣。與此同時,數據中心對供電可靠性和可再生能源併網的要求,也將推動儲能系統部署。
中國在電池產業鏈上的規模優勢,爲這一趨勢提供了基礎。伯恩斯坦數據顯示,2025年中國佔全球鋰離子電池市場份額約80%,電池製造產能超過3000GWh,是其他地區總和的四倍以上。
在相關公司中,伯恩斯坦重點看好寧德時代和陽光電源。
寧德時代憑藉電池技術和電網級儲能系統佈局,有望受益於儲能需求增長;陽光電源則通過逆變器、儲能系統、可再生能源併網和電網基礎設施,參與AI電力需求帶來的產業機會。
值得注意的是,伯恩斯坦預計,中國AI數據中心電力需求的顯著加速可能更多出現在下一個十年。到2035年,數據中心用電量預計佔中國總電力需求的約10%,而美國這一比例預計爲16%。
中國製造業:從國產替代走向全球競爭
伯恩斯坦認爲,中國工業企業正在進入新的發展階段:部分行業已經從國內市場的進口替代,逐步轉向全球市場競爭。
支撐這一轉變的核心優勢,是中國工程師人才和本土供應鏈的深度。尤其是在新興技術領域,研發工程師成本佔據較大比重,中國企業能夠依託工程師資源和供應鏈協同形成競爭優勢。
不過,不同工業領域的全球化進程並不一致。
在商業機器人、人形機器人和機器人視覺系統等新興行業,中國企業有機會在產業形成早期就建立技術和市場優勢;而機牀、注塑機和激光設備等傳統工業設備,則需要先完成中高端國產替代,才能進一步拓展海外市場。
工業自動化零部件和工業機器人由於涉及複雜的客戶驗證和系統集成,全球化過程可能更加漸進。
報告還指出,對於部分中國工業企業,海外業務毛利率比國內高出3至23個百分點,反映出海外市場的盈利潛力。
在人形機器人領域,伯恩斯坦提出了一個值得關注的判斷:市場可能高估了諧波減速器的重要性。
報告認爲,諧波減速器並非人形機器人的必需部件,機器人制造商未來可能根據成本、耐用性、扭矩密度、精度和重量等因素,在諧波、行星減速器等不同技術方案之間進行選擇。
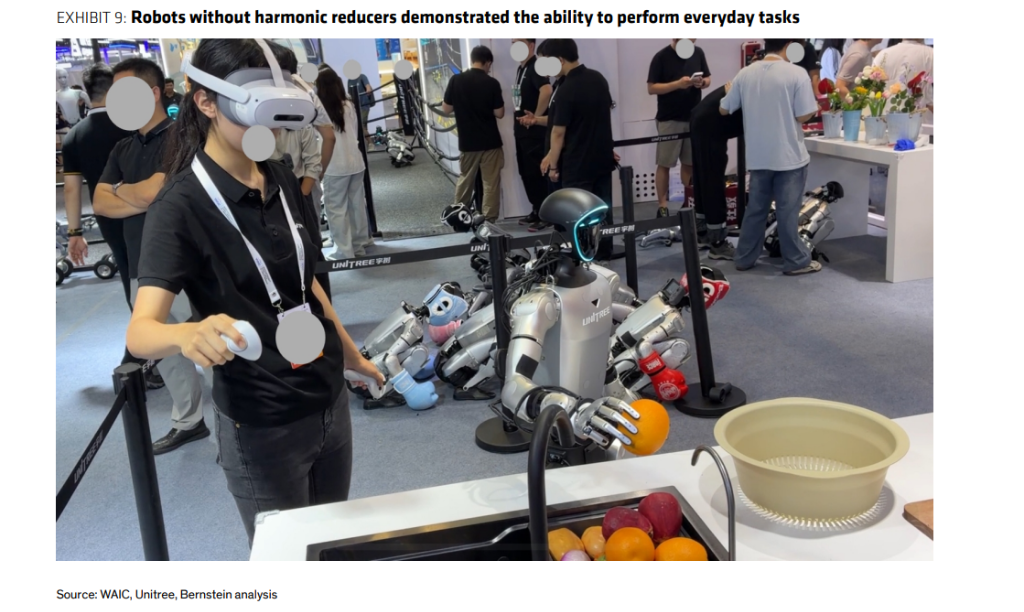
這意味着,機器人產業鏈的價值分配未必完全按照當前市場對單一零部件的關注方向展開。
智能駕駛和醫療:AI應用正在進入更廣泛的行業
在智能駕駛領域,伯恩斯坦認爲,中國具備規模、成本和數據方面的優勢。
中國大量量產車輛能夠持續產生真實道路數據,形成數據積累和算法迭代的正反饋。與直接從L4自動駕駛起步的企業不同,部分中國企業採取從L2級輔助駕駛向更高級別自動駕駛逐步推進的路徑。
伯恩斯坦認爲,這種自下而上的發展模式,能夠藉助量產車輛擴大數據規模,並在技術和商業化之間建立聯繫。
不過,中國企業能否將這一優勢進一步轉化爲全球市場競爭力,仍是需要觀察的問題。
醫療領域則呈現出另一種AI落地路徑。
伯恩斯坦統計,2023年至2026年三季度,中國AI藥物研發企業的研發管線數量從47個增加至219個,超過原來的四倍;AI相關授權交易金額佔中國來源授權交易活動的比例已達到約25%。
但報告也明確提醒,目前證據更多表明AI能夠加快藥物發現過程,而不是已經證明其能夠提高臨床試驗成功率。
因此,AI藥物研發的價值不能簡單等同於生成更多候選分子,未來真正重要的是能否形成更好的生物學洞察,並提升從藥物發現到臨床開發的效率。
AI Agent爭奪戰:誰能掌握用戶和企業的數據?
除了硬件和產業應用,伯恩斯坦還將AI Agent視爲值得關注的競爭方向。
報告指出,大模型本身通常不會持續保留用戶在不同任務中的信息,而Agent Harness能夠通過持久記憶、工具調用、任務編排和技能庫,建立持續性的工作環境。
因此,AI競爭正在從模型推理能力擴展到上下文捕獲和工作流程控制。
伯恩斯坦重點分析了騰訊和阿里巴巴的機會。
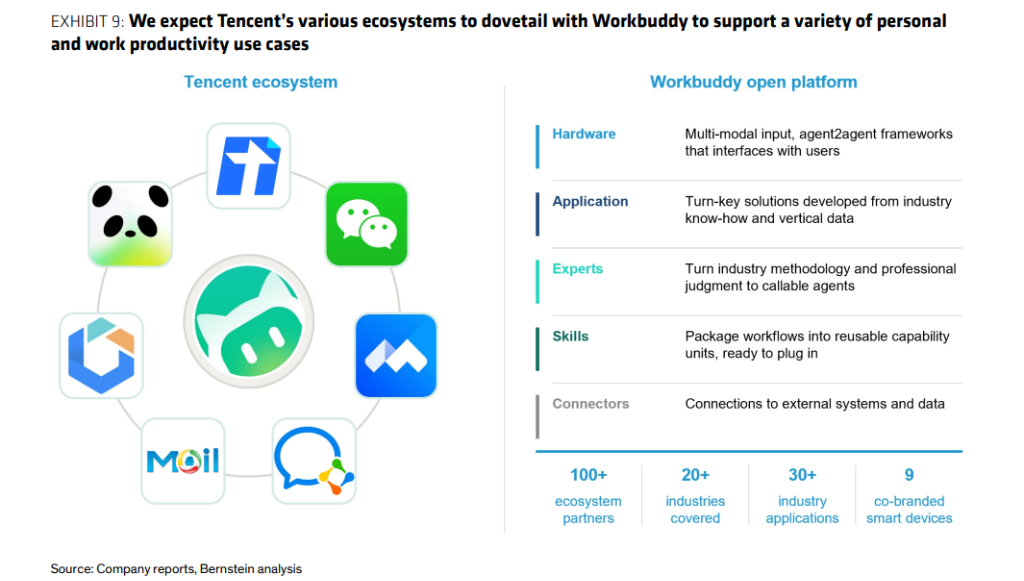
騰訊WorkBuddy整合自有模型和第三方模型,並依託其社交、通信和分發能力切入工作場景;阿里巴巴則依託通義、阿里雲和釘釘,重點爭奪企業數據和工作流程。
字節跳動在消費者端擁有豆包的規模優勢,但報告指出,其消費者端AI產品的商業化仍面臨挑戰,企業市場則是其下一步的重要方向。
在消費行業,伯恩斯坦認爲,擁有強大品牌和專有消費者數據的企業更有機會利用AI Agent改善經營效率。例如,茅台可以利用i茅台積累的銷售數據發展面向消費者的智能體,而其他品牌商則可能更多通過零售渠道優化需求預測和運營。
金融行業同樣是AI應用的重要場景。伯恩斯坦指出,中國資產管理機構正在將開放權重模型、內部數據和Agent整合到研究、交易和投資流程中,推動AI從生產力工具向投資基礎設施轉變。
從AI到Alpha,真正的贏家需要把技術轉化爲盈利
綜合整份報告,伯恩斯坦列出的重點中國AI投資標的覆蓋多個產業環節,包括騰訊、阿里巴巴、長鑫存儲、中芯國際、工業富聯、寧德時代、陽光電源、比亞迪、小米、恒瑞醫藥、信達生物和藥明康德。
這些公司分別對應AI應用、半導體與硬件基礎設施、電力與儲能、智能駕駛以及醫療等方向。
伯恩斯坦最終強調,投資者需要尋找的並不是簡單擁有AI標籤的企業,而是能夠利用專有數據、規模、物理基礎設施、低成本、分發渠道和執行能力,建立可持續經濟優勢的公司。
從AI轉化爲生產力,再從生產力轉化爲盈利增長,最終形成超額收益——這正是報告標題「From AI to Alpha」所要表達的核心邏輯。
編輯/Deng