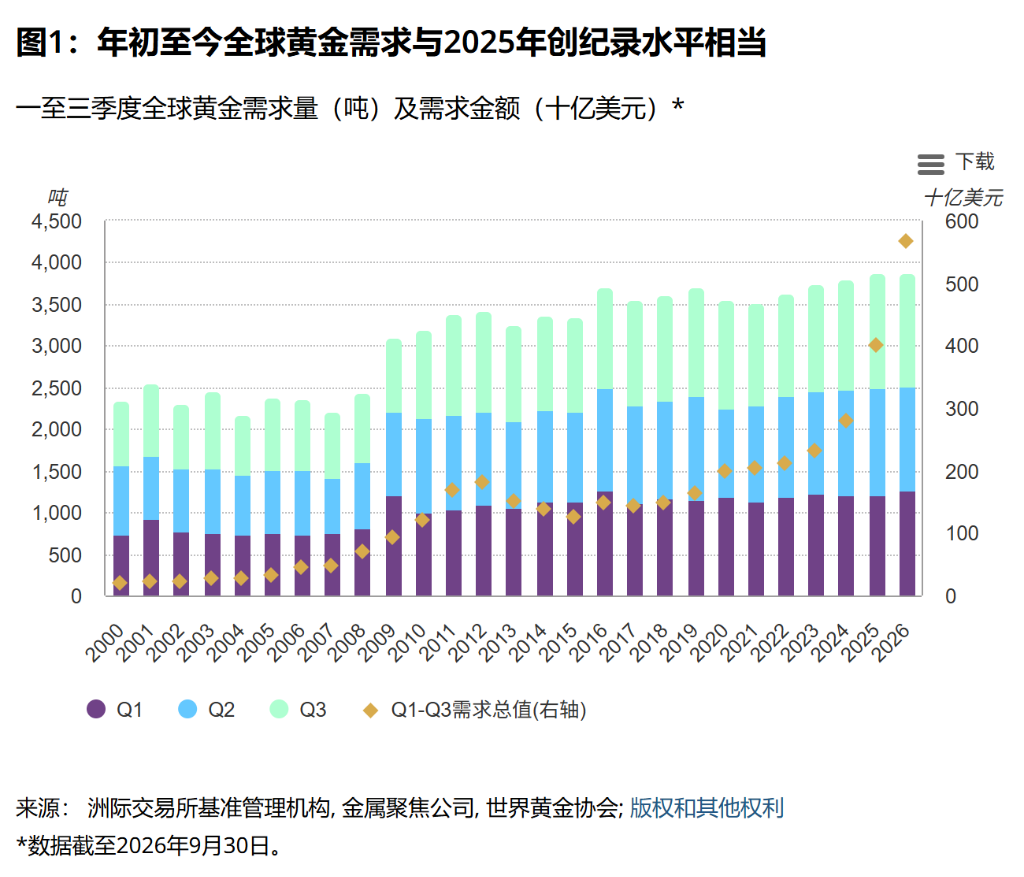
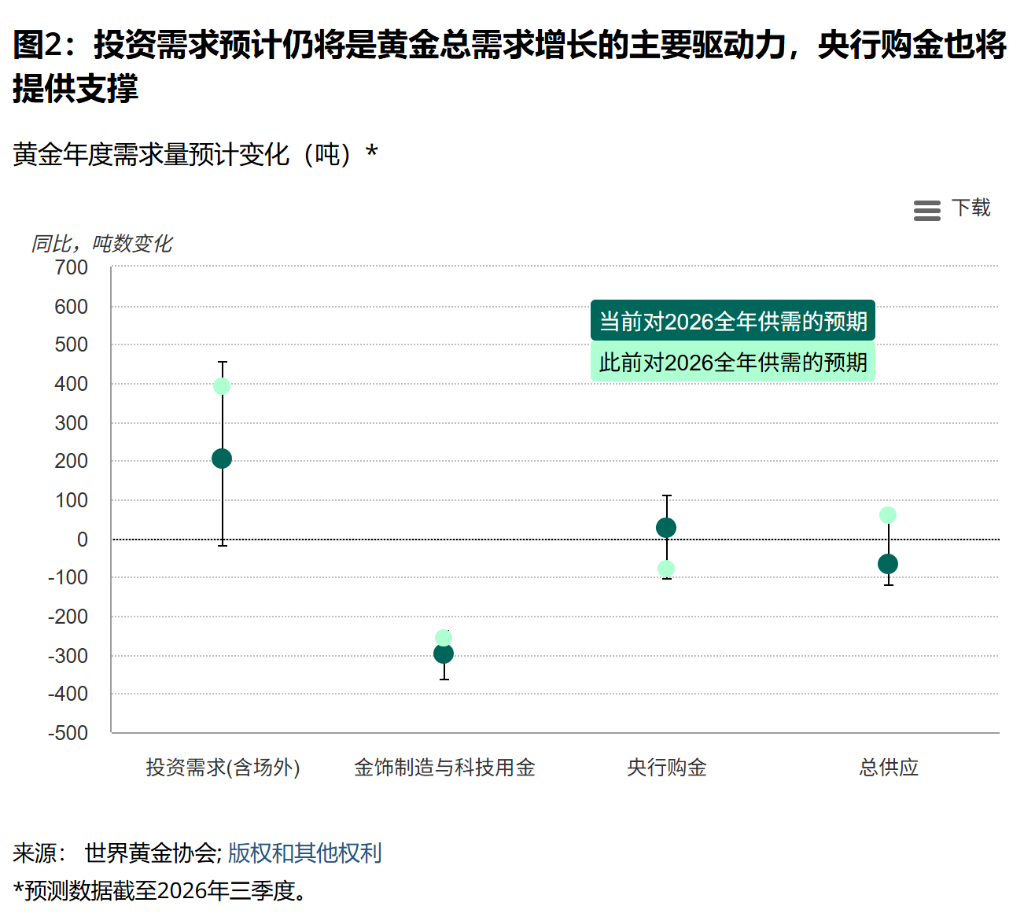
世界黃金協會下調2026年全球黃金投資需求增長預期至200噸,金價自歷史高點回落約29%後,散戶購金熱情明顯降溫。央行購金同比增長42%至321噸,黃金ETF淨流入211噸、持倉創歷史新高。金飾消費降至歷史同期最低,機構與央行戰略配置需求持續強勁,成爲黃金市場重要支撐。
受金價自歷史高點大幅回落影響,全球實物黃金市場呈現明顯分化:機構需求持續強勁,散戶買盤則顯著降溫。世界黃金協會(WGC)週二將2026年全年黃金投資需求增長預測由400噸下調至200噸,原因是金條和金幣需求明顯放緩——儘管實物黃金ETF的表現超出此前預期。
根據WGC最新發布的2026年三季度《全球黃金需求趨勢》報告,三季度全球黃金總需求(含場外交易)同比下降1%,至1369噸,與2025年創紀錄水平基本持平。
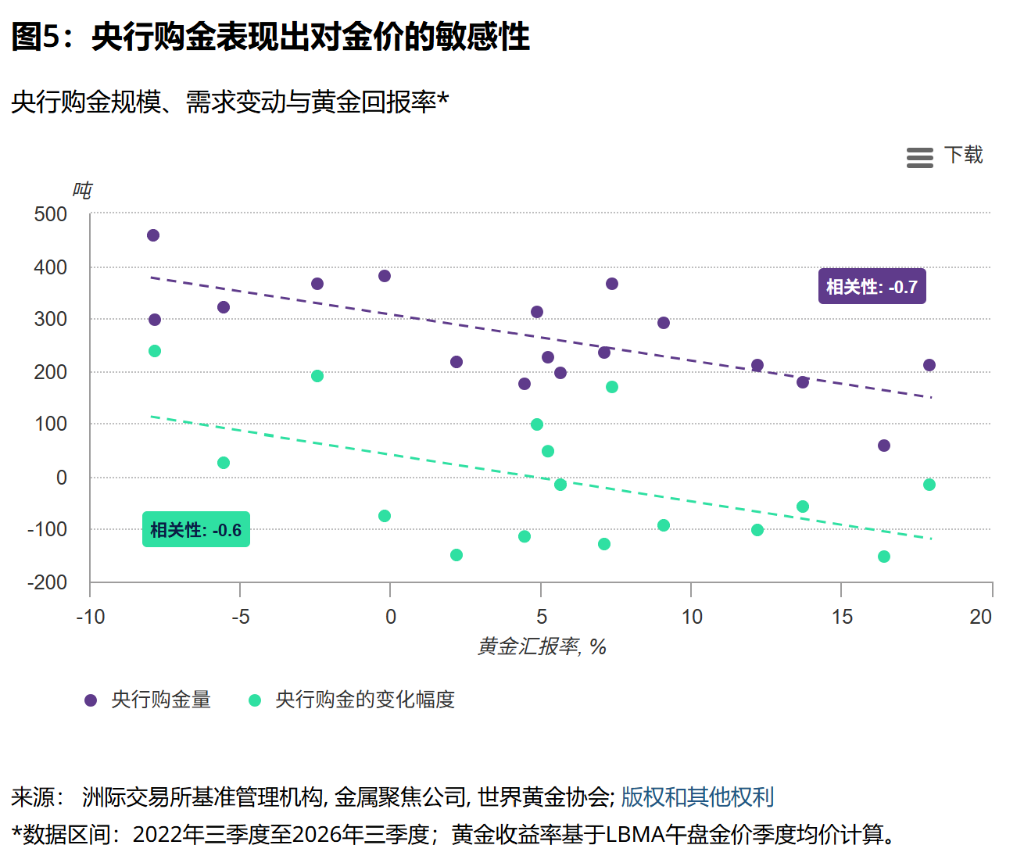
 與此同時,全球央行三季度購金量驟升至321噸,同比增長42%,爲2024年四季度以來最高單季購金量,促使WGC同步上調全年央行購金預期至至少與2025年持平。
金價自今年1月觸及每盎司5595美元的歷史高點後,因伊朗戰爭推升油價、市場加息預期升溫,至今已累計下跌約29%。價格持續高位運行疊加宏觀逆風,使得散戶投資者和消費者的購金意願明顯承壓,而機構和央行層面的戰略配置需求則表現出更強韌性,成爲支撐金價的重要力量。
央行購金加速,中國與波蘭居首
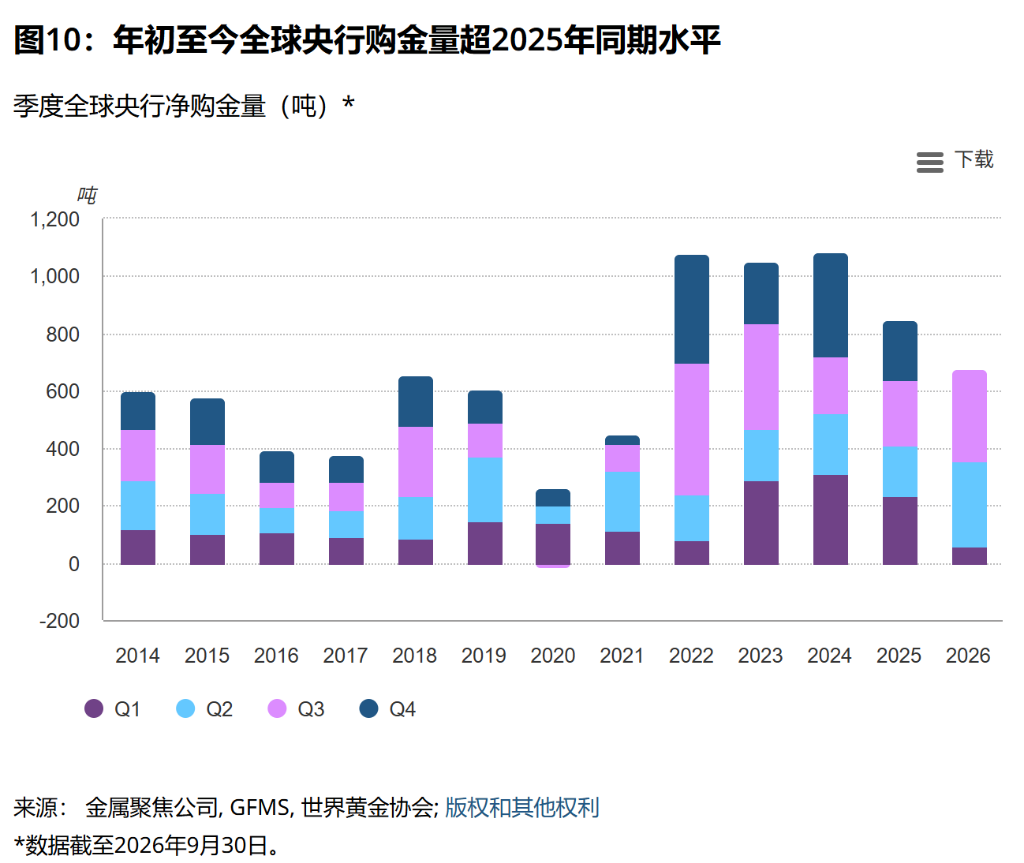
三季度,全球央行淨購金321噸,遠超過去五年季度均值,且較二季度環比增長8%。年初至今央行淨購金量累計達675噸,同比增長6%,略高於去年同期水平。
在已公佈的購金數據中,中國人民銀行單季增持63噸,爲最大已披露買家;波蘭國家銀行增持40噸,位居第二。兩家央行合計貢獻了當季已公佈淨購金量的約86%。哈薩克斯坦和烏茲別克斯坦各增持14噸,是另外僅有的兩家單季增持超5噸的央行。俄羅斯則是當季唯一大規模減持方,合計售出19噸。
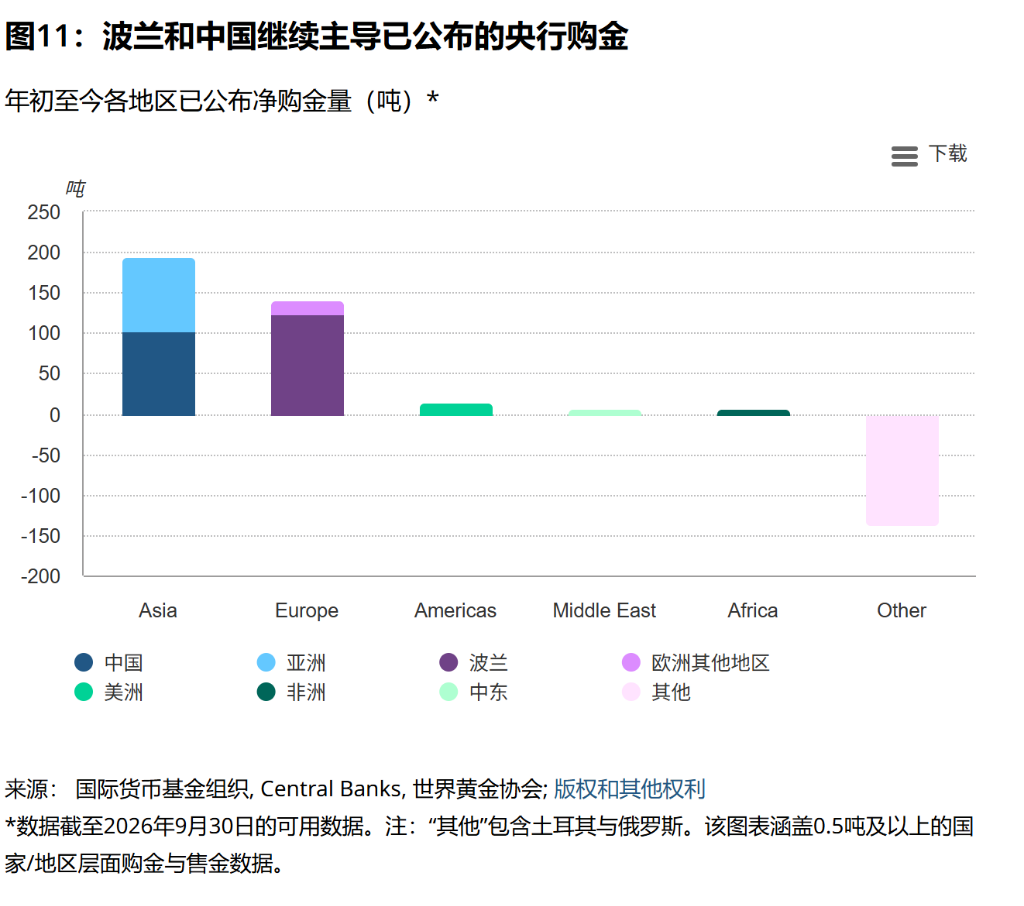
值得注意的是,三季度央行購金總量中,約有63%來自未公開披露的買盤,延續了2022年以來的市場特徵。WGC高級市場策略師John Reade表示,三季度金價較前期有所回落,可能吸引部分央行加大購金力度;對於看空美元的央行而言,美元走強反而提升了將儲備換購黃金的吸引力。
"如果你認爲美元長期將走弱,持有的短期美債又在到期滾動,那麼你或許會拿這些相對昂貴的美元去買黃金,"Reade說。
鑑於三季度表現超預期,且二季度數據小幅上修,WGC將全年央行購金預期上調至至少848噸,與2025年實際購金量持平。WGC高級EMEA分析師Krishan Gopaul表示,"今年央行全年購金總量有可能超過去年。"
實物黃金ETF重回淨流入,持倉創歷史新高
在散戶需求走弱的背景下,機構投資者通過ETF渠道的黃金需求逆勢走強,成爲本季度的顯著亮點。
三季度,全球實物黃金ETF淨流入211噸,完全扭轉了二季度的流出態勢,推動全球總持倉升至4256噸的歷史新高,對應季度淨流入金額約310億美元,同創歷史紀錄。
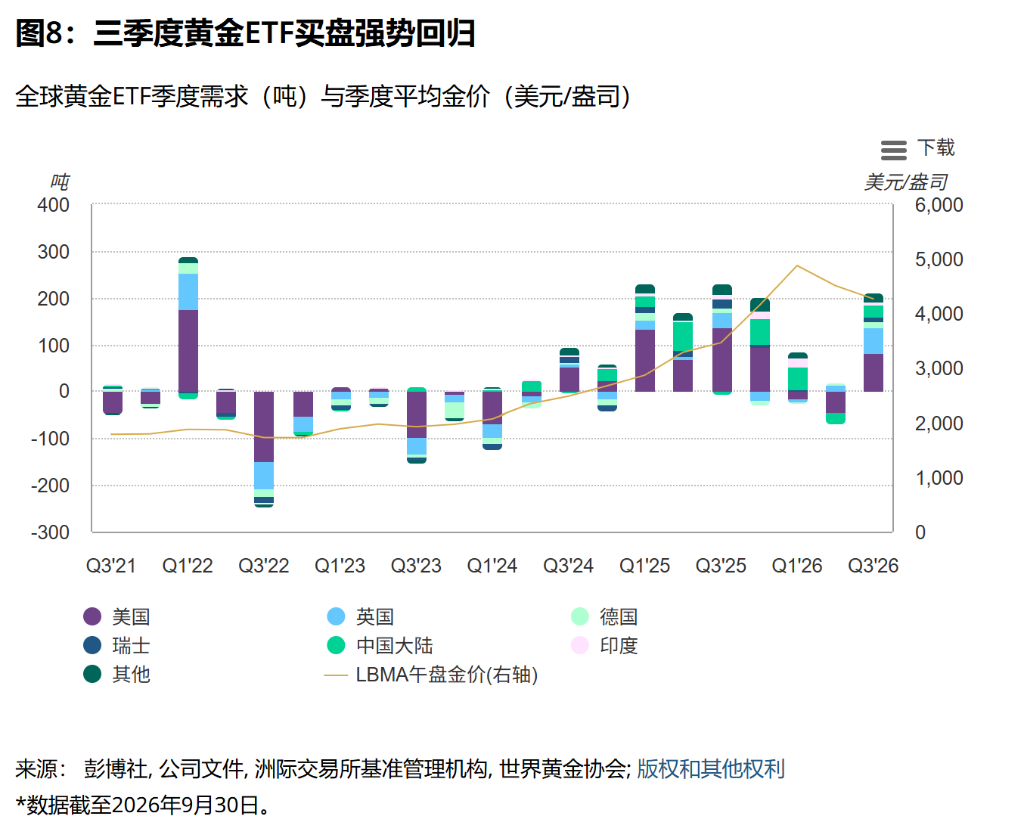
歐洲基金引領本季度增長,淨流入92噸,爲2022年一季度以來最大單季增幅。對財政可持續性、通脹及主權債券市場的擔憂,增強了黃金作爲對沖工具的吸引力。其中英國基金淨流入53噸,法國、德國和瑞士分別淨流入16噸、13噸和9噸。北美地區黃金ETF三季度淨流入81噸,徹底扭轉上半年疲弱態勢。亞洲地區連續第三個季度淨流入34噸,中國市場仍是區域增長主力,國內股市走弱和國債收益率下行提升了黃金的相對吸引力。
WGC指出,儘管債券收益率大幅走高、美元走強,且地緣政治風險指數有所回落,ETF需求仍保持強勁,"這表明市場對財政層面的擔憂及更廣泛的不確定性,在一定程度上抵消了持有黃金機會成本上升帶來的不利影響。"
金條與金幣需求降至四年低位
與ETF需求形成對比,散戶實物投資熱情明顯消退。三季度,全球金條和金幣需求同比下降19%至268噸,爲近四年來最低單季水平。
WGC將這一走弱歸因於多重因素疊加:金價在三季度整體區間震盪,缺乏明確趨勢;市場預期美國利率將維持高位更長時間;股市上漲亦分流了部分資金。
分地區來看,中國是少數實現需求增長的主要市場之一,金條和金幣需求同比上升7%至79噸,年初至今累計需求達393噸,創歷史新高。印度則是全球降幅最大的市場,三季度需求同比驟降40%至55噸,對全球同比降幅的貢獻佔比約60%,其中節日時間錯位及部分投資者轉向數字黃金是重要原因。
美國市場三季度金條和金幣需求同比下降40%至8噸,創2019年四季度以來季度新低;歐洲同比下降31%至20噸,其中瑞士降幅尤爲顯著,需求近乎腰斬。伊朗受戰爭衝突持續擾亂日常生活影響,部分民衆被迫出售金條金幣,需求同比下降51%。
儘管季度表現疲軟,年初至今全球金條和金幣需求仍達1053噸,爲2013年以來同期最高水平,顯示年初的強勁需求奠定了較高基數。
金飾需求創歷史同期最低,高金價持續壓制消費
高金價對消費端的打壓在金飾市場表現最爲直接。三季度全球金飾消費量同比下降17%至313噸,不僅低於上年同期,甚至低於新冠疫情衝擊下2020年三季度的331噸,創下WGC統計數據中三季度的歷史最低紀錄。
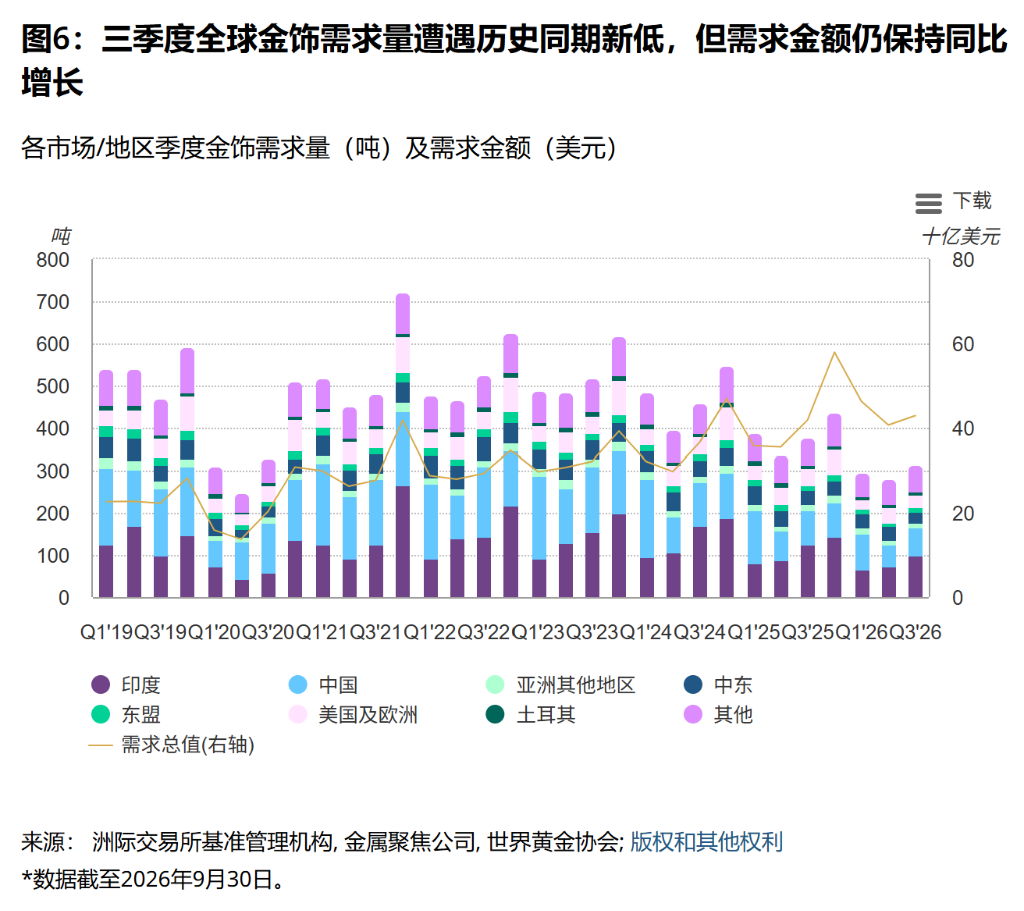
中國金飾消費同比下降22%至66噸,年初至今消費量累計下降27%至202噸。印度金飾消費同比下滑20%至100噸,國內金價同比漲幅約45%顯著壓縮消費購買力,節日時間錯位亦將部分需求推遲至四季度釋放。
各主要地區消費量均錄得同比降幅:美國下降18%至21噸,歐洲(不含獨聯體)下降11%至11噸,中東地區下降22%至26噸,越南降幅最大,達39%。
消費量與消費額的背離是本季度的突出特徵。儘管噸量需求創歷史同期新低,三季度全球金飾消費額仍同比微增2%,達430億美元。年初至今全球金飾消費額同比上漲15%,接近1300億美元。WGC預計,持續高金價將令金飾消費量在四季度繼續承壓,消費者傾向於選擇輕克重、低純度產品的趨勢短期難以逆轉。
金礦產量創季度新高,供應整體偏緊
供應端方面,三季度金礦產量同比增長3%至1071噸,創歷年三季度歷史新高;但由於回收金供應量同比下降8%至314噸,以及生產商淨套保量持續收縮,黃金總供應量同比仍小幅下降1%,至1369噸。
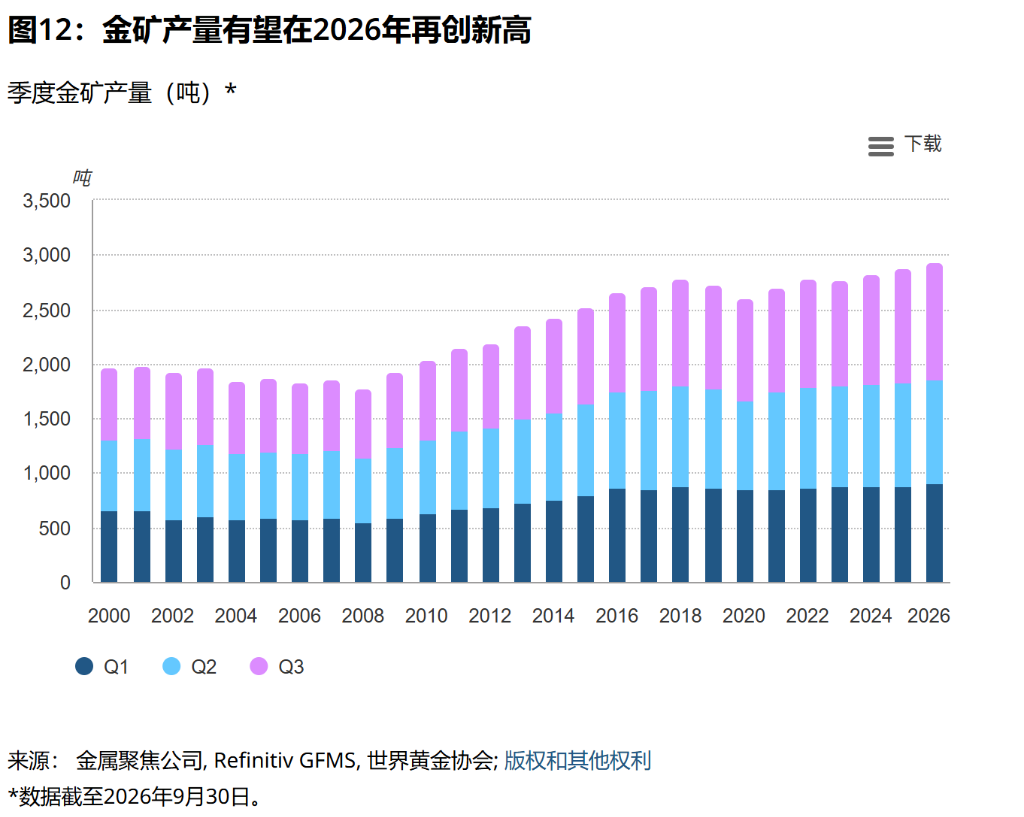
產量增長較爲突出的國家包括加拿大(同比增長22%)、印度尼西亞(同比增長21%)和智利(同比增長19%),主要受近期新礦投產和品位改善驅動。納米比亞、土耳其和澳大利亞則因開採順序調整或品位下降,產量有所回落。
WGC指出,回收金供應在當前高金價環境下的反應依然有限。三季度黃金均價較上季度環比下降5%,回收金供應量隨之同步回落,但能源價格上漲、通脹走高及失業壓力加劇,至今尚未引發消費者因財務困境而大規模變現黃金。
展望全年,WGC預計儘管金礦產量有望再創年度歷史新高,但低迷的回收金供應將部分抵消這一增長,導致黃金總供應量全年小幅下降。