①未來五年全球數據中心預計新增約170GW容量,對應資本開支需求約8.5萬億美元;②美國預計貢獻全球約六成新增容量,Neocloud加速擴張,大型HPC項目成爲主要增長動力;③電力供應、監管審批及高槓杆融資風險日益突出,但交付確定性較高的項目仍有望支撐行業增長。
財聯社11月3日訊(編輯 夏軍雄)高盛11月2日發佈研報,大幅上調全球數據中心容量預測,預計到2030年,全球數據中心容量將達到273吉瓦(GW),高於此前預測的217GW,增幅約26%。
根據該行最新預測,全球數據中心容量將從2025年的約103GW增長至2030年的273GW,年複合增長率約21%。未來五年累計新增容量約170GW,若按照每GW投資500億美元的經驗假設計算,對應資本開支規模高達8.5萬億美元。
 儘管數據中心建設面臨電力供應、監管審批及融資成本等方面的挑戰,高盛仍認爲,中期全球數據中心容量擴張不會明顯放緩,尤其是具備可靠電力供應和審批條件的項目,仍有望保持強勁增長。
全球容量預測持續上修,美國貢獻六成新增容量
此次預測調整主要基於市場研究機構451 Research截至2026年第二季度的數據中心項目跟蹤資料,以及高盛對未來尚未公佈項目的額外估算。
根據451 Research更新後的數據,與高盛第一季度採用的預測版本相比,2026年全球數據中心新增容量預測上調8%,2027年和2028年的預測均上調14%。
高盛認爲,由於451 Research對納入項目數據庫設置了較高門檻,部分尚未正式公佈的數據中心建設計劃未被計入,因此需要對較遠期的容量預測進行額外調整。
這也是高盛大幅上調2030年預測的重要原因。該行預計,全球數據中心年度新增容量將從2026年的約25GW增長至2027年的32GW、2028年的35GW,到2030年進一步升至約40GW。
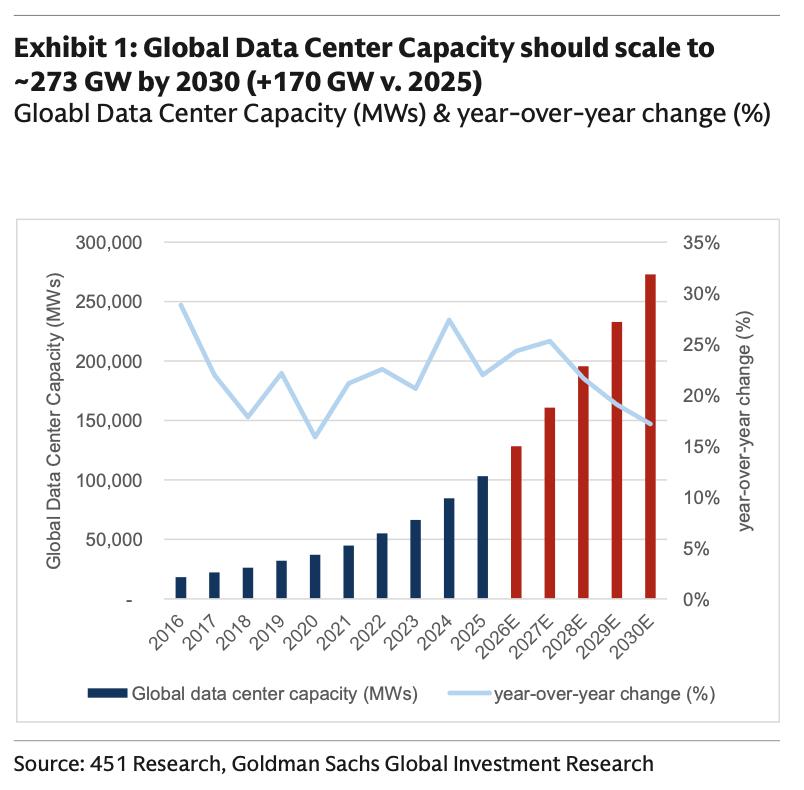
(高盛預計,全球數據中心容量將從2025年的約103GW增長至2030年的273GW,五年累計新增約170GW)
事實上,高盛對數據中心容量的預期已連續上修。與2026年第一季度、2025年第四季度及第三季度的預測版本相比,最新報告對2026年至2030年全球數據中心總容量的預測平均分別提高11%、17%和26%。
從地區分佈來看,美國仍將是全球數據中心建設的主要增長市場。
高盛將2030年美國數據中心容量預測從125GW上調至152GW,預計2025年之後累計新增103GW,佔全球同期新增容量約六成。
其中,美國遠期容量預測調整尤爲顯著。高盛將2029年和2030年美國年度新增容量預測較上次報告分別提高56%和180%,主要反映其對尚未公佈項目的額外估算。
亞太地區的數據中心新增容量預測也有所上修,歐洲的上調則主要集中於2029年和2030年,表明美國以外市場的遠期建設預期同樣有所提高。
Neocloud加速擴張,大型HPC項目成爲增長主力
推動高盛上調美國數據中心容量預測的一個重要因素,是新型雲計算服務商(Neocloud)的迅速擴張。
高盛數據顯示,在2026年至2030年的美國數據中心累計新增容量預測中,雲計算、Neocloud、加密貨幣及批發和零售數據中心等合併類別的預測上調11.8GW,傳統超大規模雲服務商(Hyperscaler)的預測則上調9.4GW。
高盛認爲,前一類別的明顯增長反映出Neocloud提供商正在快速擴大基礎設施規模,以滿足持續增長的GPU需求。
除了建設主體發生變化,全球數據中心新增容量也越來越集中於大型項目。
高盛預計,到2028年,單體容量不低於75兆瓦(MW)的項目將貢獻全球數據中心年度新增容量的66%,顯著高於2025年的25%。
在美國,這一比例預計從2025年的37%升至2028年的75%,並在2029年和2030年保持在這一水平。
高盛指出,這類大型項目通常與高性能計算(HPC)及人工智能(AI)工作負載相關。隨着AI計算需求增長,大型HPC數據中心預計將成爲未來容量擴張的主要來源。
不過,大型數據中心項目通常對電力供應、基礎設施配套和融資能力提出更高要求,這也使項目能否按計劃交付變得更加重要。
五年投資需求或達8.5萬億美元
高盛以每GW新增容量需要約500億美元全部資本開支作爲估算基礎,預計全球未來五年新增170GW數據中心容量,對應約8.5萬億美元投資需求。
這一估算並非企業已經承諾或落實的投資金額,而是根據容量增長預測和單位投資成本假設計算的潛在資本開支規模。高盛同時指出,IT基礎設施成本仍面臨上漲壓力。
從科技企業資本開支預期來看,市場預計AI及雲計算相關投資將在2026年和2027年繼續快速增長。
高盛援引Visible Alpha截至10月30日的市場共識數據顯示,蘋果、亞馬遜、Meta、谷歌母公司Alphabet、微軟、甲骨文等八家AI及雲計算相關企業,2026年合計資本開支預計達到9182億美元,較2025年增長101%。
2027年,這八家企業的資本開支預計進一步增長65%,達到約1.52萬億美元;到2030年,預計達到約1.74萬億美元,2025年至2030年複合年增長率約31%。
其中,Alphabet的2030年資本開支預計達到約3948億美元,亞馬遜約3458億美元,微軟約2679億美元,Meta約2444億美元。
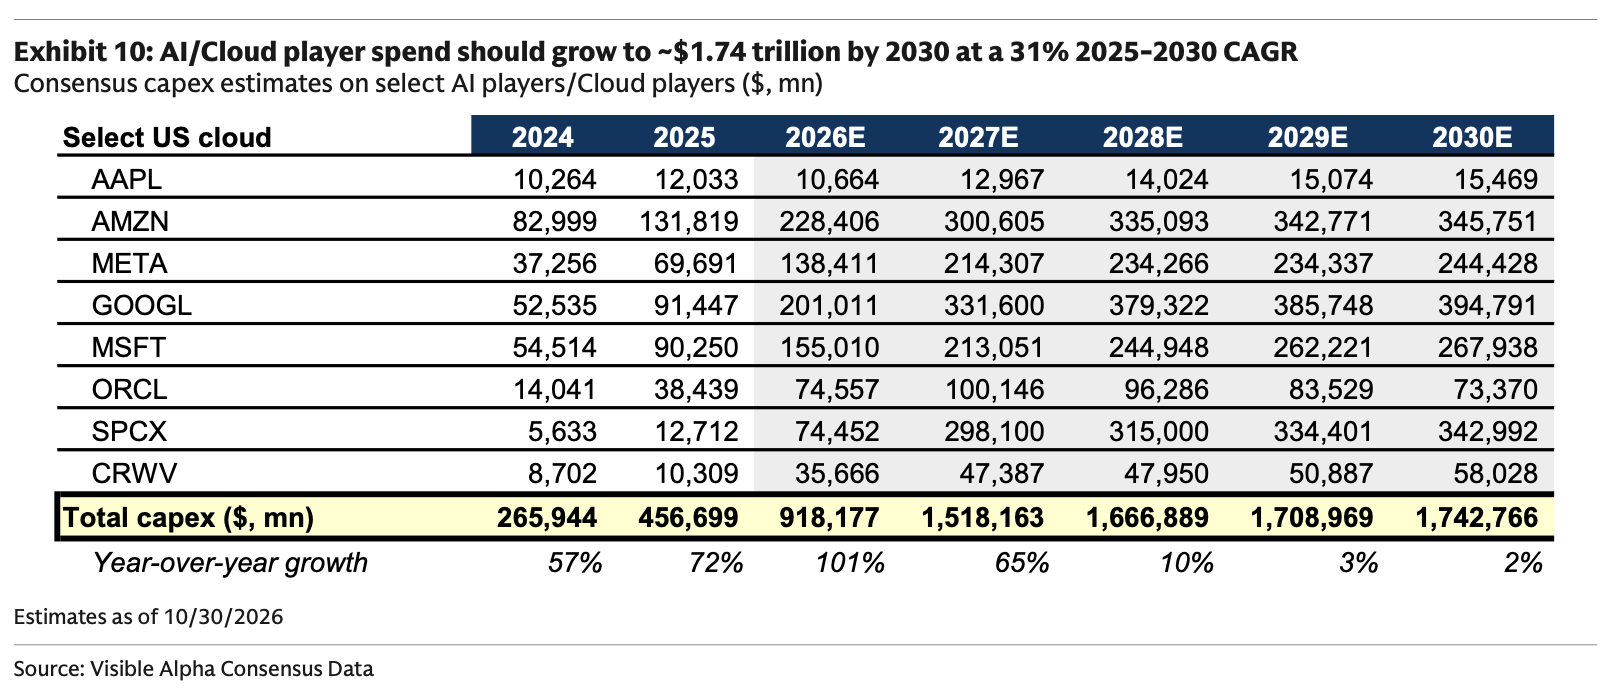
(市場共識預計,八家美國AI及雲計算相關企業2030年合計資本開支將達到約1.74萬億美元,較2025年顯著增長)
不過,市場預計資本開支增速將從2028年起明顯放緩。上述八家企業2028年至2030年的資本開支同比增速預計分別爲10%、3%和2%。
高盛認爲,當前市場對這些企業2026年至2030年平均每年約1.51萬億美元的資本開支預期,在規模上能夠支持其美國數據中心新增容量的投資測算。
該行指出,相關資本開支預測在歷史上不斷上修,而且尚未覆蓋阿里巴巴、騰訊等美國以外的超大規模雲服務商,以及部分私人AI實驗室和數據中心平台的投資。
電力、監管與融資約束加劇,項目交付面臨考驗
儘管持續上調容量預測,高盛同時警告稱,全球數據中心建設的執行風險正在上升。
首先是電力供應限制。高盛援引媒體報道指出,微軟近期因電力供應問題導致項目投入使用時間延遲,退出了一項數據中心租賃承諾。甲骨文位於美國新墨西哥州的項目也面臨電力供應審批困難。
高盛認爲,隨着數據中心建設規模擴大,項目能否獲得可靠電力供應,正在成爲決定建設進度的重要條件。
其次是地方監管及社區阻力。
報告指出,得克薩斯州和賓夕法尼亞州的相關行政措施實際上暫停了各自的數據中心快速審批流程,可能影響部分項目進度。
此外,數據中心建設引發的電網負擔、電價上漲、水資源消耗及噪聲等問題,也受到當地社區關注。高盛認爲,即使開發商採用節水冷卻、降噪和其他技術措施,也未必能夠完全消除公衆反對。
融資風險同樣不容忽視。
高盛指出,HPC數據中心建設通常具有較高槓杆,貸款佔項目成本的比例往往達到80%至90%,這意味着項目投資回報對債務融資利差變化高度敏感。
隨着信貸成本及建設延期風險上升,融資方預計將更加重視數據中心租戶的信用質量和租賃合同期限。
對於擁有優質租戶的項目,資產支持型融資可以依託投資級租戶提供的15年至30年合同現金流獲得資金支持。項目成熟後,開發商也可以通過出售或變現現有資產,將資金重新投入新項目建設。
高盛認爲,上述風險可能對尚未獲得明確建設條件的投機性項目造成更大影響。相比之下,已經具備可靠電力供應和監管審批條件的項目,仍擁有較高的交付確定性。
編輯/Deng