摩根大通預計全球石油市場已重返供應過剩:10月過剩量擴大至每日140萬桶,接近去年全年均值。中東供應持續恢復、拉丁美洲穩步增產、全球需求大幅下滑三重力量共同推動這一轉變。此外,美伊停戰預期升溫,布倫特原油數日內從118美元跌至103美元。該行估算公允價值爲每桶94美元,當前仍有約9美元溢價空間待釋放。
油價正在承受雙重壓力。一邊是市場傳出的美伊潛在停戰協議消息,另一邊是摩根大通最新研報揭示的一個關鍵轉變——全球石油市場已重新滑入供應過剩。
據追風交易台消息,摩根大通大宗商品研究團隊的估算,全球石油市場9月的過剩量約爲每日110萬桶,10月進一步擴大至每日140萬桶,與去年全年平均過剩水平(每日130萬桶)大體相當。
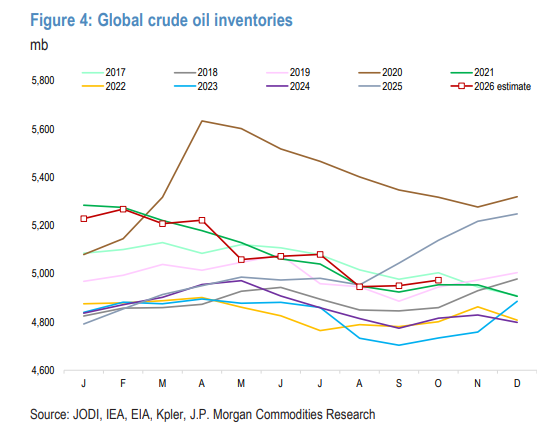
市場已經停止消耗庫存,開始重建庫存。
這個結論,可以從貿易流量和庫存數據兩個維度得到印證。
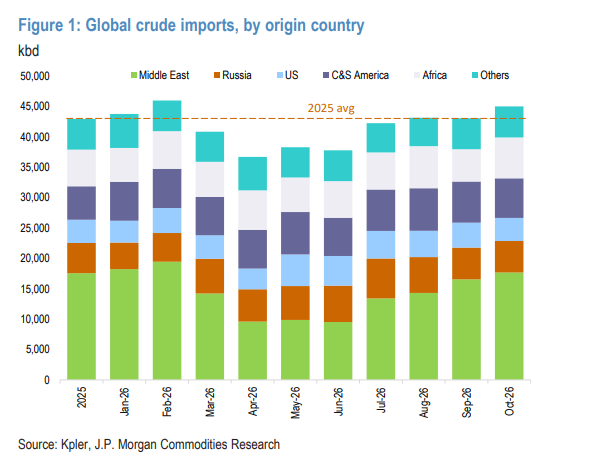
全球原油進口量9月平均爲每日4300萬桶,同比增加50萬桶;10月進一步攀升至每日4490萬桶,同比增加130萬桶。
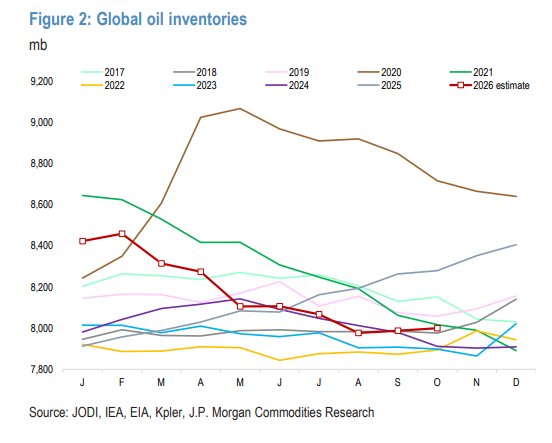
庫存數據同樣指向同一方向。韓國戰略石油儲備從6月低點5000萬桶回升至6700萬桶,創五年新高;歐洲OECD成員國過去三週也累計增加約1100萬桶原油庫存。綜合來看,全球庫存目前約爲79.99億桶,較8月增加2300萬桶,較9月增加1200萬桶。
過剩從何而來?三股力量同向發力
該行在報告中將市場重返過剩歸因於三個相互疊加的力量。
第一,中東供應持續恢復。
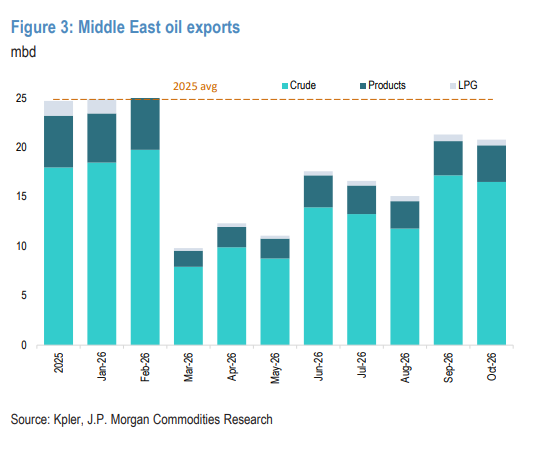
戰爭爆發以來,中東地區的石油流量經歷了反覆的擾動與不均衡復甦。但趨勢是清晰的:中東石油出口量從3月低點的每日980萬桶,已回升至目前約每日2070萬桶。儘管仍低於戰前每日2470萬桶的平均水平,但這一恢復已將大量此前缺席市場的供應拉了回來。
第二,拉丁美洲增產填補缺口。
與中東供應的波折恢復不同,拉丁美洲的增產更爲穩定持續。該地區目前向全球市場輸送的原油較一年前增加了約每日150萬桶,其中巴西貢獻約80萬桶、委內瑞拉約40萬桶、圭亞那約30萬桶、阿根廷約10萬桶。
第三,全球需求大幅萎縮。
這是市場再平衡中往往被低估的一環。自戰爭爆發以來,全球石油消費量估計下降了約每日330萬桶,9月降幅達到每日410萬桶,10月爲每日350萬桶。創紀錄的高油價和供應中斷,迫使消費者大幅削減用量,這部分需求收縮吸收了大量成品油、液化石油氣和石化產品的供應缺口。
把三股力量疊加來看:中東石油流量仍比戰前每日少400萬桶,但其他地區增產已填補了約150萬桶;與此同時,需求下降了約每日380萬桶,最終推動10月全球石油市場出現每日140萬桶的過剩。
原油與成品油:一個在漲庫,一個在失血
不過,這輪過剩並非均衡。
報告特別指出,原油和成品油正在走向截然不同的方向。
原油層面,全球已基本補上了戰爭造成的供應缺口。中東原油流量的恢復疊加其他地區的增產,不僅填補了缺口,甚至開始形成過剩,推動原油庫存在8月急劇下滑後,於9月起重新回升。
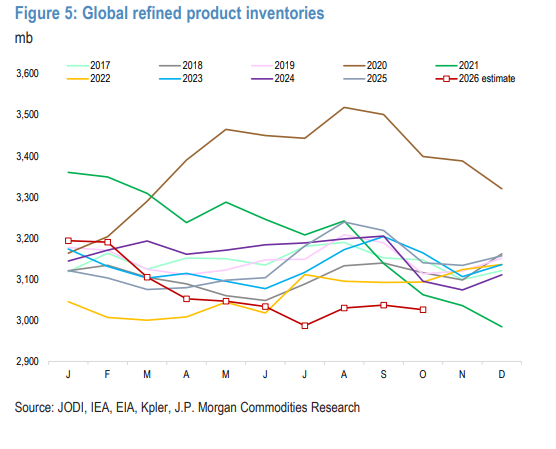
成品油層面,情況則截然相反。中東煉廠和加工設施本應供應的柴油、汽油、液化石油氣等產品,無法靠全球其他地區的煉化產能簡單替代——因爲這些產能本來就不夠。缺口最終不是通過增供來彌補,而是通過需求的急劇萎縮來消化。
結果是:原油庫存在重建,成品油庫存卻在持續下滑。目前全球成品油庫存約爲30億桶,接近歷史季節性區間低位,其中美國是庫存下降的主要來源。該行估算,10月成品油庫存持平甚至略有下降,延續了自今年2月以來的持續下滑趨勢。
油價溢價快速消退,公允價值在哪裏?
供應過剩的現實,正在疊加停戰預期,共同侵蝕此前油價中包含的「地緣風險溢價」。
布倫特原油從上週五的每桶118美元,跌至本週二的103美元,僅幾個交易日便蒸發了15美元。
該行估算的布倫特公允價值爲每桶94美元。在此基礎上,當前價格的溢價已從此前的每桶24美元收窄至約9美元,超過三分之二的溢價在數日內消失。
換句話說,如果停戰預期進一步落地,供應過剩格局持續,油價向公允價值靠攏的空間依然存在。
編輯/Joe