①高盛預計2027年布倫特原油均價爲88美元/桶,歐洲TTF天然氣均價爲45歐元/兆瓦時;②預計2027年底銅價升至15600美元/噸,鋁價則可能回落至2600美元/噸;③高盛將2027年底黃金目標價從4800美元下調至4650美元/盎司,仍有約16%的上漲空間。
財聯社11月13日訊(編輯 夏軍雄)高盛11月12日發佈2027年大宗商品展望報告指出,隨着中東能源供應逐步適應戰爭環境,原油及天然氣價格可能進一步回落。
該行預計,2027年布倫特原油均價爲每桶88美元,歐洲TTF天然氣均價爲每兆瓦時45歐元,彭博商品指數(BCOM)全年總回報約爲-2%,而該指數2026年以來已上漲26%。
 不過,高盛仍建議投資者積極配置大宗商品。該行認爲,近期商品市場風險溢價大幅下降,反而提高了大宗商品的對沖和資產分散價值。
與此同時,高盛認爲,中美圍繞人工智能(AI)和能源的競爭、地緣政治碎片化及關鍵資源供應高度集中,將持續推高部分供需緊張商品的價格。
其中,高盛預計2027年底銅價將升至每噸15600美元,較報告發布時上漲約13%;黃金價格可能達到每盎司4650美元,上漲約16%。
中東供應逐漸恢復,能源價格仍面臨上行風險
高盛指出,2026年能源價格雖然明顯高於戰前預期,但考慮到伊朗衝突持續時間之長,實際漲幅仍低於該行及市場在戰爭初期的預測。這主要歸功於全球能源供需體系表現出較強的適應能力。
需求方面,能源庫存消耗和燃料替代,尤其是中國採取的相關調整,幫助全球經濟相對平穩地度過了3月至5月供應最緊張的階段。
供應方面,高盛估算,計入「暗航」等出口後,波斯灣原油出口量在9月已恢復至接近2025年平均水平,全球石油市場可能於10月重新出現供應過剩。高盛預計,隨着船對船轉運和新增管道運輸能力進一步發揮作用,2027年中東石油產量平均將比2025年高出每日110萬桶。
不過,不同商品的供應恢復程度存在顯著差異。
截至11月8日,波斯灣原油出口已基本恢復,但成品油、液化天然氣(LNG)、鋁工業原料及化肥出口仍明顯低於2025年平均水平。
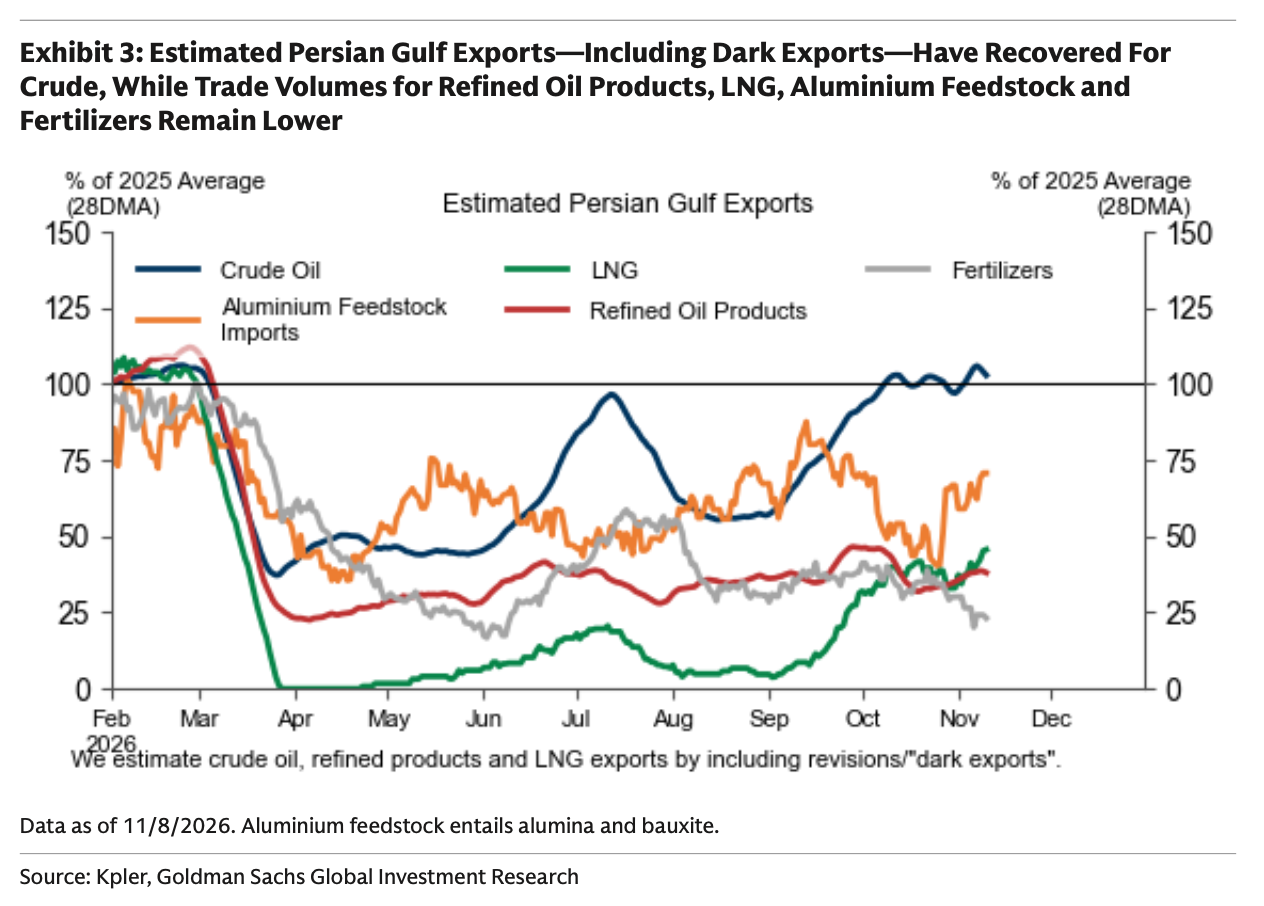
(高盛數據顯示,波斯灣原油出口已基本恢復至2025年平均水平,但成品油、LNG、鋁工業原料及化肥貿易仍明顯受阻)
高盛解釋稱,相較原油,成品油和LNG更易燃,船對船轉運難度較大。此外,部分煉油、天然氣液化及鋁冶煉設施尚未從戰爭損害中完全恢復。
供應鏈調整也帶來高昂成本。高盛估計,全球原油油輪平均運費同比上漲約20美元/桶,其中約四分之三的漲幅與中東航運體系爲適應衝突所作的調整有關。
船對船轉運佔用更多油輪運力,美國對伊朗油輪的封鎖進一步壓縮有效運輸能力。原油運輸成本上升還促使部分成品油運輸船轉運原油,推高成品油運費,並最終傳導至消費者燃油價格。
在供應持續恢復的基準情景下,高盛預計布倫特原油價格將從2026年第四季度的103美元/桶,逐步降至2027年第四季度的80美元/桶,2028年全年均價進一步降至73美元/桶。
然而,能源價格仍面臨顯著上行風險。
高盛警告,如果衝突再次升級,導致2027年波斯灣石油產量平均比2025年低每日250萬桶,布倫特油價可能在2027年初突破130美元/桶,全年均價達到約120美元/桶。
如果煉油產量額外減少每日300萬桶,美國柴油批發價格還可能在2026年底前後升至約230美元/桶,創下新高。
歐洲天然氣市場同樣面臨供應與天氣的雙重風險。
高盛預計,如果2026年至2027年冬季波斯灣LNG出口僅維持戰前正常水平的25%至30%,同時歐洲氣溫比平均水平低約0.7攝氏度,2027年第一季度TTF天然氣價格可能接近150歐元/兆瓦時。
但從更長期看,隨着2025年至2026年新獲最終投資決定的LNG項目逐步投產,2027年後全球供應增長可能加快。高盛預計,TTF天然氣2028年均價將進一步降至20歐元/兆瓦時。
股債對能源衝擊更加敏感,大宗商品對沖價值上升
儘管能源基準前景偏向價格回落,高盛認爲,當前市場環境仍有利於大宗商品發揮風險對沖作用。
報告指出,11月以來能源和銅價下跌,主要受到市場情緒及短期地緣政治風險預期變化推動,而非實際供需基本面明顯惡化。
高盛估計,布倫特原油現貨價格包含的風險溢價,已從美國中期選舉前一個星期五的27美元/桶,降至報告發布前幾天的每桶幾美元。
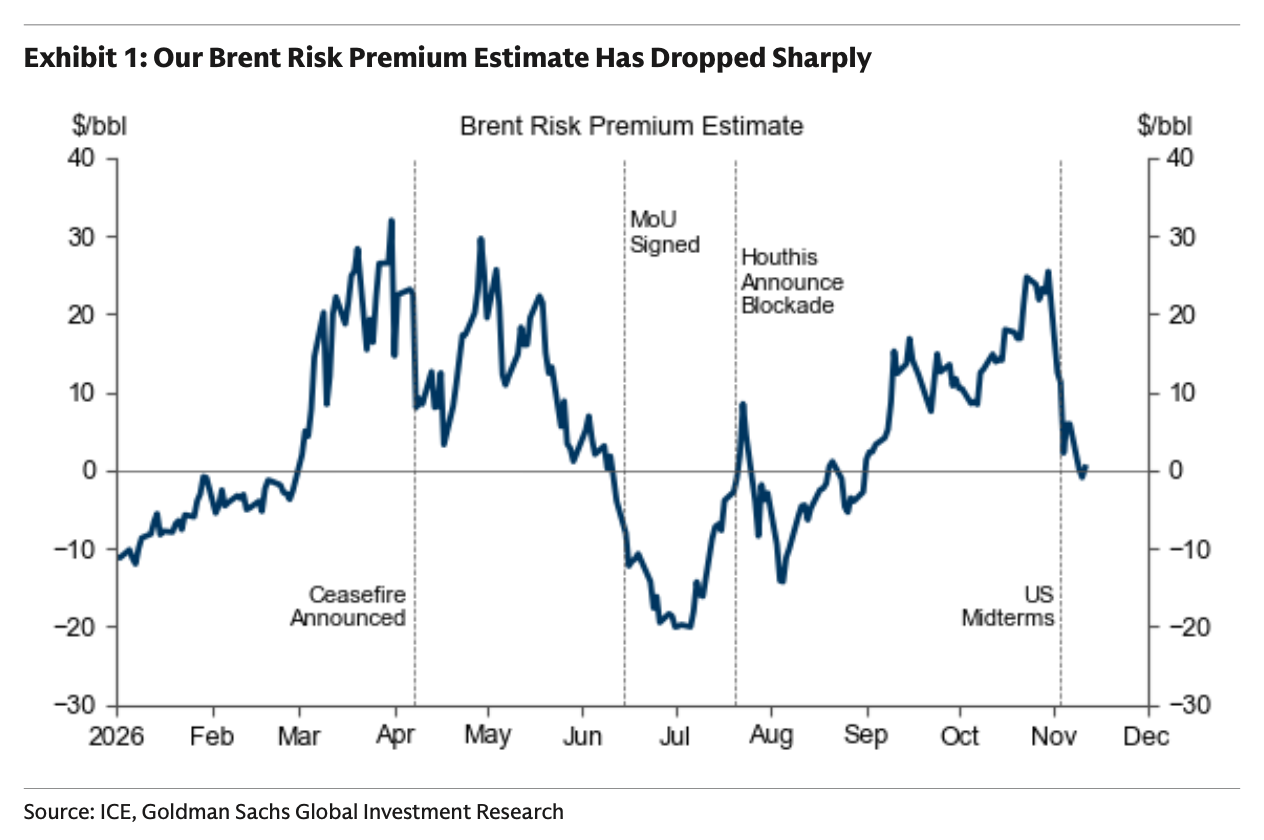
(高盛估算,布倫特原油風險溢價從美國中期選舉前的每桶約27美元,大幅降至近期的每桶幾美元)
該行認爲,風險溢價快速消退,爲投資者提供了更具吸引力的配置時點,因爲中東航運安全及能源基礎設施仍面臨供應中斷風險。
更重要的是,能源價格對股票和債券市場的影響正在增強。
高盛指出,自伊朗戰爭爆發以來,布倫特油價變化與標普500指數及美國10年期國債收益率表現出較強相關性。能源價格上漲加劇通脹壓力,促使央行採取更強硬的政策應對,進而影響債券和股票估值。
儘管近期AI投資和經濟增長擔憂削弱了這種相關性,但高盛認爲,如果2027年發生新的能源供應衝擊,股債市場對能源價格的敏感性可能重新增強。
在這種情況下,債券可能像2026年一樣承壓,股票也可能重現2022年的下跌表現,尤其是在經濟增長和就業面臨下行風險的環境中。
與此同時,過去五六年股票與債券回報的相關性明顯上升,傳統股債組合的分散風險效果可能減弱。
高盛回顧過去六十年的市場表現發現,在股票和債券同時錄得負實際回報的12個月時期,黃金或廣義大宗商品指數至少有一類實現了正實際回報。
因此,高盛認爲,大宗商品的投資價值不僅取決於預期價格漲幅,更在於其抵禦負面供應衝擊的能力。
銅鋁價格走勢或明顯分化
在能源價格趨於回落的同時,高盛繼續看好銅的結構性上漲前景。
該行預計,2027年LME銅價全年均價爲15400美元/噸,年底將進一步升至15600美元/噸。
需求方面,電氣化、能源安全、戰略性庫存積累、數據中心建設及AI投資持續增加銅消費,而銅礦供應受到長期約束。
高盛認爲,中美圍繞關鍵資源供應鏈的競爭,進一步加劇了精煉銅市場的供需緊張。
在美國,潛在進口關稅的不確定性刺激企業提前進口和囤積銅,導致大量精煉銅流向美國,減少其他市場的可用供應。
在中國,廢銅相關發票規定收緊限制國內廢銅供應,推動生產銅杆、銅線及銅管的加工企業增加精煉銅使用量。
高盛預計,這兩種趨勢可能持續至2027年,使美國以外的精煉銅市場維持供應缺口,進一步支撐銅價。
不過,該行也指出,如果美國銅關稅政策不確定性消退,或者AI相關投資者好倉恢復不及預期,銅價仍存在短期下行風險。
相比之下,高盛對鋁價持謹慎態度。
雖然中東供應中斷使當前鋁市場仍然偏緊,但鋁土礦資源相對豐富,加上較高的冶煉利潤刺激新增投資,未來供應可能加快增長。
其中,中國資本支持的印尼鋁冶煉產能擴張尤爲突出。高盛預計,印尼原鋁產量佔全球比重將從2025年底的約1%,升至2027年底的約4%。
隨着新增產能釋放,高盛預計全球鋁市場將轉向供應過剩,LME鋁價2027年底可能降至2600美元/噸,低於報告發布時約3085美元/噸的水平。
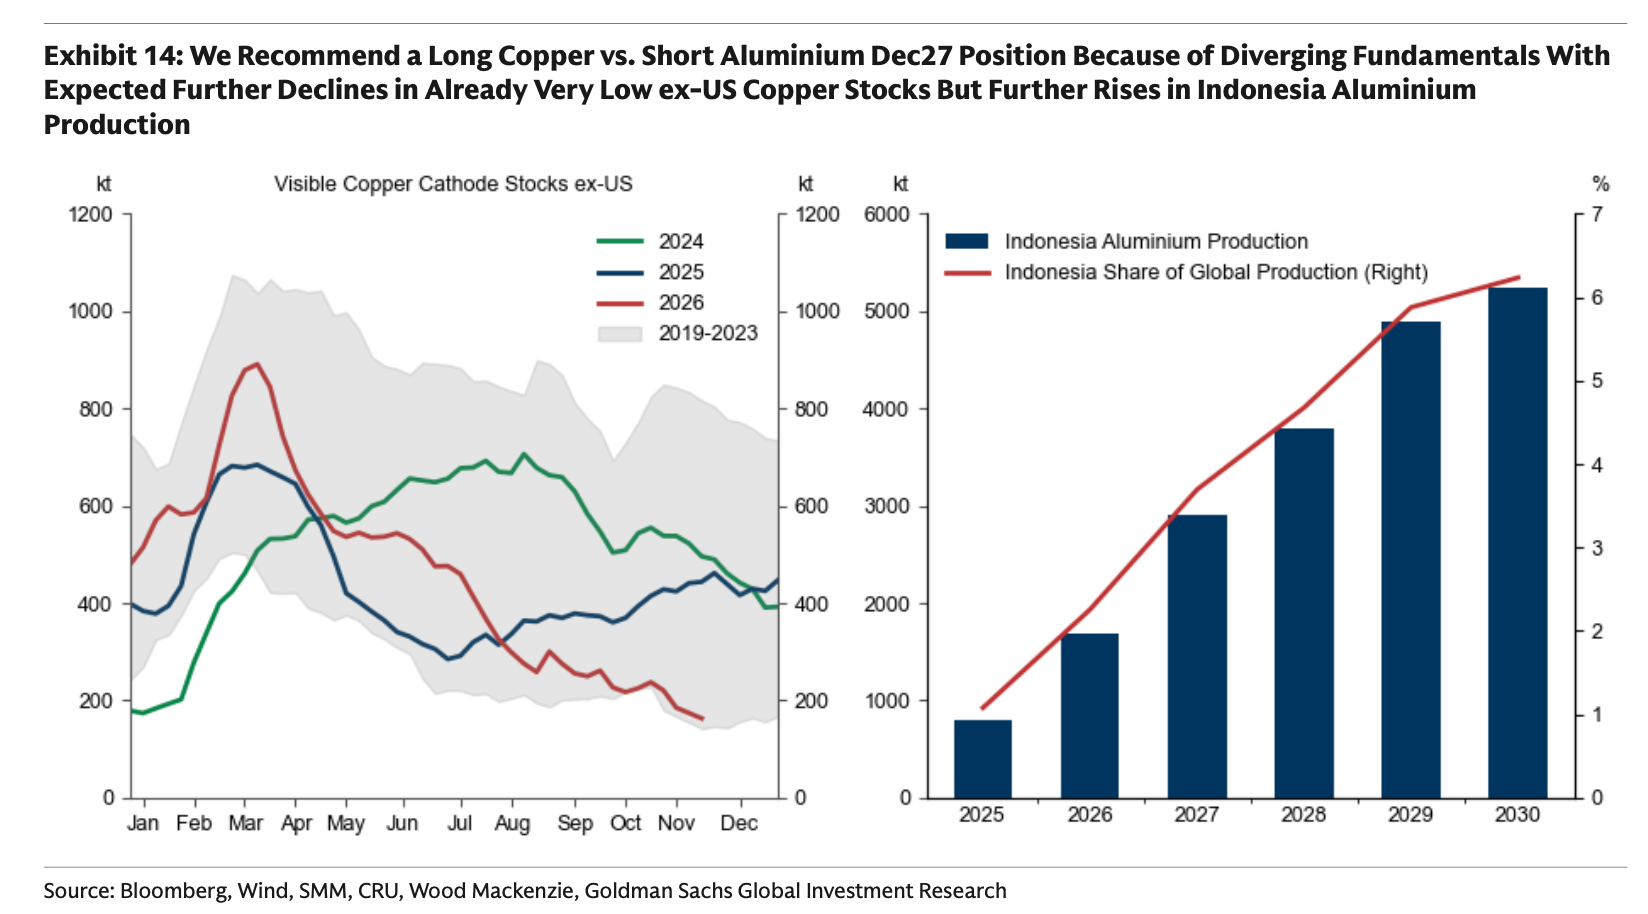
(高盛數據顯示,美國以外地區的可見精煉銅庫存持續下降,而印尼鋁產量預計快速增長,反映出銅鋁市場供需基本面分化)
加息預期壓制短期金價,央行購金提供長期支撐
對於黃金,高盛雖然維持長期看漲觀點,但由於聯儲局政策前景趨於鷹派,下調了2027年底目標價,從此前的4800美元/盎司下調至4650美元/盎司。
調整主要源於高盛經濟學家上修了聯儲局加息預期。
在此前已經預計2026年12月加息25個點子的基礎上,高盛最新預測進一步納入2027年3月加息25個點子。
高盛認爲,聯邦基金利率上升將在2027年初繼續抑制私人投資者的黃金配置需求。
不過,全球央行持續購金仍爲黃金提供重要的結構性支撐。
報告指出,自2022年俄羅斯央行資產遭凍結以來,全球央行黃金需求明顯上升,包括中國央行在內的官方部門持續購買黃金,成爲支撐金價的重要力量。
高盛預計,聯儲局將在2027年12月開始減息。隨着利率約束減輕,私人投資者對黃金的需求可能重新恢復,推動金價向年底目標水平上漲。
地緣衝突疊加極端天氣,商品供應風險難以消退
除能源和金屬外,高盛還警告,全球農產品價格面臨潛在上漲風險。
報告指出,2026年以來BCOM農業分項已經上漲10%,但伊朗及俄烏衝突、潛在糧食出口限制,以及可能達到創紀錄強度的超級厄爾尼諾,仍可能進一步推高農產品價格。
高盛指出,霍爾木茲海峽相關運輸通道通常涉及全球約三分之一的化肥出口,而俄羅斯和烏克蘭經由黑海的糧食出口約佔全球糧食貿易的15%至20%。相關運輸一旦受阻,可能推高農業生產成本並收緊糧食供應。
與此同時,厄爾尼諾引發的乾旱和洪水可能影響巴西大豆、玉米和食糖、西非可可,以及越南咖啡等重要農產品的生產。
這些風險凸顯了全球商品供應鏈的脆弱性。
高盛認爲,2022年俄羅斯天然氣供應衝擊和2026年霍爾木茲海峽危機等事件反映出同一長期趨勢:地緣政治碎片化正與高度集中的商品供應鏈相互作用,使供應中斷風險結構性上升。
編輯/Deng