其中芯片融資達3200億美元,較今年增長近七倍,其核心依賴廠商擔保以對沖折舊風險。然而$英偉達 (NVDA.US)$正收緊擔保承諾,其主導的5000億美元融資平台迄今零交易落地。
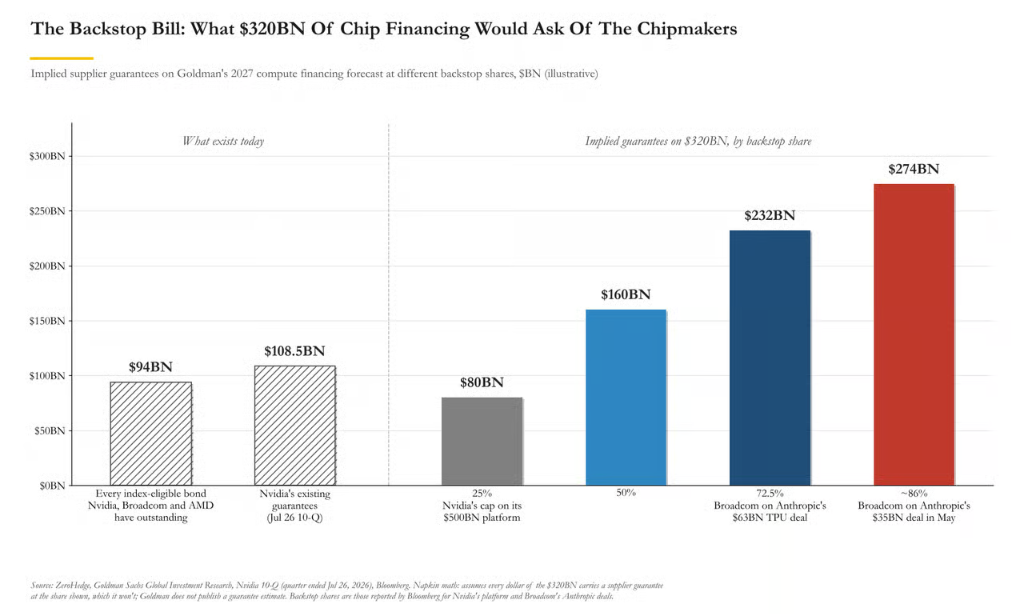
按25%擔保比例,3200億融資需800億擔保支撐,而三大芯片商可納入指數債券存量僅940億美元。擔保人退場、貸款方要求提高、買方基礎收窄,無人接盤風險正上升。
高盛將2027年全球AI項目融資規模預測從3000億美元大幅上調至5450億美元,但這一雄心勃勃的預測面臨一個核心矛盾:支撐其中最大增長部分的關鍵擔保人——$英偉達 (NVDA.US)$——正在收縮其金融承諾。
 根據高盛信貸團隊11月17日發佈的報告,5450億美元預測中有3200億美元來自芯片融資,這一規模較今年迄今完成的480億美元增長近七倍。然而,據《華爾街日報》報道,英偉達臨時CEO Colette Kress預計將收緊該公司此前爲客戶提供的擔保、回購及投資承諾,而英偉達聯合創始人黃仁勳早在10月便已告知一衆新興雲服務商CEO,要求其客戶提前付款。
這一轉變直接衝擊市場信心。英偉達今年8月聯合$阿波羅全球管理 (APO.US)$、$貝萊德 (BLK.US)$、$黑石 (BX.US)$、$Brookfield (BN.US)$、$KKR & Co (KKR.US)$及$高盛 (GS.US)$共同發起的5000億美元芯片融資平台,迄今零交易落地,原因是貸款方要求英偉達提供超過25%的擔保覆蓋率,而英偉達拒絕提高比例。與此同時,據瑞銀分析師Tim Arcuri估算,英偉達哪怕短暫暫停其交易活動,就可能從AI生態系統中抽走500億美元以上的資金。
從3000億到5450億:預測大幅上調背後的邏輯
高盛信貸策略團隊在最新報告《The Credit Line: From Shell to Compute: An Update on AI Project Finance》中披露,2026年迄今全球AI項目融資總規模已達1500億美元,其中投資級與高收益數據中心債券800億美元、非銀團建設融資220億美元、芯片融資480億美元。這一數字已遠超該團隊年初預測的760億美元全年規模。
高盛將5450億美元預測拆分爲兩部分:數據中心「外殼」融資2250億美元,芯片(即GPU及定製芯片)融資3200億美元。前者較今年規模約翻倍,後者則增長近七倍。
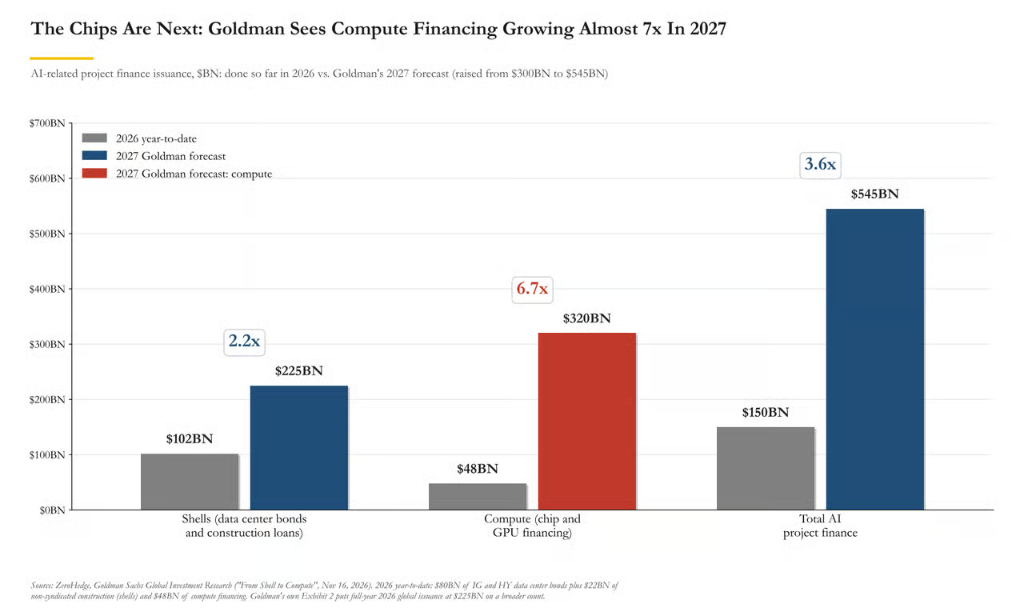
方法論上,高盛以計劃投入使用的數據中心容量爲基礎,假設美國每兆瓦外殼成本約1500萬美元,內部芯片成本約2500萬美元,融資比例方面外殼爲45%至50%,超大規模雲服務商(hyperscaler)的算力項目爲30%,其他項目爲45%。芯片每兆瓦成本約爲外殼的1.7倍,這意味着一旦貸款方開始爲內部設備融資,數字將急速膨脹。
高盛股票分析師預計2028年前將有113吉瓦算力出貨,但信貸團隊僅能找到80吉瓦的數據中心容量與之匹配。按每兆瓦2500萬美元計算,113吉瓦對應約2.8萬億美元的芯片採購需求,其中約三分之一尚無明確的安置場所。
芯片融資的運作機制:擔保是核心
芯片融資在結構上與數據中心債券類似:一個破產隔離的特殊目的載體(SPV)持有GPU資產,客戶簽署租約或服務合同,貸款方從合同現金流中獲得償還。高盛將現有交易分爲兩類:設備租賃(類似建築物的三淨租約,租戶直接支付芯片租金)和算力服務合同(SPV出售算力,收入取決於服務實際運行情況)。
抵押品的快速折舊是核心風險。高盛在報告中明確建議:
「信貸投資者應儘量避免承擔折舊和潛在過時風險,傳統優先留置權融資通常不適合爲這類快速折舊、可能過時的資產提供如此規模的融資。」
正因如此,芯片製造商的剩餘價值擔保(residual value guarantee)成爲整個結構的關鍵。在這一機制下,若合同付款中斷且芯片價值低於承諾金額,擔保方負責補足差額。高盛指出,在大多數交易中,擔保金額接近剩餘本金與利息之和——換言之,貸款方實際上是在對芯片製造商進行信用評估,而芯片製造商則在爲自己的客戶背書。
即便有擔保支撐,投資級芯片融資的新發利差仍高達150至240個點子,而普通5至7年期投資級債券約爲100個點子;槓桿融資領域最新成交利差接近775個點子,約爲同評級BB/B信用的三倍。
英偉達退場:3200億美元融資缺口誰來填補
高盛報告雖長達13頁,但“ $英偉達 (NVDA.US)$”一詞僅在一張圖表的腳註中出現一次。然而,英偉達的角色恰恰是整個預測最關鍵的變量。
據《華爾街日報》報道,Kress預計將收緊英偉達通過擔保、租約、回購和初創投資爲客戶提供融資的各類窗口。高盛報告顯示,英偉達截至7月底的承諾與擔保總額達5300億美元,其中包括爲OpenAI俄亥俄州租約提供的1050億美元背書。
英偉達8月發起的5000億美元融資平台迄今零交易落地,原因在於貸款方要求的擔保覆蓋率高於英偉達願意提供的25%上限。相比之下,$博通 (AVGO.US)$(Broadcom)在今年5月爲Anthropic的TPU項目提供了350億美元中約72.5%的擔保覆蓋,並在一筆630億美元的交易中提供了類似比例的支持。
據路透社報道,多位市場人士對此表態:摩根大通的Erica Spear預計現有承諾將維持,但新交易將需要更長時間或更高補償;摩根士丹利的Joseph Moore認爲5000億美元第三方資本更可能流向超大規模雲服務商等成熟參與者;PGIM的Edwin Wilches表示,貸款方希望未來融資以客戶合同或金融擔保爲支撐,而非以芯片本身作爲抵押加有限擔保;美國銀行估計,截至今年8月英偉達已提供約2300億美元的金融擔保。
按照25%的擔保比例,3200億美元的芯片融資需要800億美元擔保;按博通的條款,則需要2300億至2750億美元。而$英偉達 (NVDA.US)$、$博通 (AVGO.US)$和$美國超微公司 (AMD.US)$三家芯片製造商合計僅有940億美元的可納入指數債券存量。
信用市場的溢出效應:衝擊曲線中段
芯片租賃期限通常在五年以內,這意味着相關融資將集中落在收益率曲線3至7年期區間。高盛數據顯示,過去兩年該區間佔所有非金融投資級發行人的60%、融資金額的40%,是企業債市場最核心的借貸區間。
高盛認爲,短期內衝擊將保持可控,原因在於:結構化交易不納入主流指數,分析難度較高,買方基礎相對狹窄。但這同時意味着,3200億美元芯片債務的潛在買方將排除指數基金、不具備結構化信貸分析能力的機構,以及已對相關租戶持倉過重的投資者。
在利差層面,英偉達等芯片製造商的CDS相對其現金債券的溢價,已從一年前的負值升至約75個點子,高於超大規模雲服務商約45個點子的水平。高盛預計,隨着芯片製造商信用敞口持續超越其債券規模,這一差距將繼續擴大。
數據中心「外殼」融資同樣承壓
高盛預測中的2250億美元外殼融資部分同樣面臨挑戰。高盛追蹤的16只高收益數據中心債券中,共同基金和ETF對其中13只持有低配,平均主動權重爲-0.07%。投資級數據中心交易則未被納入美國綜合指數和美國企業債指數,主要買方爲允許偏離基準的資產管理人(平均持有每筆交易約四分之一)和保險公司(約10%)。
融資成本的上升也在壓縮項目可行性。今年上半年新發數據中心債券收益率爲6%至8%,近期高收益交易已升至8%至10%。高盛測算,在90%貸款成本比、1.2倍償債覆蓋率的假設下,票息從8%升至9%,租戶需多支付1.4個百分點的租金收益率以維持覆蓋率;若票息升至10%,則需多支付2.7個百分點。
高盛的結論是:若票息持續走高,項目要麼需要更多股權、更低槓桿和更嚴格結構,要麼租金必須相應上調——這兩種結果都意味着每個項目的債務規模將低於預期。
三條出路,一個未知數
高盛的預測本質上是對融資需求的判斷,而非對融資能否實現的保證。報告本身建議投資者「保持耐心和選擇性」,並指出「宏觀和技術面的貝塔效應更可能推動利差走闊,而非收窄」。
對於3200億美元芯片融資缺口,目前存在三條潛在出路:
其一,Kress重新開放擔保窗口以捍衛市場份額(博通已在提供更優厚條款,這一可能性不能排除);
其二,超大規模雲服務商將芯片重新納入自身資產負債表,但其債券發行已使投資級市場趨於飽和;
其三,新的資產負債表出現,包括政府層面的支持。
高盛還在報告中指出,第四種可能——芯片根本賣不出去——雖然這是任何供應預測都不會納入的情景,但在當前擔保人退場、貸款方要求提高、買方基礎收窄的背景下,這一風險正在上升。
 想選股、想診股?想知道持倉機會和風險?關於投資的一切問題,開口問牛牛AI就可以啦!
編輯/melody