週四,美股史上最大IPO迎來首次解禁,約1160億美元內部人士持股即將解除限售,規模創美股紀錄。市場擔憂早期股東兌現收益,引發新一輪拋壓,SpaceX股價較高點已跌近四成。不過,若實際減持低於預期,龐大空頭頭寸也可能觸發逼空反彈,使解禁之夜成爲多空對決的關鍵時刻。
史上規模最大的IPO後首次解禁即將落地,美股市場正屏息以待。
約9.115億股 $SpaceX (SPCX.US)$ 內部人士持股將於8月6日(週四)解除限售,涉及市值約1160億美元,規模之大在美股歷史上前所未有。
 這一時間節點恰在SpaceX首次發佈季度業績後兩天,市場對潛在拋售壓力的擔憂已提前反映在股價上——自6月16日收盤高點以來,SpaceX股價累計約四成,抹去逾4250億美元市值。
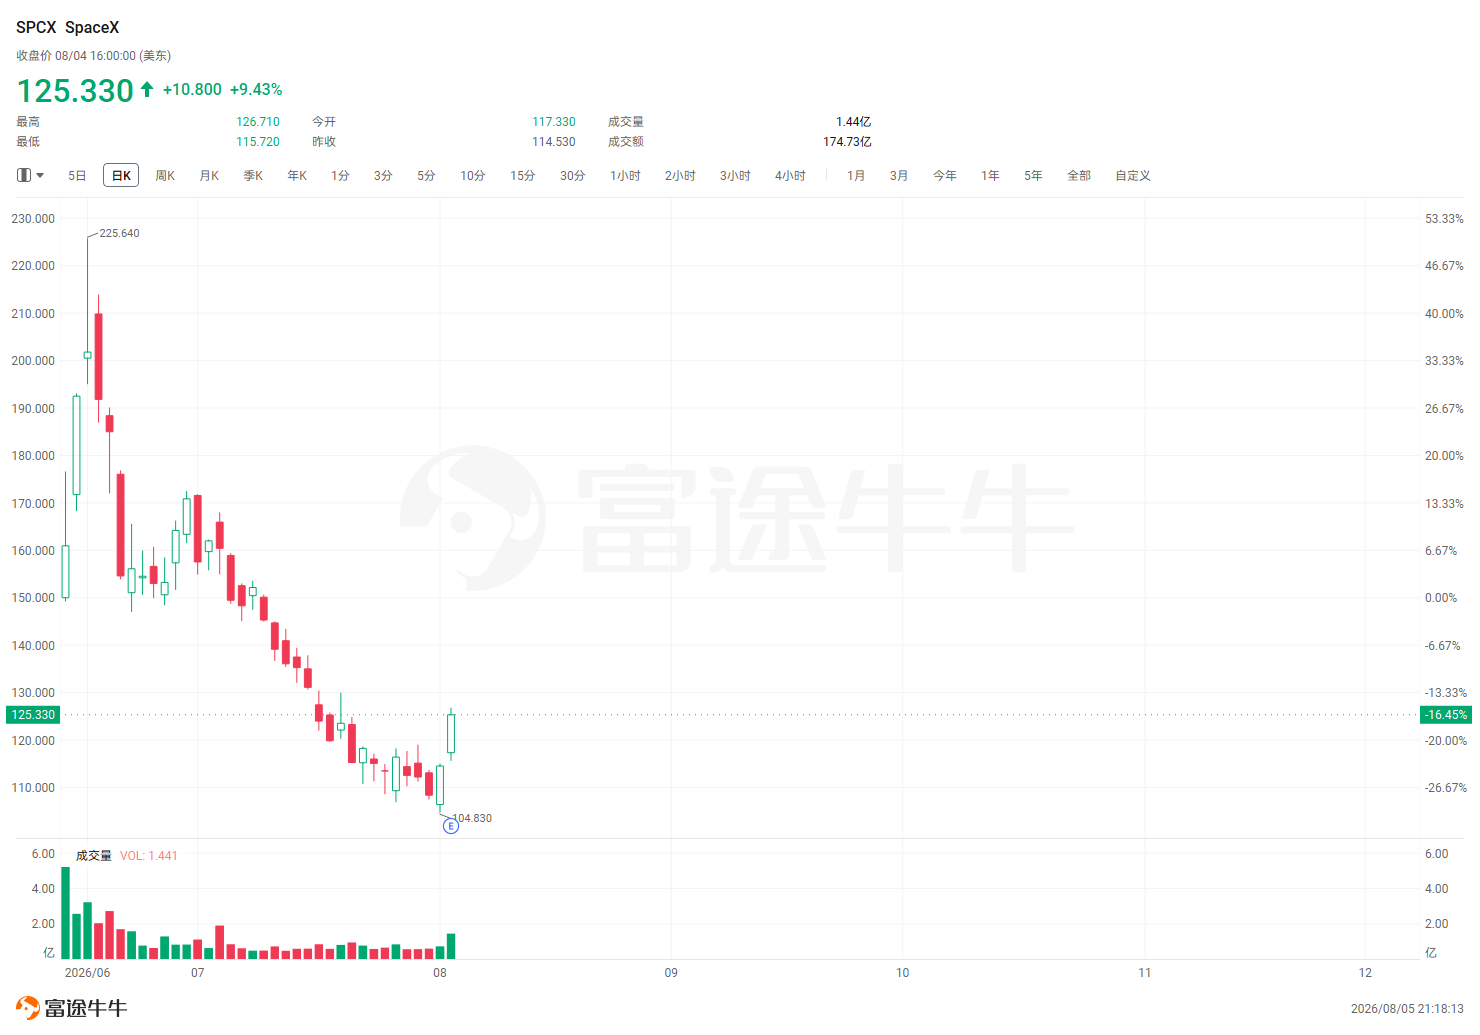
解禁壓力疊加估值爭議,已引發空頭大舉入場。
據S3 Partners數據,目前約30%的可流通股份處於做空狀態,空頭賬面盈利約70億美元,做空規模甚至超過特斯拉的空頭美元價值。與此同時,分階段解禁的結構安排意味着,週四並非終點——到今年12月初,SpaceX可流通股份總量將從目前約6.39億股驟增至53.3億股,較現階段增長逾七倍。
解禁規模史無前例,供給格局驟然改變
SpaceX上市之初採用了異常小的流通盤,約6.39億股公開流通股僅佔公司總股本的極小比例,投資者實際上是在爭奪一家公司的極少數份額,稀缺性在相當程度上支撐了早期估值。
週四解禁的9.115億股約爲原始流通盤的140%。若將兩者合併計算,市場上潛在可交易股份將升至約15.5億股。需要指出的是,這批股份早已存在,解禁並不構成股權稀釋,而是員工和早期投資者在持有多年後首次獲得流動性的機會。
市場的核心問題並非這9億股會全部拋出,而在於誰持有這些股份、他們爲何選擇此時出售。SpaceX員工多年來以公司股票作爲薪酬的重要組成部分,對部分人而言,這批股票可能佔其淨資產的絕大部分,適度減持是合理的資產分散操作。風險投資基金則受制於自身的存續期限,即便對SpaceX長期前景保持樂觀,也可能在IPO節點選擇向有限合夥人分配收益或股份。
早期投資者賬面收益豐厚,退出動力充足
儘管股價近期大幅回調,早期股東相較於入場成本仍握有可觀浮盈,這正是市場擔憂拋售壓力的根本原因。
SpaceX在一年前的私募融資中估值約爲4000億美元。今年早些時候,SpaceX完成對xAI的收購,據彭博報道,彼時該交易賦予SpaceX整體估值高達1萬億美元,xAI估值則爲2500億美元,這筆交易令衆多投資者賬面收益達到初始投資的數倍。
即便以週二盤中約114至115美元的價格計算,仍遠高於多數早期私募投資者的成本基礎,這意味着在當前價位出售對他們而言依然有利可圖。分階段解禁安排則爲這些投資者提供了在未來數月內選擇不同價位分批變現的靈活性。
空頭大舉入場,但短逼倉風險同樣存在
解禁預期已成爲空頭押注的核心邏輯。
據S3 Partners數據,截至7月29日,約2.193億股SpaceX股票處於做空狀態,佔流通盤約34%,空頭美元規模約246億美元,超過同期特斯拉的空頭美元價值。值得注意的是,6月23日時做空股數僅約4000萬股,短短一個多月內增長逾五倍,空頭開倉速度之快顯示市場對解禁風險的定價已相當充分。
然而,這一格局並非單向。空頭最終需要買入股票來平倉,若週四內部人士實際拋售規模低於預期,機構買盤同步入場,則大規模空頭頭寸反而可能成爲股價反彈的燃料,形成挾淡倉行情。
過去12個交易日中,SpaceX股價有10日收跌,觸發因素除解禁預期外,還包括星艦火箭因發動機故障中止發射,以及市場資金從人工智能概念股整體撤離的輪動壓力。
週四僅是開始
SpaceX並未沿用IPO後180天統一解鎖的慣例,而是設計了一套分批次、錯峰釋放機制,以期在擴大流通盤的同時儘量減少對市場供需關係的衝擊。
8月6日之後,還存在一個條件觸發機制:若SpaceX股價在業績公佈前十個交易日中至少五日達到175.50美元,則另有最多4.558億股將在業績發佈後立即獲准交易。按週一收盤價119.85美元計算,觸及該門檻需股價較當前再漲逾46%,市場普遍認爲難度較高。
馬斯克持有約78億股,約佔總股本的60%,其所持股份鎖定期延伸至公司上市後逾一年,即至少至2027年中期,短期內不會成爲解禁壓力來源。
兩個關鍵信號值得密切跟蹤
分析人士指出,投資者不應僅憑週四單日表現判斷解禁影響,而應關注兩個核心指標。
其一是成交量。若週四及此後數日出現遠超日常水平的異常放量,意味着市場正在消化真實的供給壓力,而非僅對解禁標題作出情緒反應。內部人士減持披露文件將在事後提供更多關於誰在出售的信息,但無法覆蓋所有員工和早期股東。
其二是135美元的IPO發行價。這一價格對基本面估值並無特殊意義,但它是公開投資者和內部人士共同熟知的參照點。若股價能在解禁後持續收復並站穩135美元上方,意味着市場需求正在有效吸收擴大後的流通盤;若股價持續在發行價下方徘徊,則將爲持有成本遠低於此的早期股東提供更充分的出售理由。
SpaceX的劇烈波動已對整體新股市場產生外溢效應。據彭博數據,今年新上市公司的加權平均回報率已跌至負4.4%,即便剔除SpaceX及SK海力士,今年新股整體回報率也僅爲5.3%,遠遜於標普500指數同期9.4%的漲幅。如何在釋放流動性與穩定股價之間取得平衡,將是SpaceX及其承銷團隊在未來數月面臨的核心挑戰。
編輯/lambor