
①受原油價格攀升推動,市場對聯儲局的加息預期顯著升溫,美國10年期國債收益率隔夜自2025年1月以來首次突破了4.75%關口;②拋售壓力也迅速傳導至其他期限的美債品種:5年期美債收益率攀升至去年初以來的新高,30年期美債收益率則一舉突破了上週高點。
財聯社9月1日訊(編輯 瀟湘)美債市場的拋售潮在週一進一步蔓延。受原油價格攀升推動,市場對聯儲局的加息預期顯著升溫,美國10年期國債收益率隔夜自2025年1月以來首次突破了4.75%關口。
拋售壓力也迅速傳導至其他期限的美債品種: $美國5年期國債收益率 (US5Y.BD)$ 攀升至去年初以來的新高, $美國30年期國債收益率 (US30Y.BD)$ 則一舉突破了上週高點。此前,美國總統特朗普對媒體表示,針對伊朗對美軍的襲擊,美軍將採取追加打擊行動。受此影響,主要原油基準價格在紐約時段進一步衝高,最終收漲近3%。
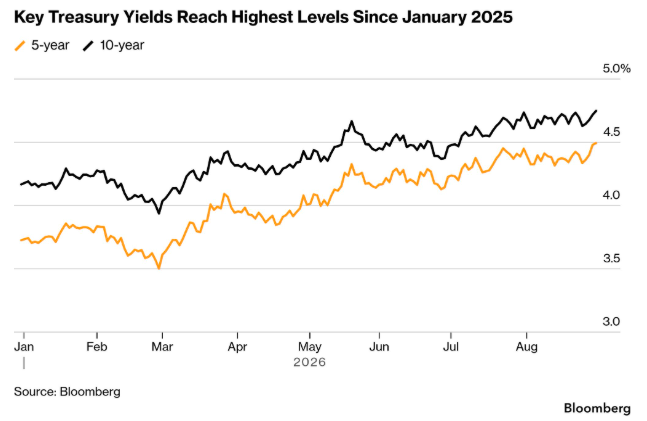
 週一的走勢讓近期本就疲軟的美債市場雪上加霜。
當前,債市投資者一方面對居高不下的政府債務規模心存顧慮,另一方面也在密切評估聯儲局需要採取多激進的加息策略來遏制通脹。在聯儲局主席凱文·沃什于傑克遜霍爾央行研討會上釋放出可能採取行動以平抑物價的強烈信號後,短期美債收益率已在上週五率先暴漲。
SEI投資公司固定收益投資管理主管Sean Simko表示,「聯儲局已隨時準備在必要時出手。」
他指出,儘管本週五即將公佈的美國8月非農就業報告與9月11日公佈的美國CPI數據至關重要,但「只要勞動力市場表現穩健且通脹維持高位,就很可能會促使聯儲局在9月16日的議息會議上倒向加息」。
在沃什發表講話後,巴克萊和法國興業銀行的經濟學家已紛紛預測,聯儲局將在9月和12月加息。
Potomac River Capital首席投資官Mark Spindel表示,長期收益率攀升的背後,還反映出「即將到來的供給洪峰」以及「難見曙光的通脹前景」。特別是在投資級企業債市場,9 月向來是發債高峰,本週預計就將有100億美元新債湧入,而整個9月的發債規模預計將達到創紀錄的2150億美元。
Spindel稱,儘管沃什在傑克遜霍爾發表了相關言論,但「關於他是否真打算在9月收緊政策的爭論」仍在持續,這使得通脹擔憂不斷髮酵。
關鍵堡壘告破
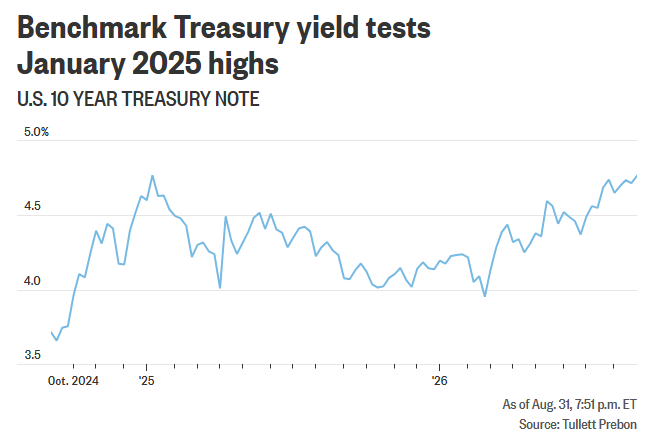
值得注意的是,週一美債的拋售行情,也令 $美國10年期國債收益率 (US10Y.BD)$ 就此升破了業內頗爲重視的4.75%關口——這被不少市場人士視爲5%大關前的一道關鍵堡壘。
Dakota Wealth Management高級投資組合經理Robert Pavlik表示,4.75%是一個「足以讓人們真正開始警覺」的關鍵心理關口。他補充稱,一旦收益率向5%大關逼近,市場對美股迎來深度回調的擔憂便會迅速蔓延。
事實上,儘管週一出現回落,但整個8月份美股仍錄得可觀漲幅:道瓊斯工業平均指數全月上漲1.3%——目前已連續五個月上漲,而標普500指數8月份上漲了2.6%,納斯達克綜合指數上漲了3.9%。
然而,若資金成本持續攀升,股債兩市在9月份或將面臨更爲嚴峻的考驗。
美債收益率的走勢直接牽動着千家萬戶的神經,因爲10年期美債收益率正是30年期住房抵押貸款利率的錨定基準。早在8月美國國債規模突破40萬億美元大關時,債市就已經不堪重負;而如今,美債還不得不與科技巨頭爭奪市場資金——後者正密集發行海量長期債券,爲龐大的人工智能基礎設施建設籌集資金。
8月中旬,美國財政部曾出人意料地宣佈,計劃從9月起加大對10年期至30年期國債的回購力度。然而,如下圖所示,基準10年期國債收益率目前已達到特朗普第二任期內的最高水平。
週一,30年期美債收益率也再度上漲了4個點子至5.248%。回顧8月,正是該收益率突破5.3%關口創下2007年以來新高後,美國財政部才緊急宣佈了回購計劃。而從目前的政策姿態來看,美國財政部與聯儲局或許認爲只需維持債市的基本穩定,而無意強制引導收益率向下回落。
大都會人壽投資管理公司首席市場策略師Drew Matus對當下的環境給出了不同的解讀:「相較於過去多年的異常狀態,我們目前正處於一個正常得多的利率環境之中。這本質上是一場利率回歸常態的定價交易。」
不過話雖如此,Matus也警告稱,10年期美債收益率一旦衝破3.5%至4.5%的「黃金舒適區」,極易倒逼家庭部門被動增加儲蓄,進而給整體經濟帶來下行壓力。他補充道,今年以來正是AI狂潮推高了股市,才讓那些享受財富效應的家庭有底氣維持消費支出。
隨着10年期美債收益率觸及4.75%,富蘭克林坦普頓研究所首席市場策略師Chris Galipeau則表示,他正建議客戶適度拉長債券久期,將資金配置在5年至8年期的收益率曲線區間。
Galipeau在接受採訪時指出,「美股完全有能力消化當前的利率水平。」他甚至建議投資者在股市回調時擇機逢低佈局。不過他也提醒,一旦10年期美債收益率開始突破5%,「美股恐怕就要面臨麻煩了」。
編輯/KOKO