
全球債券利率正艱難攀升至更高的中性利率水平。
智通財經APP獲悉,一場席捲美國、日本、德國、英國和澳大利亞的債券拋售風暴,正在將全球長期借貸成本推至金融危機以來從未見過的水平。因爲債券投資者要求政府提供更高的回報,他們預期經濟增長將更加強勁,企業借貸和投資將增加,央行也將進一步加息。
隨着夏季接近尾聲,九月涼爽的空氣本週再次給主權債券市場帶來寒意,與此同時,交易員們正爲未來三週日本、歐洲以及可能還有美國的加息做好準備。
 全球債券收益率飆升的重要推力:中性利率抬升
對經濟形勢較爲敏感的美國10年期國債收益率升至特朗普總統去年初重返白宮以來的最高水平。日本10年期國債收益率自1996年以來首次突破3%,德國10年期國債收益率也創下15年來的新高。英國30年期國債收益率達到1998年以來的最高水平,法國30年期國債收益率更是飆升至18年來的最高點。
但正如許多經濟學家近幾個月來所指出的那樣,這些收益率的細分表明,最新走勢至少部分是由「實際」的、經通脹調整後的收益率所驅動的,而不是通脹預期本身,也不是反映債務負擔或通脹長期不確定性補償的更模糊的「期限溢價」。
美國10年期實際利率在短短三個月內上漲了約40個點子,並在過去一週再次飆升。同期,日本10年期實際利率幾乎翻了三倍,達到0.9%,而法國10年期實際利率則位居歐元區時代以來的最高水平之列。
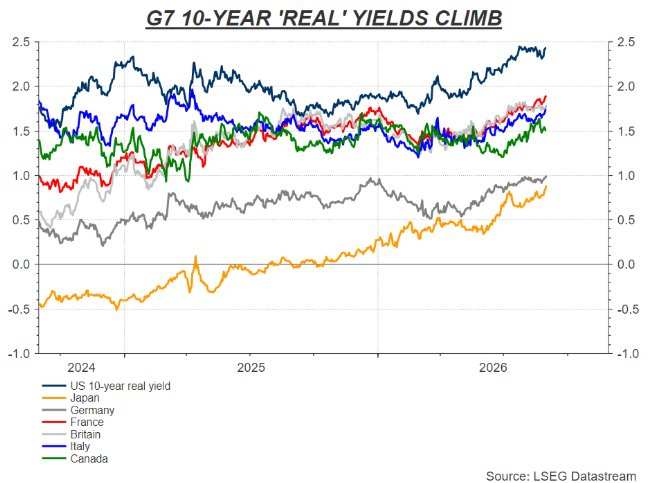
無論具體數值是多少,使這些經濟體達到平衡的「中性」利率似乎正在被上調——這未必是壞消息,但隨着各國央行重新調整政策以應對人工智能相關的投資熱潮,並尋求政策再次對經濟產生影響的點,這一轉變可能會在未來幾年內大幅提高借貸成本。
聯儲局主席凱文·沃什上週在傑克遜霍爾會議上,沃什似乎也承認了這一點。他在主題演講中多次強調,當前的美國貨幣政策幾乎沒有或根本沒有跡象表明會抑制貸款或信貸增長,金融環境依然寬鬆。沃什堅稱,除非通脹率大幅回落至2%的目標水平——這在9月16日聯儲局會議之前不太可能發生——否則聯儲局「還有很多工作要做」。
「我很難將整體金融狀況描述爲限制性的,」他在上週五於懷俄明州舉行的年度研討會上說。
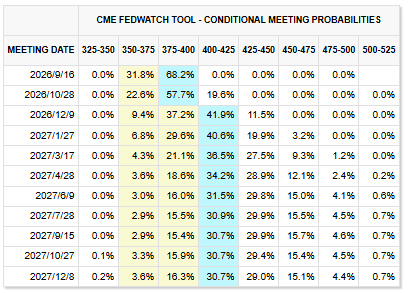
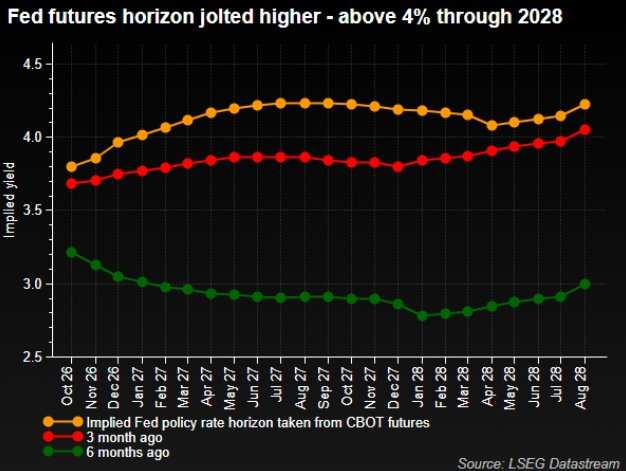
聯儲局期貨迅速響應信號,顯示本月聯儲局加息的概率接近70%,而此前加息概率僅爲三分之一。或許最重要的是,市場已充分消化了明年3月份之前兩次加息的預期,並預計未來12個月內第三次加息的預期也將達到一半。在接下來的兩年期貨合約期內,政策利率(目前中值爲3.625%)在2028年之前將不會跌破4%。
本週,受伊朗戰爭局勢再度緊張的影響,全球原油價格重回每桶90美元以上,這無疑雪上加霜。但顯然,這不僅僅關乎石油。
AI推動經濟增長,聯儲局重估中性利率或促使進一步加息
沃什作爲主席發表的講話引人注目,他闡述了政策如何影響經濟,因爲這挑戰了許多聯儲局官員長期以來認爲利率仍然略微「緊縮」的假設。如果聯儲局重新考慮既不刺激也不拖累經濟的「中性」利率,那麼利率幾乎肯定會高於當前水平,市場也可能會相應地調整其「實際利率」預期。
聯儲局季度政策制定者預測的長期名義政策利率爲3.1%,被廣泛視爲「中性」的代表。但這一評估可能會發生實質性變化:該利率已從2022年的2.4%上升,並在2015年一度高達3.8%。聯儲局模型建議實際中性利率(「R*」)在1.0%至1.65%之間。加上2%的通脹目標意味着中性名義利率將接近當前利率,處於該區間的上限。
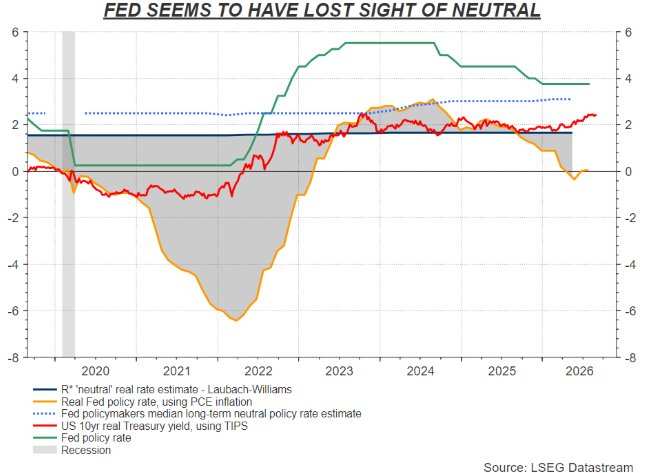
但由於聯儲局的實際政策利率(以現行的總體個人消費支出通脹率衡量)仍然接近於零,聯儲局似乎並沒有以任何實質性的方式緊縮經濟——如果說有什麼影響的話,那就是它可能仍在刺激經濟增長,儘管人工智能刺激的增長、通脹、投資和金融狀況都表明情況並非如此。
芯片巨頭英偉達(NVDA.US)上週表示,有跡象表明,人工智能資本支出熱潮至少會持續到明年,預計到2028年其銷售額還將增長70%。這表明全球經濟的性質可能正在發生轉變,迫使人們重新審視中性利率模型。至少,企業借貸正在急劇上升,而且以美國爲中心的數據中心熱潮也可能在未來幾年內向美國以外的地區擴散。
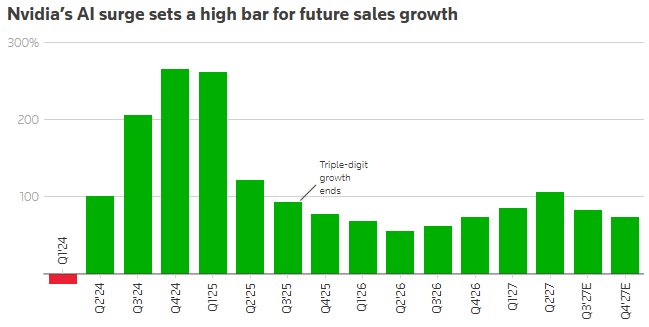
即使你樂觀地認爲生產力提升將推動經濟更快增長,但建設和投資階段也會因爲儲蓄和投資的重新平衡而推高資本成本。沃什本人也認同這一點,他將當前的繁榮與儲蓄過剩導致的停滯時期進行了比較,當時無人願意投資,利率也降至零。
例如,儘管美國貿易戰持續一年,人工智能競賽仍在提振全球經濟活動,經濟合作與發展組織(OECD)就是一個例證。上週,G20表示,第二季度貨物貿易增速加快。季度進口增速從第一季度的5.2%升至6.7%,其中人工智能相關芯片和計算設備是增長的主要動力。
很可能所有主要央行都和年初澳洲聯儲一樣陷入了困境,當時它迅速採取行動糾正政策方向。它一度迷失了中性利率的走向,但鑑於其他經濟指標,它知道之前的利率水平偏低。此後,它的任務就是不斷提高利率,並在黑暗中摸索前行,趨向中性——這種判斷本身也可能隨時間而改變。它實際上承認,你可能只有在身處其中時才能真正了解它。聯儲局和其他主要央行可能也正在得出同樣的結論。
編輯/Deng