行情速覽
週三盤前,市場焦點正轉向宏觀經濟,剛剛公佈「小非農」ADP數據低於預期,美國8月ADP就業人數增加3.8萬人,爲1月來最小增幅,低於市場預期的4.8萬人。
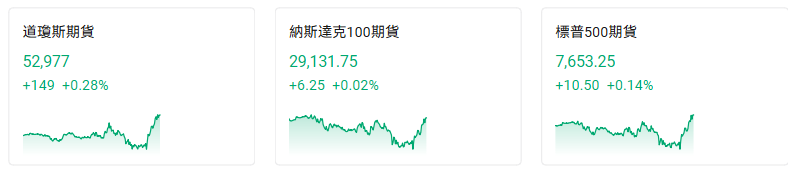
股指期貨短線波動不大,盤前均實現轉漲,截至發稿,道指期貨漲0.25%,納斯達克100期貨漲0.02%,標普500期貨漲0.14%。
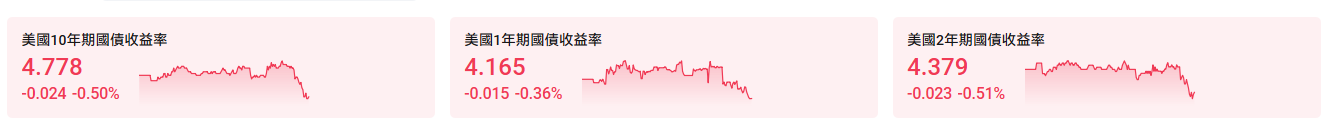
美國國債收益率有所回落。
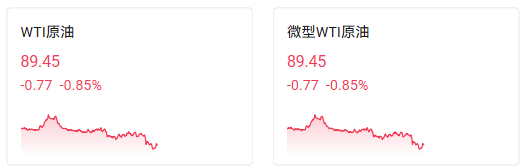
 油價小幅下跌。
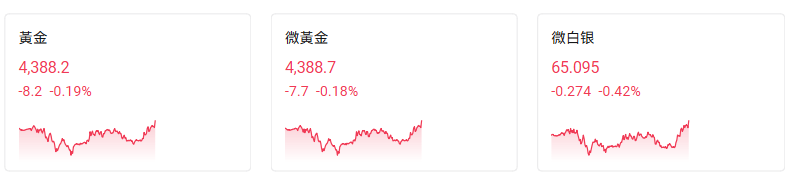
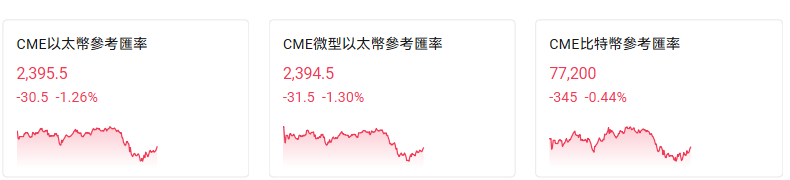
黃金、白銀貴金屬以及比特幣、以太坊在數據公佈後有所上漲。
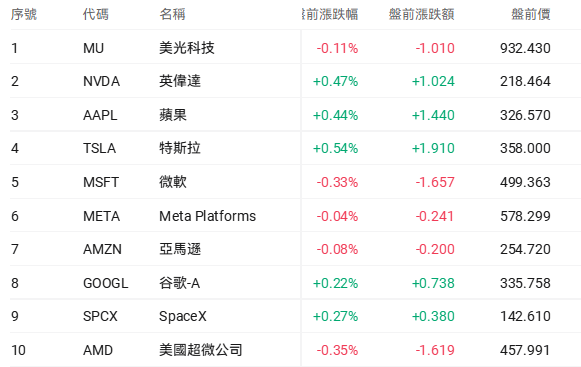
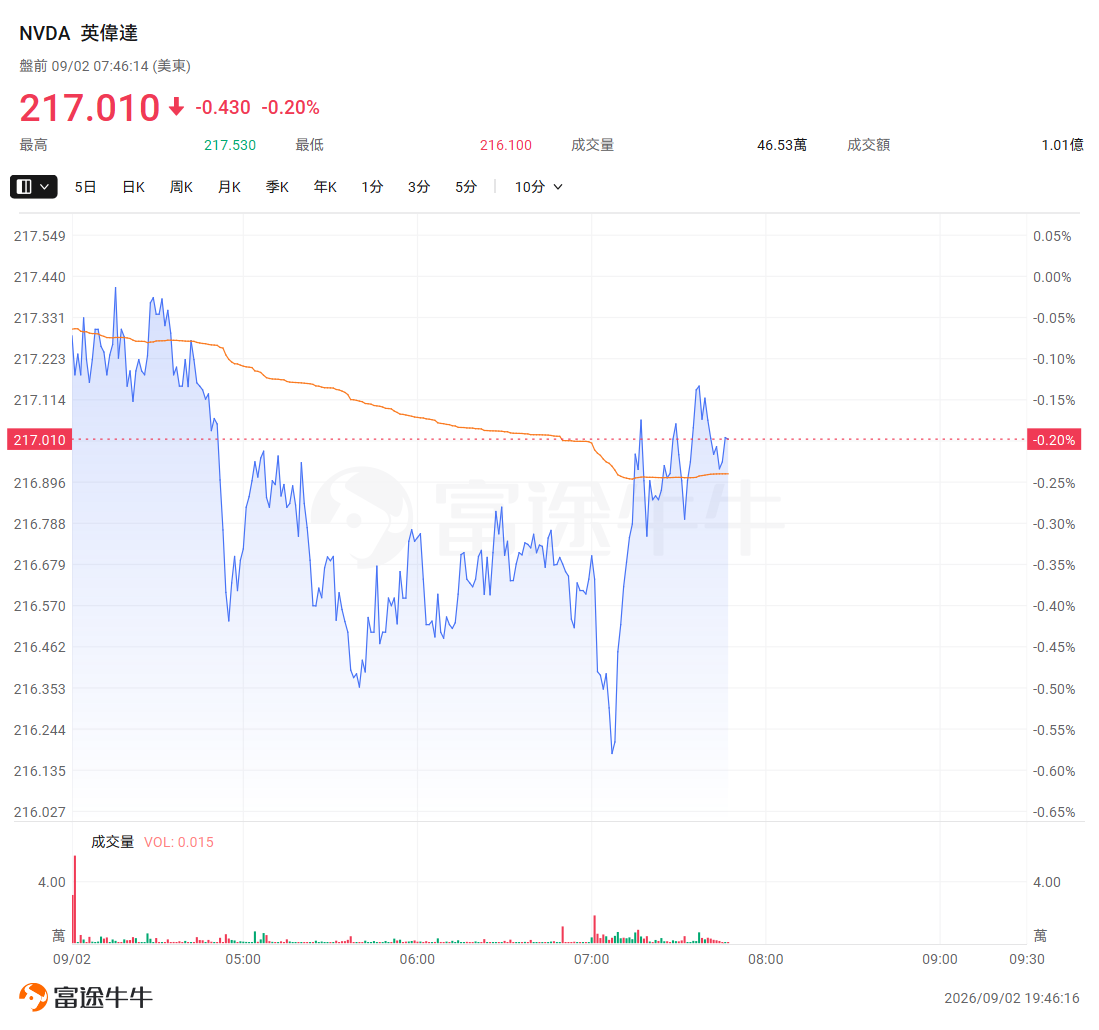
$明星科技股(LIST2518.US)$盤前轉漲,英偉達漲0.47%。
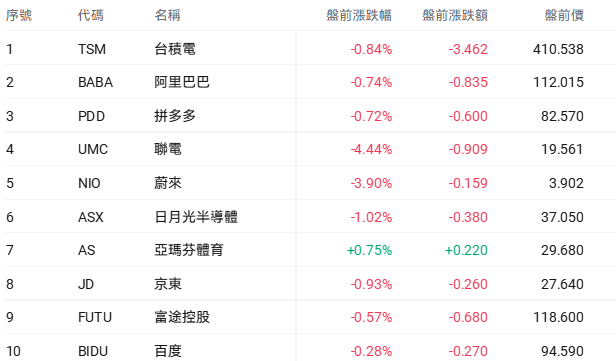
$熱門中概股(LIST2517.US)$盤前走低,阿里巴巴、拼多多跌0.7%。
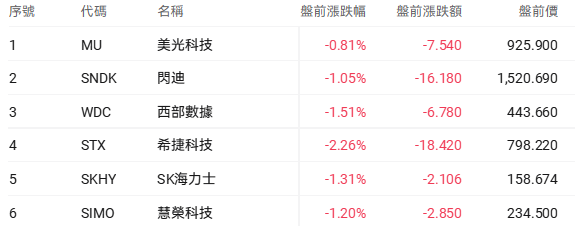
$存儲概念(LIST23925.US)$ 集體回調,希捷科技跌超2%。
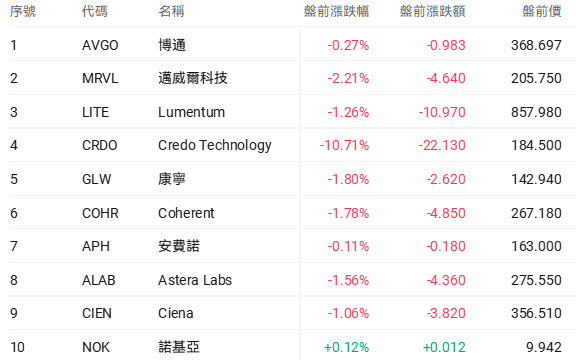
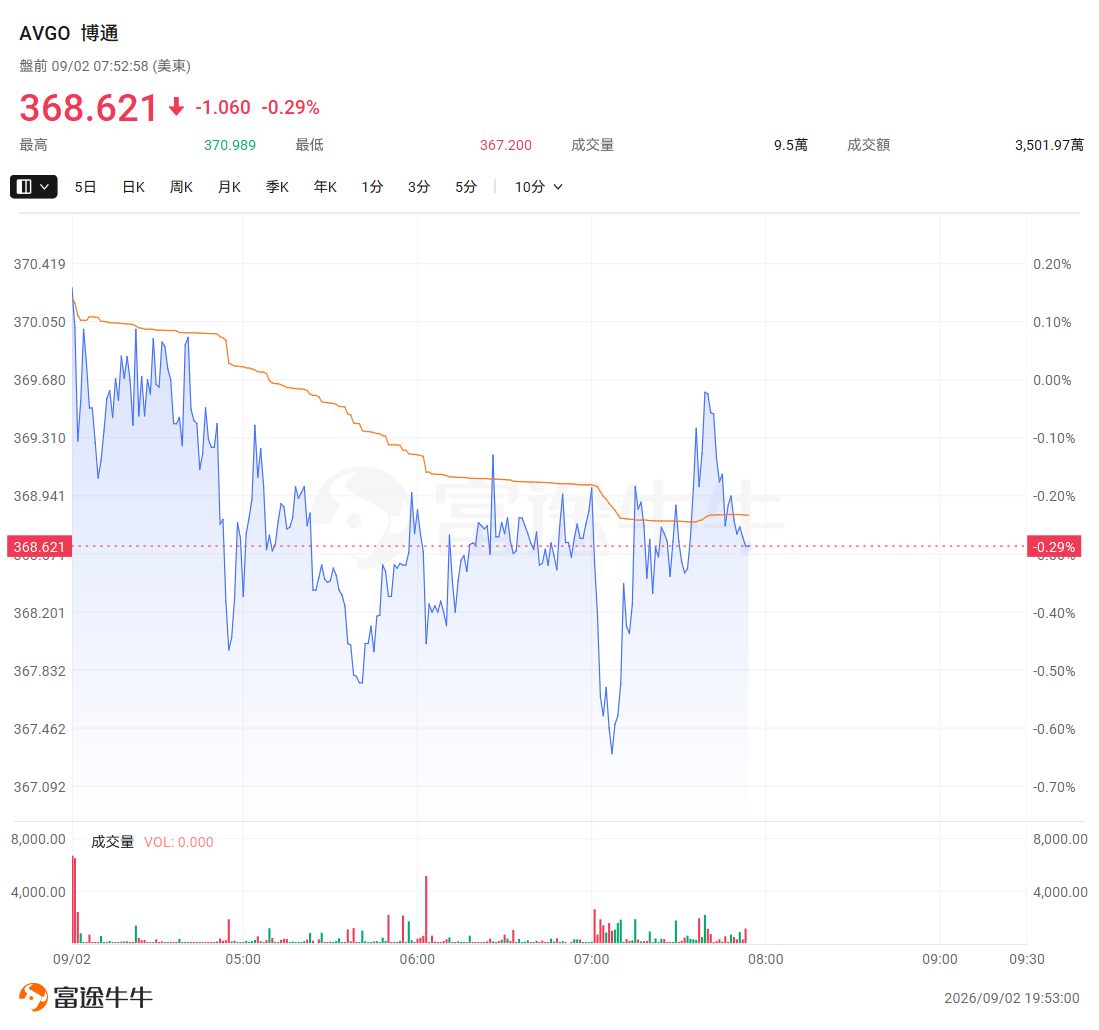
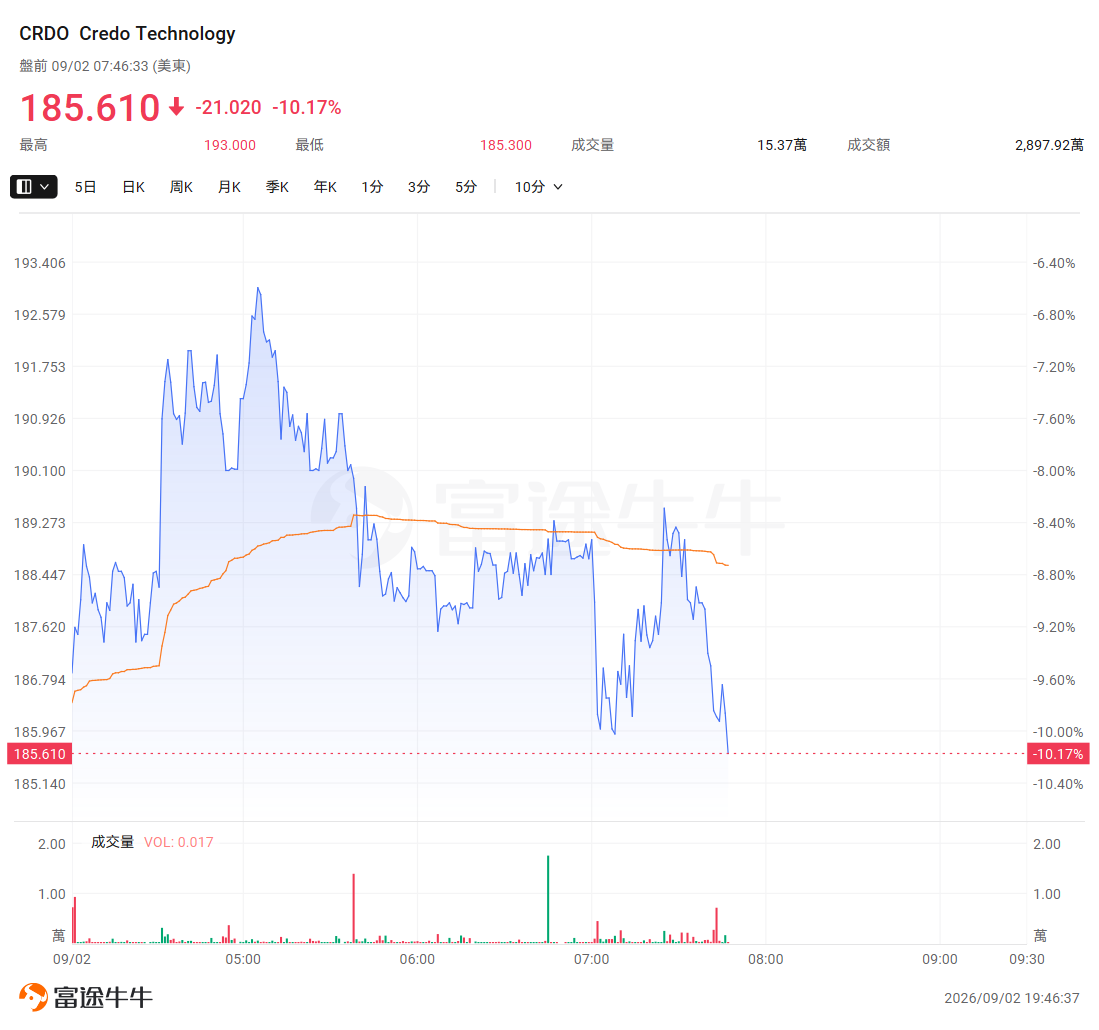
$光通信(LIST23979.US)$繼續承壓,CRDO績後跌超10%,博通跌0.27%今日盤後放榜。
個股消息
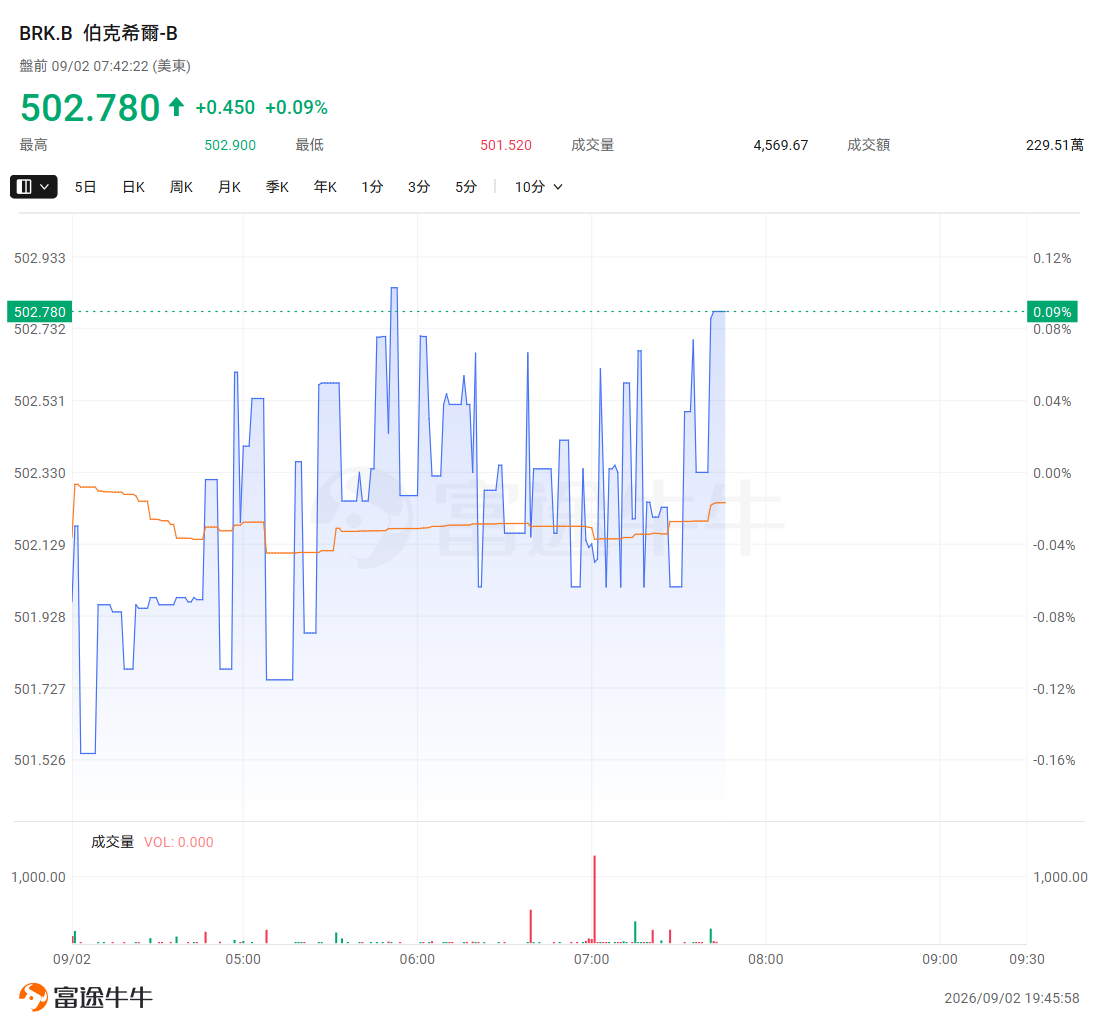
阿貝爾:AI數據中心成伯克希爾能源重大機遇
$伯克希爾-B(BRK.B.US)$ 哈撒韋首席執行官格雷格·阿貝爾表示,人工智能數據中心是伯克希爾哈撒韋能源業務的重要機會,公司願意承接超大規模企業數據中心的能源需求。此外,伯克希爾哈撒韋對谷歌母公司Alphabet的大規模投資,也受到後者人工智能優勢的推動。週三,阿貝爾接受CNBC採訪時,談及公司對谷歌母公司Alphabet的大規模投資,並稱這家科技巨頭是人工智能領域的「重要參與者」。他表示,伯克希爾能夠清晰看到人工智能正在如何影響旗下各家公司,而谷歌在這一新興技術領域的地位也十分強勁。
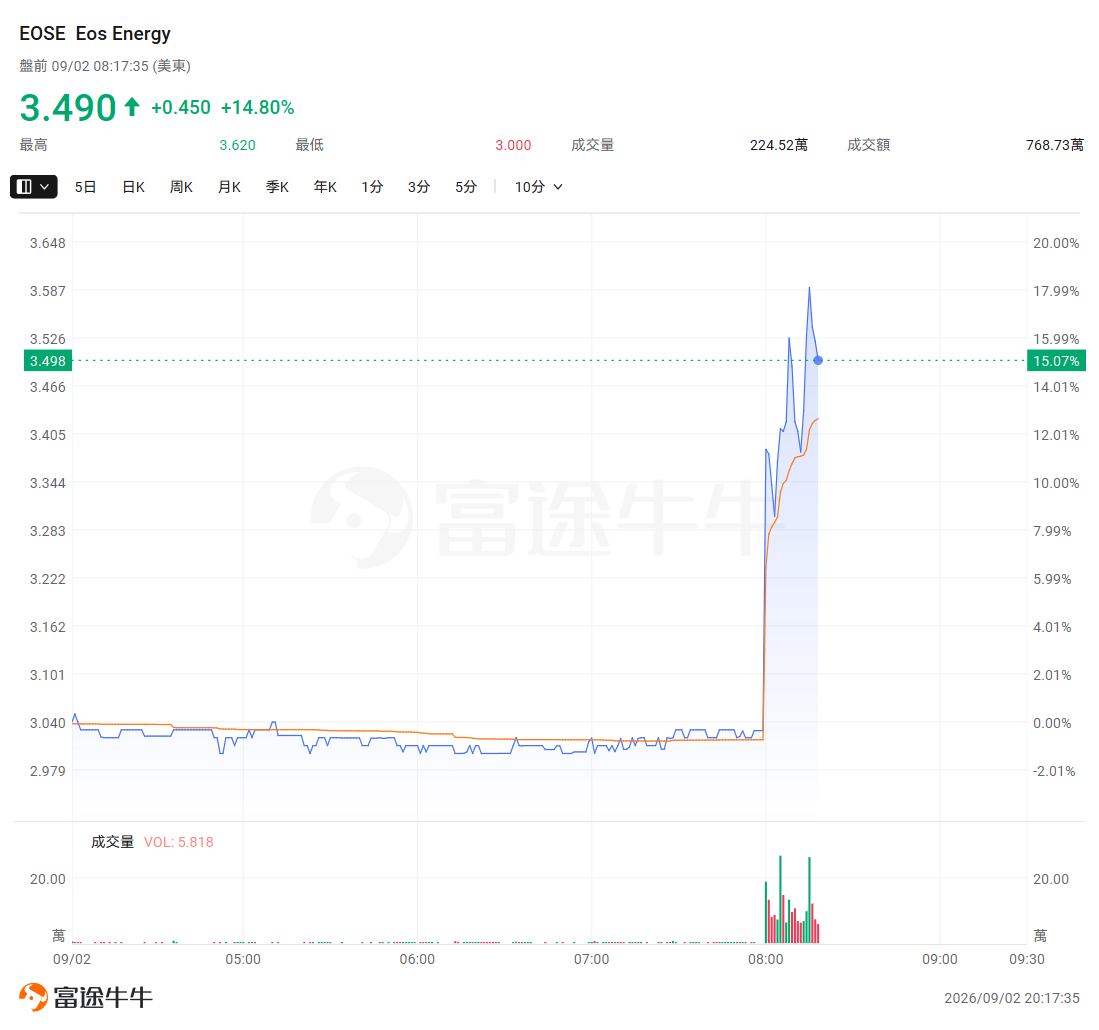
EOS能源盤前大漲17%,與谷歌聯手MN8爲西弗吉尼亞數據中心配套長時儲能
$谷歌-C(GOOG.US)$ 與MN8 Energy、$Eos Energy(EOSE.US)$達成合作,將在西弗吉尼亞州建設光伏與儲能一體化項目,爲PJM電網新增可調度清潔電力,並支持谷歌當地規劃中的數據中心。項目包括86兆瓦光伏、70兆瓦/280兆瓦時鋰離子儲能,以及10兆瓦/100兆瓦時Eos Z3鋅基長時儲能系統,後者可連續儲電10小時,也是西弗吉尼亞州首個商業規模長時儲能項目。谷歌將採購項目產生的電力、容量及清潔能源屬性。光伏設施預計2028年投運,鋰電及鋅基儲能分別於2029年和2030年啓用;項目資本投入最高約3.5億美元。
英偉達投資者會議:FY28若不受供應限制,業務規模或翻倍
摩根大通在最新報告中指出,在最近的投資者會議上, $英偉達(NVDA.US)$ 投資者關係與戰略財務副總裁Toshiya Hari表示,公司提出FY28同比增長70%的框架,背後並非單一客戶或單一業務驅動,而是超大規模雲廠商、新興雲服務商、AI實驗室、主權AI以及企業和本地部署等多類需求共同推動。管理層之所以提前給出跨年度增長框架,一個重要原因是市場一致預期與公司內部判斷之間存在明顯差距。如果這一預期差持續存在,可能影響供應鏈合作伙伴的產能規劃。更值得關注的是,Hari直言,如果不存在供應限制,英偉達業務增速本可以超過100%。
戴爾增長邏輯變了!高盛:AI驅動企業換機,傳統服務器需求超預期爆發
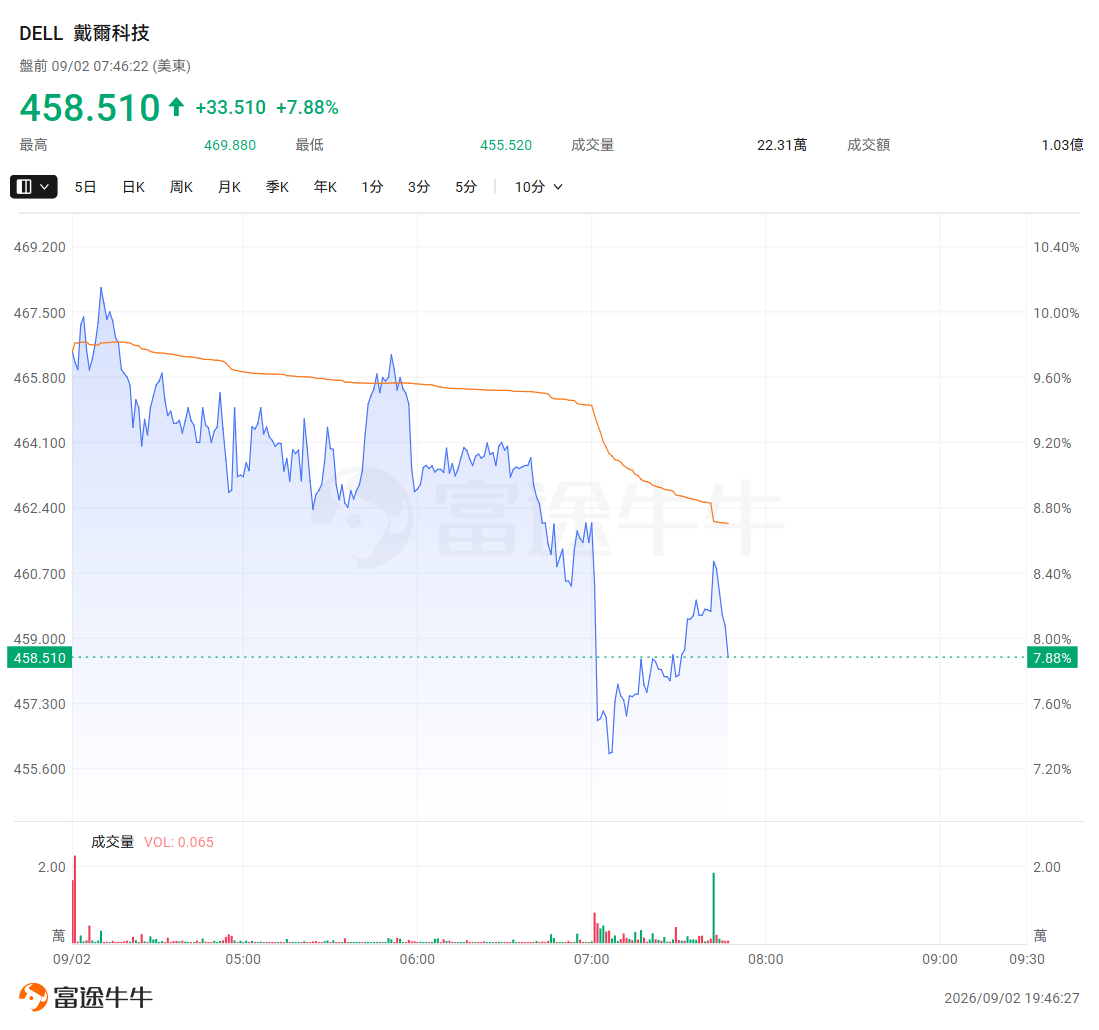
AI需求與企業IT硬件換機潮的雙輪驅動,正在重塑戴爾的增長曲線。 $戴爾科技(DELL.US)$ 2027財年第二季度(F2Q27)業績全面超預期。公司Non-GAAP每股收益達7.04美元,大幅超越高盛預估的4.96美元。高盛指出,利潤率超預期主要來自三方面:規模效應攤薄固定成本、產品結構優化(自研IP存儲產品及商用高端PC佔比提升),以及嚴格的運營管控。高盛評論認爲,企業IT硬件的持續換機需求與AI相關基礎設施投入的疊加,爲戴爾提供了差異化的長期增長支撐。高盛認爲,戴爾在AI服務器部署規模與交付複雜度方面的能力,有助於其在AI服務器市場維持並鞏固競爭優勢。
Anthropic擬挑戰SpaceX IPO紀錄,毛利率成支撐算力承諾關鍵
Anthropic若要超越 $SpaceX(SPCX.US)$ 創下的IPO紀錄,發行估值需高於1.8萬億美元,融資規模則需超過包含綠鞋機制在內的860億美元。公司第二季度營收由第一季度47.3億美元增至逾115億美元,7月年化營收運行率突破650億美元,並錄得正向調整後營業利潤。增長主要由Claude Code及企業級API需求推動,企業客戶貢獻約80%營收。不過,Anthropic已分別與Lambda、 $Hut 8(HUT.US)$ 及Nscale簽訂合計約800億美元算力協議。PitchBook高級分析師Harrison Rolfes估算其毛利率約44%,認爲需提升至接近 $微軟(MSFT.US)$ 約70%的水平,才能長期覆蓋延伸至2030年後的算力承諾;相關現金流、客戶集中度及合同期限仍待S-1文件披露。
博通今夜放榜,AI芯片收入與谷歌合作成焦點
$博通(AVGO.US)$ 將於美股週三盤後公佈第三財季業績。市場預計營收約294億美元,同比增長逾84%;每股收益約3.24美元,同比增長約92%。關注重點包括定製ASIC及AI網絡收入、與 $谷歌-C(GOOG.US)$ 的TPU合作穩定性,以及公司能否進一步明確2027財年AI芯片收入超過1000億美元的實現路徑。摩根大通分析師Harlan Sur認爲,市場對博通競爭地位及谷歌引入其他芯片合作伙伴的擔憂被誇大。
Credo Q1電話會:AEC仍是基本盤,光學業務正成爲新核心增長引擎
光互聯巨頭 $Credo Technology(CRDO.US)$ 於週二美股盤後公佈了最新業績。業績顯示,在截至2026年8月1日的2027財年第一財季,該公司營收同比增長114.7%至4.79億美元,高於分析師平均預期的4.72億美元。Credo管理層在業績電話會議上的講話表明,AI基礎設施仍處於高速擴張期,Credo正從以AEC爲核心的高速互連供應商,向覆蓋銅互連、光學DSP、硅光子、完整光學收發器及下一代NPO/Scale-up連接方案的「系統級連接平台」升級,光學業務將成爲未來最重要的增長引擎。
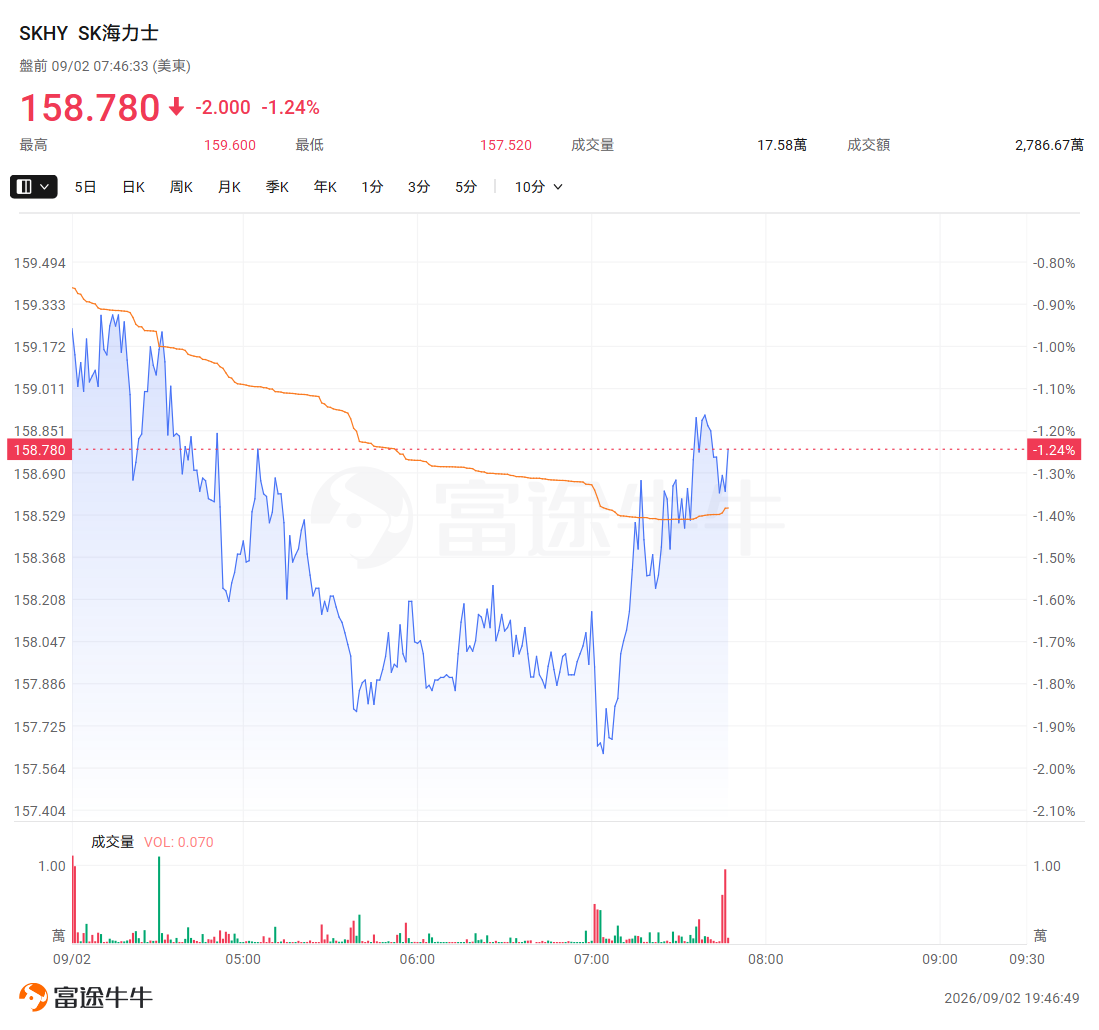
SK海力士聯手鎧俠?崔泰源:聯合生產是「一種選擇」 亦探討在日建廠
SK集團董事長崔泰源最新稱,正在考慮 $SK海力士(SKHY.US)$ 與日本半導體巨頭 $鎧俠(285A.JP)$ 控股聯合生產,崔泰源稱該合作是「一種選擇」。他還透露,SK集團也在考慮在日本建設工廠。在9月2日接受媒體採訪時,崔泰源稱鎧俠是一家「實力雄厚的企業」,並表示願意在聯合生產、研發(R&D)以及供應鏈共享等領域展開合作。SK海力士目前在NAND閃存生產方面與鎧俠存在競爭,不過其同時也間接持有了鎧俠的股份。鎧俠原爲東芝旗下的半導體部門。今年8月,鎧俠的最大股東由東芝變更爲一家由美國投資基金管理的特殊目的公司(SPC),而SK海力士持有該SPC發行的可轉換債券。
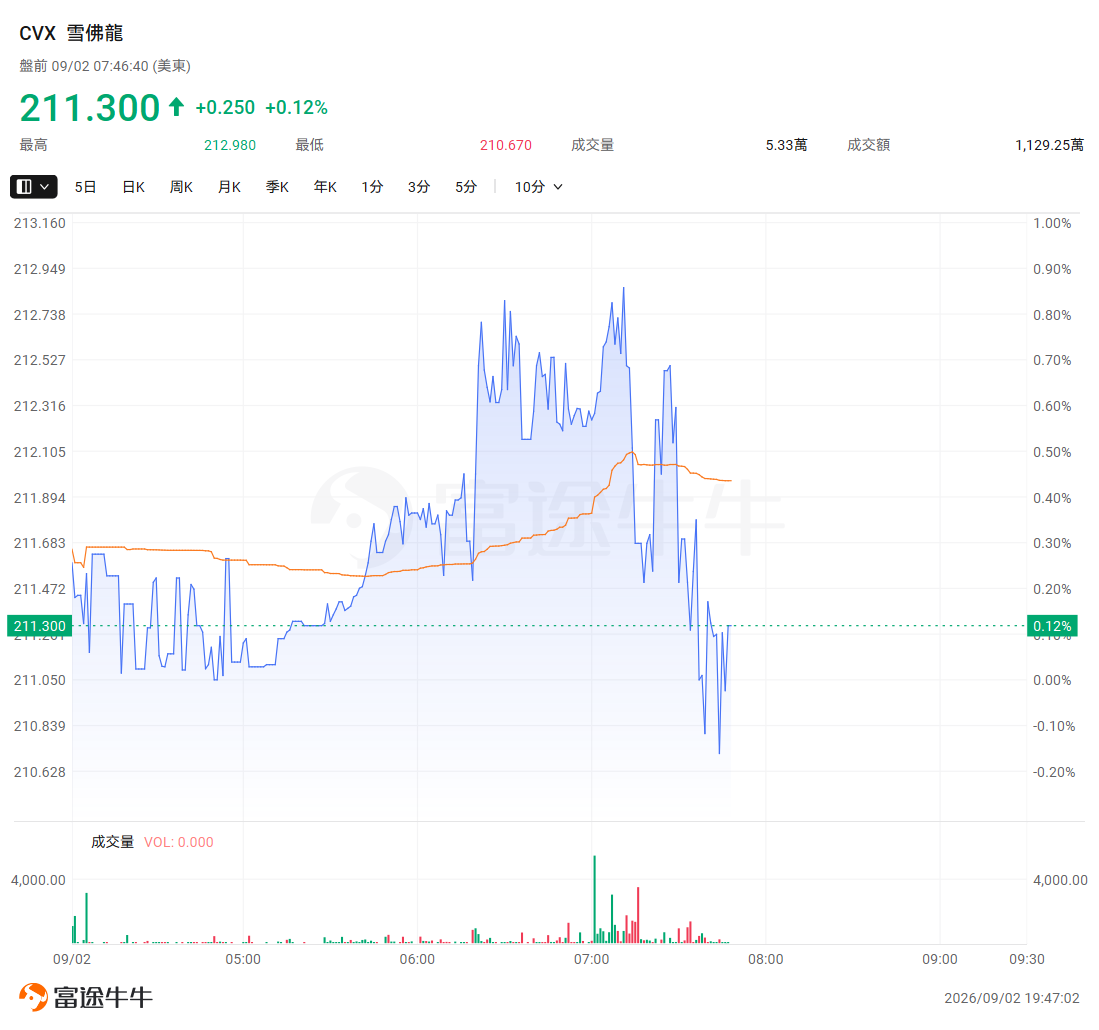
雪佛龍加碼委內瑞拉:五年投資70億美元,日產量將翻倍至60萬桶
$雪佛龍(CVX.US)$ 擬70億美元押注委內瑞拉,計劃2031年前將當地日產量翻倍至60萬桶,開採成本不足20美元/桶。這標誌着國際石油巨頭時隔多年重返委內瑞拉,補上了此前由小型公司主導、資本缺位的短板。然而即便擴產落地,距該國350萬桶/日的歷史峰值仍有鴻溝。雪佛龍視其爲戰略支點,稱已設投資保護機制。
全球宏觀
美國商務部長:半導體關稅即將出台
商務部長霍華德·盧特尼克告訴 CNBC,特朗普政府正在制定針對芯片的關稅框架,所有企業都知道這些關稅即將出台。盧特尼克說:「我認爲你們將看到的是有針對性且經過深思熟慮的關稅政策,其基本原則是:如果你在這裏建廠,就不用繳稅;但如果你不在這裏建廠,就要準備好爲進入世界上最大的市場付出代價。」對半導體徵收關稅一事已經醞釀了一段時間,但政府尚未公開討論正在考慮的具體方案。他說:「我們將在半導體領域取得成功。半導體將在美國生產。」
沃什傑克遜霍爾講話暫時過關,9月加息成信譽考驗
聯儲局主席沃什在傑克遜霍爾年會上重申2%通脹目標,並稱必要時將使用政策利率控制物價,推動市場對9月加息的定價由約三分之一升至三分之二。巴克萊、法國興業銀行及德意志銀行均預計聯儲局將在9月和12月加息。路透專欄作者Jamie McGeever指出,講話緩解了市場對沃什抗通脹立場的疑慮,但真正考驗是政策行動能否與表態一致。7月會議已有3名官員支持加息,會議紀要顯示多名官員認爲未來需要進一步收緊政策。除非本週非農及下週CPI、PPI明顯走弱,9月加息阻力相對有限;若市場繼續強化加息預期而聯儲局最終按兵不動,沃什剛剛修復的政策信譽可能再度受損。
標普500高位進入9月,市場風險轉向利率與盈利擴散
奧本海默研究顯示,自1950年以來,當 $標普500指數(.SPX.US)$ 在200日均線上方進入9月時,當月平均上漲0.2%;若月初跌破該均線,平均跌幅則達3%。目前指數仍較200日均線高約8%,距離歷史收盤高位僅約1.4%,尚未出現明顯技術破位,因此單憑「9月通常最弱」判斷市場轉跌並不充分。當前更值得關注的是VIX跌破15後可能出現的風險定價不足、10年期美債收益率重返4.7%以上,以及聯儲局9月加息概率略超50%。隨着業績期結束,市場驅動因素將由業績轉向通脹、利率及地緣局勢;第四季度行情能否延續,則取決於盈利增長能否由英偉達、美光等少數頭部公司向更多標普500成分股擴散。
摩根大通Peters:美債收益率升至5%或觸發美股回調
摩根大通私人銀行全球投資策略主管Grace Peters表示, $美國10年期國債收益率(US10Y.BD)$ 升至5%至5.25%可能引發股票市場的短期負面反應。隨着二季度業績期催化結束,疊加9月季節性偏弱及美國11月中期選舉臨近,全球股市或出現5%至8%的調整,但她認爲這屬於健康回調,而非趨勢性轉弱。Peters預計,美國二季度約30%、歐洲約15%的盈利增速難以持續,不過金融、工業和公用事業等行業共同貢獻增長,顯示行情並非完全依賴科技股。摩根大通仍將AI資本開支超級週期視爲中期盈利主線,但最終考驗在於企業能否證明巨額AI投入可帶來持續的資本回報;電力及存儲供應不足也可能限制產業擴張。
日本央行鷹派高田暗示或超常規加息,日元升至160關口上方
日本央行審議委員高田創表示,未來加息幅度不必固定在25個點子,也不排除加息50或75個點子以及連續會議加息的可能,政策將根據經濟與通脹變化靈活調整。高田曾在7月會議上主張將政策利率由1%上調至1.25%,是當時唯一支持加息的委員。他認爲,日本已基本實現2%物價目標,日元疲軟及中東局勢可能進一步推高進口成本與通脹。講話後,日元升至約159.80兌一美元。摩根大通策略師Ikue Saito稱,高田屬於央行內部最鷹派成員,其表態應謹慎解讀,但反映整體立場正趨鷹;該行預計日本央行將在9月加息25個點子,12月再度加息。
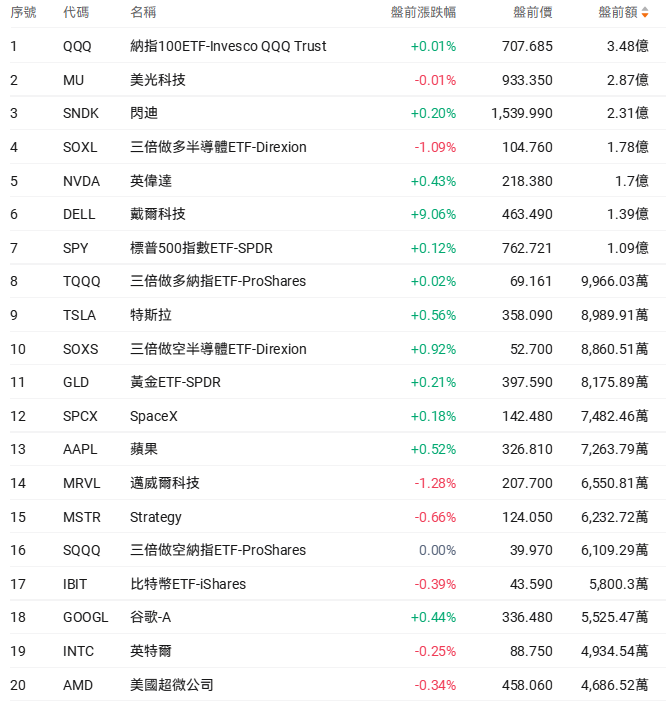
美股盤前成交額TOP20
美股宏觀事歷提醒
(以下爲北京時間)
22:00 美國7月工廠訂單月率
22:30 美國至8月28日當週EIA原油庫存(萬桶)
22:30 美國至8月28日當週EIA戰略石油儲備庫存(萬桶)
盤後業績
$博通(AVGO.US)$ 、 $慧與科技(HPE.US)$ 、 $Snowflake(SNOW.US)$ 、 $C3.ai(AI.US)$ 、 $美國網存(NTAP.US)$
 想選股、想診股?想知道持倉機會和風險?關於投資的一切問題,開口問牛牛AI就可以啦!
編輯/rocky