
來源:中信建投
文|胡玉瑋 周之瀚
摘要
9月6日,工商銀行、$農業銀行 (01288.HK)$分別披露向特定對象發行A股股票預案,擬募資不超過1000億元和1600億元,財政部擬分別認購700億元和1300億元,中國菸草總公司及其子公司等參與認購,募集資金扣除發行費用後全部用於補充核心一級資本;發行價格不低於發行期首日前20個交易日股票交易均價,認購股份限售期5年。
同日,$中國人保 (601319.SH)$披露擬向財政部定增不超過150億元,中國再保披露擬向財政部發行內資股30億元(發行價1.33元/股,溢價發行);$中國人壽 (02628.HK)$集團、$中國太平 (00966.HK)$、中國進出口銀行、中國出口信用保險公司同日宣佈獲財政部注資350億元、70億元、300億元和100億元。
 本次工商銀行、$農業銀行 (601288.SH)$定增標誌着國有大行第二輪資本補充啓動,六家國有大行均已進入或完成本輪資本補充;兩輪注資均由當年《政府工作報告》部署、特別國債提供資金來源,合計8000億元。
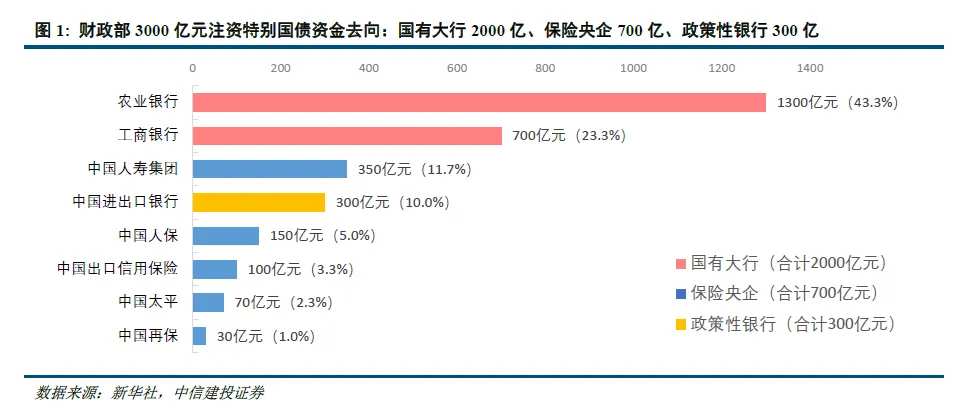
本輪財政部出資合計3000億元,與今年《政府工作報告》部署的特別國債額度完全一致,支持範圍由商業銀行延伸至保險及政策性金融機構,保險央企悉數納入,呈體系化推進特徵。發行按市價足額定價、中再溢價發行、鎖定五年,長期資金屬性鮮明,對二級市場影響積極;首輪注資預案披露後一週四家銀行均取得顯著漲幅及超額收益,極端行情中抗跌顯著。
資本補充將增強信貸投放與風險保障能力,政策性機構注資還將提升服務實體經濟與對外開放的資金供給能力,釋放穩增長、穩預期的積極信號。
正文
一、事件概述
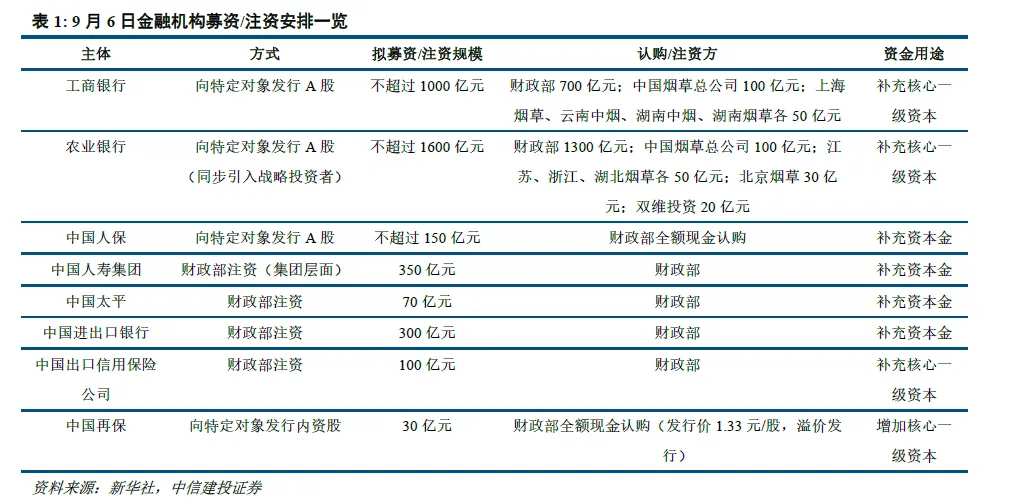
9月6日,工商銀行、農業銀行、中國人保、中國再保、$中國人壽 (601628.SH)$集團、中國太平、中國進出口銀行、中國出口信用保險公司等8家中央金融企業同日發佈增資計劃,財政部對8家機構合計增資3000億元,國有金融體系集中補充資本正式落地。
具體看,工商銀行、農業銀行分別召開董事會審議通過向特定對象發行A股股票預案。工商銀行擬募資不超過1000億元,其中財政部擬認購700億元,中國菸草總公司擬認購100億元,上海菸草、雲南中煙、湖南中煙、湖南菸草各擬認購50億元;農業銀行擬募資不超過1600億元,其中財政部擬認購1300億元,中國菸草總公司擬認購100億元,江蘇菸草、浙江菸草、湖北菸草各擬認購50億元,北京菸草擬認購30億元,雙維投資擬認購20億元,農業銀行並同步引入中國菸草總公司及其有關子公司作爲戰略投資者。兩行發行價格均不低於發行期首日前20個交易日A股股票交易均價,發行對象均以現金方式認購,認購股份限售期爲5年,募集資金扣除發行費用後將全部用於補充核心一級資本。
同日,中國人保披露擬向財政部定增A股不超過150億元,財政部全額現金認購,募集資金用於補充資本金;中國再保披露向財政部發行內資股方案,擬募資30億元用於增加核心一級資本,發行價格1.33元/股,較其H股二級市場價格溢價發行,發行對象承諾長揸。
中國人壽集團、中國太平、中國進出口銀行、中國出口信用保險公司同日宣佈獲財政部注資,金額分別爲350億元、70億元、300億元和100億元,用於支持上述機構補充資本、增強服務實體經濟和履行政策性職能的能力。
二、國有大行第二輪資本補充啓動,「分期分批」部署全面落地
本次工商銀行、農業銀行定增預案的披露,標誌着國有大型商業銀行第二輪資本補充正式啓動。這是繼2025年中國銀行、$建設銀行 (601939.SH)$、$交通銀行 (03328.HK)$、$郵儲銀行 (01658.HK)$完成資本補充後,國有大型商業銀行啓動的第二輪增資。
從政策脈絡看,本輪資本補充已穩步推進逾一年:2024年9月,金融監管部門明確提出將對6家大型商業銀行增加核心一級資本,按照「統籌推進、分期分批、一行一策」的思路有序實施;此後兩輪補充均由當年政府工作報告先行部署、財政部發行特別國債提供資金來源,2025年報告明確發行特別國債5000億元,四家大行隨後啓動定增,擬分別募資不超過1650億元、1050億元、1200億元和1300億元,合計5200億元,其中財政部認購5000億元,其餘由中國菸草、$中國移動 (00941.HK)$、$中國船舶 (600150.SH)$等投資者認購;今年3月政府工作報告進一步提出「擬發行特別國債3000億元,支持國有大型商業銀行補充資本」,財政部公佈的發行安排顯示,相關「中央金融機構注資特別國債」於今年5月、6月發行,按年付息。
隨着本次工商銀行、農業銀行定增方案正式披露,國有大型商業銀行分期分批補充核心一級資本工作進一步落地,六家國有大行均已進入或完成本輪資本補充安排,兩輪合計財政部特別國債安排達8000億元,國有金融資本實力得到系統性增強。
本輪補充全面落地後,國有大行資本安全墊將進一步增厚:一方面有助於在淨息差收窄背景下緩解內源資本補充壓力,保持信貸投放的穩定性與可持續性;另一方面將增強其支持科技創新、綠色低碳、普惠小微等重點領域和薄弱環節的資金供給能力,更好發揮服務實體經濟主力軍和維護金融穩定壓艙石的作用。
三、支持範圍延伸至保險央企與政策性金融機構,注資支持範圍體系化擴展
與2025年首輪注資僅覆蓋國有商業銀行不同,本輪支持範圍進一步延伸至保險央企與政策性金融機構,既是提升保險機構資本實力和償付能力充足率、增強金融體系風險抵禦能力的重要舉措,也實現了3000億元特別國債資金對國有大行、保險央企、政策性金融機構三類中央金融企業的全覆蓋。
8月21日國新辦發佈會上,財政部副部長廖岷在介紹相關安排時即表示發行3000億元特別國債支持有關中央金融企業補充資本;「中央金融機構注資特別國債」這一債券名稱本身,也爲覆蓋商業銀行之外的金融機構預留了空間。
本次中國人保披露定增預案,中國人壽集團、中國太平、中國出口信用保險公司、中國再保獲財政部注資,四大保險央企與中國再保至此全部納入本輪資本補充範圍;中國進出口銀行獲注資,本輪資本補充由此進一步覆蓋政策性銀行。
財政部本輪出資合計3000億元,認購工商銀行700億元、農業銀行1300億元、中國人保150億元、中國再保30億元,注資中國人壽集團350億元、中國太平70億元、中國進出口銀行300億元、中國出口信用保險公司100億元,總額與3000億元注資特別國債額度完全一致,資金去向與債券發行形成完整閉環。
對保險機構而言,本輪注資是提升資本實力和償付能力充足率、增強風險抵禦能力的重要舉措,有助於其更好發揮經濟減震器和社會穩定器功能;對中國進出口銀行而言,注資將增強其信貸供給能力,更好支持穩外貿、穩外資和高水平對外開放。
商業銀行、保險機構、政策性金融機構資本基礎同步夯實,國有金融體系服務實體經濟與抵禦風險的整體能力由此進一步增強。
四、發行定價充分市場化,長期資金屬性鮮明
本次工商銀行、農業銀行定增與中國再保內資股發行均以市場化方式定價,財政部等認購方承諾長揸,發行安排市場化程度高,長期資金、耐心資本屬性鮮明。
具體看,本次發行價格不低於發行期首日前20個交易日股票交易均價,不設折價,定價水平充分反映二級市場公允價值,對存量股東權益的攤薄較爲有限;發行對象認購股份限售期長達5年,財政部、菸草系統等認購方以長期資金、耐心資本的身份進入,與短期套利型融資形成鮮明區分。
農業銀行還同步與菸草系統簽署戰略合作協議,在資本紐帶之外引入業務協同,認購結構兼顧財政主導與產業資本多元參與,方案設計較爲周全。
同日披露的中國再保方案進一步印證了這一定價取向:其向財政部發行內資股價格爲1.33元/股,較其H股二級市場價格溢價發行,且發行對象承諾長揸。
財政部此次作爲認購方按市價足額認購甚至溢價進入,既體現了對金融機構長期價值的認可,也充分保護了中小股東利益、呵護市場信心。
五、夯實資本基礎,增強金融服務實體經濟與對外開放能力
本輪注資到位後,國有金融機構的資本安全邊際、風險抵禦能力與服務實體經濟的資金供給能力將同步增強。
當前國有大行經營整體穩健、資本水平處於健康區間:據Wind數據,截至2026年6月末,工、農、中、建、交、郵六大行核心一級資本充足率分別爲13.21%、10.80%、12.04%、14.24%、11.25%和10.04%,均明顯高於監管要求;資產質量同樣保持良好,同期六大行不良貸款率介於1.00%—1.30%,其中工、農、中、建、交五家較2023年末均不同程度下降。
但銀行業淨息差持續收窄,商業銀行淨息差已由2021年末的2.08%收窄至2026年上半年的1.41%,六大行淨息差介於1.23%—1.63%,利潤留存對內源性資本補充的支撐趨於減弱,通過特別國債進行外源性資本補充,是在經營穩健、資產質量向好的窗口期主動增強風險抵禦能力的前瞻性安排。
資本充足水平的提升,將直接增強國有大行信貸投放和資產投放能力,更好支持科技創新、綠色轉型、普惠金融等重點領域;對保險機構而言,資本補充有助於提升償付能力和風險保障能力,更好發揮經濟減震器和社會穩定器功能,併爲資本市場引入更多長期穩定資金。
政策性金融機構層面,對中國進出口銀行、中國出口信用保險公司的注資,有助於提升其服務實體經濟與對外開放的資金供給能力和風險防控韌性,支持其更好履行政策性金融職責、服務國家重大戰略,對穩外貿、穩外資和高水平對外開放亦具有積極意義。
總體看,本輪注資安排統籌穩增長與防風險,對穩定市場預期、提振市場信心具有正面作用。
六、以史為鑒:首輪注資預案披露後,二級市場反饋積極
首輪注資預案披露後銀行板塊逆勢上漲、超額收益顯著,本輪注資有望延續這一積極反饋,進一步提振市場信心。
復盤2025年3月30日四家大行披露定增預案後的市場表現:公告後首個交易周(3月31日至4月3日),中國銀行、建設銀行、$交通銀行 (601328.SH)$、$郵儲銀行 (601658.SH)$股價分別上漲2.91%、4.69%、4.21%、0.38%,同期$滬深300指數 (800122.HK)$下跌1.37%,四行相對$滬深300 (399300.SZ)$指數的超額收益分別約4.28%、6.07%、5.58%、1.76%;即使在隨後4月7日受外部關稅衝擊、$滬深300 (000300.SH)$指數單日下跌7.05%的極端行情中,獲注資銀行整體仍表現出顯著的抗跌屬性,至4月8日四行相對滬深300指數的累計超額收益進一步擴大至6.21%、12.04%、6.48%、5.21%。
首輪經驗表明,財政部按市場價格足額認購、股份鎖定五年的注資安排,獲得二級市場積極反饋,並通過夯實資本基礎、穩定經營預期,增強了銀行板塊的配置價值。本次方案條款與首輪一脈相承,中國再保更以溢價發行、財政部主動讓利於二級市場,進一步釋放出呵護市場、與投資者共享長期價值的積極信號,有助於提振投資者信心、改善市場風險偏好,爲資本市場穩定健康發展提供支撐。
風險提示
(1)既有政策落地效果及後續增量政策出臺進展不及預期,地方政府對於中央政策的理解不透徹、落實不到位。(2)經濟增速放緩,宏觀經濟基本面下行,經濟運行不確定性加劇。(3)近期房地產市場較爲波動,市場情緒存在進一步轉劣可能,國際資本市場風險傳染也有可能誘發國內資本市場動盪。(4)土地出讓收入大幅下降導致地方政府債務規模急劇擴大,地方政府債務違約風險上升。(5)地緣政治對抗升級風險,俄烏衝突不斷,國際局勢仍處於緊張狀態。
編輯/Rocky