
理想汽車26.5億元入股欣旺達動力、全系加速切換自研電池,直指「去寧德時代化」。鴻蒙智行、小米、小鵬等也密集引入二供多供,電池價格與供應鏈話語權重構;但寧德時代市佔仍超50%,「寧王」地位尚未動搖。
動力電池行業的權力格局正在悄然重塑。理想汽車斥資26.5億元入股欣旺達動力,同步宣佈全系車型切換自研電池,將"去寧德時代化"從口號推向實質行動。
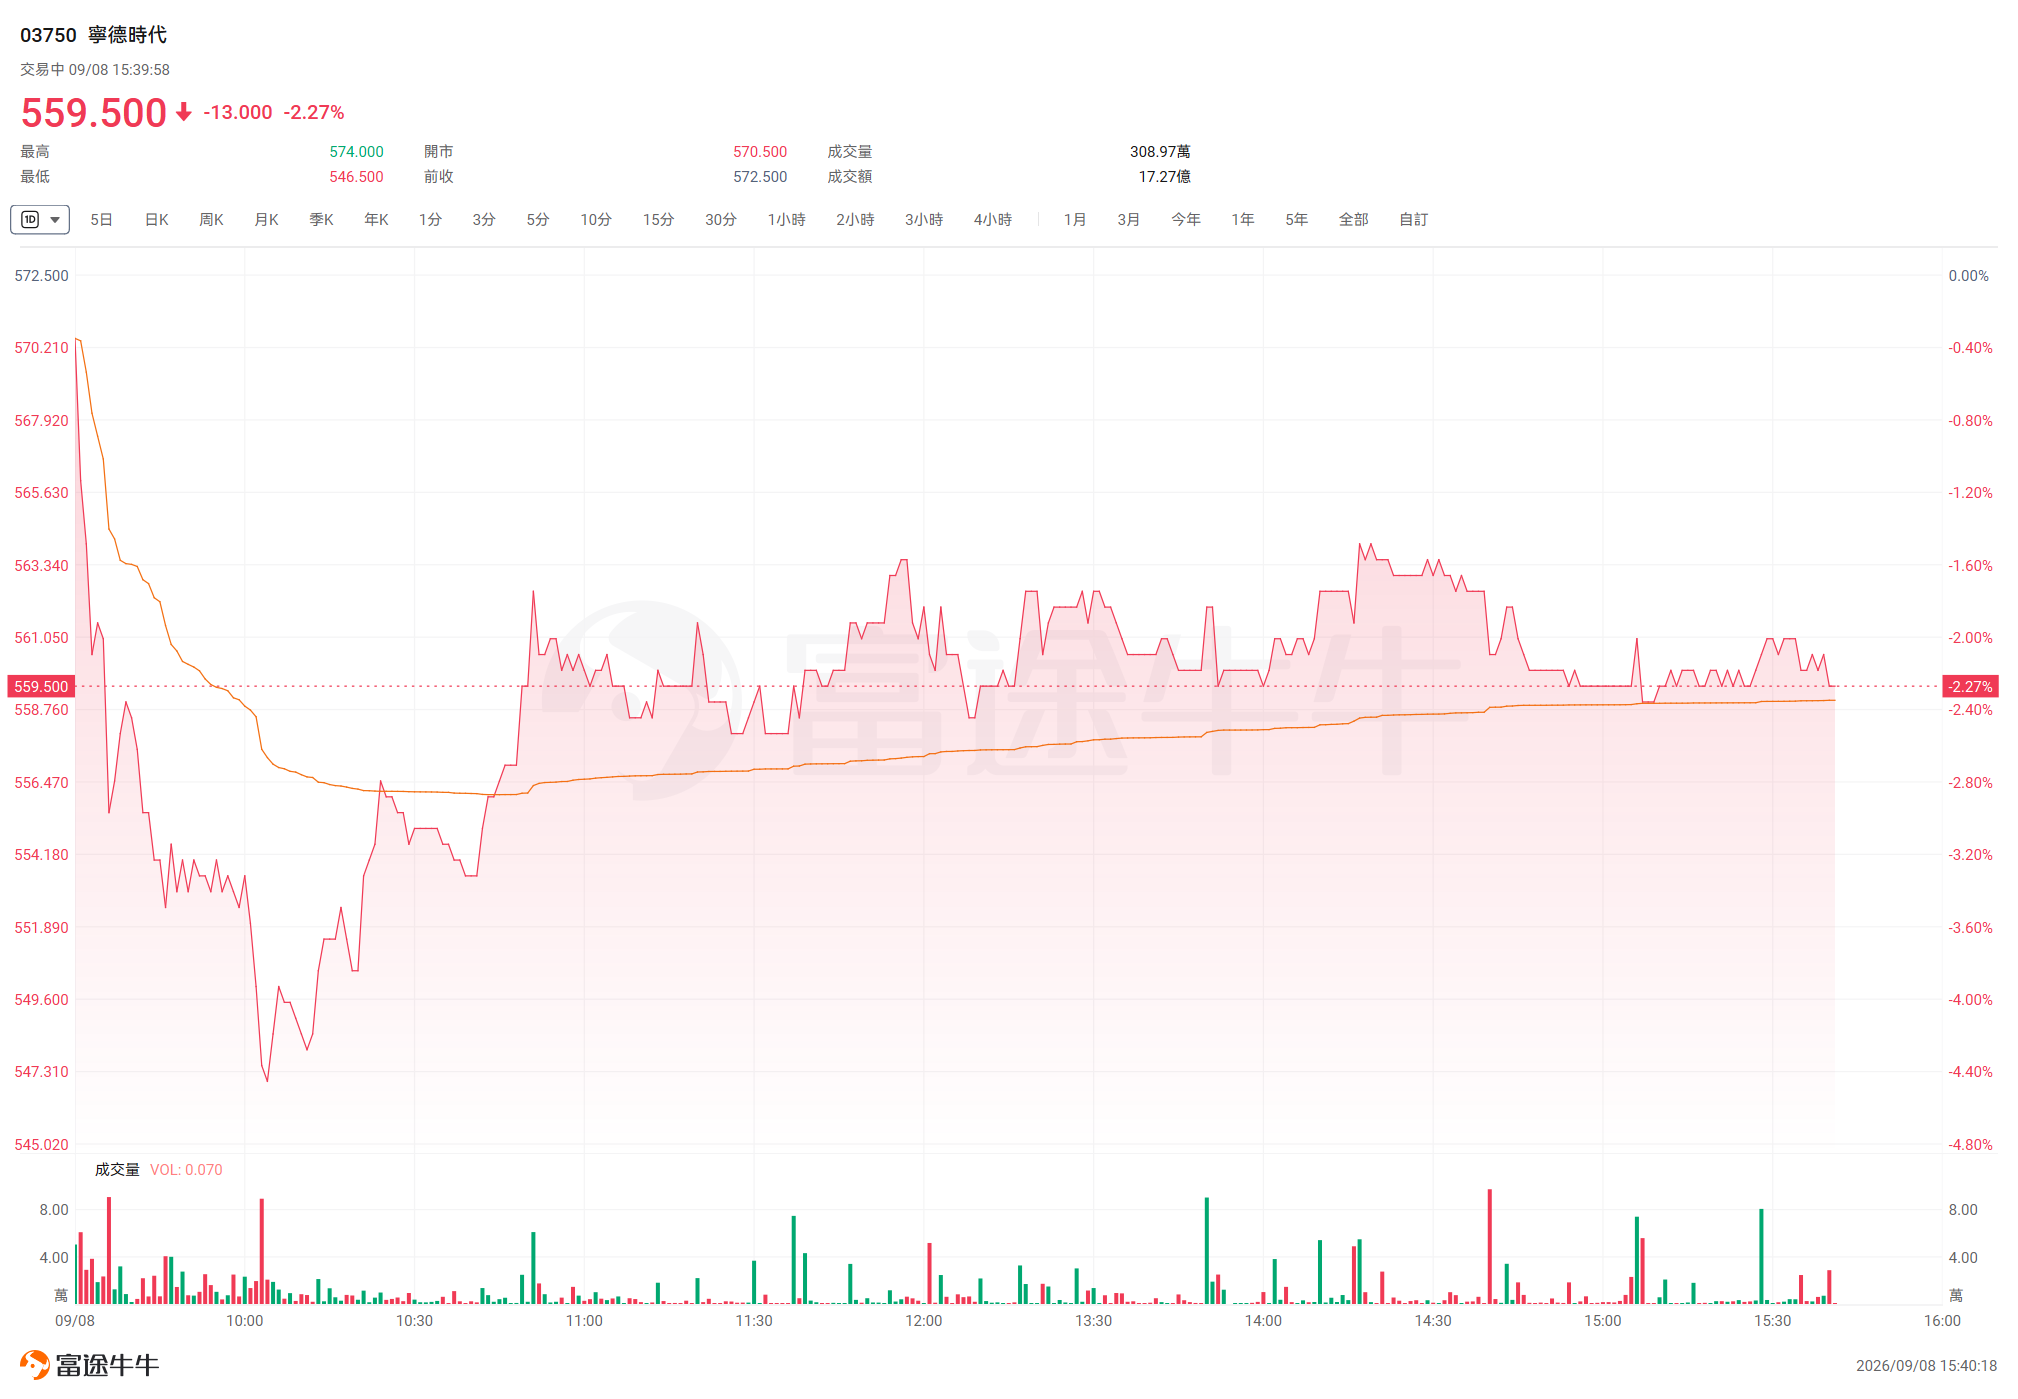
9月8日,寧德時代股價大幅走低,A股$寧德時代 (300750.SZ)$一度跌幅超3%,H股$寧德時代 (03750.HK)$一度跌幅超4%;自8月6日高點回調以來,A股累計跌幅已超18%。消息面上,碳酸鋰期貨9月以來累計跌逾11%,從約16萬元/噸跌至14萬元/噸附近,進一步壓制市場情緒。與此同時,從鴻蒙智行到小米、從理想到小鵬,多家主流車企密集引入電池"二供"甚至"多供"的動作接連浮出水面,令外界對"寧王"核心地位的討論驟然升溫。
 理想汽車的最新佈局尤爲值得關注。9月4日,欣旺達公告,$理想汽車-W (02015.HK)$擬認購其子公司欣旺達動力8.79%股份,交易完成後將間接持股11.17%,躍升爲第二大股東。9月7日,理想汽車進一步宣佈,自研電池已在L8、L6、i8等車型上搭載,後續將全面覆蓋全系車型,MEGA及i9等旗艦產品亦將陸續從寧德時代切換至自研方案。兩步並行,理想汽車在電池供應鏈上的戰略意圖已毫不掩飾。
26億入股欣旺達:一筆"各取所需"的交易
根據欣旺達9月4日晚間公告,$理想汽車-W (02015.HK)$擬出資26.5億元,認購欣旺達動力約14億元新增註冊資本,對應增資完成後8.79%股份。結合此前通過重慶車之轅持有的權益,理想汽車相關主體旗下的Leading Ideal HK Limited將間接合計持有欣旺達動力11.17%股份,成爲僅次於欣旺達集團的第二大股東。
對欣旺達動力而言,此次引資有更深層的資本邏輯。
今年5月,欣旺達動力完成C輪融資,引入13家投資方,募資16.8億元;7月,$陽光電源 (300274.SZ)$與$天齊鋰業 (09696.HK)$旗下射洪天齊合計出資8.05億元完成C+輪入股。頻繁引入產業龍頭背書,外界普遍將其解讀爲欣旺達動力重啓IPO的前期鋪墊。早在2023年,欣旺達動力便曾公告擬分拆至深交所創業板上市,並與中信證券簽署輔導協議,但因子公司持續虧損而被迫擱置。
財務數據顯示,欣旺達動力2025年營收200.93億元,虧損31.69億元;2026年上半年營收155.29億元,虧損收窄至3.24億元。虧損尚未根本扭轉,但收窄趨勢或爲其重啓上市預期提供支撐。
對理想汽車而言,這筆投資的戰略意義同樣清晰——鎖定一個議價能力更強、依附性更低的電池供應夥伴,爲徹底擺脫對寧德時代的依賴提供產能與技術的雙重保障。
理想"去寧王化":從合作深化到自研替代
$理想汽車-W (02015.HK)$與欣旺達動力的淵源可追溯至2017年。彼時理想汽車尚未量產任何一款車型,便已將欣旺達納入供應商體系,雙方在各自賽道均處於非主流地位,共同"抱團取暖"的動機由此形成。
2022年,隨着理想憑藉"家庭SUV"定位躋身造車新勢力銷量前列,公司開始加速推進供應鏈多元化。當年欣旺達動力Pre-A輪融資中,理想汽車以4億元領投,成爲出資規模最大的單一投資方。2023年2月,理想正式對外宣佈與欣旺達合作,後者爲理想建立專屬產線,爲L8 Air及L7 Air車型提供電池包。2025年9月,雙方進一步升級合作,共同出資成立山東理想汽車電池有限公司,各持股50%。
然而,截至2025年9月的公開數據顯示,理想汽車累計交付約140萬輛,其中約100萬輛仍搭載寧德時代電池,欣旺達供應量約40萬輛,對寧德時代的依賴程度依然偏高。正是這一現實,使理想汽車的"去寧王化"進程顯得更爲迫切。
9月7日,理想汽車宣佈加速自研電池的全系落地:MEGA首批交付將從寧德時代5C三元鋰電池切換爲理想自研方案,i9及2026款i6亦將跟進。理想表示,公司於2020年啓動電芯自主研發,核心技術涵蓋5C電芯、Pack及BMS完整系統,"將面向未來的核心技術壁壘掌握在自己手裏"是公司明確的戰略定力。
車企集體引入"多供",話語權博弈浮出水面
理想的動作並非孤例。工信部近期新車公示顯示,問界M6純電新版本已搭載$國軒高科 (002074.SZ)$旗下宜春國軒生產的磷酸鐵鋰電池,寧德時代對問界的獨家供應正式終結。據知情人士透露,除尊界因規模暫不支撐引入第二供應商外,鴻蒙智行旗下其他品牌均計劃引入多元化電池供應商,$中創新航 (03931.HK)$、國軒高科、$欣旺達 (300207.SZ)$均將進入相關供應體系。
小米汽車第三款車型"尋天"亦引入中創新航,該車型電池定點2024年初確定,首選供應商爲欣旺達,中創新航爲二供,供應配額比例約爲60%對40%。此前SU7、YU7兩款車型均採用$寧德時代 (03750.HK)$與$比亞迪股份 (01211.HK)$的電池方案。
據不完全統計,目前鴻蒙智行、$小米集團-W (01810.HK)$、$理想汽車-W (02015.HK)$、$小鵬集團-W (09868.HK)$、$零跑汽車 (09863.HK)$、廣汽埃安等主流車企均已在$寧德時代 (03750.HK)$之外,引入二供乃至多供。
國際智能運載科技協會秘書長張翔指出,動力電池佔電動車整車成本的30%以上,這部分話語權長期掌握在單一供應商手中,使車企在供應鏈議價、交付週期及產能分配上均處於被動地位。
業內人士測算,$中創新航 (03931.HK)$、國軒高科和欣旺達的磷酸鐵鋰電池包報價比寧德時代低3%至10%,以81度電池包爲例,3%的價差即對應近2000元的成本差距,對年銷十萬台以上的車型而言,意味着億元級別的成本節省空間。
張翔認爲:"'去寧德化'不是誰替換掉誰,而是產業鏈走向成熟的必然。當某個環節掌握的話語權太大,行業必定會想辦法重建平衡。那個一家電池廠獨掌話語權、車企排隊求電池的時代,確實回不去了。"
寧德時代:主導地位並未動搖
市場數據顯示,$寧德時代 (03750.HK)$在動力電池市場的主導地位並未動搖。據乘聯分會數據,2026年一季度,寧德時代國內新能源乘用車動力電池市場份額回升至50.1%,時隔五年重奪"半壁江山"。然而過去四年間,其市場份額分別爲47.2%、43.5%、45.3%及43.8%,長期在43%至48%區間震盪。
與此同時,第二梯隊正在加速突圍。據乘聯會數據,2026年一季度,國軒高科以6.1%市場份額位居行業第三,創歷史新高;$中創新航 (03931.HK)$爲5.1%,$億緯鋰能 (300014.SZ)$爲5.0%;$欣旺達 (300207.SZ)$、$瑞浦蘭鈞 (00666.HK)$、蜂巢能源等企業市場份額均在2%至3%區間。
編輯/melody