WSTS數據與伯恩斯坦看多存儲的邏輯相互呼應:AI算力需求擴張提供銷量基礎,有限供給強化定價能力,產品升級和長期協議改善利潤結構。
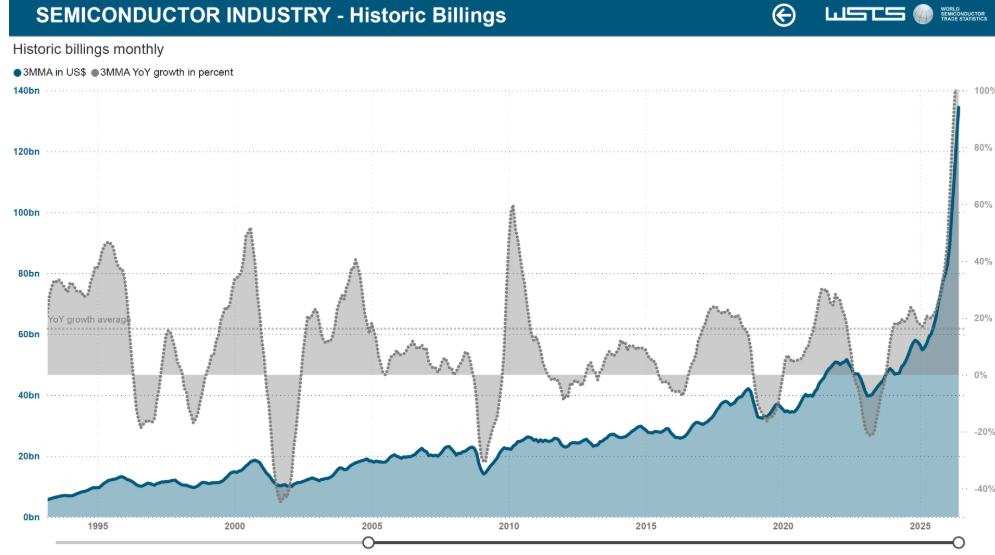
華爾街大型投行之一的伯恩斯坦近日發佈研報稱,半導體行業如市場所預期的那樣出現季節性回落態勢,但AI算力基礎設施建設相關半導體需求——尤其是與AI基建密切相關聯的新一代HBM存儲系統以及數據中心服務器級別DRAM/NAND存儲芯片定價與需求仍然無比強勁。伯恩斯坦援引的SIA數據顯示,7月乃傳統半導體銷售淡季,全球半導體銷售額環比下降9.5%,較歷史同期的季節性平均下降8.5%顯得略弱,但同比仍增長131.4%。
伯恩斯坦表示,存儲芯片銷售額同比瘋狂增長451.7%,剔除存儲後,全球半導體行業銷售額則同比增長約35%。尤其值得關注的是,存儲芯片銷售額環比相較於創紀錄的6月銷售額環比下降16.3%,但是明顯好於歷史同期數據顯示的7月淡季存儲平均銷量大幅下降26.1%,足以說明存儲板塊的季節性表現比市場一致預期強勁得多。
 2026年7月指標還顯示,DRAM銷售額同比增長427.8%,比特出貨量則實現同比增長47.5%,NAND銷售額則實現同比增長427.8%;DRAM每比特平均售價同比增長257.9%,NAND每比特平均售價同比增長344.1%。這些關於存儲芯片需求以及半導體銷售數據都意味着,儘管季度切換時出貨量環比回落,DRAM與NAND的每比特平均售價仍在繼續上漲。同比超過40%的比特增長提供了實物需求擴張的證據,而更大幅度的平均售價提升,則強化了三大存儲芯片原廠商們以及NAND存儲芯片巨頭們的整體收入彈性。
更深層的變化是,存儲正在成爲半導體收入增長的主要來源。報告顯示,今年前七個月全球半導體銷售額約爲8610億美元,高於去年同期的4080億美元,同比增長約111%;存儲貢獻約3550億美元的新增銷售額。其中,報告歸入存儲價格及產品組合變化的貢獻約爲3060億美元,相當於全行業新增銷售額的約68%,即報告所稱的「接近70%」。
OpenAI 剛剛推出的Astra大模型將AI能夠承擔的專業任務繼續向外積極拓展,$英偉達 (NVDA.US)$CEO黃仁勳週日更是在社交媒體上發出GPT-6 Astra問世意味着「AGI已到來」的重磅表態,而英偉達已經確認的強勁營收區間與後續強勁出貨指引,再疊加AI大模型研發正跨入「遞歸自我改進(RSI)」這一打開又一條AI算力需求激增曲線的新階段——即Astra有望擴大商業應用端AI算力需求,AI開始「造AI」的研發軌跡則可能增加前沿算子實驗、評估與長期持續訓練投入,共同延長算力投資週期。
Astra與AI訓練算子研究自動化(即Astra與RSI),可謂爲這一史無前例的存儲芯片狂潮驅動的半導體景氣週期提供了新的半導體需求來源。Astra與遞歸自我改進(RSI)的投資意義,在於前沿高性能AI大模型,以及AI研發本身正在成爲持續消耗算力的新場景。
Astra發佈強化了市場對AGI進程的預期,其可觀察的進展是更復雜工作流的完成能力:OpenAI公佈的Legora案例顯示,Astra在一次智能體運行中核查了41份文件,該財務報表工作流的基準表現較前代提升近40%。與此同時,OpenAI於9月6日披露已達到「自動化研究實習生」的新運營階段;截至8月中旬,研究團隊每投入一個人工工作日,對應使用約3.1個智能體工作日。這一最新模式意味着「AI研發AI」(即RSI訓練範式)本身也在成爲持續消耗推理、訓練與評測資源的客戶,從而在外部商業應用之外增加一條強勁需求曲線。
全球資金定價方面,韓國股票市場以及美國半導體板塊已出現資金對於存儲芯片乃至整個半導體重拾興奮看漲情緒的具體積極信號。9月7日,$三星電子 (005930.KR)$上漲5.68%,$SK海力士 (SKHY.US)$上漲8.26%,有着「AI算力風向標」稱號的韓國股市基準股指——即KOSPI指數當日大幅上漲4.61%至6995.39點,較7月30日5593.56點累計反彈約25.06%,超過通常所用的技術性牛市門檻。
Astra引爆AGI狂潮+AI開始參與研發AI,半導體板塊迎來雙重需求狂浪
Astra代表的是最前沿性能需求擴張機制:大模型能力提高,使此前難以可靠完成的任務進入可商業化範圍。此外,Astra可能讓需求曲線整體外移——即當AI大模型更聰明後,企業能夠嘗試此前無法可靠完成的工作,競爭對手也需要繼續投入研發和訓練,這爲AI支出週期提供了新的強力支撐。
OpenAI推出的GPT-6 Astra大模型,以及AI領頭羊們聚焦的RSI技術路徑,有望成爲驅動AI算力需求指數級擴張的兩大核心驅動力,即性能更強的AI大模型與更廣泛的AI應用工具使用、算力需求更加強勁的下一代AI訓練路徑,正在增強AI算力基礎設施需求持續增長的重要依據。
OpenAI披露,Astra在FrontierMath第四級測試中取得98%的成績,在ARC-AGI-3中取得99.9%的成績。黃仁勳據此表達「AGI已到來」的判斷,並表示模型訓練使用超過10萬張英偉達GPU,後續還有40萬張GPU即將上線。值得注意的是,「AGI已到來」仍是存在爭議的判斷,而更大規模英偉達AI GPU集群的部署預告,則直接強化了前沿端AI大模型繼續擴大訓練資源投入的強勁AI算力需求預期。
從技術底層看,存儲受益於模型運行方式的變化。訓練需要保存模型權重、激活值、梯度和優化器狀態;長上下文推理與並行智能體擴大KV緩存和工作狀態需求;自動化研究增加實驗、評測、訓練檢查點及數據讀寫。這些任務分別消耗GPU側HBM、服務器DRAM和企業級SSD。
存儲需求取決於參數規模、上下文長度、併發數量與實驗密度。HBM承擔GPU側的模型權重、訓練中間狀態和活躍鍵值緩存;服務器DRAM承接數據處理、運行環境及緩存卸載;NAND企業級SSD保存數據集、訓練檢查點和可複用緩存。當更強模型處理更長任務、更多智能體同時運行,RSI研究流程又增加並行實驗與檢查點保存時,容量、帶寬及讀寫吞吐需求便會同步大幅擴大。
「AI芯片超級霸主」英偉達則已經將這種強勁存儲需求落實到系統級別服務器架構。Rubin平台配置每顆GPU最高288GB HBM4、最高22TB/s內存帶寬,並引入基於閃存的共享上下文存儲層,承接可複用KV緩存。由此推演,模型能力提升若帶動更多併發任務、更長運行時間及更密集實驗,存儲需求便會沿整個層級擴張;衡量AI經濟性的重點也將進一步轉向每項成功任務的總成本,而不只是每百萬Token的報價。
AI數據中心服務器集群的存儲芯片組件仍是最清晰的AI算力產業鏈層面供給瓶頸。市場調研機構TrendForce預計,2026年服務器DRAM合約價累計上漲約270%,企業級SSD價格累計上漲約235%;2027年HBM合約價仍可能上漲70%—140%,這些數據體現了AI算力擴張與存儲漲價的共同作用。TrendForce最新估算,DRAM與NAND合計佔主要雲服務商資本開支的比例,將由2026年的47%升至2027年的68%,背後同時存在採購量增長與價格上漲。
伯恩斯坦極度看好存儲超級牛市軌跡!喊出閃迪瘋漲到3000美元、英偉達狂奔向400美元
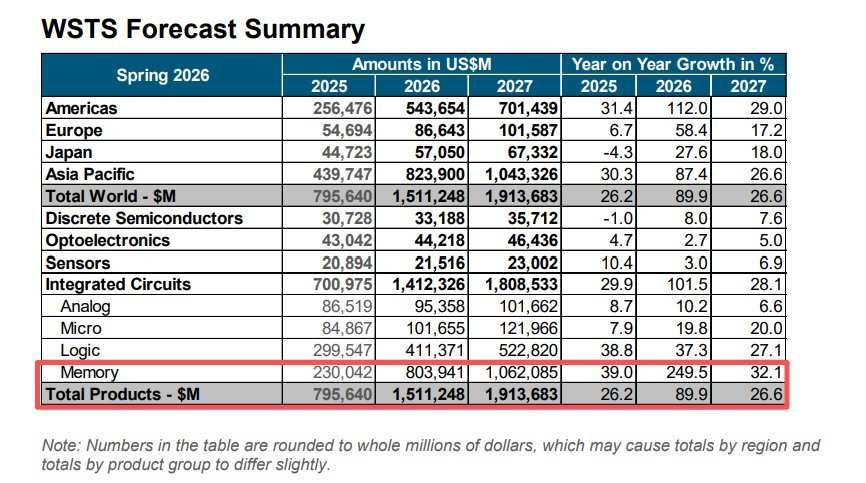
存儲芯片超級週期的震撼之處,可以直接從伯恩斯坦援引的WSTS報告顯示的市場份額和增長貢獻看出來。按WSTS春季正式預測,存儲市場將從2025年的2,300.42億美元增至2026年的8,039.41億美元,同比增長249.5%;2027年進一步達到10,620.85億美元,同比增長32.1%。據此計算,存儲佔全球半導體銷售額的比例將從28.9%升至53.2%,再升至55.5%;其對2026年、2027年全行業新增銷售額的貢獻分別約爲80.2%和64.1%。
也就是說,2026年存儲芯片單一類別的初步預測規模,已經非常驚人——略高於2025年整個半導體市場。WSTS數據與伯恩斯坦看多存儲的邏輯相互呼應——AI算力需求擴張提供銷量基礎,有限供給強化定價能力,產品升級和長期協議改善利潤結構。
$英偉達 (NVDA.US)$GPU體系最強力競爭對手$美國超微公司 (AMD.US)$在當地時間9月8日的花旗科技大會上重申,截至2030年與AI數據中心加速計算相關的市場規模已擴大至2萬億美元,並指出AI推理需求已經成爲AI算力資源需求的最主要增長來源,聚焦於代理式AI工作流的AI智能體同時拉動GPU和服務器CPU。
AMD在大會上表示,Meta及另外兩家AI實驗室這三家Helios核心客戶,給出的未來採購需求預測,均高於雙方最初建立戰略合作時的預期;公司預計服務器CPU業務今年下半年同比增長超過80%、明年超過70%。這一最新的預期組合無疑強勁支持算力需求繼續擴張,但集中於客戶需求預期大幅上調,不能全部視爲已經下達的不可撤銷算力基礎設施訂單。Helios是$美國超微公司 (AMD.US)$的機架級AI計算系統,而Facebook母公司$Meta Platforms (META.US)$是採購該系統的核心客戶之一。
即將上市的Anthropic的長期算力採購,則進一步提高了未來圍繞存儲芯片的AI算力基礎設施需求的可見度。據媒體報道,Anthropic與Lambda簽署約350億美元的雲計算協議,並與Nscale達成約450億美元、爲期六年的算力租賃交易,兩份協議合計約800億美元。這些是跨期合同金額,但其共同方向十分清晰:前沿實驗室正在提前鎖定未來訓練與推理所需的基礎設施。7月WSTS數據提供已經發生的量價增長證據,8月至9月的容量採購和模型進展則增強了對後續需求延續性的判斷。
伯恩斯坦在這份報告中維持對於今年以來漲勢如虹的$三星電子 (005930.KR)$、$SK海力士 (000660.KR)$、$美光科技 (MU.US)$和$閃迪 (SNDK.US)$的「跑贏大市」評級,目標價分別爲44萬韓元、330萬韓元、1300美元和3000美元,體現其對存儲景氣的積極判斷。伯恩斯坦表示,結合最新調研顯示的量價數據與下游採購,存儲龍頭的優勢在於比特增長、高價值產品升級和定價能力共同支撐盈利;但存儲漲價也會抬高GPU及服務器廠商的物料成本,行業利潤並不會均勻增長。
伯恩斯坦表示,普通DRAM漲價拉大了其與HBM之間的晶圓盈利差距,推動下一年度HBM合同價格重新談判,市場盈利預測仍有上調空間。不過,伯恩斯坦補充表示,後續最有投資區分度的指標,是存儲廠商的實際售價、交付量和自由現金流,以及下游客戶在更高硬件與融資成本下能否維持基於AI算力部署的更加強勁回報。
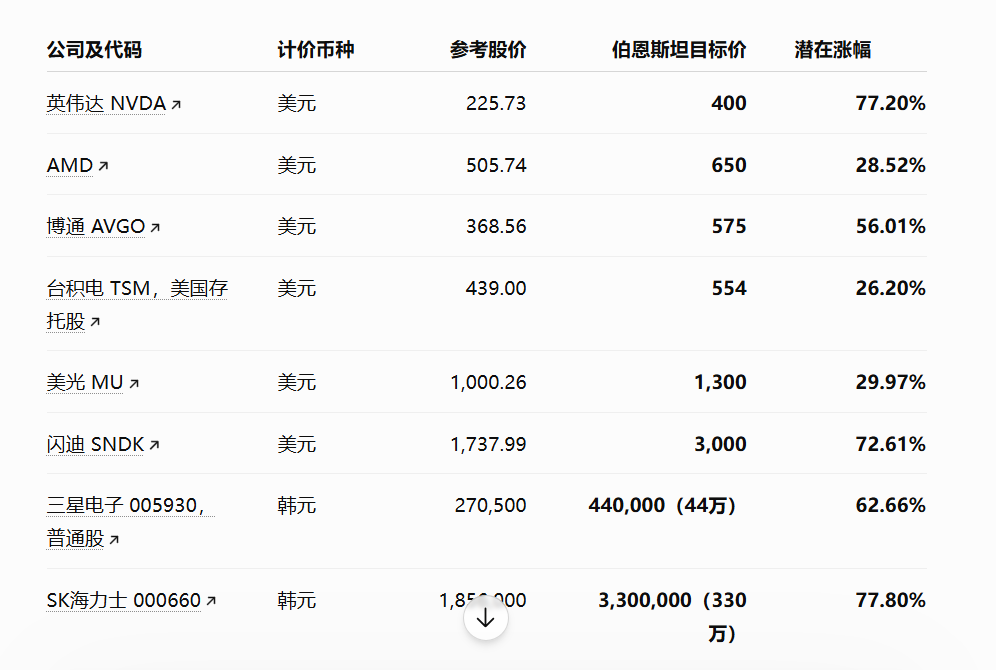
除了存儲芯片巨頭們,伯恩斯坦看好的半導體標的還覆蓋AI芯片領頭羊、晶圓代工及半導體設備、先進封裝與高端半導體測試鏈條。按照伯恩斯坦最新目標價,$英偉達 (NVDA.US)$、$SK海力士 (SKHY.US)$、$閃迪 (SNDK.US)$和$三星電子 (005930.KR)$的目標價分別對應約77.20%、77.80%、72.61%和62.66%的上漲空間。伯恩斯坦對於全球最高市值英偉達的目標價高達400美元,位列華爾街最樂觀目標價之一。
編輯/melody