
美國財政部將長期國債回購規模上限三倍擴大至60億美元,這是財長貝森特試圖遏制長期借貸成本上升的最新舉措。然而市場反應適得其反,顯示投資者對此次操作規模預期更高。
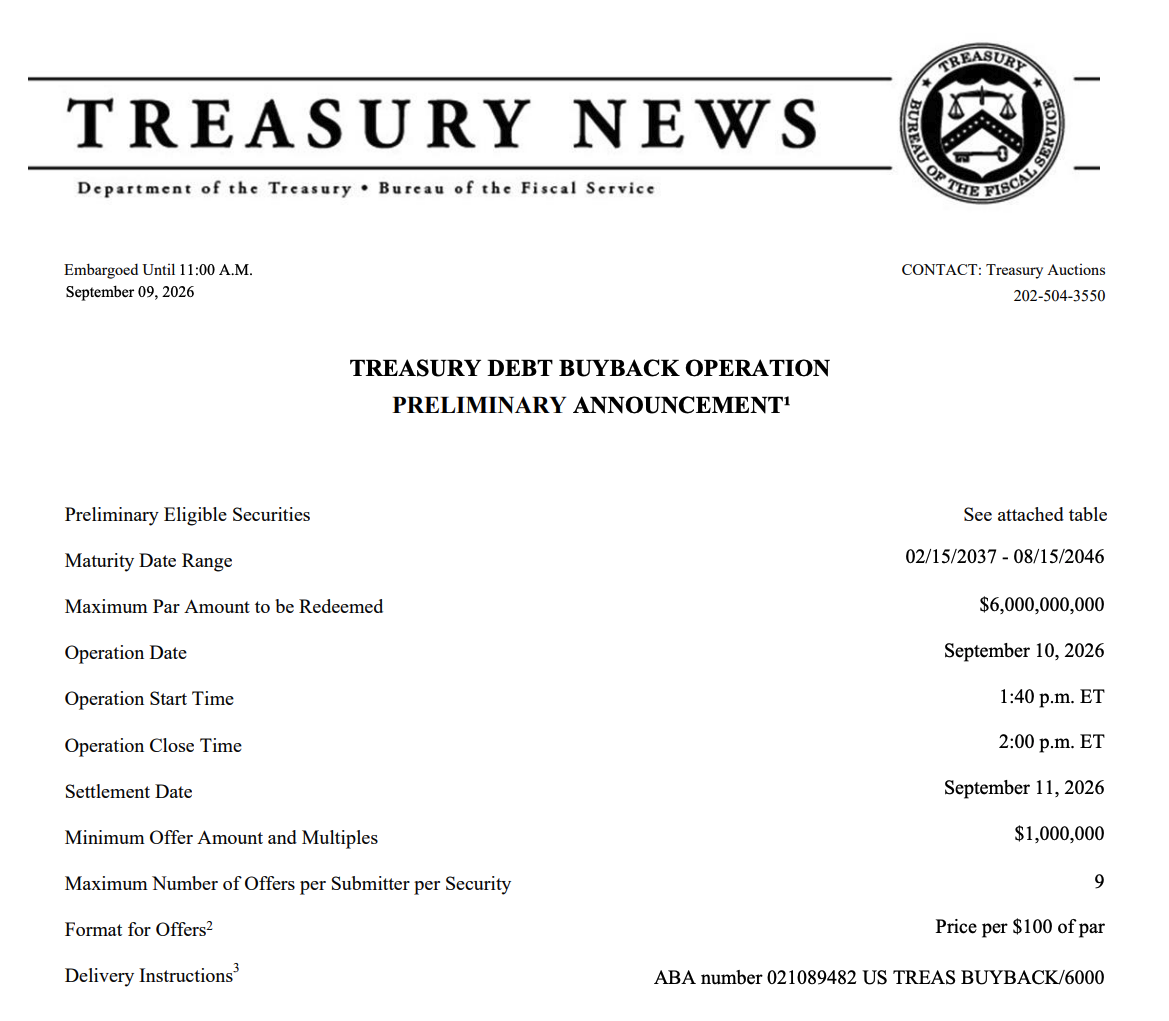
此次操作規模是此前向投資者傳達的20億美元初始計劃的三倍。貝森特本週早些時候曾公開表示回購規模有望超過40億美元,提振了部分交易商的預期。
貝森特週二重申,儘管他無法改變國債的"均衡"價格,但其目標是放緩收益率上行節奏,防止全球最大債券市場出現破壞性敘事。
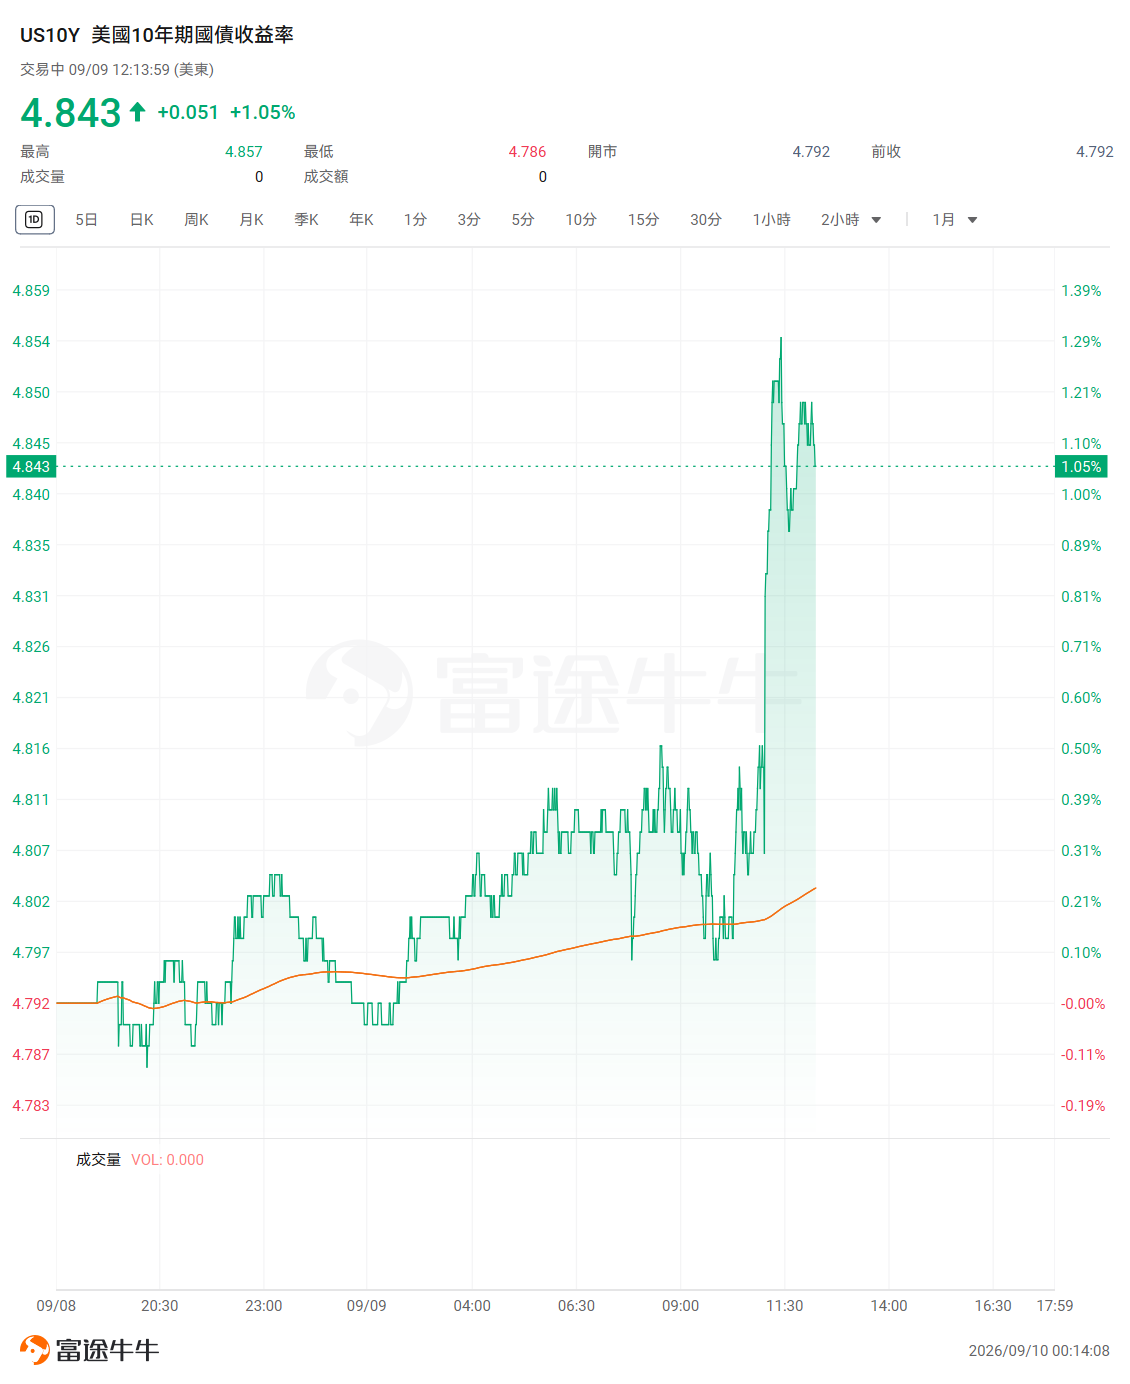
 公告發布後,國債市場延續此前跌勢,截至發稿,10年期國債收益率較前日上漲約6個點子至4.85%,美股下挫。
法國巴黎銀行美國利率策略主管Guneet Dhingra在公告發布前表示,回購規模須達70億美元方能超出市場預期,低於這一水平則可能引發拋售壓力。
擴大回購:貝森特的"債市維穩"邏輯
上個月,貝森特宣佈擴大長期國債回購計劃時令市場出乎意料,因爲此次宣佈並未遵循財政部慣常的季度公告時間表,引發外界對美國債務管理風格轉向"更爲積極主動"的討論——與財政部長期堅守的"規律且可預期"原則形成鮮明對比。
貝森特將此次行動描述爲"財政部扭曲操作"(Treasury Twist),以呼應聯儲局歷史上旨在壓低長期借貸成本的"扭曲操作"(Operation Twist)。他在接受Newsmax採訪時表示:"我正在確保不會出現重大的不良結果。"
貝森特將擴大回購的理由之一歸結爲提升市場流動性。
他上週表示,這將使銀行及其他機構得以轉讓流動性較差的證券,從而增強其參與新債拍賣的能力。他還將8月份30年期國債收益率觸及2007年以來最高點,歸因於市場對"美國無力償還債務"的擔憂情緒,並在德克薩斯州一場活動上稱這種擔憂"荒誕可笑,但卻一度成爲主導敘事"。
操作效果存疑,前景尚不明朗
此次擴大回購能否持續奏效,仍是未知數。上月宣佈計劃後,收益率一度下行,但隨後很快回吐漲幅。上週,10年期基準國債收益率觸及2023年以來最高水平。
Evercore ISI經濟研究主管Krishna Guha在週三公告發布前表示,"Scott完全採納了一種非常積極主動的財長模式,他在何時、以何種方式出奇制勝、撬動市場方面戰術上相當老練,並取得了一定的短期成效。"Guha曾任職於紐約聯邦儲備銀行,他同時指出,"挑戰始終在於,這類干預措施的效果能否在基本面缺乏更大改變的情況下持續維持。"
就操作慣例而言,60億美元的上限並不意味着財政部必然會購足這一金額。然而,自2024年該計劃重新啓動以來,在針對長期名義債券的52次回購操作中,財政部僅有兩次未買足上限規模,大多數情況下傾向於足額執行。
市場解讀:維穩意圖明確,逆轉走勢力不從心
彭博市場評論員Cameron Crise在點評中直言,此次60億美元回購公告令市場大失所望,規模完全處於預期下沿,符合"平抑而非逆轉"價格走勢的操作邏輯,而眼下甚至連這一效果也未能實現。公告發布後,長期國債收益率隨即跳升。
投資者和分析師普遍將此次加碼回購,視爲特朗普政府對長期借貸成本上升感到不安的折射——距離11月國會選舉僅剩數週,國債收益率的持續攀升已推動美國抵押貸款利率升至逾一年來的最高水平。
編輯/stephen