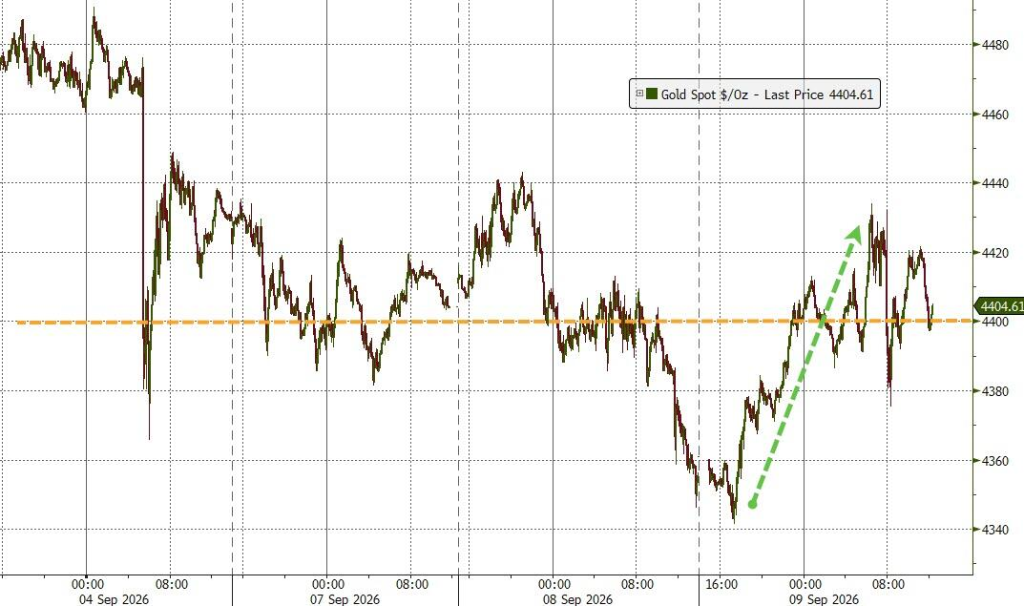
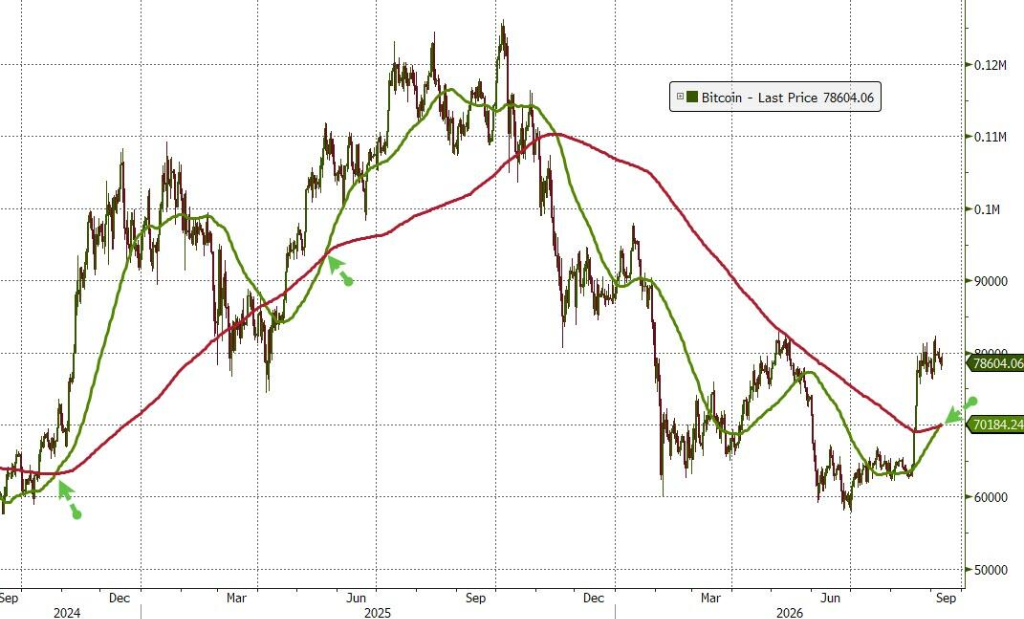
標普跌0.48%,較歷史收盤高點回落約2%。芯片指數漲0.37%,AMD漲3%。10年期美債收益率上行5個點子至4.84%,2023年11月以來最高水平。黃金收復每盎司4400美元上方,上漲約1%。$比特幣 (BTC.CC)$小幅收跌0.3%至約7.82萬美元,仍觸發"黃金交叉"信號,這是近474天來首次出現該技術形態。
美國通脹數據公佈前夕,油價飆升與美國財政部國債回購規模低於預期的雙重打壓下,美股週三連續第三個交易日下跌,10年期美債收益率升至2023年11月以來最高水平。
科技巨頭多數走低,(按市值排列)$英偉達 (NVDA.US)$跌0.91%,蘋果跌0.28%,谷歌C跌2.09%,$微軟 (MSFT.US)$跌0.47%,$亞馬遜 (AMZN.US)$跌1.78%,$SpaceX (SPCX.US)$跌3.86%,$博通 (AVGO.US)$跌1.13%,$特斯拉 (TSLA.US)$跌0.1%。
Meta漲6.55%,公司前一天正式發佈個人AI智能體Muse,該助手可自主代表用戶完成發送郵件、預訂旅行等任務。
$費城半導體指數 (.SOX.US)$漲0.37%,成分股中18家上漲12家下跌。AMD漲3.04%,英特爾漲1.69%,$高通 (QCOM.US)$漲1.33%;$阿斯麥 (ASML.US)$跌2%。
存儲概念多數走高,$SK海力士 (SKHY.US)$漲7.05%創新高,已走出五連陽行情,$美光科技 (MU.US)$漲2.75%,$閃迪 (SNDK.US)$漲1.51%,$西部數據 (WDC.US)$漲1.04%,$希捷科技 (STX.US)$跌2.04%。
光通信概念整體走強,$MaxLinear (MXL.US)$漲7.53%,$邁威爾科技 (MRVL.US)$漲4.26%,$康寧 (GLW.US)$漲1.51%,$Lumentum (LITE.US)$漲1.07%,AAOI跌3.25%。
熱門中概股多數走低,$納斯達克中國金龍指數 (.HXC.US)$跌2.09%,$小馬智行 (PONY.US)$跌5.85%,$理想汽車 (LI.US)$跌4.41%,$小鵬集團 (XPEV.US)$跌3.29%,好未來跌3.21%,$新東方 (EDU.US)$跌2.9%,$阿里巴巴 (BABA.US)$跌2.89%。
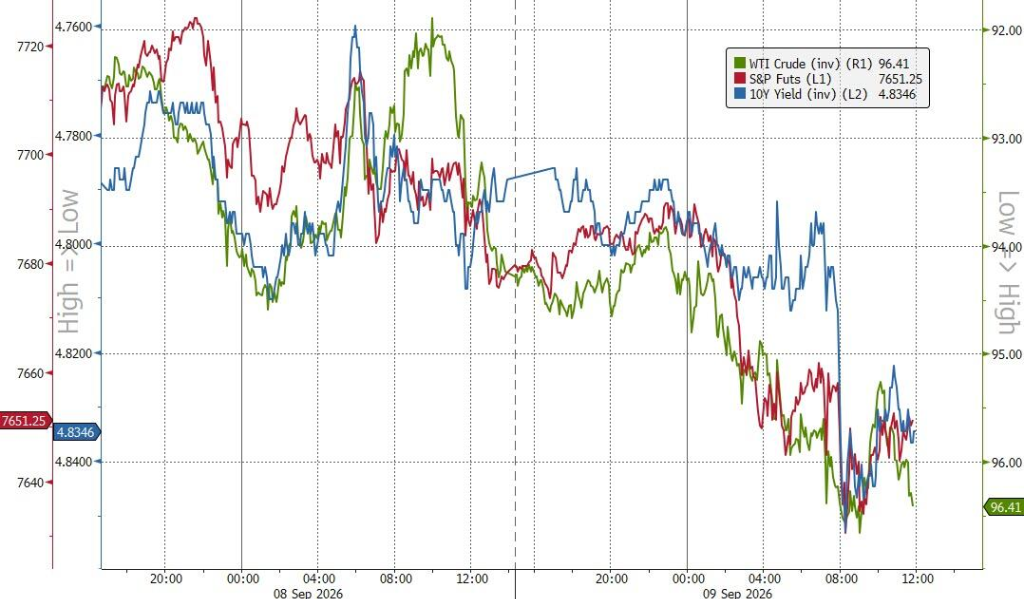
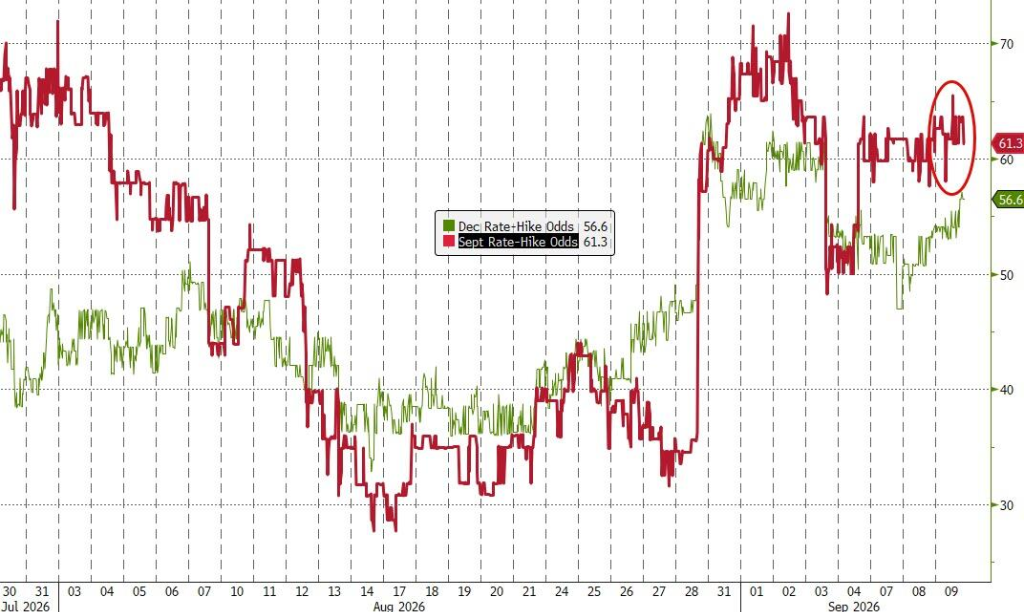
布倫特原油突破每桶101美元,中東局勢持續升溫加劇了市場對能源供應中斷的擔憂,並進一步強化了聯儲局可能在本月加息的預期。貨幣市場目前爲9月加息定價約60%的概率。
與此同時,美國財政部宣佈將購買最多60億美元較長期限國債,但該規模低於市場此前預期的80億至100億美元,公告發布後收益率隨即跳升,加劇了股債雙殺的局面。
當前市場高度聚焦於本週即將出台的關鍵通脹數據。美國勞工統計局將於週四公佈8月生產者價格指數(PPI),週五發佈消費者價格指數(CPI)。資產管理機構BBH的Elias Haddad表示:
若CPI數據偏熱,基本上將坐實9月加息,並支撐美元走強;若數據偏冷,則將強化按兵不動的理由,美元面臨因聯儲局轉鴿而重新定價的下行壓力。
油價破百,能源風險溢價全面回歸
中東局勢的持續升級是本輪油價飆漲的核心驅動力。
據新華社,伊朗伊斯蘭革命衛隊發言人9日表示,伊朗將設立新的海上「制裁區域」,該區域從恰巴哈爾港開始,延伸到阿曼灣和阿拉伯海部分海域。座標另行公佈。
與此同時,美軍對伊朗卡爾格島及賈斯克附近油輪實施打擊,伊朗隨即向約旦境內美軍基地發射彈道導彈。布倫特原油價格在上述事態衝擊下大幅攀升,超過每桶100美元,接近7月高點。
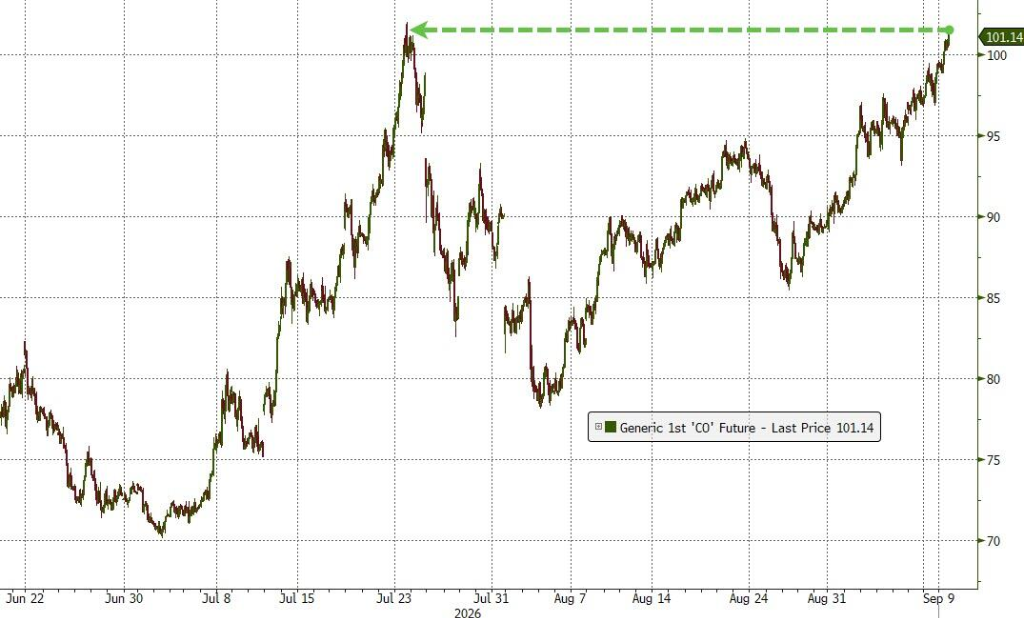
技術面因素進一步放大了漲勢。據Kpler旗下Bridgeton Research Group數據,趨勢跟蹤型商品交易顧問(CTA)持續加倉,目前布倫特和WTI好倉佔比分別達91%和90%,而8月31日時這一比例僅爲45%和36%。這類算法交易者以慣於加劇價格波動著稱。
SlateStone财富管理公司的Kenny Polcari表示:
風險溢價依然強勁,來自波斯灣的能源供應風險是真實存在的。
瑞穗國際的多資產策略師Evelyne Gomez-Liechti指出:
油價和成品油價格高企的時間越長,市場就越難以忽視其通脹衝擊。目前能源繼續受到強勁買盤支撐,市場難以維持有意義的反彈。
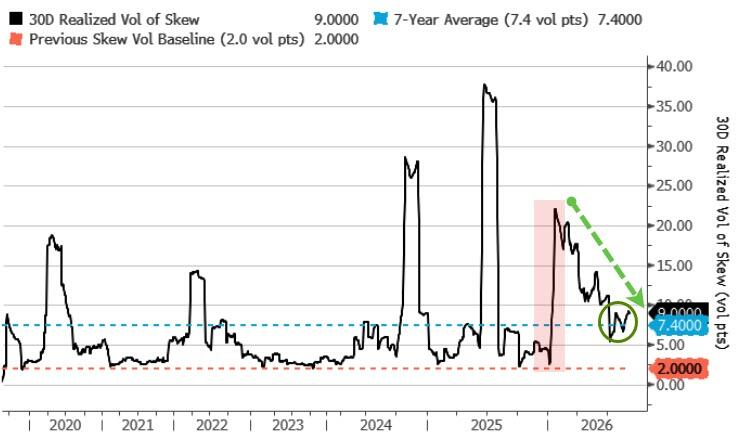
從更宏觀的市場結構來看,布倫特重返100美元不僅是心理關口的突破,據彭博分析,這也標誌着波動率機制的切換,霍爾木茲海峽風險已不再是尾部事件,而是被完整嵌入波動率曲面的核心風險定價之中。
此外,烏克蘭對俄羅斯煉油產能的持續施壓仍在繼續,而成品油庫存仍然處於令人擔憂的低位,這導致成品油價格飆升至新高。
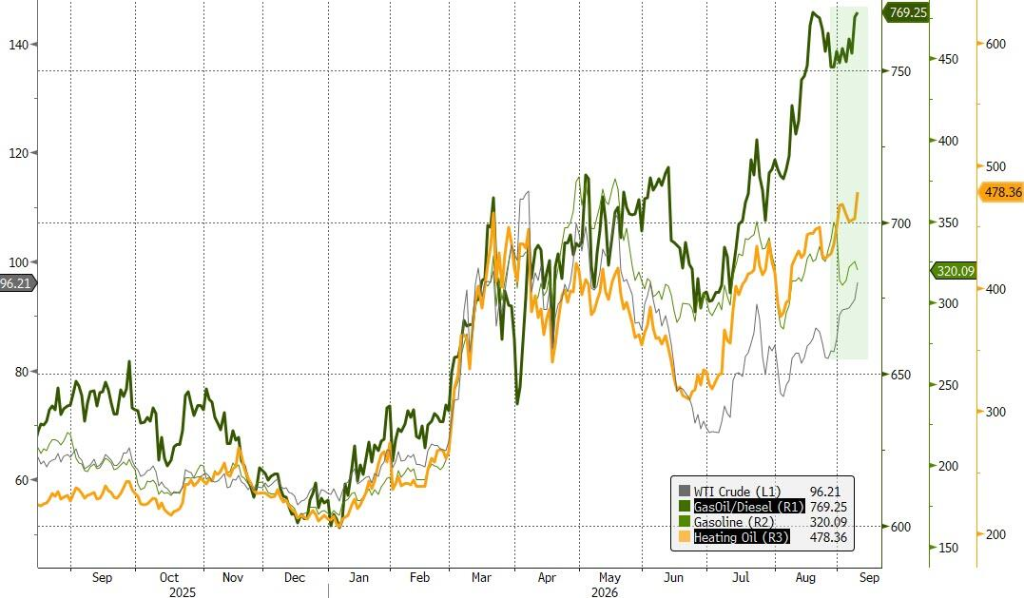
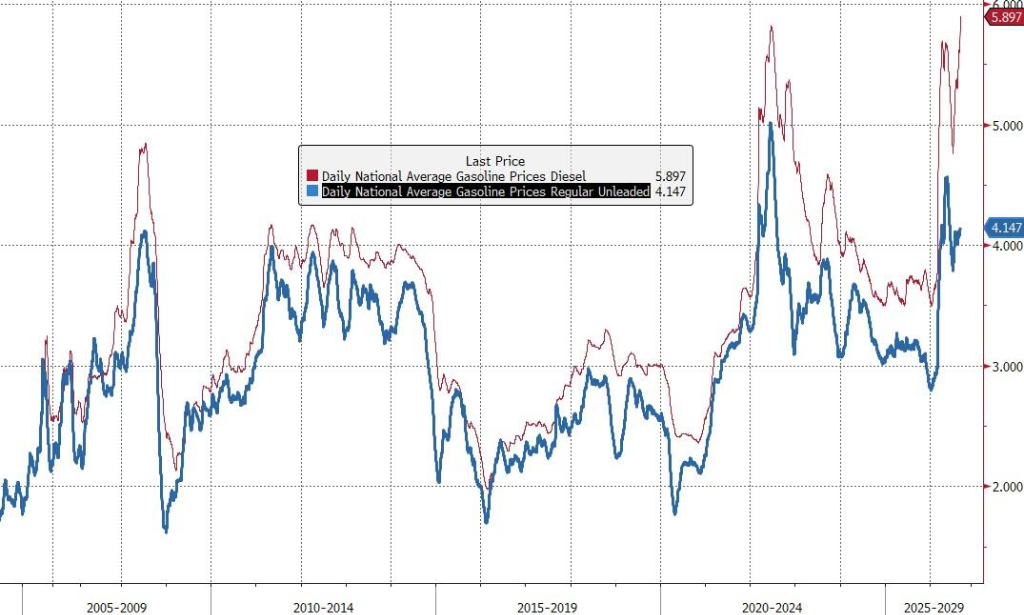
柴油價格仍處於歷史高位,汽油價格也創下季節性新高。
財政部回購規模令市場失望,美債收益率全線走高
美國財政部宣佈的60億美元長端國債回購計劃,雖較此前每次最高30億美元的上限翻倍,但仍低於市場預期的80億至100億美元,公告一出,收益率隨即再度上行。
隔夜美債利率已因油價上漲而走高,但隨着10年期國債拍賣在美東時間13:00左右成交量較大,利率略有回落。然而,到收盤時,中期國債表現落後,2年期國債表現優於中期國債,但所有期限的收益率均有所上升,且熊市收益率曲線明顯陡峭化。
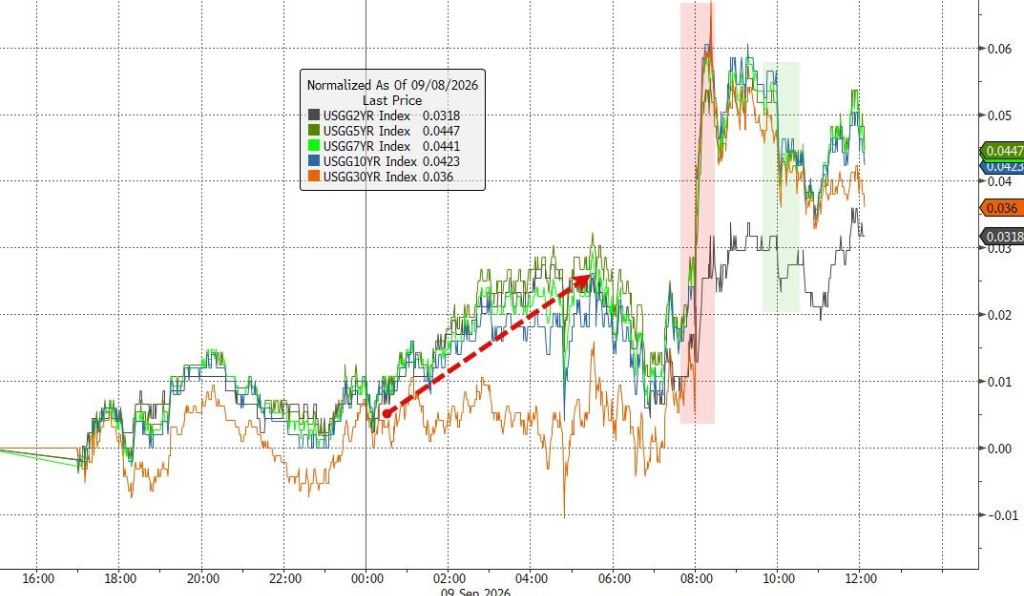
10年期美債收益率當日上行5個點子至4.84%,爲2023年11月以來最高水平。
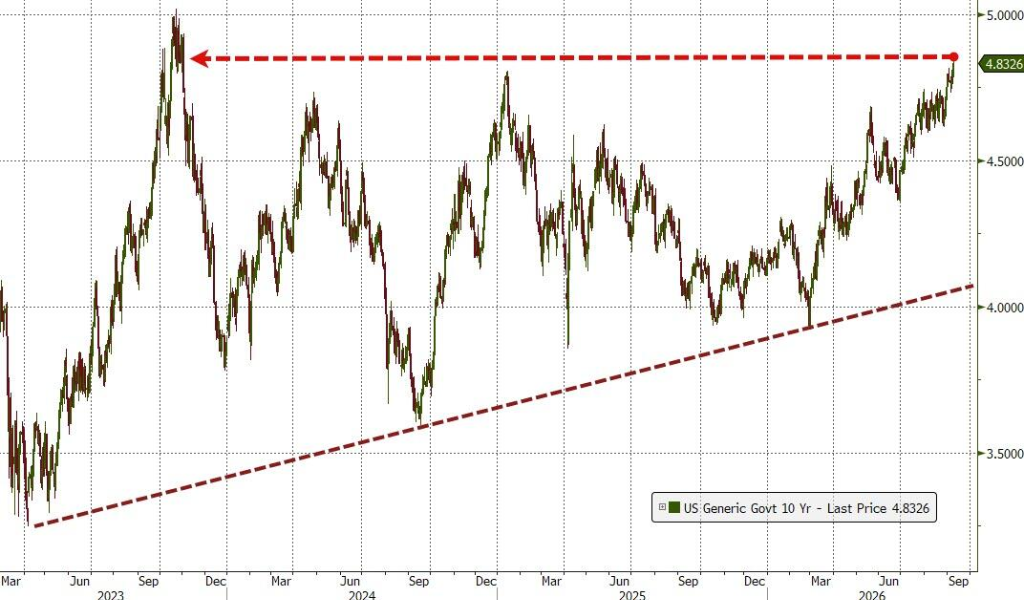
Natixis北美利率策略主管John Briggs表示:
我認爲市場近期對回購規模感到失望。
他同時指出,此次擴容"並未解決推動長端收益率走高的核心深層問題",包括政府和企業對資本的強勁需求激增,尤其是科技行業。
Evercore ISI經濟學主管Krishna Guha及其團隊在研報中寫道,週三的公告"意味着貝森特正在接受回購發揮有限作用的現實",並可能"認識到美國無法持續阻止基本面主導收益率走勢"。
本週企業債供給的季節性衝擊亦構成額外壓力。週三有18家借款人完成新發,創年內第三繁忙單日紀錄,週四還有16家排隊待發。投資級債券供給今年已連續三個月及過去八個月中有四個月創歷史紀錄,當前累計規模同比2020年仍高出7.6%。
美股三連跌,內部分化加劇
週三,$標普500指數 (.SPX.US)$收跌0.48%至7636.46點,道瓊斯工業平均指數下跌0.77%至52381.02點,納斯達克指數下跌0.64%至26253.34點。標普500指數已較8月13日曆史收盤高點回落約2%。
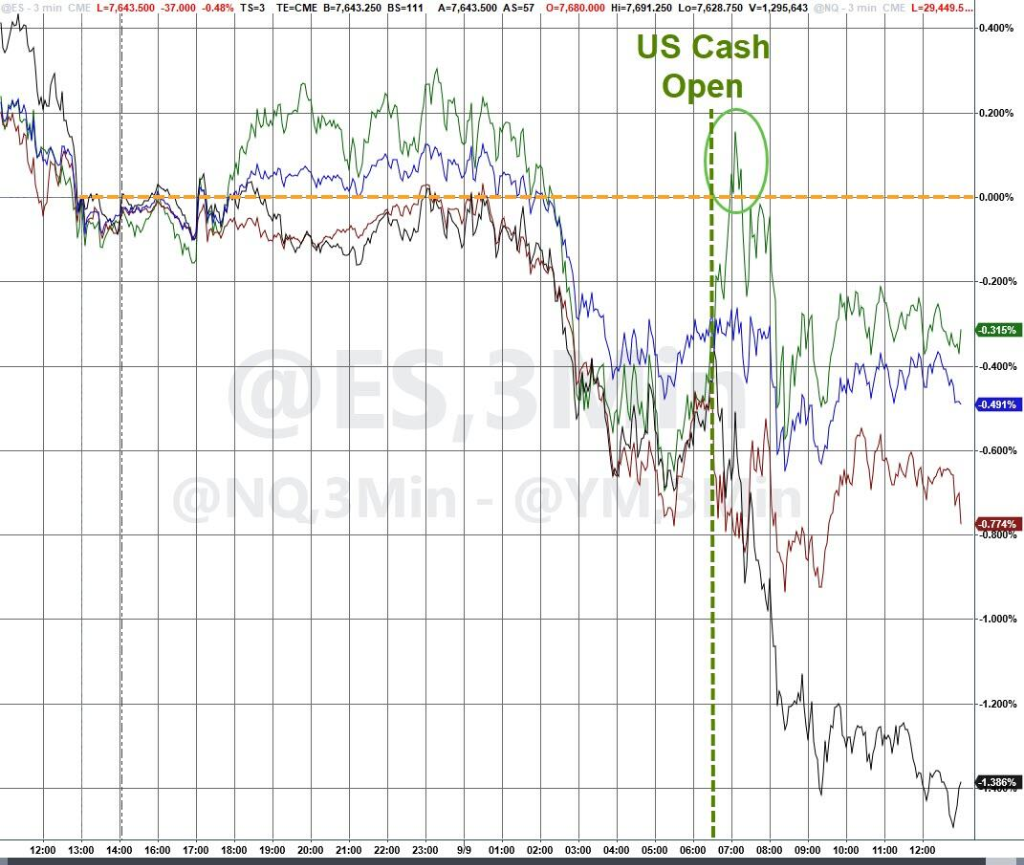
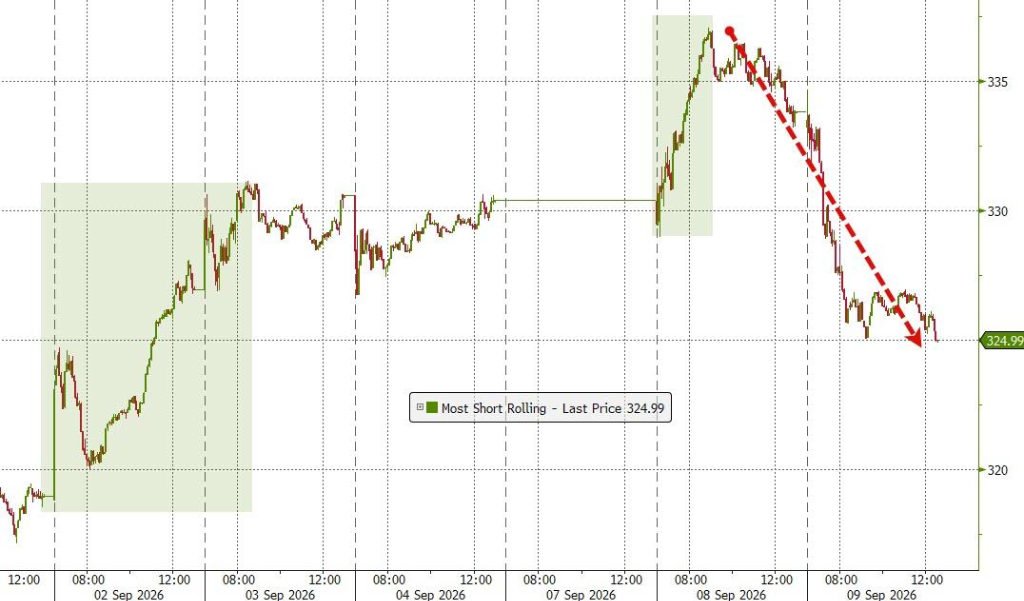
小盤股則遭遇重挫,日內大跌1.3%。分析認爲小盤股疲軟是由被做空最多的股票暴跌引發的。
板塊表現高度分化。標普500能源板塊逆勢上漲1.1%,其餘板塊全線下跌,下跌個股遠超上漲個股數量。
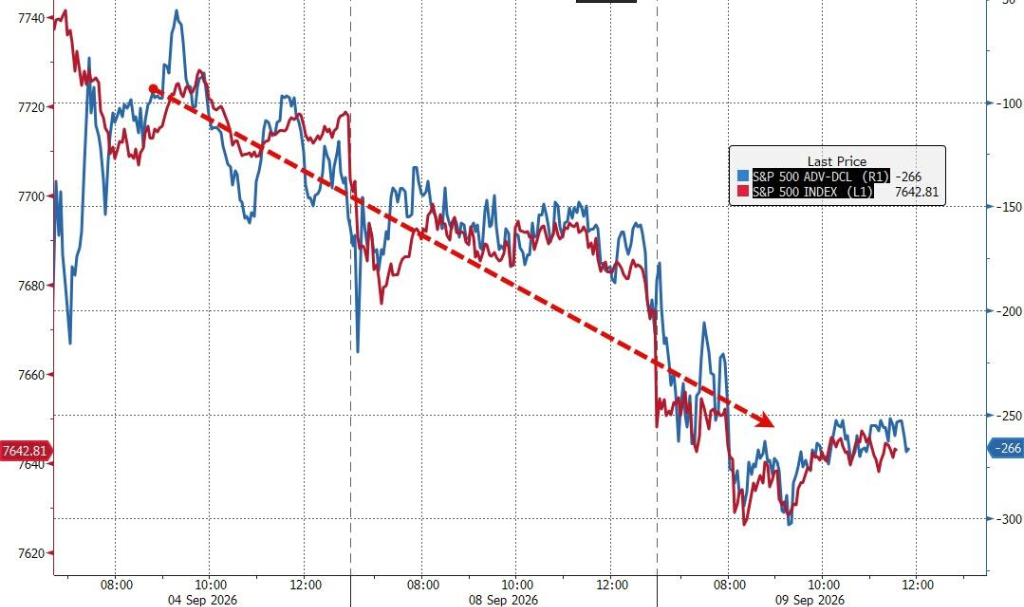
費城半導體指數小幅上漲0.37%,AI相關板塊整體小幅跑贏標普500成分股中的非AI部分。
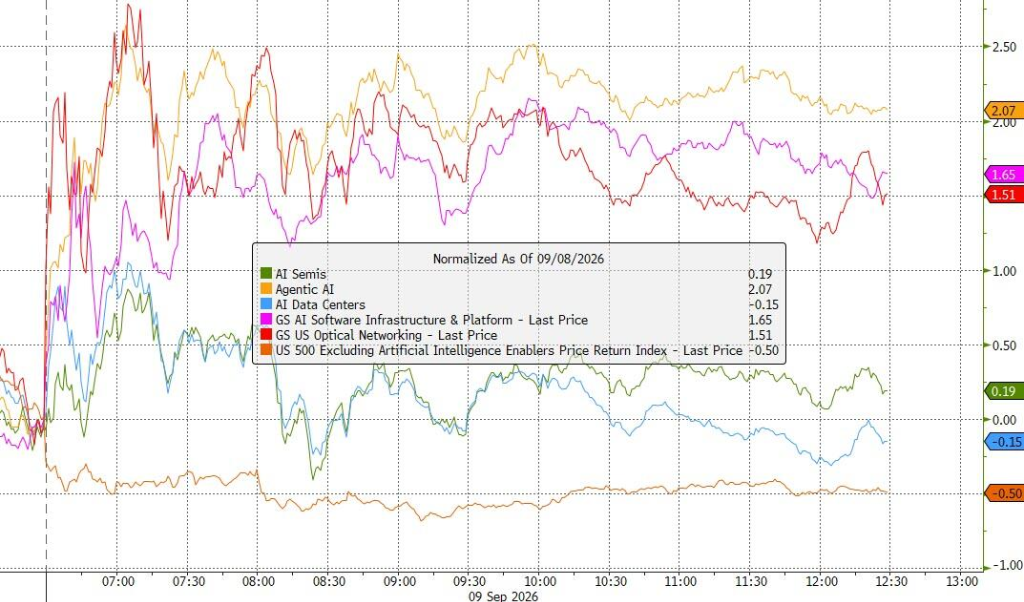
Meta當日大漲逾6%,成爲指數最大支撐。公司推出了一款可自主代替用戶發送郵件、出售商品和預訂行程的AI助手Muse。
蘋果則小跌0.3%,新任首席執行官John Ternus主持了公司首次摺疊屏智能手機iPhone Duo發佈會,分析師看好潛力但警示利潤率風險。
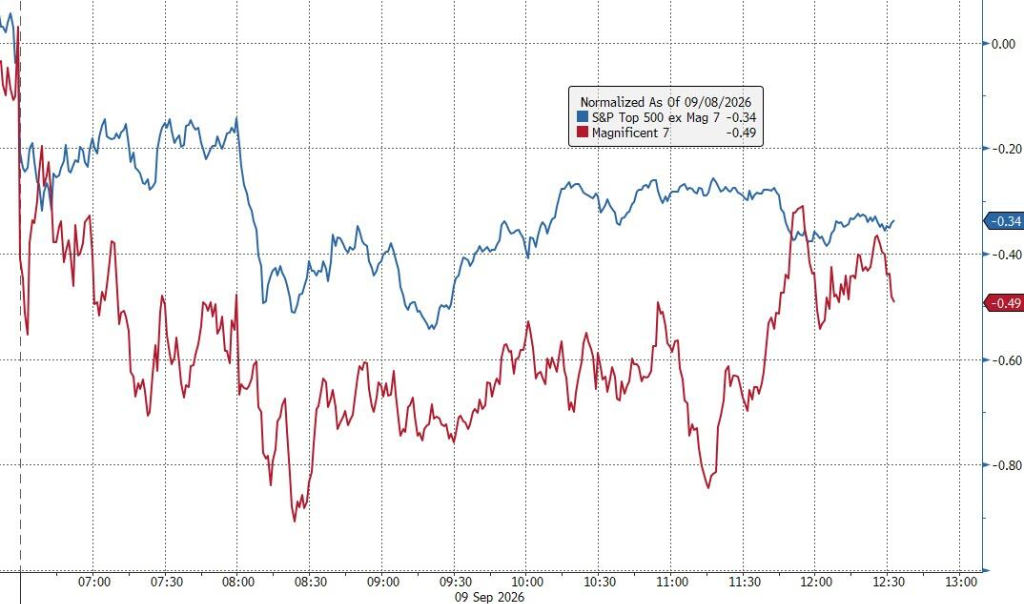
谷歌下跌2.3%,此前谷歌母公司宣佈將在未來兩年向芬蘭投入至少151億美元用於AI基礎設施建設。整體指數來看,科技七巨頭股票表現落後於標普493指數。
日元走強,黃金成爲避險出口
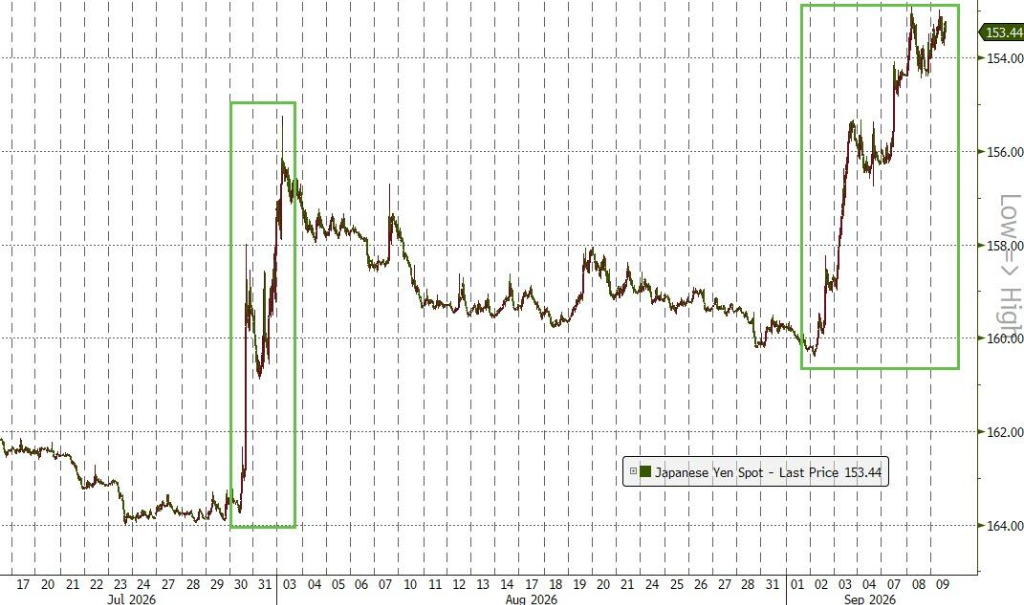
匯市方面,日元小幅升值0.2%至153.65兌1美元。美國財政部長貝森特就美元兌日元發出強硬信號,暗示將積極干預日元匯率。
高盛Delta-One業務主管Rich Privorotsky指出:
不管怎麼看待這番措辭,日元客觀上仍在升值,市場正順勢押注日本央行收緊政策及資本回流。
他同時提示,日元套息交易的展倉可能對美股構成隱性壓力:
標普500及大盤股複合體近來表現得出奇沉重,卻沒有明顯的基本面原因。部分槓桿和套息頭寸可能正在悄然從系統中撤出,值得警惕。
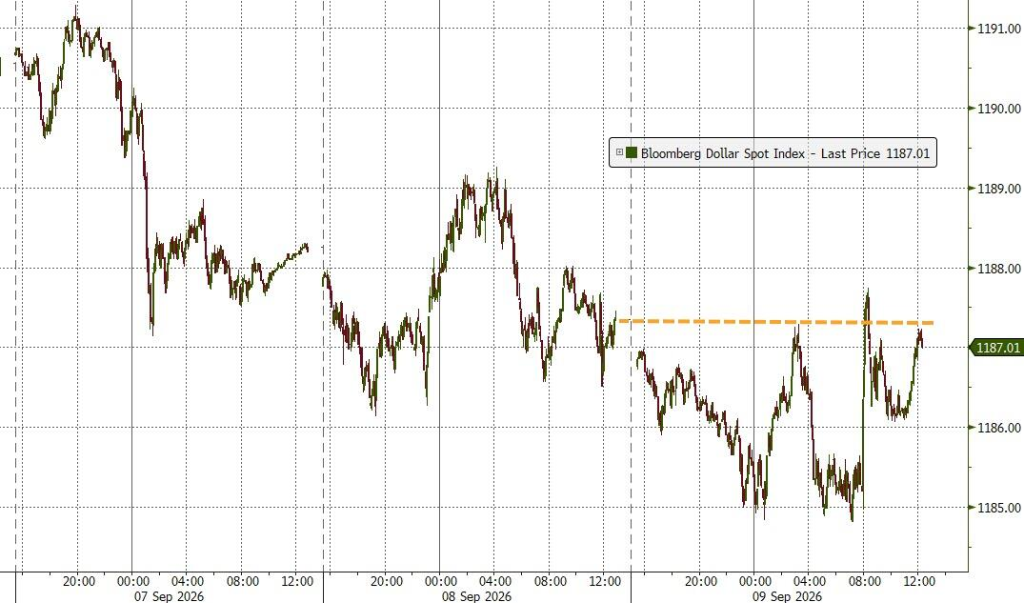
儘管市場波動明顯,彭博美元即期指數當日基本收平。
黃金則延續強勢,現貨金收復每盎司4400美元上方,上漲約1%,再度成爲地緣風險與政策不確定性下的核心避險出口。
比特幣小幅收跌0.3%至約7.82萬美元,但仍觸發了50日均線上穿200日均線的"黃金交叉"信號——這是近474天來首次出現該技術形態。
公司消息
【蘋果發佈首款摺疊屏iPhone Duo 國行售價15999元起】
蘋果發佈首款摺疊屏旗艦手機iPhone Duo,展開狀態下的 iPhone Duo 爲史上最薄iPhone,將配備雙攝像頭。iPhone Duo 展開後配備7.6英寸超視網膜XDR顯示屏,比iPhone 18 Pro Max大50%。iPhone Duo將支持Apple Pencil。iPhone Duo 全球版本僅支持 eSIM。
【亞馬遜與緯穎擴建得州製造工廠 將新增近1000個崗位】
亞馬遜與雲IT基礎設施提供商緯穎(Wiwynn)宣佈,將擴大其位於得克薩斯州的先進製造設施規模。該項目預計創造近1000個就業崗位。
【$陶氏化學 (DOW.US)$權衡退出200億美元沙特化工合資項目 沙特阿美或成接盤方】
知情人士透露,陶氏化學正考慮退出與沙特阿美共同組建、價值高達200億美元的化工合資企業。此舉是這家美國企業爲應對行業長期低迷、加速推進資產組合優化調整的一部分。沙特阿美可能會藉此機會收購陶氏所持股份,從而進一步提升對該項目的控股權。
想選股、想診股?想知持倉機會同風險?關於投資的一切問題,開口問牛牛AI就得啦!
編輯/liam