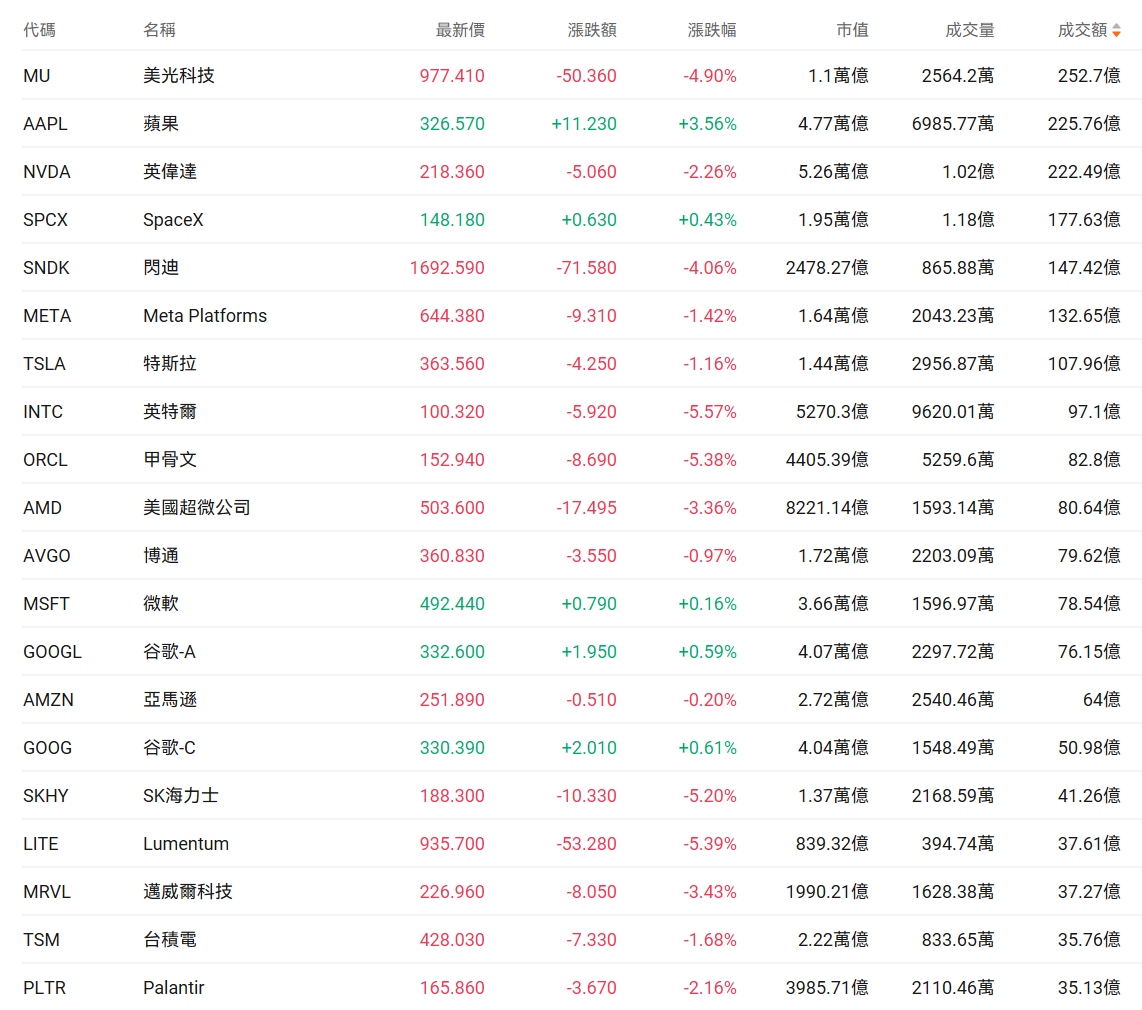
週四美股成交額第1名 $美光科技 (MU.US)$ 收跌4.90%,成交252.7億美元。
第2名 $蘋果 (AAPL.US)$ 收漲3.56%,成交225.76億美元。
蘋果在總部舉辦的週三主題演講上,發佈了旗下最受期待、野心最大的新品:iPhone Duo 摺疊屏手機。但這場發佈會同時也是蘋果 AI 能力的集中展示場。
 此前外界一直批評蘋果在生成式 AI 佈局上行動遲緩,而三星等競品早已把 AI 技術嵌入自家設備與應用。本次 Duo 發佈會上,蘋果強勢回擊,一口氣爲 iPhone、Apple Watch 推出一大批 AI 功能。
CEO 約翰・特努斯在開場致辭中將核心放在 AI 上。他把 iPhone 定義爲用戶的智能個人中樞:「它處在一整套智能功能與體驗生態的核心,所有設備無縫聯動,貫穿你日常使用的每一款產品。」
第3名$英偉達 (NVDA.US)$收跌2.26%,成交222.49億美元。
美國司法部正在調查英偉達與人工智能芯片初創公司Groq達成的技術許可及人才引進安排,審查交易是否通過避開直接收購的方式規避常規反壟斷審查。據知情人士稱,司法部已經向英偉達發出正式信息要求,但調查尚未形成結論,也不代表監管機構已經認定公司違法。
英偉達CEO黃仁勳在高盛會議上回應外界對英偉達參與數據中心和人工智能基礎設施項目融資安排的質疑。面對「這些投資是否屬於循環融資」的提問,黃仁勳表示:「我投入1美元,最終有100美元回來。這算循環嗎?」他稱相關交易是一項「非常聰明的策略」,有助於幫助英偉達建立其技術架構的分銷渠道。黃仁勳表示,英偉達爲數據中心項目和AI基礎設施提供資金支持,並非簡單的資金循環,而是爲了推動其架構在市場中的應用。
第4名$SpaceX (SPCX.US)$收漲0.43%,成交177.63億美元。
SpaceX計劃在數據中心啓用前完成更多備用供電和冷卻系統,並進行更全面的測試,同時減少臨時電源及製冷設備的使用。部分既有設施也可能重新設計。
這一調整與xAI建設孟菲斯Colossus數據中心時的模式存在差異。該項目曾在122天內安裝並啓用10萬枚GPU。爲壓縮工期,施工團隊同步推進冷卻管道、電力和網絡工程,數據中心在部分備用系統完工前便已運行,並長期使用燃氣輪機等臨時電源。
SpaceX今年2月完成對xAI的收購,6月底開始由火箭製造和運營團隊接管數據中心業務。擁有七年以上SpaceX經歷、曾負責獵鷹火箭和龍飛船生產的Wesley Salandro,接替Dan Rowland領導相關團隊。
第5名 $閃迪 (SNDK.US)$ 收跌4.06%,成交147.42億美元。
在AI浪潮席捲全球、內存市場缺貨漲價態勢持續延燒的當下,日本存儲巨頭鎧俠(Kioxia)執行長太田裕雄於9月9日罕見發聲,直言「內存價格已經漲夠了!」
這一表態,使其成爲本輪存儲景氣多頭中,首家主動爲NAND漲勢踩剎車的內存大廠。
第6名$Meta Platforms (META.US)$收跌1.42%,成交132.65億美元。
第7名 $特斯拉 (TSLA.US)$ 收跌1.16%,成交107.96億美元。
特斯拉降價衝上熱搜後,多家門店爆單了。「昨天(9月7日)早上政策一出來,訂單消息就沒斷過。」9月8日,某特斯拉體驗中心銷售顧問表示,Model Y長續航版是消費者最關注的車型,截至9月7日下午,其所在的門店已鎖定20多個訂單。9月7日,特斯拉中國宣佈,即日起至9月30日(含)前下單並提車,Model 3全系現車現金激勵5000元,Model Y全系現車現金激勵1萬元。這並非孤立事件,據不完全統計,截至目前已有超過十家車企在9月集中釋放購車權益,覆蓋新勢力、自主、合資與豪華品牌。
第8名 $英特爾 (INTC.US)$ 收跌5.57%,成交97.1億美元。
第9名 $甲骨文 (ORCL.US)$ 收跌5.38%,成交82.8億美元。
甲骨文第一財季調整後營收爲193.5億美元,市場預估爲191.3億美元;第一財季軟件營收55.5億美元,市場預期56.7億美元;第一財季雲基礎設施(IAAS)營收73.9億美元,市場預估71.9億;預計財年調整後每股收益8.10美元;預計第二財季總營收增長30%至34%。
第10名 $美國超微公司 (AMD.US)$ 收跌3.36%,成交80.64億美元。
根據美國證券交易委員會(SEC)美東時間9月10日披露的文件,$美國超微公司 (AMD.US)$董事LISA SU擬於9月10日出售7萬股普通股股份,總市值約3,647.67萬美元。
此外,LISA SU自2026年6月15日起至今合共已減持該公司4.5萬股股份,總價值約2,367.18萬美元。
第11名 $博通 (AVGO.US)$ 收跌0.97%,成交79.62億美元。
博通公司表示,截至8月2日,半導體解決方案與基礎設施軟件部門合同下的剩餘履約義務約爲1792億美元,預計該金額中約25%將在未來12個月內確認爲收入。
第12名 $微軟 (MSFT.US)$ 收漲0.16%,成交78.54億美元。
微軟計劃大幅擴大數據中心規模,到2032年全球數據中心容量將超過38吉瓦,較目前約12吉瓦增長超過三倍。該計劃旨在緩解近年來AI和雲業務快速增長帶來的算力短缺問題,微軟此前因容量不足不得不拒絕部分AI和雲服務業務。知情人士稱,該路線圖包括微軟自建和租賃的數據中心,但不包括從CoreWeave等「新型雲服務商」租用的算力資源,相關計劃仍可能因客戶需求和技術變化調整。微軟最新財年資本支出達到1450億美元,分析師預計未來幾年支出仍將增長。報道稱,微軟此前暫停部分數據中心建設導致算力供應受限,部分客戶轉向競爭對手。文件顯示,微軟曾在美國和歐洲部分關鍵區域限制新增雲服務訂閱。微軟表示正在加快數據中心建設。
第16名 $SK海力士 (SKHY.US)$ 收跌5.2%,成交41.26億美元。
摩根大通認爲,SK海力士ADR相較美光存在明顯估值折價,隨着ADR提升全球投資者准入、流動性及信息披露,這一折價有望收窄。與此同時,AI存儲上行週期或持續至2028年後,HBM領先地位、長協鎖定產能及股東回報提升,有望共同驅動盈利增長與估值重估。
第17名 $Lumentum (LITE.US)$ 收跌5.39%,成交37.61億美元。
花旗全球TMT會議紀要顯示,「谷歌TPU AI算力鏈」最核心參與者,同時也是「英偉達與AMD AI GPU系AI算力鏈」不可或缺核心光學/光模塊組件供應商的Lumentum(LITE.US)管理層最新判斷顯示,AI基礎設施仍處建設早期,算力擴張與銅互連物理限制共同推動大型AI數據中心內部高速互連網絡邁向光學化,2027、2028財年營收與每股收益增速將保持強勁增長軌跡。
第19名 $台積電 (TSM.US)$ 收跌1.68%,成交35.76億美元。
累計2026年1月至8月,台積電合併營收約爲新臺幣3兆3,868億7,000萬元,較2025年同期約2兆4,320億元增長39.3%。以絕對金額計算,前八個月營收較去年同期增加逾9,500億新臺幣,規模可觀。台積電近日表示,即使正以前所未有的速度興建新廠,產能擴充仍追不上需求。
第20名 $Palantir (PLTR.US)$ 收跌2.16%,成交35.13億美元。
Palantir與 英偉達宣佈達成合作,爲關鍵供應鏈引入主權 AI,項目率先從英偉達自身業務運營落地。
想選股、想診股?想知持倉機會同風險?關於投資的一切問題,開口問牛牛AI就得啦!
編輯/liam