納指跌0.65%,$費城半導體指數(.SOX.US)$跌超2%,英特爾跌超5%。存儲板塊大跌,$SK海力士(SKHY.US)$跌5.2%,$美光科技(MU.US)$跌4.9%。2年期美債收益率上行13個點子,10年期收益率觸及4.96%。黃金跌1.7%,跌破4400美元關口。WTI原油當日大漲7%,收報每桶102.78美元,布倫特原油漲逾6%,雙雙重返戰爭以來高點。
美國生產者價格指數意外走熱、油價強勢突破關鍵關口,令市場對聯儲局下週加息的押注驟然升溫,美股、債券、黃金與加密貨幣週四遭遇全線拋售。
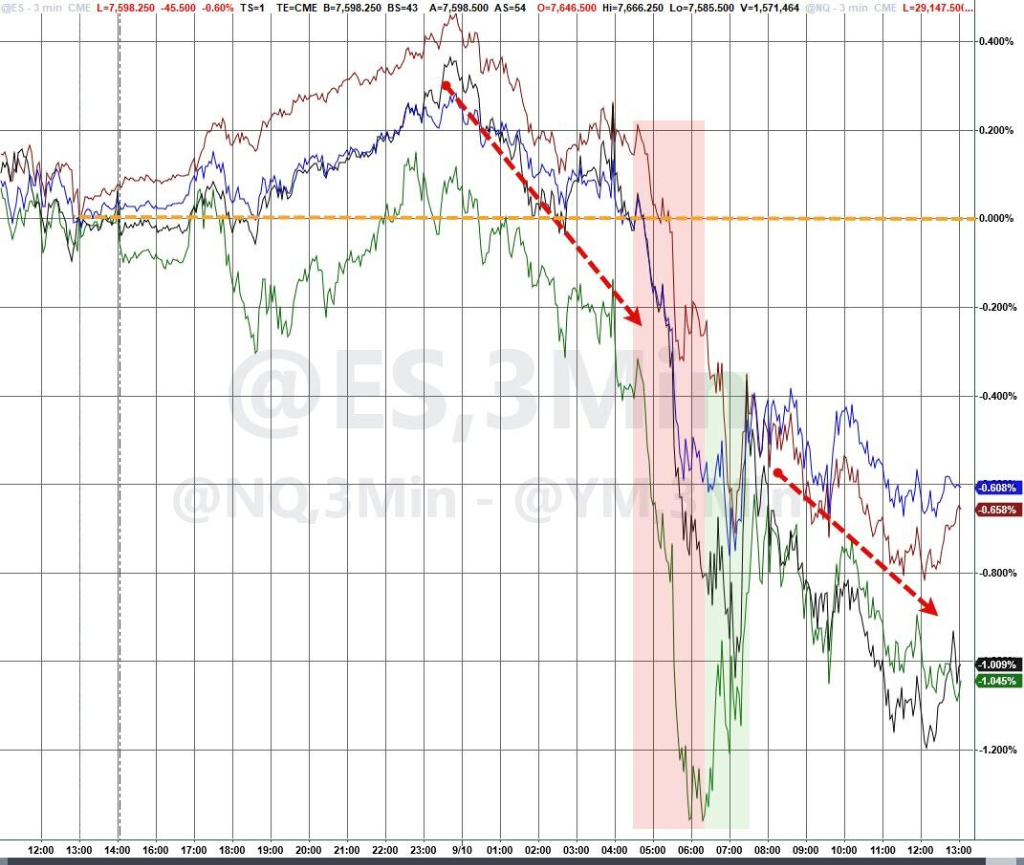
週四美股$標普500指數(.SPX.US)$收跌0.58%,四連跌、創六月以來最長連跌紀錄,距8月13日曆史高點已累計下滑近3%。$納斯達克100指數(.NDX.US)$跌幅更深,下挫1.1%,半導體與AI相關股票領跌。
科技巨頭漲跌不一,(按市值排列)$英偉達(NVDA.US)$跌2.37%,蘋果漲3.56%,谷歌C漲0.61%,$微軟(MSFT.US)$漲0.16%,$亞馬遜(AMZN.US)$跌0.2%,$SpaceX(SPCX.US)$漲0.43%,Meta跌1.42%,$特斯拉(TSLA.US)$跌1.16%。
費城半導體指數跌2.66%,30只成分股25家上漲5家下跌。$泛林集團(LRCX.US)$跌5.65%,英特爾跌5.57%,ARM跌3.8%,AMD跌3.36%,$阿斯麥(ASML.US)$跌2.43%,$博通(AVGO.US)$跌0.97%。
存儲概念集體回落,$SK海力士(000660.KR)$跌5.2%,美光科技跌4.9%,$西部數據(WDC.US)$跌4.43%,$閃迪(SNDK.US)$跌4.06%,$希捷科技(STX.US)$跌2.66%。Roundhill存儲ETF(DRAM)跌4.9%。
受存儲股暴跌影響,Direxion 3倍做多韓國ETF(KORU)收跌12.52%,iShares MSCI韓國指數ETF(EWY)跌4.19%。
光通信概念也整體回落,$Lumentum(LITE.US)$跌5.39%,$Astera Labs(ALAB.US)$跌5.33%,CRDO跌4.53%,AAOI跌4.3%,$邁威爾科技(MRVL.US)$跌3.43%,$Coherent(COHR.US)$跌3.4%,$康寧(GLW.US)$跌3.17%。
銅鋁概念跌幅居前,$Taseko Mines(TGB.US)$跌10.19%,$Ero Copper(ERO.US)$跌8.55%,$南方銅業(SCCO.US)$跌7.23%,$麥克莫蘭銅金(FCX.US)$跌6.59%;$世紀鋁業(CENX.US)$跌6.98%,$凱撒鋁業(KALU.US)$跌5.37%,美國鋁業跌4.79%。
$甲骨文(ORCL.US)$收跌5.38%,盤後公佈業績後股價反彈約6%。$Adobe(ADBE.US)$收跌2.37%,業績公佈後續跌逾2%。
熱門中概股多數走低,$禾賽(HSAI.US)$跌4.92%,$萬國數據(GDS.US)$跌4.11%,$蔚來(NIO.US)$跌3.24%,$理想汽車(LI.US)$跌2.18%,$小鵬集團(XPEV.US)$跌2.18%,$新東方(EDU.US)$跌1.64%。
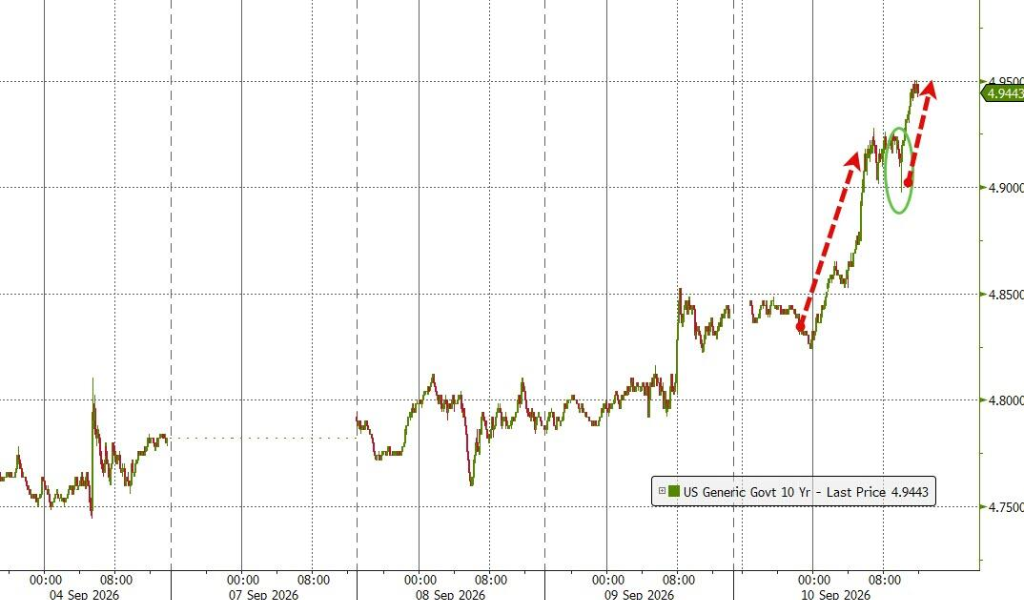
10年期美債收益率單日上行11個點子,觸及4.96%,觸及近三年高位;2年期收益率更是大漲13個點子,短端承壓顯著。
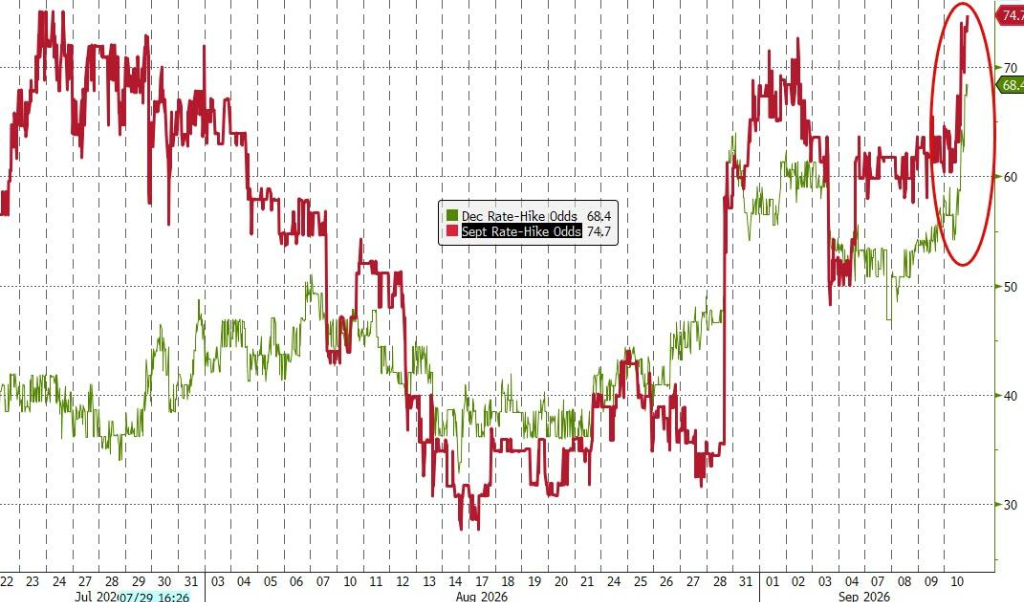
數據顯示,交易員對聯儲局下週加息至少25個點子的押注已升至75%,較PPI數據公佈前的64%明顯跳升。CPI數據將於週五公佈,聯儲局9月15至16日的政策會議隨後召開,市場進入高度敏感窗口期。
油價破百,能源通脹成爲核心擾動
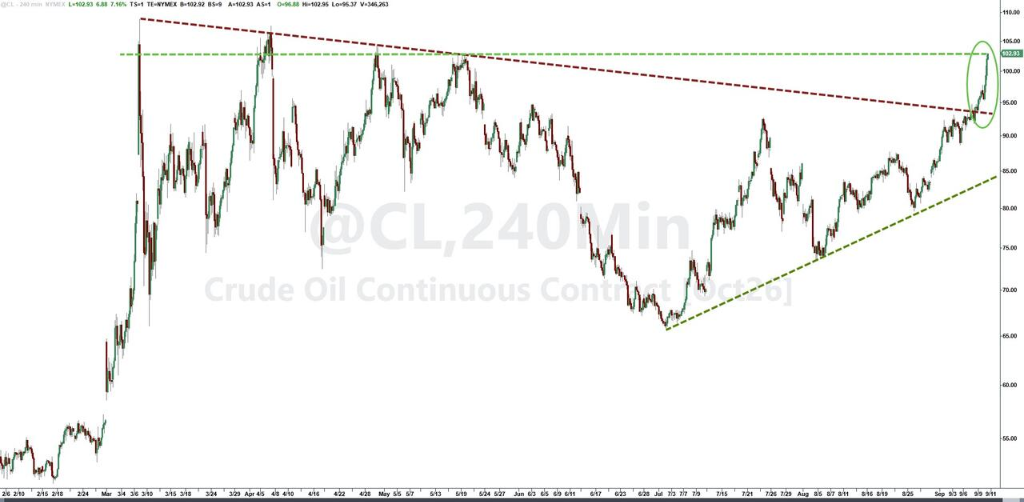
WTI原油當日大漲7%,收報每桶102.78美元,布倫特原油漲逾6%至107美元,雙雙重返戰爭以來高點。
當地時間9月10日週四,據央視新聞,也門胡塞武裝稱,過去24小時內,沙特空軍對也門塔伊茲省、荷臺達省、馬裏卜省和焦夫省發動64次空襲。
與此同時,央視援引美國《華爾街日報》報道的消息稱,「伊朗已利用庫存零部件在地下設施內恢復生產彈道導彈」。
傳出伊朗產彈道導彈的消息後,週四美股午盤時段,國際原油期貨的日內漲幅曾擴大至7%以上,布倫特原油一度漲至108.42美元/桶,刷新5月21日以來高位。
美國WTI原油一度漲至103.06美元/桶,日內漲約7.3%,自5月下旬以來首次突破100美元/桶。
資深能源交易員Rebecca Babin表示:
原油正在以自去年5月以來的最高水平交易,市場正在重新定價地緣政治風險的升級烈度與持續時長。
她同時指出,當價格推進至期權做市商持有明顯空頭Gamma敞口的區間時,這種持倉結構將進一步助燃上漲動能。
據Kpler數據,趨勢跟蹤型CTA基金週四已將布倫特好倉翻轉至100%最大上限,WTI期貨的算法好倉亦高達91%,意味着本輪上漲的系統性買盤動能接近耗盡。
精煉油市場的壓力甚至更爲嚴峻。柴油裂解價差週四突破110美元,創歷史新高。
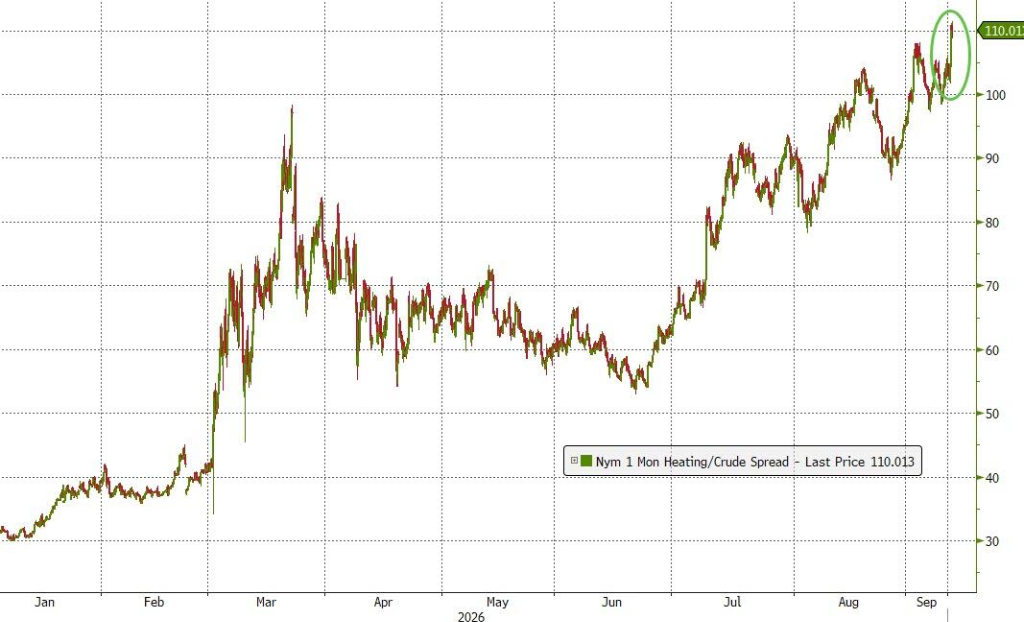
不過高盛分析師Adam Widjaya認爲柴油裂解價差可能已見頂,原油價格則仍有進一步上行空間。高盛此前已提示,若波斯灣產出持續低於戰前水平400萬桶/日,布倫特原油存在突破120美元/桶的潛力。
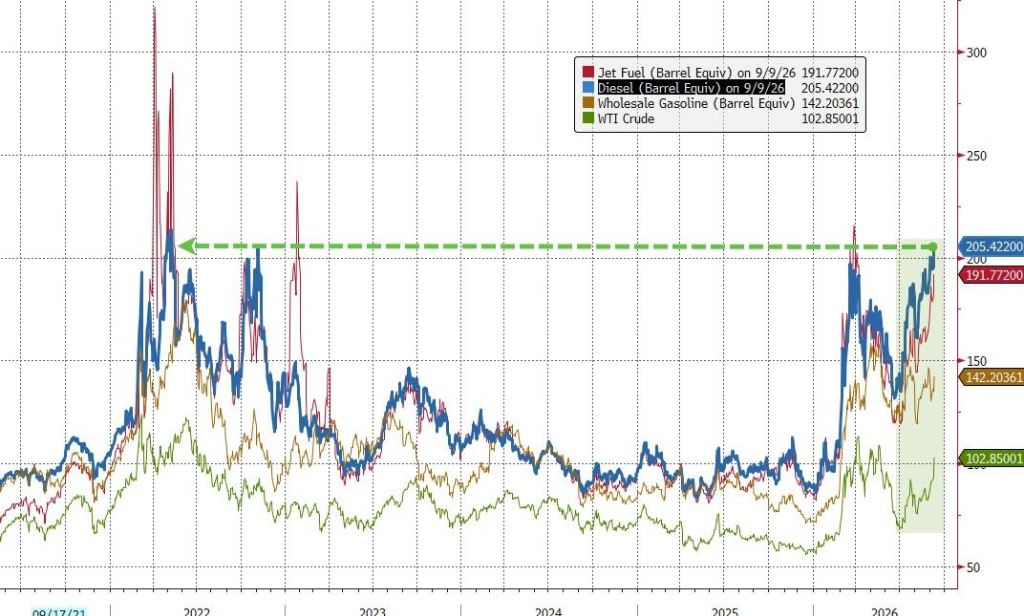
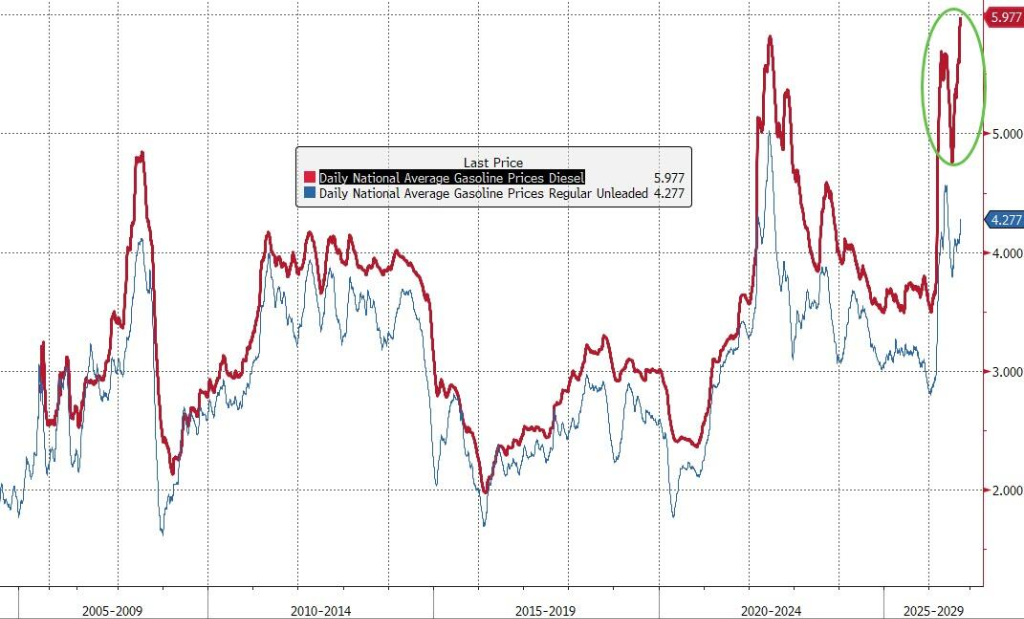
美國能源信息署數據顯示,美國餾分油庫存仍處於有史以來最低季節性水平,零售柴油價格逼近每加侖6美元關口。正是柴油價格的飆升,主導了當日PPI數據中能源分項的大幅上揚。
全球央行掀起加息潮
歐洲央行9月落地加息25bp,爲年內第二次收緊,歐洲央行官員預計將進一步收緊政策,10月加息已被納入考量。丹麥央行將基準利率從1.85%上調至2.10%。該國央行稱,此次緊縮行動跟隨歐洲央行的做法。
此前,日本央行6月16日,加息25bp,澳大利亞央行2026年年內累計加息3次,新西蘭央行加息1次。
市場定價歐央行年內或再加一次加息;日本央行9月加息概率接近90%;澳儲行保留一次加息空間;互換市場顯示,預計英國央行同期加息幅度將加息四次,將推動利率升至2025年2月以來最高。
聯儲局加息預期重燃,美債收益率接近2007年高位
美國8月PPI同比加速至5.4%超預期,核心PPI同比4.6%,聯儲局加息預期驟升。
PPI數據公佈後,短端利率市場率先作出反應,2年期國債收益率單日上行13個點子,短端表現顯著弱於長端——這是市場將加息預期前置定價的典型特徵。
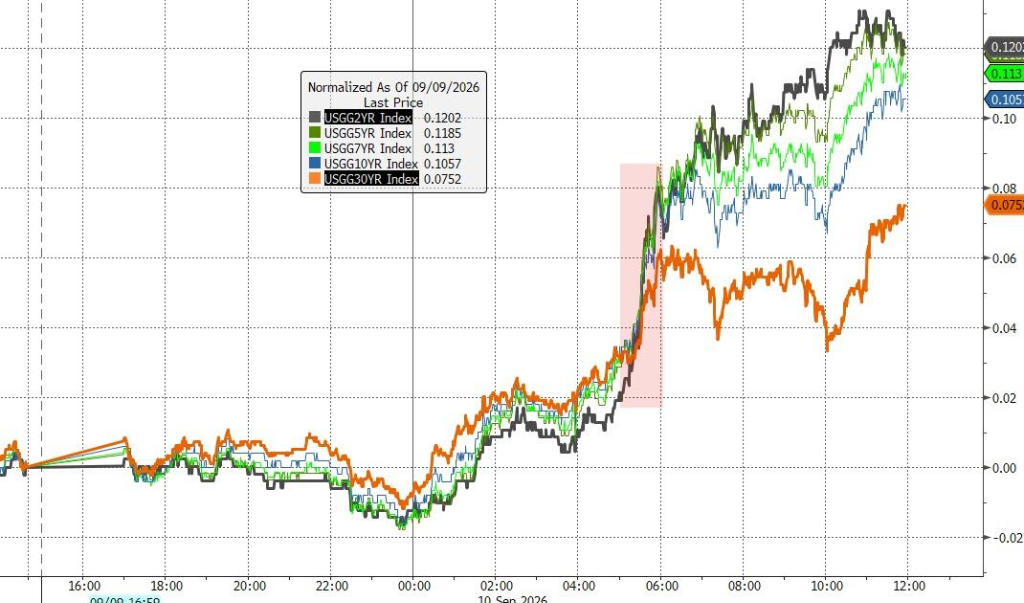
10年期收益率觸及4.96%,市場密切關注5%整數關口能否被突破。
當日午後的30年期國債標售一度提振市場情緒:中標利率較招標前收益率低3個點子,一級交易商認購比例創歷史最低,折射出真實的配置需求。MUFG美國宏觀策略主管George Goncalves表示:
多年來投資者一直渴望這樣的收益率水平,或許不是在當前這種環境下,但基於對絕對收益率的興趣,這次標售結果在我們看來反映的是真實需求。
然而標售後買盤並未持續,10年期收益率最終以當日高點收盤。能源價格上漲也波及全球主要債市:英國2年期收益率單日跳升17個點子;歐洲央行如期加息25個點子至2.5%,爲伊朗戰爭爆發以來第二次加息,理由是通脹將在較長時間內顯著高於目標。
Mischler Financial Group利率銷售與交易總監Tony Farren表示:
原油驅動通脹,一旦它滲透進整個體系,就將難以遏制。只要通脹維持高位,收益率就沒有下行的喘息空間。
Evercore的Krishna Guha指出,在聯儲局下週是否加息上,CPI數據至關重要——若無法從數據中獲得更多底氣,聯儲局"可能已快沒有餘地來容納新一輪供給衝擊";該機構已將此前的"不加息"預測置於審查狀態,待CPI公佈後再做更新。
彭博宏觀策略師Brendan Fagan評述稱,PPI數據"只會強化收緊政策的理由,在邊際上爲收益率上行提供了更堅實的基本面支撐,儘管其中部分可被原油的再度急漲所解釋"。
美股四連跌,科技與小盤跌幅居前
美股開盤即告走弱,標普500指數連跌四日,創六月以來最長連跌紀錄,四日累計跌幅達2%。
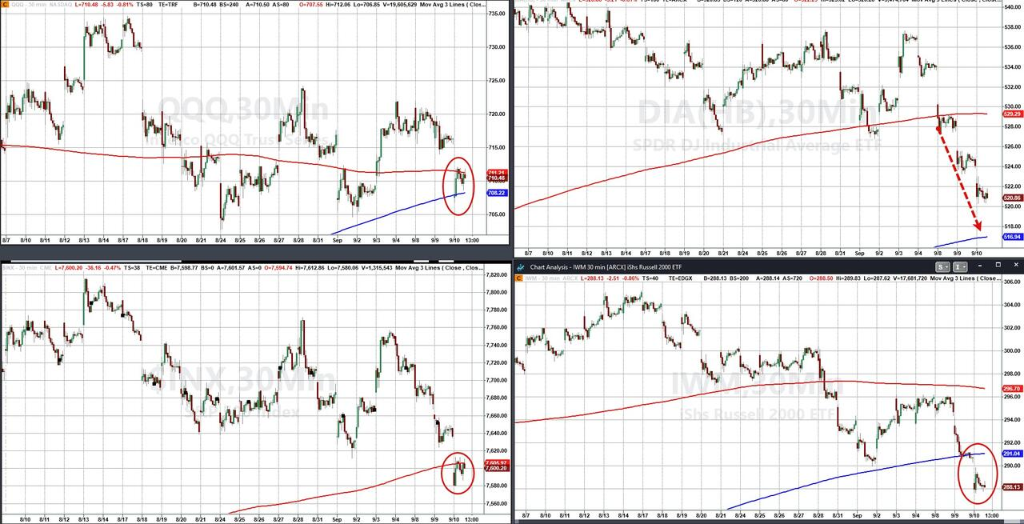
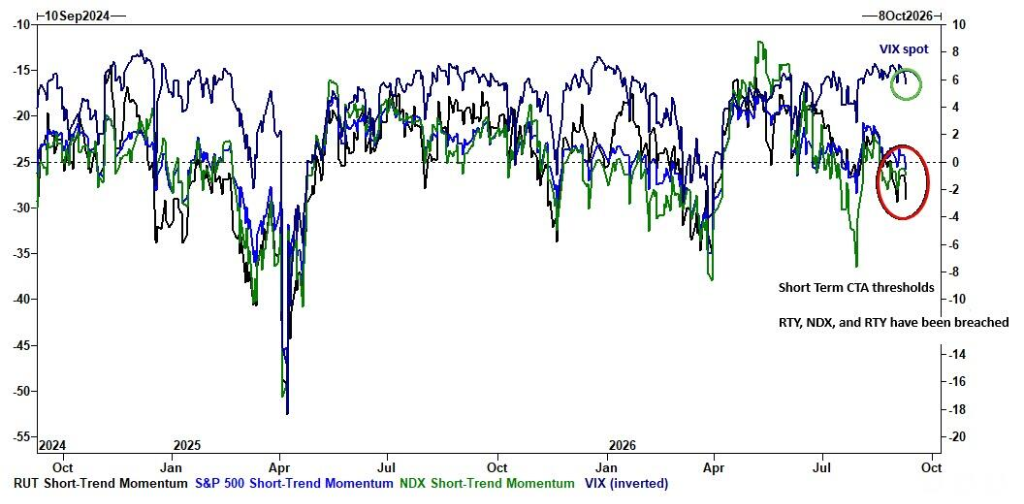
技術指標來看,美國所有主要股指都陷入了非常重要的技術位。納斯達克指數徘徊在50日均線和100日均線之間,標普500指數緊貼50日均線,$道瓊斯指數(.DJI.US)$正在測試100日均線,而小盤股指數的下跌速度比其他指數更快。
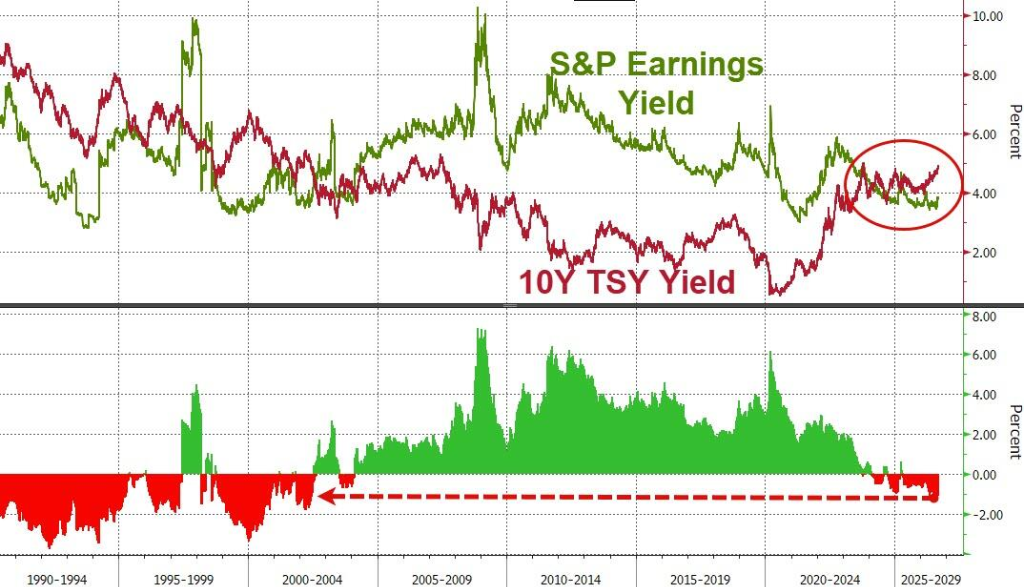
收益率上行令股票相對債券的估值吸引力降至2002年以來最低水平。
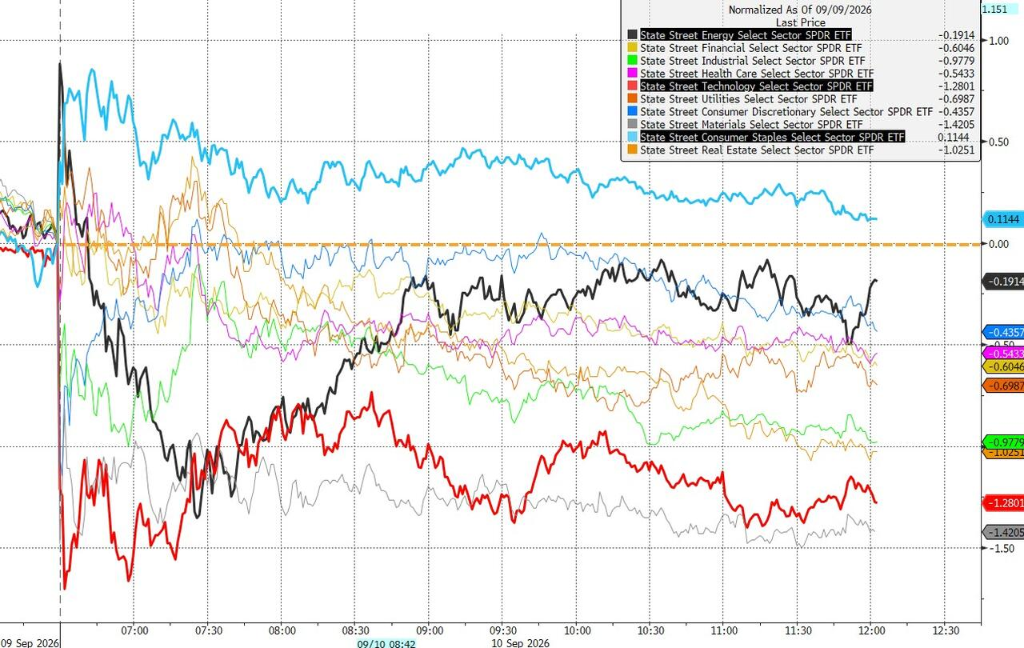
從板塊表現看,11個板塊中有9個收跌,材料板塊跌幅最深(-1.45%),信息技術板塊跌逾0.9%。防禦性的必需消費品板塊與國防股逆勢收漲,成爲當日少數亮點。值得注意的是,儘管原油大漲,能源板塊當日僅勉強維持平盤,表明投資者對高油價能否持續存有疑慮。
芯片股普跌,費城半導體指數下挫2.66%。英偉達跌2.3%,美光科技跌4.7%。
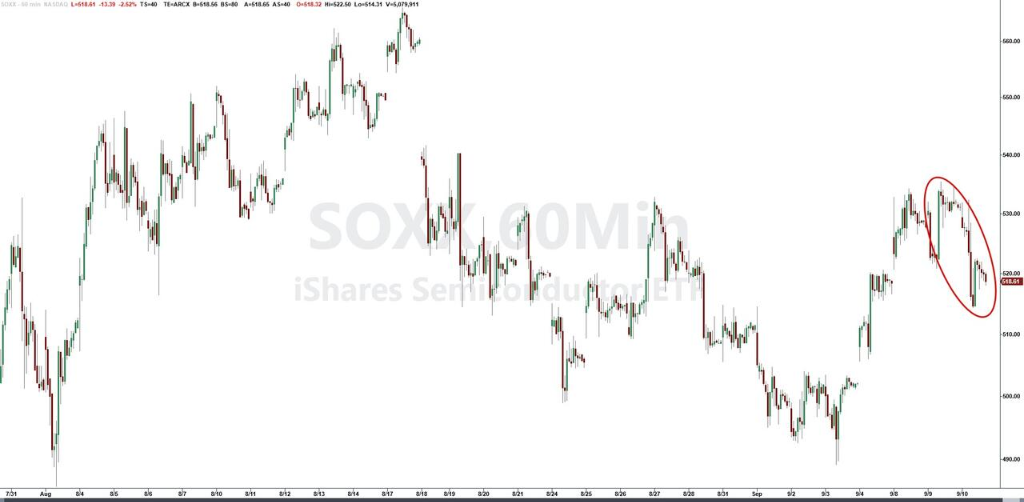
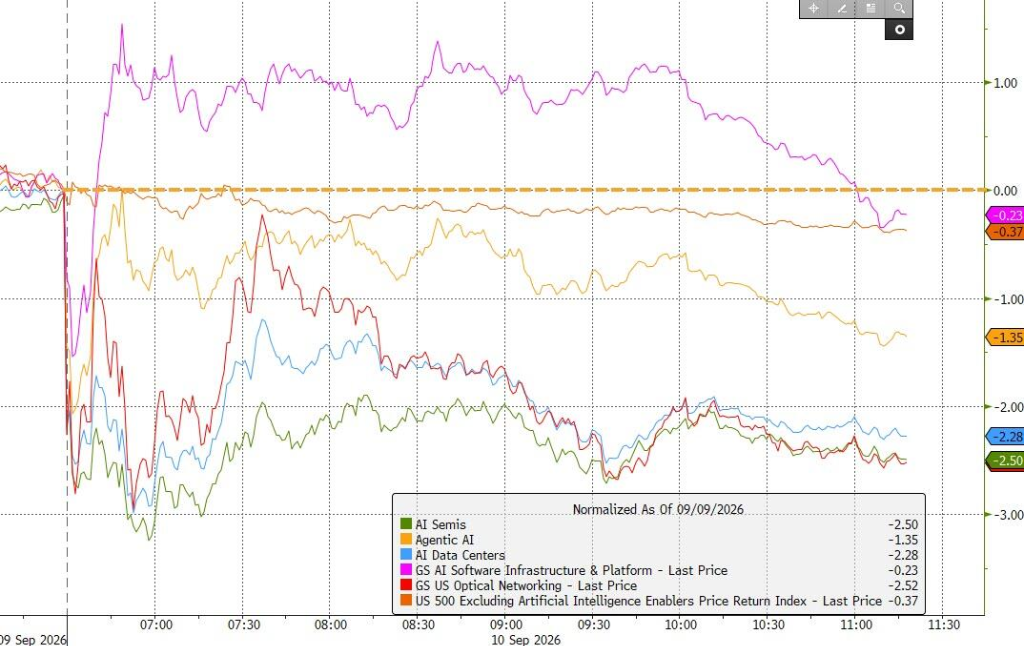
AI數據中心相關股票跌幅尤爲顯著,監管與政治層面的壓力持續積聚。
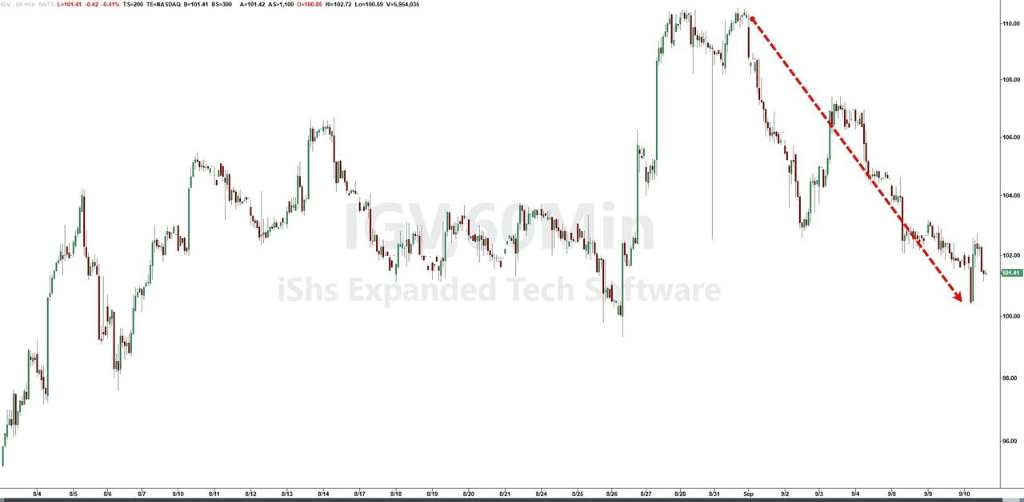
軟件股亦全線走弱,動能因子反彈勢頭中斷。
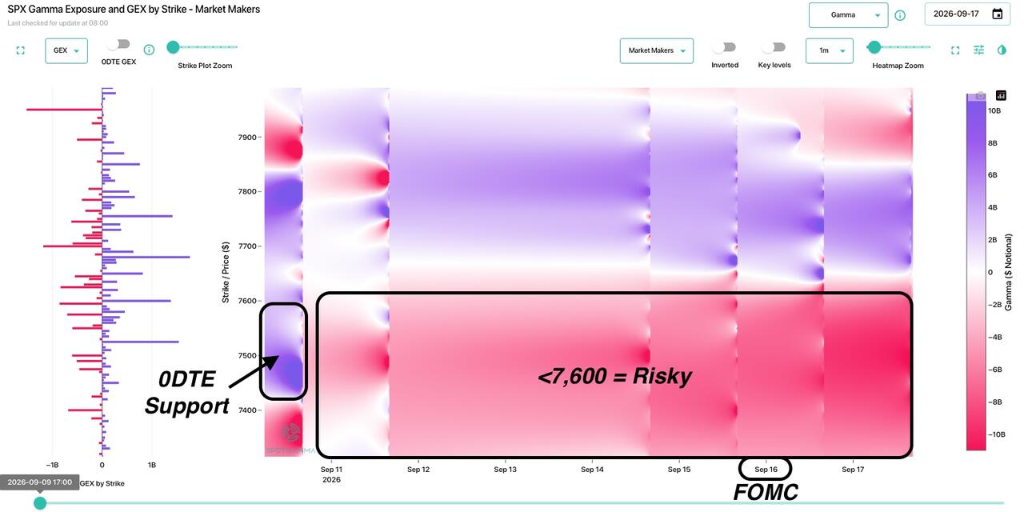
SpotGamma提示,7600點是當前標普500的關鍵支撐位,一旦失守,該水平下方的負Gamma結構將可能加速市場下跌。
高盛量化交易員Brian Garrett則指出,當前VIX約爲17,遠低於其模型基於市場實際風險所暗示的合理水平25。
甲骨文公佈業績,雲計算業務增長超預期,AI數據中心項目初見成效;Adobe則給出小幅低於預期的營收指引,令市場對AI競爭格局的擔憂再度升溫。
美國零售商$梅西百貨(M.US)$二季度業績超預期,但三季度指引令投資者失望,股價跌4.7%;$美鷹服飾(AEO.US)$重申年度可比銷售預期,但股價跌逾14%,創2023年10月以來新低;
勞動力市場方面,當週初請失業金人數爲20.6萬,基本持平,裁員並非當前主要矛盾。住房方面,8月成屋銷售環比下滑2%,至摺合年率398萬套,爲2025年年中以來首次跌破400萬套,30年期抵押貸款利率重回6.8%附近並有向7%逼近之勢。
在多重壓力交匯的背景下,週五的CPI數據將成爲聯儲局下週決策前的最後一道關口,市場正屏息以待。
美元走強,黃金、$比特幣(BTC.CC)$、銅全線承壓
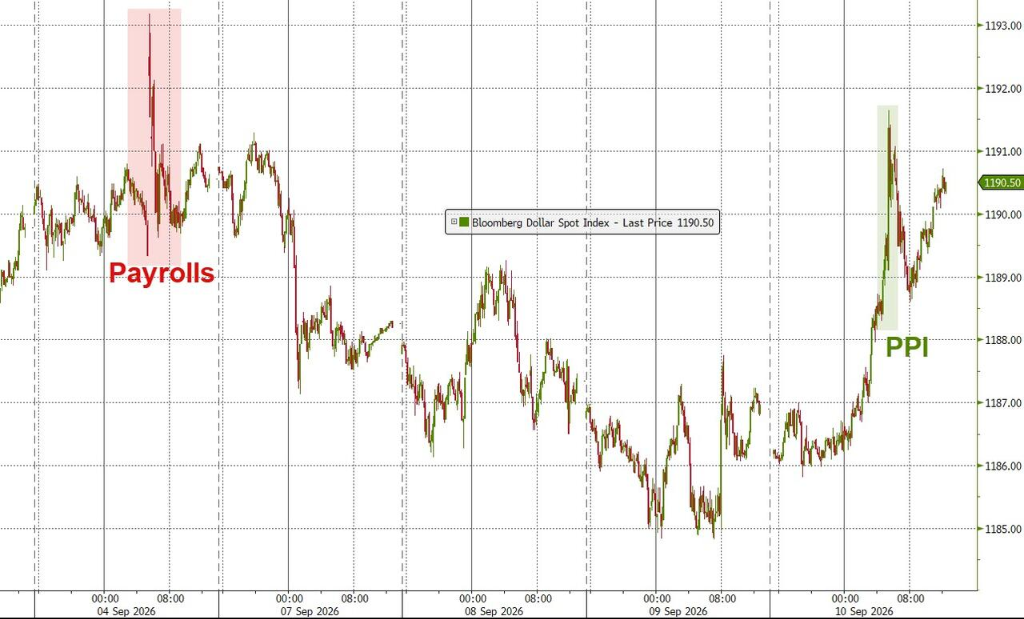
$美元指數(USDindex.FX)$當日上漲0.3%,歐洲央行如期加息後並未釋放更多鷹派信號,歐元承壓,疊加PPI數據公佈後進一步走強。美元的強勢對其他資產形成壓制。
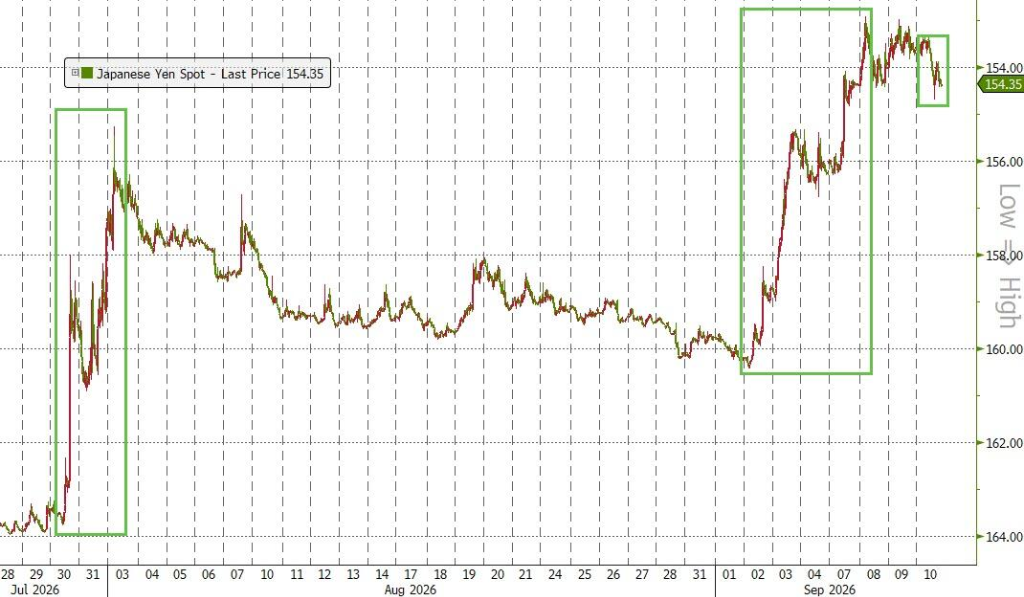
日元跌0.5%,報154.34兌1美元。
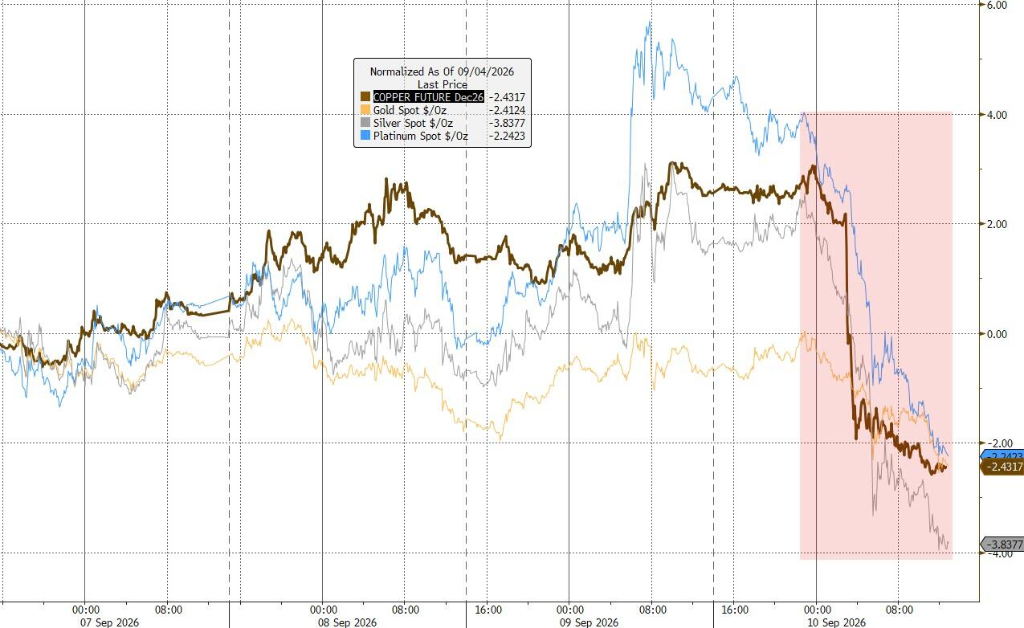
黃金跌1.7%,報每盎司4324.15美元,跌破4400美元關口。
銅及其他金屬全線收跌,工業品整體走弱。
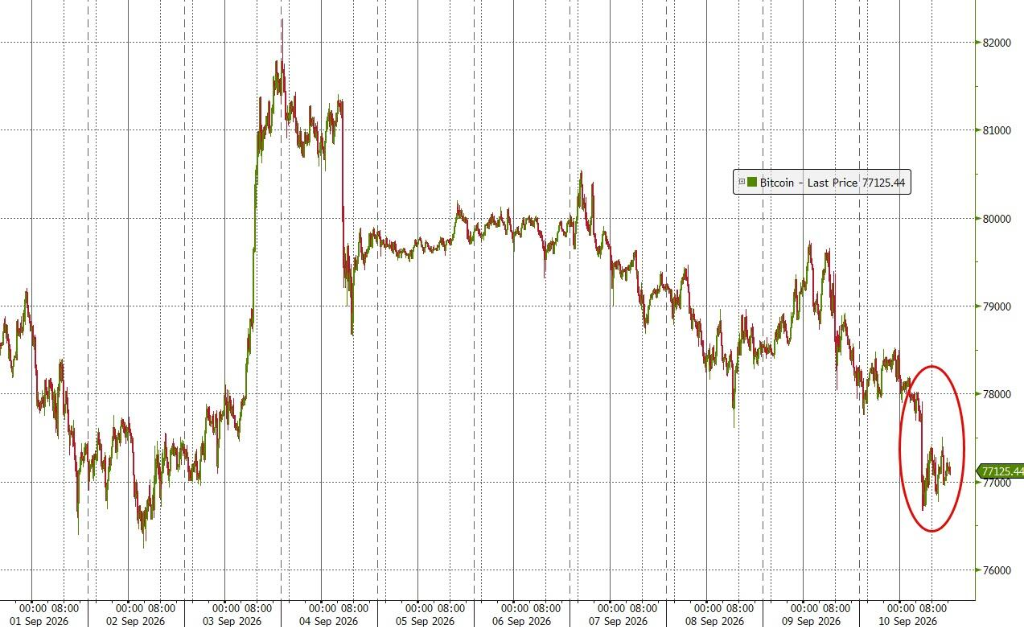
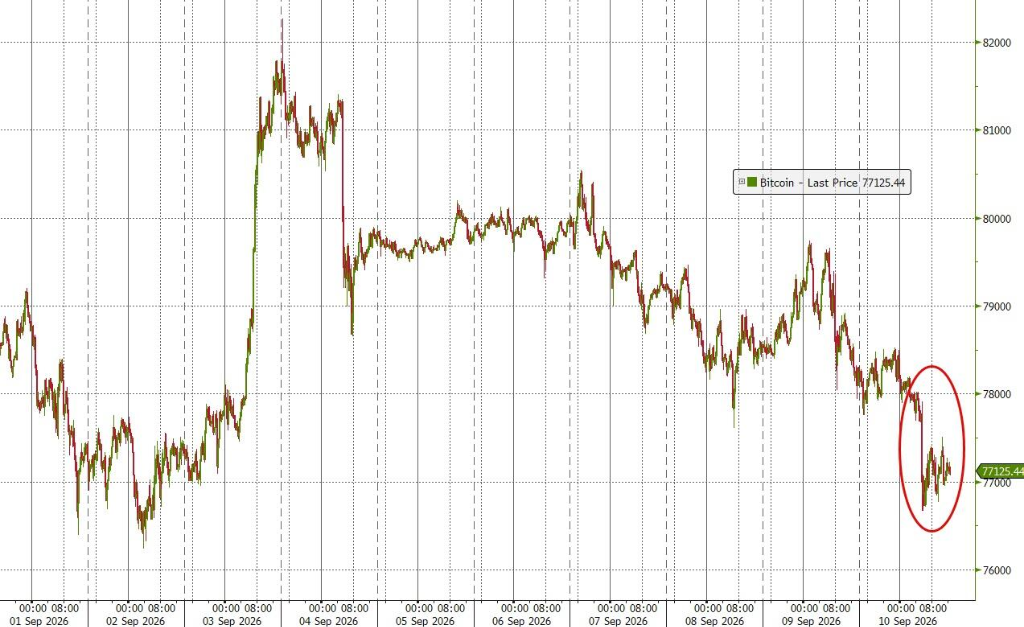
比特幣下跌1.5%,盤中一度跌破77000美元,尾盤報77150美元。
公司消息
【黃仁勳看好網絡安全市場:AI帶來的「新問題」正在創造新需求】
黃仁勳在舊金山舉行的高盛Communacopia+科技大會上對現場聽衆表示:「網絡安全很可能成爲AI下一個重要的應用場景。」黃仁勳指出,AI模型正在加速自動化編程,這正在衝擊網絡安全行業,因爲代碼生成速度的大幅提升,也意味着代碼被利用和攻擊的速度更快,同時需要修復的漏洞也會隨之增加。
【甲骨文第一財季調整後營收爲193.5億美元 超市場預期】
甲骨文第一財季調整後營收爲193.5億美元,市場預估爲191.3億美元;第一財季軟件營收55.5億美元,市場預期56.7億美元;第一財季雲基礎設施(IAAS)營收73.9億美元,市場預估71.9億;預計財年調整後每股收益8.10美元;預計第二財季總營收增長30%至34%;第一財季雲應用(SAAS)營收42.2億美元,市場預估爲42.6億美元。
【Adobe預計第四季度營收68億至68.5億美元】
Adobe預計第四季度營收68億至68.5億美元,市場預期68.5億美元;預計全年營收265.8億-266.3億美元,公司原本預計265億-266億美元;預計全年調整後EPS爲24.45-24.50美元,原本預計24.35-24.45美元。
【據稱微軟因算力短缺流失業務 未來將數據中心規模擴大三倍以上】
據知情人士透露,微軟計劃大幅擴大數據中心規模,到2032年全球數據中心容量將超過38吉瓦,較目前約12吉瓦增長超過三倍。該計劃旨在緩解近年來AI和雲業務快速增長帶來的算力短缺問題,微軟此前因容量不足不得不拒絕部分AI和雲服務業務。知情人士稱,該路線圖包括微軟自建和租賃的數據中心,但不包括從$CoreWeave(CRWV.US)$等「新型雲服務商」租用的算力資源,相關計劃仍可能因客戶需求和技術變化調整。微軟最新財年資本支出達到1450億美元,分析師預計未來幾年支出仍將增長。報道稱,微軟此前暫停部分數據中心建設導致算力供應受限,部分客戶轉向競爭對手。文件顯示,微軟曾在美國和歐洲部分關鍵區域限制新增雲服務訂閱。微軟表示正在加快數據中心建設。
想選股、想診股?想知持倉機會同風險?關於投資的一切問題,開口問牛牛AI就得啦!
編輯/liam