週五美國CPI公佈前,債市已率先行動。10年期美債收益率升至4.943%,聯儲局下週加息概率升至71%。油價上漲和通脹壓力令市場擔憂聯儲局可能重新收緊,而真正的關鍵,就看CPI能否給出最後一擊。
美國國債收益率週四再次明顯上行。由於債券價格與收益率走勢相反,收益率上漲意味着債券價格繼續承壓,而油價跳漲、批發通脹報告表現堅挺,以及特朗普提出的5000美元支票計劃,共同加劇了市場壓力。
特朗普承諾,如果共和黨能夠維持對國會的控制,將向美國人發放5000美元支票。按照相關估算,這一計劃可能使聯邦赤字增加逾1萬億美元。
 自6月底以來,美債收益率持續攀升。美國財政部長貝森特此前試圖通過擴大政府自身對長期美債的回購來遏制收益率上漲,但債券市場依然不斷刷新多年未見的水平,30年期美債收益率甚至觸及19年來高點。
眼下,市場關注的焦點已經落到10年期美債收益率身上。
10年期美債收益率逼近5%,借貸成本全面承壓
美國10年期國債收益率正在逼近5%這一關鍵水平。抵押貸款、學生貸款和公司債券等大量借貸成本都與10年期美債收益率密切相關,因此這一基準利率的繼續上升會直接影響消費者和企業的融資成本。
CFRA Research首席投資策略師山姆·斯托瓦爾(Sam Stovall)認爲,10年期美債收益率突破5%並不是一件好事。他表示:「我認爲5%是一個情緒化的門檻,一旦越過,投資者會越來越擔憂。這可能導致市場進一步走軟。」
收益率走高還會改變不同資產之間的吸引力。隨着債券提供的收益率提高,一部分原本可能流向股票等風險資產的資金也可能轉向債券。
目前股市尚未出現與債市同等幅度的反應。儘管中東戰事持續、美國國內通脹逐漸升溫,美國股市今年大部分時間仍處於接近紀錄高位的區域,強勁的企業盈利幫助市場抵禦了這些壓力。
但進入9月後,情況已經發生變化,三大股指本月均出現下跌,對利率變化更加敏感的股票跌幅更大。
油價上漲,市場加碼押注聯儲局加息
債券市場當前面對的另一個關鍵變量是通脹。美國與伊朗之間的持久衝突令投資者擔心,能源價格可能在較長時間內維持高位,從而進一步推高整體通脹,並持續給聯儲局帶來加息壓力。
週四,布倫特原油價格上漲6.3%,至每桶107.63美元。油價上漲之際,投資者已經開始提高對聯儲局下週會議加息的押注,甚至沒有等到週五公佈重要的美國消費者價格指數(CPI)報告。
芝商所數據顯示,利率期貨目前反映的聯儲局加息概率爲71%,高於週三的61%,也高於一週前的49%。
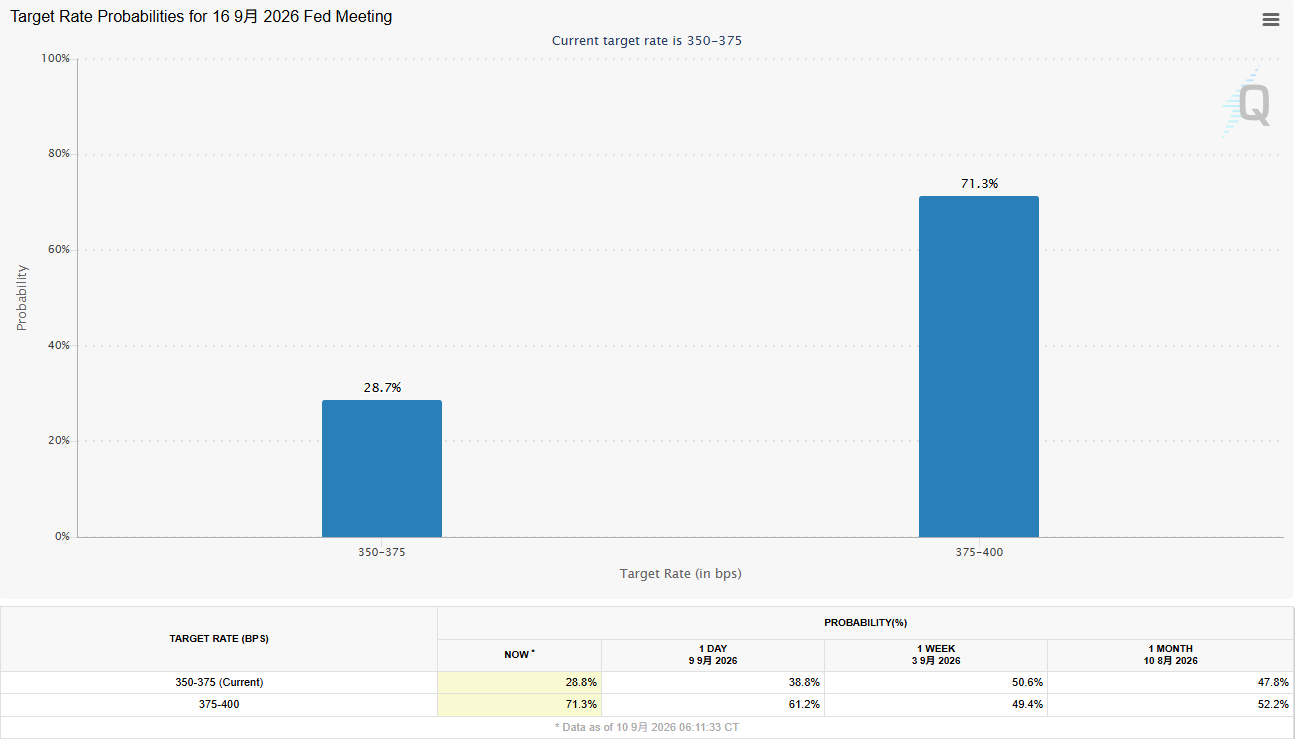
上週,聯儲局理事沃勒曾表示,如果CPI顯示核心價格環比上漲0.2%、符合經濟學家預期,他將支持維持利率不變。
但投資者目前更加關注聯儲局主席沃什上月在傑克遜霍爾會議上的講話。沃什當時對通脹風險的擔憂程度,使不少投資者認爲,他已經把自己置於一個必須加息的位置,即便經濟本身並不需要加息,也可能需要通過行動維護聯儲局信譽。
大和資本市場美國公司副董事長Ray Remy表示:「債券市場非常清楚地表明,聯儲局將會加息。債券市場不會等到明天(週五)的CPI來做出這個判斷。」
10年期美債收益率之所以重要,是因爲它在很大程度上反映了投資者對於聯儲局短期利率在債券存續期內平均水平的預期,而這一預期又會傳導至其他借貸成本。
房地美週四公佈的數據也顯示,30年期固定抵押貸款平均利率本週升至6.76%,高於上週的6.71%。
貝森特擴大回購,仍沒能壓住長債收益率
貝森特上月出人意料地擴大了長期美債回購計劃,至少將較長期國債的回購規模翻倍。這項計劃原本主要用於改善較老、交易不活躍美債的流動性。
在特朗普第二任期初期,貝森特曾表示,降低10年期美債收益率是政府的一項優先事項。他在解釋擴大回購計劃時稱,目前的收益率並不能反映美國經濟基本面,這也被華爾街視爲財政部試圖限制收益率進一步上漲的信號。
這一措施並非完全沒有效果。自貝森特宣佈擴大回購以來,長期美債收益率的漲幅確實小於短期美債,但長端收益率並沒有停止上漲。
週四,美國財政部甚至將一次操作中的長期國債購買上限提高至60億美元,是此前20億美元上限的三倍。然而,收益率仍繼續走高。
美國政府原本應按照當前市場價格購買美債,但財政部週四公佈的結果顯示,最終僅購買了52億美元10年至30年期美債。這意味着,如果不放寬對出價水平的要求,財政部可能難以像市場此前預期的那樣買入更多債券。
結果公佈後,長期美債收益率進一步上升。根據Tradeweb數據,10年期美債收益率週四收於4.943%,高於週三的4.836%,也是2023年10月以來最高的收盤水平。
這輪行情讓債券投資者想起2023年秋季。當時10年期美債收益率同樣突破4.9%,一度觸及5%,但就在突破這一關口當天,美債突然出現猛烈反彈,最終收盤重新跌破4.9%。
因此,一些投資者可能仍在等待收益率突破5%後再買入債券。不過,與2023年相比,這一次市場未必會重演同樣的走勢。
原因之一是,儘管市場焦慮正在升溫,但多數投資者目前並沒有那麼擔心收益率上漲會迅速導致經濟增長急劇放緩。
與此同時,美國與伊朗之間的衝突被一些投資者認爲可能持續數年。若能源價格因此在更長時間內保持高位,通脹壓力可能繼續存在,也會讓聯儲局面對更加棘手的利率決策。
股市投資者因此需要同時應對債券市場的壓力、頑固通脹、戰爭推高的油價以及聯儲局利率路徑的不確定性。
9月本身也是股市傳統上表現最弱的月份之一。隨着投資者結束夏季休整、重新調整倉位,市場波動可能進一步受到放大。
部分股票投資者目前選擇暫時忽略債券市場的動盪,轉而等待週五的CPI數據以及下週的聯儲局利率決定。
Nationwide首席市場策略師Mark Hackett表示:「如果週五的CPI遠超共識,股市是否會進入更持久的下跌?這比5%收益率那種多少有些武斷的性質是更大的風險。」
編輯/jayden