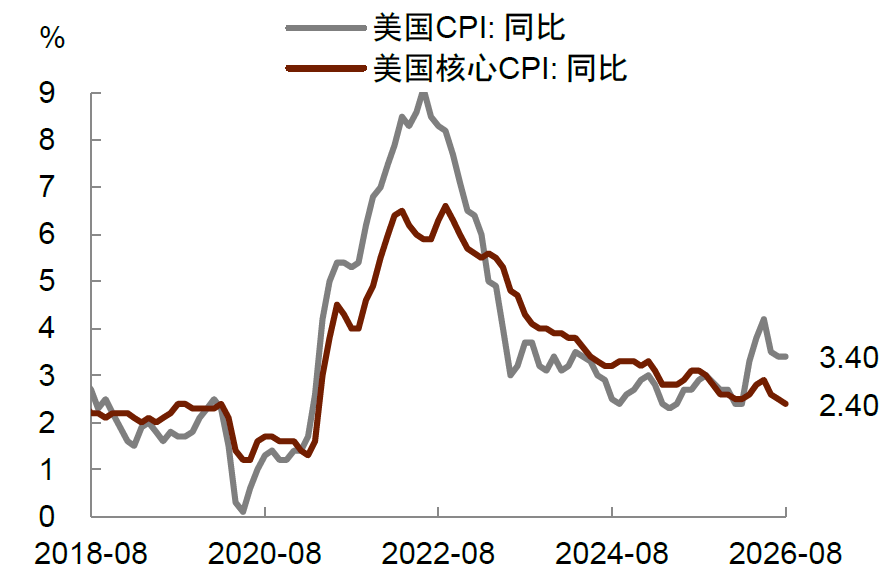
美國8月CPI季調環比上漲0.4%(上月0.1%),同比上漲3.4%(上月3.4%);核心CPI環比上漲0.3%(上月0.2%),同比上漲2.4%(上月2.5%),略高於市場預期。通脹環比反彈主要因能源價格上漲、電信漲價、以及AI帶來的通脹壓力持續存在。我們認爲,這份CPI報告已經觸及聯儲局的加息門檻,因此預計聯儲將在9月16日會議上加息25個點子。此外,聯儲局或下調失業率、上調通脹預測,點陣圖或上調2027、2028年利率路徑,釋放緊縮持續更久的信號。一種更鷹派的風險情形是,年內或明年再度加息,一旦兌現,市場可能重新定價一個持續時間更長的加息週期。
通脹環比反彈,能源成本仍在上升
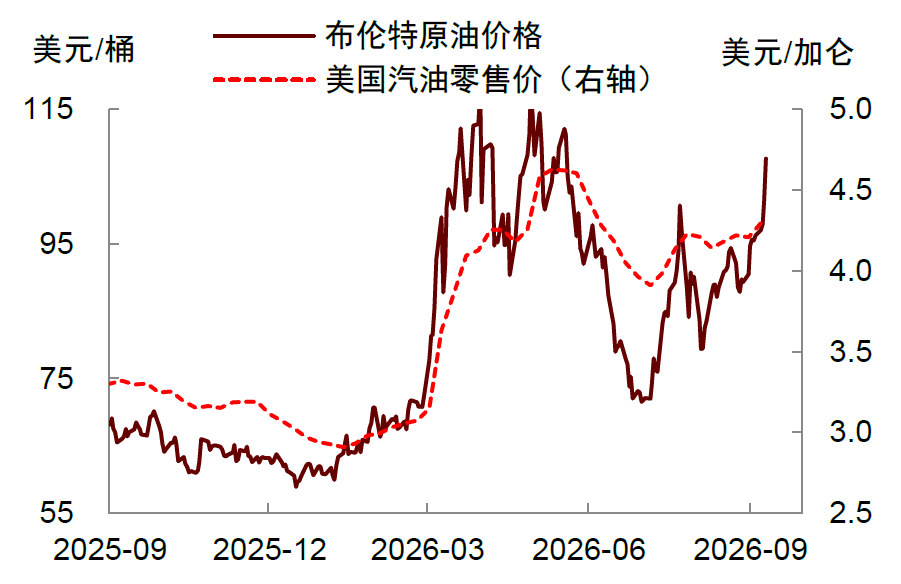
通脹反彈的主要驅動力是能源成本。因油價走高,8月能源價格分項季調環比上漲2.1%,其中汽油上漲3.9%,貢獻總體CPI漲幅的三分之一以上。燃油價格環比大漲10.1%。向前看,9月以來中東地緣局勢未見緩和,WTI油價進一步突破每桶100美元,這意味着能源通脹壓力將繼續在9月CPI數據中得到體現。截至9月第一週,美國AAA汽油平均價格已升至每加侖4.15美元,爲三個月來最高水平;柴油價格則歷史上首次突破每加侖6美元。
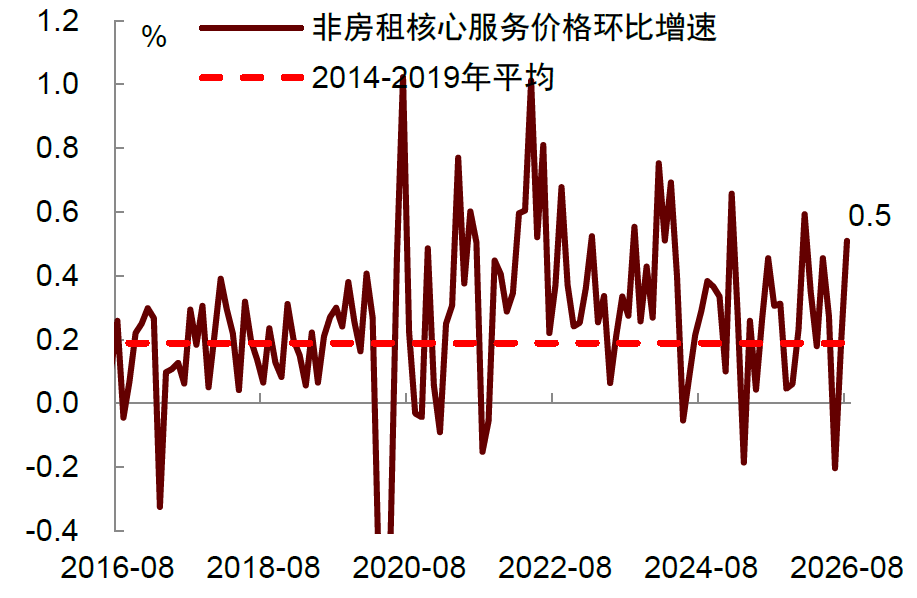
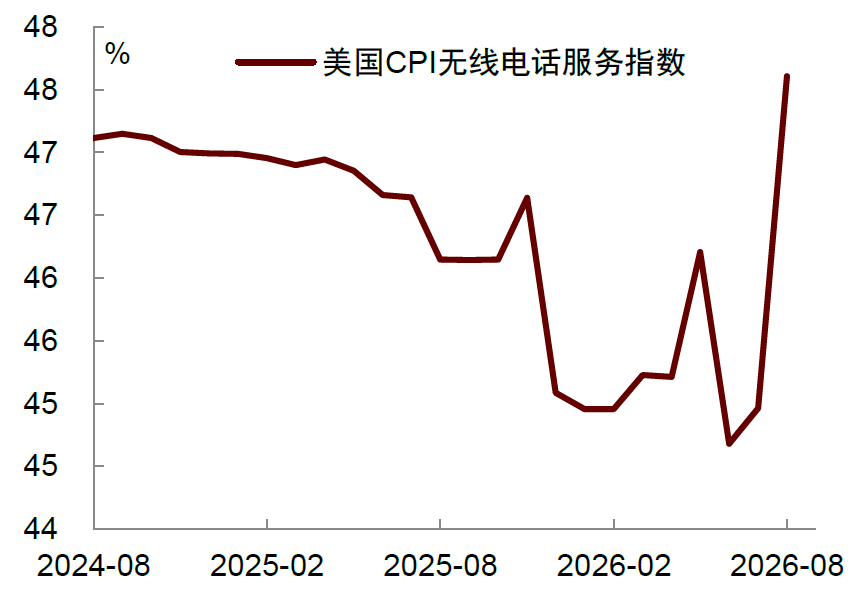
服務通脹粘性增強,部分源於電信運營商調價。8月非房租核心服務(supercore)價格環比上漲0.5%,漲幅爲1月以來最高。其中,無線電話服務環比上漲5.9%,貢獻了幾乎一半的漲幅。無線電話服務價格對套餐與優惠安排較爲敏感[1]。去年底以來,主要運營商兩次下調套餐價格,一度令該分項單月環比明顯走低。但近期運營商又重新開始提價,AT&T已將部分存量套餐用戶的月費自8月起上調[2]。此外,伴隨油價上漲,8月機票價格在前一個月上漲2.2%後,進一步上漲2.7%;酒店價格也從前兩個月的環比下跌轉爲上漲2.7%。這些都表明,與外出和旅行相關的需求依舊旺盛。
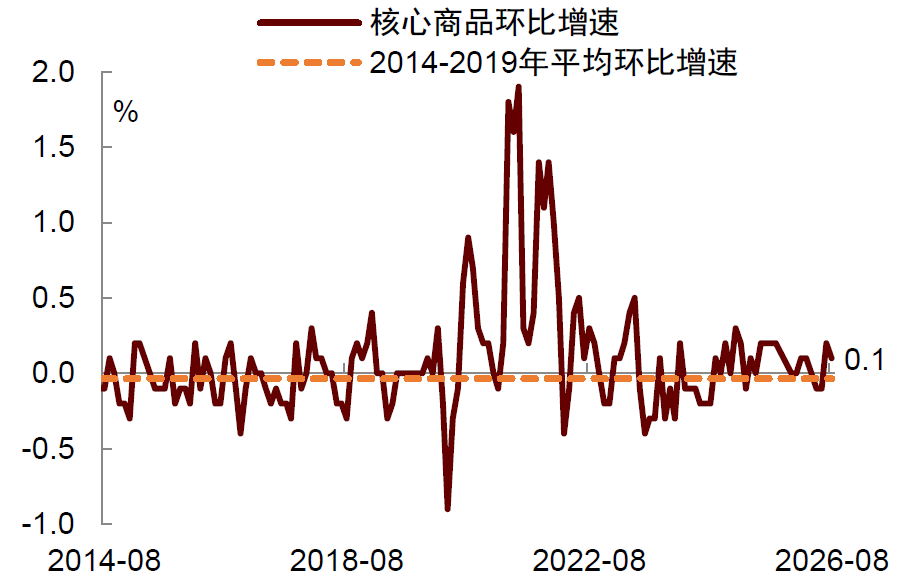
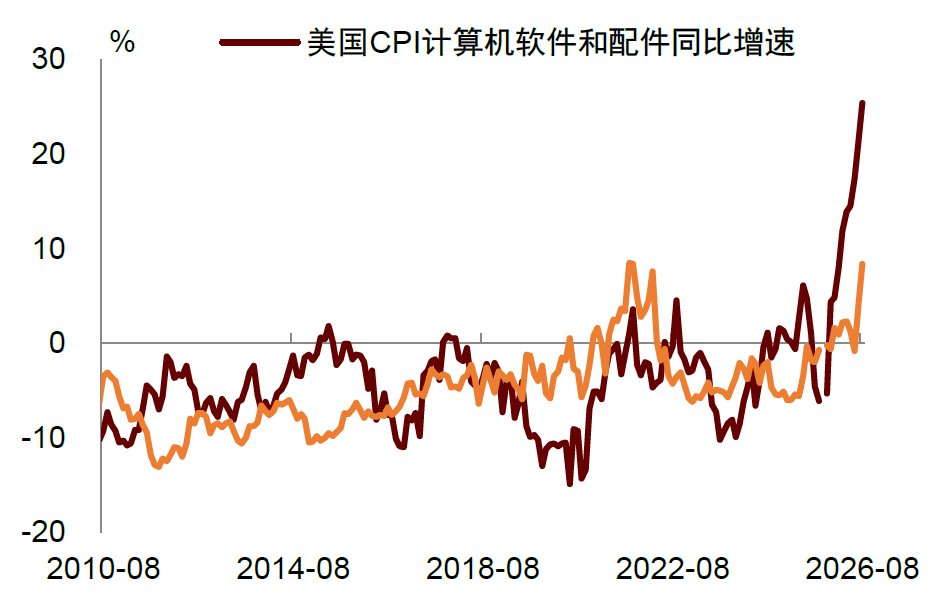
 商品通脹相對溫和,但與AI相關的通脹壓力仍在。剔除能源與食品後,8月核心商品價格環比小幅上漲0.1%,主要受到新車(+0.3%)和二手車價格(+0.4%)上漲推動。與此同時,數據中心建設熱潮帶來的漲價壓力仍在持續:從同比維度來看,計算機軟件及配件價格同比大漲25.4%,創歷史最高增幅;計算機、外圍設備和智能家居助手價格同比上漲8.4%,漲幅也接近歷史最高水平。
總體來看,8月通脹雖沒有大超預期,但也沒有釋放出明顯降溫的信號。與此同時,此前公佈的8月PPI同樣略高於預期,其中進入核心PCE計算的多個分項普遍偏高(如機票、醫療服務、法律服務等)。這意味着8月核心PCE同比增速可能與7月持平,通脹下行的進展依舊緩慢。
FOMC前瞻:加息落地,警惕鷹派信號
基於最新通脹數據,我們預計聯儲局將在9月16日的會議上加息。傑克遜霍爾會議上,聯儲局主席沃什已明確表示,美國通脹仍然過高,聯儲局將根據形勢需要,隨時採取行動。一週後,聯儲局理事沃勒進一步給出了更爲清晰的政策反應函數:如果8月CPI下降或持平,不需要加息,但如果反彈,則需要加息。上面提到9月以來油價持續上漲,CPI通脹存在進一步走高風險,這已經觸及了沃勒設定的加息門檻。因此,我們預計聯儲局將在下週會議上將政策利率上調至3.75%—4%區間。
下週會議的另一大看點,是聯儲局會釋放怎樣的信號?我們預計聯儲局將:1)下調年底失業率預測,由6月的4.3%降至4.1%;2)上調年底通脹預測,整體PCE由3.6%升至3.8%,核心PCE由3.3%上調至3.4%;3)點陣圖維持年內政策利率預測不變,中值仍爲3.8%,但上調未來兩年的利率預測——2027年由3.6%升至3.8%,2028年由3.4%升至3.6%。
我們認爲,上述調整表明聯儲局希望傳遞一個關鍵信號:抗通脹是聯儲局當前的首要任務,在通脹未取得實質性進展之前,緊縮立場將維持更長時間,減息或已不在其考慮之列。
此外,我們提示還存在一種更加鷹派的風險情形:點陣圖可能顯示年內或者明年仍有進一步加息空間。支撐這一情形的理由在於,AI投資持續火熱,製造業週期開始上行,就業市場重新擴張,融資條件寬鬆,油價居高不下,通脹水平遠高於政策目標。一旦兌現,市場可能重新定價一個持續時間更長、幅度也更大的加息週期。
對市場而言,加息未必是壞事,不加息反而令人擔憂。8月CPI數據公佈後,市場迅速將下週聯儲局加息的概率提高至近90%,2年期美債收益率上行約4 bp,10年期基本持平,而30年期反而下行2 bp,收益率曲線走平;與此同時,美股走高,三大股指漲幅均接近1%;黃金衝高回落,基本回到了CPI公佈前的水平。這些表明,市場對聯儲局即將到來的加息決策表示歡迎。及時加息、維持公信力才是穩定市場,重新錨定通脹預期的正確選擇。
圖表1:因油價下跌,8月CPI同比增速回落
圖表2:原油價格持續反彈,衝破100美元/桶
圖表3:非房租核心服務通脹環比反彈至0.5%
圖表4:無線電話服務價格環比大幅上漲
圖表5:核心商品通脹整體溫和
圖表6:與AI相關的通脹壓力仍在持續
[1]BLS依據套餐價格和服務特徵編制指數,並將適用優惠納入月費測算,因此套餐更新和優惠調整可能影響價格走勢。https://www.bls.gov/cpi/factsheets/wireless-telephone-service.htm
[2]https://www.att.com/support/article/wireless/000118790/
編輯/Jeffy