
率先在今年2月做出5%預測的Standard Bank G10策略主管Steven Barrow將年底10年期美債收益率預測上調至5.2%,預計2027年Q1將進一步升至5.3%。他表示,供應鏈壓力、氣候變化,以及美國移民政策對勞動力供給的限制正變得比以往更爲強勁。同時美元指數單日漲幅最高達0.6%,有望創下6月17日以來最佳單日表現。
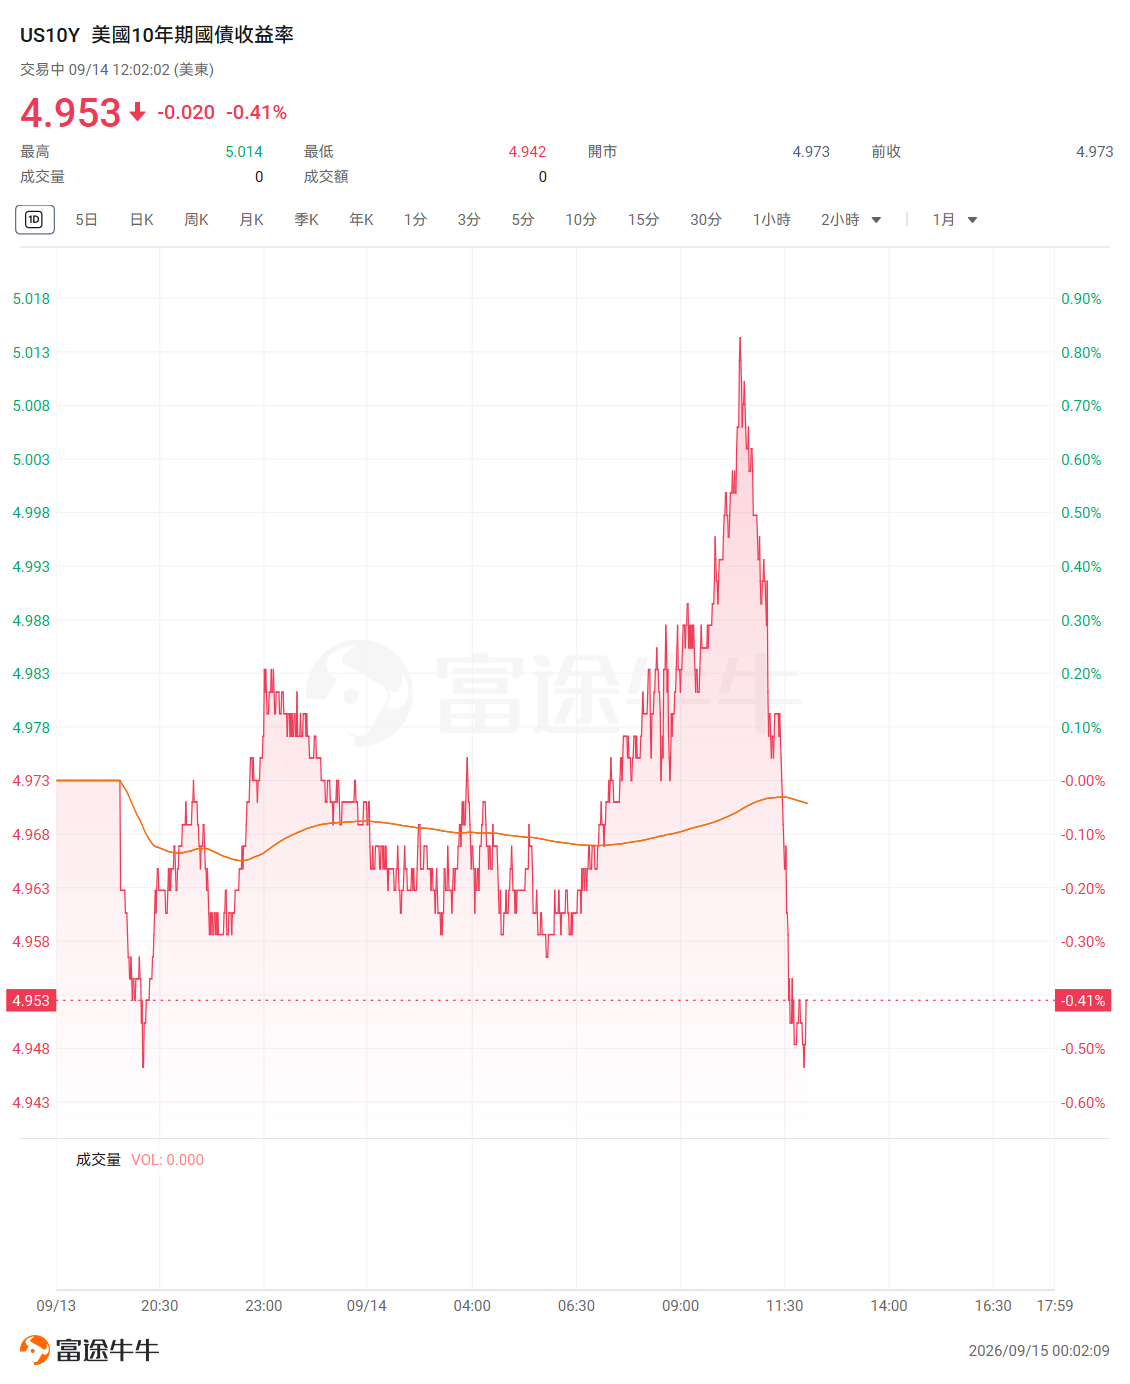
美國國債遭遇新一輪猛烈拋售,10年期收益率週一突破5%關口,創2023年以來新高,通脹憂慮與供給壓力形成共振,令全球債市承壓。
10年期收益率週一最高觸及5.01%,上次突破5%是在2023年10月,且僅維持一日便回落。
 此次美元同步走強,彭博美元即期指數單日漲幅最高達0.6%,有望創下6月17日以來最佳單日表現,全部G10貨幣悉數下跌。
收益率的持續攀升對股市和經濟構成雙重壓力。作爲全球政府和企業債務的基準利率,10年期美債收益率上行將推高借貸成本,對估值偏高的股票資產形成壓制,並拖累經濟增長。
市場目前已將聯儲局最快於9月16日啓動加息納入定價,美債今年或錄得2022年以來首次年度虧損。
高盛、道明等機構上調年末美債收益率預測
上週五美國公佈的消費者價格指數(CPI)推動市場隱含的聯儲局加息概率升至約90%後,花旗、高盛和摩根大通利率策略師均轉而預計,聯儲局本週可能加息。
多家機構還上調了對年末美國國債收益率的預測。高盛策略師將10年期美債收益率年底預測從4.40%上調至4.75%,道明證券則從4.25%上調至4.75%。
道明證券Gennadiy Goldberg等策略師在9月11日的報告中表示,鑑於市場已經大幅計入聯儲局加息預期,預計收益率不會因爲升幅而明顯失控上行,但除非經濟出現惡化跡象,否則收益率在2027年總體上應會維持在較高水平。
蒙特利爾銀行策略師也表示,他們已下調對10年期美債的看漲預期,預計年底收益率爲4.6%,年底前下探4.0%的可能性已經不存在。該行仍維持對美國國債這一資產類別的中期樂觀看法,但近期目標已不如之前激進。
預測5%的神準策略師:拋售尚未結束
率先在今年2月做出5%預測的Standard Bank G10策略主管Steven Barrow表示,拋售行情遠未走完。他將年底10年期收益率預測上調至5.2%,並預計2027年一季度將進一步升至5.3%。
Barrow在今年2月做出5%預測時,市場普遍預期聯儲局將連續減息,10年期收益率彼時低於4%,該判斷顯得極爲逆勢。如今伊朗局勢、能源價格衝擊以及通脹數據相繼印證其判斷,更增添其看空立場的說服力。
他強調,推動利率上行的長期結構性力量——包括全球供應鏈壓力、氣候變化的持續衝擊,以及移民政策收緊對勞動力供給的限制——正變得比以往更爲強勁。Barrow表示:
"我對結構性觀點的判斷是,我們正處於'高利率維持更久'的體制中。"
他預計聯儲局將在9月和12月各加息一次,此後將短期利率維持不變直至2027年底。
高盛的反共識:盈利增長才是牛市關鍵
長端利率全面抬升直接推高貼現率、壓縮股票風險溢價,對維持高位的美股構成估值壓力。
高盛在近期的研報中給出與市場普遍擔憂相反的判斷:高利率是股市的逆風,但不是終結牛市的力量,盈利增長才是決定美股走向的核心變量。
高盛認爲,只要盈利增長保持強勁、企業資產負債表維持健康,美股牛市就有基礎延續。報告顯示,標普500遠期市盈率已從年初的22倍降至19倍,估值壓縮確已發生,但股票風險溢價仍維持在約3%,股票相對債券的配置價值並未實質惡化。
預計2026年標普500每股盈利達340美元、同比增長24%,2027年進一步增至385美元、同比增長13%。在該行看來,盈利增長而非利率水平,才是股市中期走向的決定性力量。
結構性力量推升全球長端利率
此番拋售的直接導火索來自多個方向。美國對伊朗發動軍事行動以來,中東能源供應遭受衝擊,油價大幅上漲,WTI原油週一維持在每桶100美元上方,通脹預期隨之升溫。
與此同時,8月消費者價格指數數據高於預期,進一步堅定了市場對聯儲局加息的押注。
距美國中期選舉不足兩個月,10年期收益率已較伊朗戰爭爆發前上升逾一個百分點。財政部長貝森特此前採取了增加長期國債回購等非常規手段,試圖壓低長端利率,但效果有限,拋售勢頭並未因此緩解。
此輪美債拋售並非孤立現象,而是折射出更深層的結構性壓力。衡量全球政府借貸成本的指標已升至2007年以來最高水平,投資者要求獲得更高補償以持有長期債務,政府與企業爭奪資本的局面日趨激烈。
美國財政赤字持續擴大,國債市場規模從2007年的約4.5萬億美元膨脹至如今的約32萬億美元,聯邦債務佔GDP之比已超過100%。
惠譽評級對此發出警示,認爲美國對未來經濟衝擊的抵禦能力正在下降。人工智能基礎設施建設熱潮既爲債市帶來大量新增供給,也持續向經濟注入刺激,進一步抬高了債市壓力。
研究機構CreditSights投資級及宏觀策略主管Zach Griffiths表示,"有很多深層因素使得利率持續上行成爲當前阻力最小的路徑。"他認爲10年期收益率可能進一步上行至5.5%。
美元走強,但分析師對後市的觀點存分歧
美債收益率上行提振美元,但部分策略師對美元漲勢的持續性持保留態度。
摩根大通全球外匯策略聯席主管Meera Chandan指出,過去數週美元表現落後於基本面,"偏高的能源價格、強勁的8月通脹及就業數據,加上聯儲局主席沃什在傑克遜霍爾的鷹派表態,本應推動美元走強,但實際表現未能跟上。"
她維持對美元的看漲立場,尤以對低息貨幣如瑞典克朗和加元爲主。
Brown Brothers Harriman & Co.全球市場策略主管Elias Haddad則提示,美元面臨非對稱風險——鷹派情景下的上行空間有限,因市場已爲未來12個月累計約100個點子的加息充分定價;一旦出現偏鴿派意外,下行風險將更爲顯著。
期權市場方面,美元指數一個月風險逆轉指標自9月2日以來首度重回正值,顯示交易員正在爲美元進一步走強佈局。
編輯/stephen