
美國銀行9月全球基金經理調查顯示,債券收益率無序上升首次超越AI泡沫,成爲最大尾部風險,33%的受訪者對此表示擔憂。投資者對利率前景明顯轉鷹,聯儲局加息預期升溫,同時持續低配債券、增持銀行和醫療。儘管AI資本開支信心仍強,市場情緒已較8月降溫,系統性風險擔憂上升。
全球基金經理的風險偏好正在悄然轉向。美國銀行9月全球基金經理調查(FMS)顯示,"債券收益率無序上升"首次超越"AI泡沫",躍升爲市場最大尾部風險,折射出投資者對利率前景的深層焦慮。
本次調查於9月4日至10日進行,共有190位管理規模合計5120億美元的基金經理參與。調查顯示,33%的受訪者將"債券收益率無序上升"列爲最大尾部風險,高於8月的27%;而上月高居榜首的"AI泡沫"則從32%降至28%,退居第二。
 與此同時,美銀FMS現金規則和牛熊指標均發出"賣出"信號——現金佔比從3.5%升至3.9%,牛熊指標讀數高達9.5,均處於賣出區間。
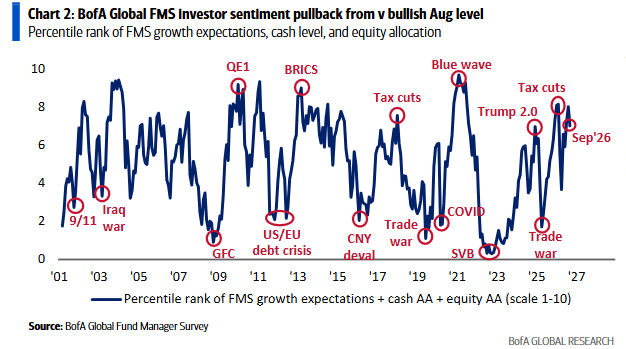
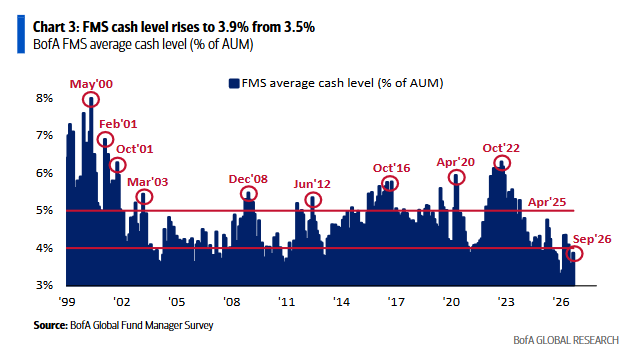
投資者情緒的整體降溫與上述風險偏好轉變相互印證。美銀最廣泛的FMS情緒綜合指標從8月的8.0降至7.0,爲近三個月最低,此前8月調查曾是2022年以來第三樂觀的月度調查。資產配置層面,基金經理增持醫療、工業和銀行,同步減持REITs和消費必需品,後者的低配程度創2004年1月以來最高。
債券風險躍升首位,利率預期大幅轉向
債券市場的擔憂情緒在本月調查中全面升溫。淨36%的FMS投資者預期短期利率將上升,爲2022年9月以來最高水平;淨25%認爲當前全球貨幣政策過於寬鬆,同樣是2022年9月以來最高。
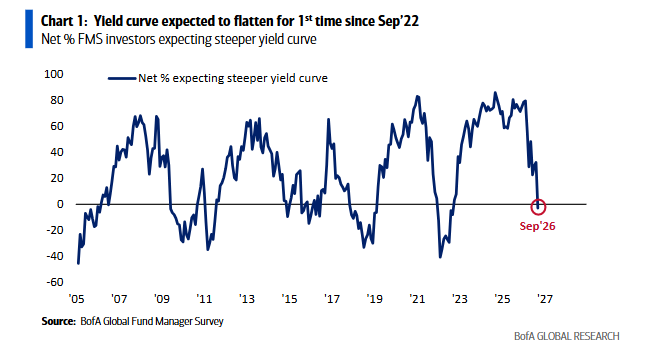
聯儲局政策預期出現明顯分化。調查顯示,52%的受訪者認爲聯儲局在11月中期選舉前不會加息,但這一比例較8月的72%大幅下滑;與此同時,41%的受訪者預期聯儲局將在中期選舉前加息,較8月的22%顯著上升。
在美國財政部債券回購計劃方面,市場反應同樣偏謹慎。針對財政部9月9日至11月4日期間擴大債券回購規模的決定,46%的受訪者認爲不會對美債收益率產生影響,29%認爲此舉將導致收益率上升,僅16%認爲收益率會因此下降。
債券配置方面,FMS投資者目前淨低配債券48%,爲2022年5月以來最大低配幅度,且已連續17個月低配債券。調查還顯示,27%的受訪者認爲,若美國30年期國債收益率升至6%等具有吸引力的水平,才會促使資產配置者轉爲超配政府債券。
AI資本開支仍獲力挺,但系統性風險擔憂上升
儘管"AI泡沫"從最大尾部風險榜首退位,基金經理對AI資本開支的信心卻依然堅挺。79%的受訪者不認爲AI超大規模雲計算企業(hyperscaler)會在2026年宣佈削減資本開支,較8月的71%進一步上升;僅14%預期會出現AI資本開支削減。
然而,AI超大規模資本開支被視爲系統性信用事件最可能來源的比例升至42%,高於8月的38%,政府債務以25%位居第二。與此同時,淨33%的受訪者認爲企業存在過度投資,與2026年2月的歷史高位持平。
在最擁擠交易方面,"做多全球半導體"以53%的比例連續蟬聯榜首,"做空美債"以18%位居第二,"做多Magnificent 7"以7%排名第三。
亞洲基金經理調查則呈現出對AI變現能力的更多審慎。美銀亞洲FMS顯示,80%的受訪者表示,需要看到更清晰的AI貨幣化落地證據,才會增加對AI相關股票的配置。55%的亞洲受訪者認爲AI對股市的正面影響已被"大致合理定價"或"超額定價",較8月的37%大幅上升。
宏觀預期穩健,"不着陸"仍是主流判斷
儘管風險情緒有所收斂,基金經理對宏觀基本面的判斷整體仍偏樂觀。55%的受訪者預期全球經濟"不着陸",略低於8月創下的56%歷史高位;38%預期"軟着陸",僅2%預期"硬着陸",後者與2026年7月的歷史低位持平。
淨8%的受訪者預期未來12個月全球經濟增長加速,較上月的14%有所回落。盈利預期方面,預期未來12個月EPS實現兩位數增長的投資者比例爲2021年8月以來最高。
通脹預期出現小幅逆轉,淨4%的受訪者預期全球CPI將走低,而8月時淨3%的受訪者預期通脹上升。50%的受訪者將未來12個月全球經濟描述爲"滯脹"(低於趨勢增長、高於趨勢通脹),38%預期"繁榮"(高於趨勢增長、高於趨勢通脹)。
亞洲方面,美銀亞洲FMS顯示,淨55%的受訪者預期亞太區(除日本)企業盈利改善,高於8月的45%。投資者對亞太區(除日本)股市未來12個月的預期回報率爲6.3%,處於歷史第89百分位;對日本股市的預期回報率升至6.4%,處於歷史第94百分位。
中期選舉風險升溫,民主黨橫掃概率上升
政治風險成爲本月調查的另一焦點。44%的受訪者預期中期選舉結果爲民主黨控制衆議院、共和黨控制參議院的分裂格局;民主黨橫掃(同時控制衆參兩院)的預期概率從8月的23%升至31%。
一旦民主黨橫掃,45%的受訪者預期市場反應爲"債券收益率上升、股市下跌",19%預期"債券收益率下降、股市上漲",13%預期"債券收益率下降、股市下跌",僅4%預期兩者同步上漲的"繁榮"情景。
資產配置:增持金融與醫療,減持防禦板塊
資產配置層面,FMS投資者股票淨超配比例從上月的56%降至49%,但仍高於長期均值0.9個標準差。大宗商品淨超配從24%降至19%,房地產淨低配從7%擴大至21%,爲2025年9月以來最大低配。
板塊輪動方面,9月資金流入金融(銀行和保險)、醫療和工業,流出REITs、消費必需品和電信。銀行淨超配升至34%,爲2025年11月以來最高;消費必需品淨低配擴大至33%,創2004年1月以來最大低配。
區域配置方面,美股淨超配25%,新興市場股票淨超配38%,歐元區股票則從上月淨超配6%轉爲淨低配5%。英國股票淨低配35%,爲絕對低配幅度最大的區域之一。
美銀給出的逆向交易建議包括:做多英國股票/做空美國股票,做多消費必需品/做空銀行,做多小盤股/做空大盤股。
編輯/melody