①目前,華爾街交易員已將聯儲局今晚加息的預期幾乎完全計入了價格;②這種確信程度在過去幾十年裏已被證明從未落空過……
目前,華爾街交易員已將聯儲局今晚加息的預期幾乎完全計入了價格,而這種確信程度在過去幾十年裏已被證明從未落空過……
與聯儲局會議日期掛鉤的利率互換合約顯示,交易員認爲,聯儲局主席凱文·沃什及其同僚今晚將聯邦基金利率目標區間從目前的3.5%–3.75%上調25個點子的概率約爲94%。
 這相當於市場已將約23個點子的緊縮幅度完全計入價格……
而根據業內可追溯至2008年的數據,每當加息預期達到如此高的水平時,聯儲局無一例外都會實施加息。
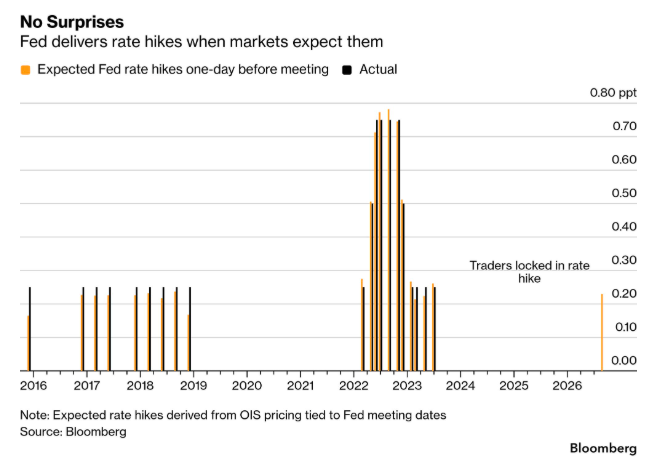
德意志銀行策略師甚至根據聯邦基金期貨數據得出結論:若週三不加息,這將是自1994年(聯儲局正式開始在每次議息會議結束時公佈利率決議)以來,在例行政策會議上出現的「最大鴿派意外」。
Lunate投資研究主管Caesar Maasry對此表示,「市場根本沒有爲按兵不動或鴿派加息做好準備。」
從歷史上看,聯儲局一直致力於避免給市場帶來意外,尤其是在加息階段,因爲這有引發市場劇烈波動的風險。
當然,今晚這份攸關加息的利率決議本身也面臨着不尋常的背景,因爲一手提拔沃什的美國總統特朗普曾在前聯儲局主席鮑威爾掌舵期間,多次向聯儲局施壓要求大幅減息。而過去幾周,特朗普也始終並未放棄減息的呼聲。
此外,自沃什於5月執掌聯儲局帥印,並放棄了聯儲局長期以來提前預告政策舉措的慣例後,圍繞其決策的不確定性本身也有所上升。
這一點在7月下旬顯露無遺,當時交易員在決議公佈當天認爲加息的概率爲38%,而聯儲局最終維持利率不變。在7月的會議上,沃什在抗擊通脹計劃上的含糊其辭,一定程度上引發了長期美債的拋售。
不過,這一次,市場的「確信度」確實要高得多。
在沃什上個月表態聯儲局將確保通脹以「足夠快的速度」降溫之後,市場對9月加息的預期便開始升溫。截至上週五,在最新CPI數據顯示通脹仍幾無降溫跡象之後(美國通脹率目前已連續五年多高於聯儲局目標),交易員幾乎已完全鎖定了加息預期。
該報告出爐後,摩根士丹利便迅速調整預測認爲聯儲局將在9月和12月先後加息,花旗、高盛和摩根大通也放棄了原先預計聯儲局將按兵不動的立場,轉而預計聯儲局本月將加息25個點子。
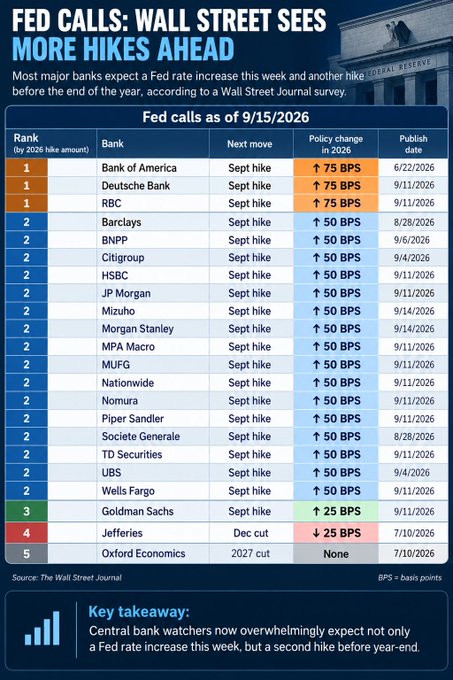
凱雷全球研究與投資策略主管Jason Thomas表示,聯儲局當前正面臨着加息25個點子的「巨大壓力」。「物價的持續累積上漲讓美國民衆苦不堪言,實際生活水平在下滑,我認爲聯儲局必須嚴肅履行維持物價穩定的核心職責。」
在債券市場方面,隨着交易員爲聯儲局可能加息以應對通脹擔憂作準備,基準10年期美債收益率週二進一步升至了2007年以來最高水平。與此同時,2年期美債收益率也觸及了2024年以來的最高位。
持倉數據顯示,投資者普遍預計債市頹勢難改,逢低吸納的意願極其低迷。摩根大通的最新國債客戶調查表明,現貨市場交易員過去一週建立空頭頭寸的速度,創下了2025年初以來的最快水平。
分析人士指出,如果聯儲局本週未能如期加息——抑或是雖然加息卻缺乏對後續路徑的明確指引——都可能迫使交易員要求更高的長期美債收益率以對沖通脹風險,同時拖累與聯儲局政策利率緊密綁定的短端收益率走低。
不過值得一提的是,儘管今晚聯儲局加息幾乎已板上釘釘,但仍有部分交易員在試圖防範意外風險——甚至試圖從極小概率的不加息情境中「富貴險中求」。
週二短期利率期權交易中,與擔保隔夜融資利率(SOFR)期貨掛鉤的目前價格低廉的10月及11月看漲期權需求激增,該品種同樣高度受貨幣政策前景牽引。
當然,這在目前仍屬非主流觀點。SOFR期權市場整體在對沖未來幾個月近月期貨中計入了更多加息溢價的風險。
「本週的聯儲局決議將是我們在相當長一段時間內所面臨的最關鍵時刻,」美國銀行外匯策略師Alex Cohen則指出,「在加息預期已被市場消化約90%的背景下,如果決策層在現階段選擇按兵不動,那幾乎將帶來史無前例的震盪。」
 財經大事搶先看,投資機會早發現!打開富途牛牛>市場>美股>財經日曆/精選宏觀數據,搶佔投資先機!
編輯/lambor