聯儲局今夜加息幾成定局,但關鍵是「加完說什麼」。花旗定調此次爲「微調」,暗示未來無必然加息,但警告主席沃什若無明確前瞻指引,將引發市場劇烈波動;高盛則直言此次加息缺乏充分經濟基礎,通脹僅爲一次性因素,預計將是一場「無信號加息」。
華爾街正屏息等待週三聯儲局的利率決議。花旗與高盛罕見地在覈心判斷上高度趨同:此次加息幾成定局,但這將是一次"鴿派加息"——加息本身不是重點,重點是加息之後聯儲局說了什麼,或者,沒說什麼。
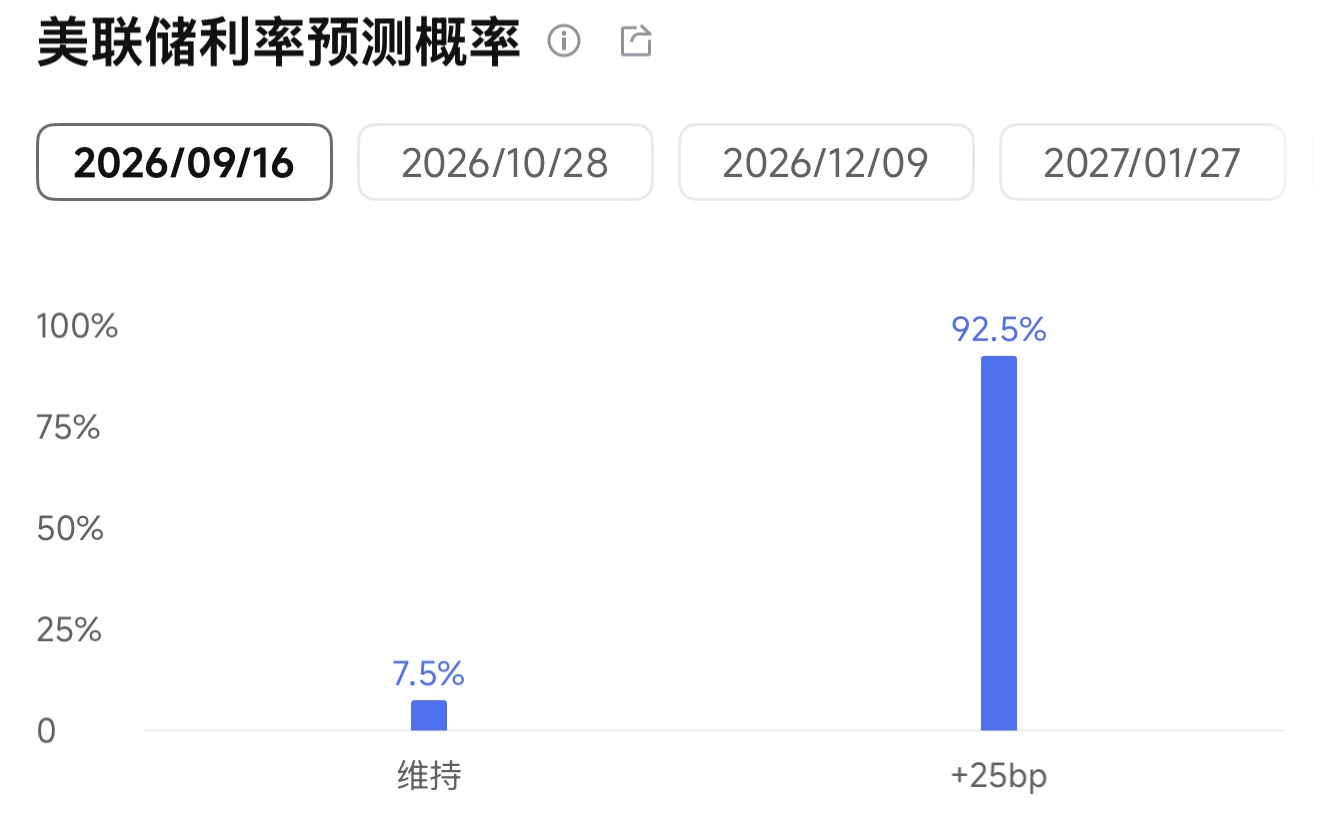
花旗在9月15日的最新研報指出,基準預測顯示,聯儲局將把此次加息定義爲一次「微調(calibration)」,並暗示未來沒有進一步加息的必然性。高盛則在9月13日的研報中指出,今晚將是一次「無信號加息」,並明確表示,不認爲此次加息有充分經濟基礎,通脹超出2%目標的部分可全部歸因於一次性因素,經濟並未過熱。
 花旗與高盛均預計,中位數點陣圖將顯示2026年僅剩一次額外加息,減息將於2027年恢復。核心PCE預測因方法論修訂料將較6月數據向下修正,爲停止加息提供數據背書。
儘管基準情形偏鴿,但沃什的新聞發佈會將是市場最大的懸念。
花旗認爲,若聯儲局主席沃什拒絕提供明確前瞻指引、僅強調"還有工作要做",市場可能重新定價10月和12月連續加息,引發資產價格劇烈波動。
高盛認爲,沃什需要在發佈會上強調委員會將「仔細評估」即將到來的數據,以暗示等待更多信息,從而引導市場放棄對10月加息的過度自信。
分析人士認爲,今晚的關鍵不是"加不加",而是"加完之後說什麼"。沃什的每一句話,都將被市場用放大鏡審視。
鴿派基準情形:被動加息與「微調」定調
當前的市場定價已逼迫聯儲局做出選擇。高盛認爲,8月CPI數據公佈後,市場對加息的定價概率已逼近90%,聯儲局爲了避免按兵不動引發的市場劇烈反應,將被迫在此次會議上加息25個點子。
但這將是一次徹頭徹尾的鴿派行動。花旗的基準預測顯示,伴隨加息而來的前瞻指引將不再指向進一步的政策利率上升。聯儲局主席沃什大概率會把政策利率的上升輕描淡寫地稱爲一次「輕微調整(slight adjustment)」或「微調(calibration)」,並向市場暗示,如果通脹顯示出向目標回落的跡象,可能就不需要進一步加息了。
高盛同樣預期,聯儲局在聲明中只會做出最低限度的必要修改,避免提供關於未來路徑的前瞻指引,即呈現一次「無信號加息」。
值得注意的是,高盛預計聯儲局理事沃勒(Waller)將投下反對票。原因在於,過去三個月核心PCE通脹的年化速率(含預期的方法論修訂影響)已降至約2.5%,低於沃勒此前在公開場合設定的2.8%「維持不動」門檻。
高盛:不認爲此次加息有充分經濟基礎
與花旗的策略分析視角不同,高盛經濟研究團隊從基本面出發,明確表示不認爲此次上調聯邦基金利率有充分的經濟理由。
高盛的核心論點是:通脹超出2%目標的全部幅度,均可歸因於影響將會消退的一次性因素,包括關稅效應、能源/伊朗衝突影響、軟件及配件價格效應以及投資組合管理效應等。高盛認爲,核心PCE通脹在6月至8月期間改善至年化約2.5%的速率(含預期方法論修訂),正是這些一次性衝擊效果消退的早期跡象。
在通脹廣度問題上,高盛同樣持異議。儘管近期有更多品類價格以3%以上的年化速率上漲,但高盛指出,一旦剔除關稅效應,通脹的廣度與歷史上2%通脹時期的水平基本相當——而關稅衝擊大概率已基本落地。
此外,高盛的「瓶頸追蹤指標(Bottlenecks Tracker)」顯示,行業層面的產能約束如今甚至比疫情前還略少,且主要集中在與AI熱潮密切相關的少數行業。經濟並未過熱——而經濟過熱,恰恰是通常情況下加息的核心理由。
宏觀證據也表明,有限幅度的加息不太可能有效抵消供給衝擊帶來的更大通脹效應。這意味着,無論聯儲局加息與否,其主要政策邏輯仍是等待過去衝擊的影響隨時間自然消散。
正因爲此,高盛認爲部分FOMC委員與其通脹判斷高度一致,FOMC整體上不願在本次會議上發出任何進一步加息的信號。
SEP經濟預測:點陣圖與核心PCE下調構成鴿派支撐
經濟預測摘要(SEP)的多個組成部分將共同強化這一鴿派印象。
花旗指出,中位數點陣圖將顯示今年僅有一次額外加息,減息將在2027年恢復。這一路徑符合聯儲局當前的內部邏輯:4%左右的政策利率已屬於「略微限制性」,隨着通脹回歸目標,這種限制性理應被逐步解除。
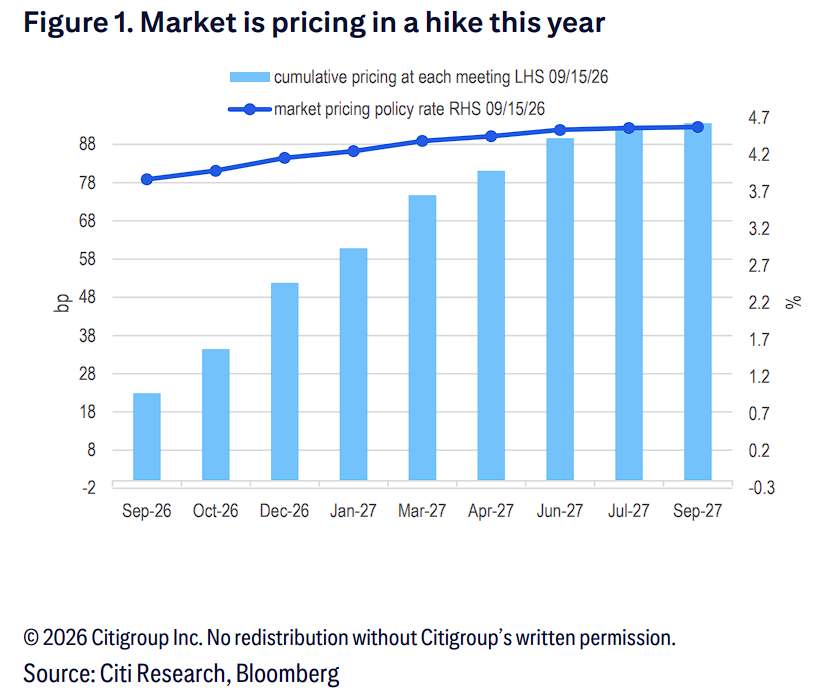
高盛對點陣圖分佈的判斷同樣具體而精準:預計將以10票對8票的微弱多數顯示2026年僅加息一次(其中沃勒及可能的其他委員票數爲零次加息)。高盛給出這一判斷的理由是:部分委員對本次加息本身持矛盾態度,部分委員則不希望進一步推高市場對額外加息的預期。
在6月的上份點陣圖中,聯儲局官員們還曾預計過明年和後年會各減息一次,這一更遠端的「減息預期」是否依然保留存在,也是今晚的看點之一。高盛認爲,在2027和2028年的利率預測上,點陣圖中位點可能仍預計將顯示各減息一次,分別停留在3.625%和3.375%,但均值均有小幅上行風險。
但高盛也明確指出尾部風險:若更多委員將本週加息視爲應對油價上漲和AI需求的正常反應、並將其視爲一輪連續加息的開端,則出現多數票支持兩次加息的風險不可忽視。
至於詳細的經濟預測,高盛認爲聯儲局官員大概率會微幅下調總體及核心通脹預期,主因是計入了本月晚些時候PCE統計口徑修正的下行影響——沃勒此前演講已透露聯儲局研究團隊對該修正寄予厚望。高盛預計9月SEP中,2026年核心PCE通脹中位預測將從6月的3.3%小幅下調至3.2%,這爲停止加息提供了數據支撐。此外,GDP與失業率預測可能僅會有微調。
沃什的新聞發佈會:市場最大的懸念
儘管基準情形偏鴿,花旗警告稱,決定整體基調最重要也最難預測的變量,是主席沃什究竟如何談論此次加息。沃什個人風格傾向於給出較少的前瞻指引,這給市場留下了定價更鷹派政策的巨大空間。
花旗認爲,如果沃什僅僅強調「還有工作要做(more work to do)」而不提供近期利率指引,這可能被市場視爲一個危險信號。在這種鷹派風險情形下,市場可能預期10月和12月的FOMC會議均將加息,甚至將進一步加息的風險定價延伸至2027年。
高盛對這一場景的判斷則更爲具體:FOMC可能希望引導市場降低對10月加息的定價信心(目前已接近50%),但不會在聲明中明說。相反,沃什可能在新聞發佈會上表示,在決定進一步行動之前,FOMC將「仔細評估(carefully assess)」即將公佈的數據,或希望看到多份(plural)即將發佈的通脹報告,或觀察潛在通脹趨勢如何演變——上述任何表述,都將暗示委員會希望多收集一段時間的數據再行動。
高盛還補充,由於許多投資者已將11月初的中期選舉視爲10月加息的政治障礙,阻止市場將10月加息設爲"默認基線"並非難事。
高盛設置了三種情景:
基準情形(概率50%):僅加息一次(本次),2027年9月和12月各減息一次,終端利率爲3.25%-3.5%;
多次加息情形(概率35%):最終加息兩至三次,終端利率更高;
衰退情形(概率15%):經濟下行,貨幣政策轉向。
即便充分考慮多次加息情形的尾部風險,高盛的概率加權聯邦基金利率預測,仍遠比當前市場定價更爲鴿派。高盛同時將終端利率預測從此前的3%-3.25%上調至3.25%-3.5%,並將2027年首次減息時間從6月推遲至9月。
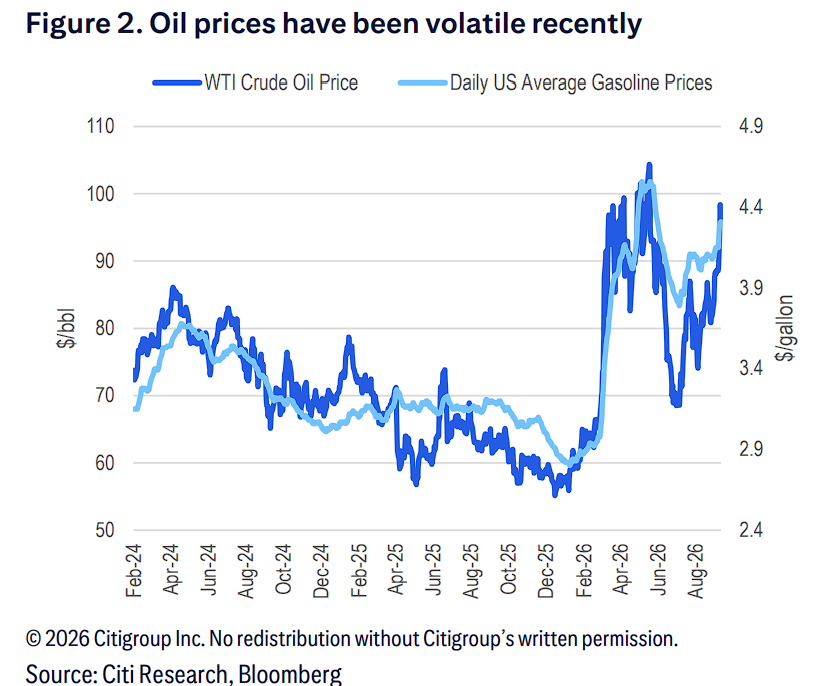
而花旗特別指出,近期WTI原油和美國平均汽油價格的劇烈波動,爲通脹前景和聯儲局政策路徑增添了額外的複雜性。若能源價格持續偏高,可能動搖聯儲局對"通脹已走向目標"的判斷,進而強化鷹派委員的立場。
BMO Capital Markets策略師Vail Hartman表示,即便聯儲局今晚最終加息,但若點陣圖或沃什的記者會釋放出對通脹更耐心的鴿派信號,債券市場也容易受到拋盤衝擊。
今晚金融市場會如何走?
摩根大通市場情報團隊在最新研報中指出,鑑於本週加息25個點子已被完全計入,同時市場已在激進押注到2027年一季度末累計加息超三次(76個點子)。該團隊與機構客戶認爲今晚的核心博弈正聚焦在四點:
沃什究竟能給出多少指引透明度?
市場定價75個點子的終極加息幅度是否反應過度?
鑑於沃什偏好「緊縮前置」,他是否會激進選擇9月/10月/12月連續加息,抑或在9月後於10月或12月單次突襲加息50個點子?
阻力最小的政策路徑——是否乾脆就是徹底抹平鮑威爾在2025年底實施的「預防性減息」?
摩根大通的基準判斷爲:
關於透明度: 「少(說)即是多」的留白策略概率最高;
關於加息幅度:年內加息2次(累計50個點子)更合理,因年底前原油供給端很可能達成引發價格回落的協議。
關於加息節奏:若總加息幅度僅爲50個點子,FOMC很難支持密集開火,因此「9月/12月」加息的組合比「9月/10月」更具可信度。
關於推翻去年減息: 沃什堅信AI的技術爆發正處於全面釋放生產力、掀起去通脹浪潮的奇點前夜,因此他絕不會簡單粗暴地將「撤回此前的預防性減息」視爲醫治當下通脹的良藥。
下面是摩通對聯儲局決議五類情境的剖析。摩通認爲今晚聯儲局不加息,反而是對美股市場最大的利空之一。而加息本身其實並沒有多麼「可怕」……
情境①:不加息
摩通認爲,一旦這一情境下通脹預期飆升,導致10年期/30年期美債收益率大幅走高,這對股市將是一個嚴重利空。預計標普500指數在此情境下將下跌1.25%-1.75%。
情境②:加息,但不提供前瞻性指引
這似乎是目前的市場共識觀點,此情形下收益率曲線可能進一步陡峭化,但長端收益率的漲幅將受到抑制。股市將參考債券市場對(12月和2027年3月)利率定價作爲指引,這可能將提振股市,且大盤股將更具優勢。預計標普500指數在此情境下將上漲0.25%-0.75%。
情境③:加息,並指引將退出2025年的寬鬆政策
此情境下股市將按本輪加息週期總幅度爲75個點子來運作,關鍵問題在於沃什是否會考慮在10月/12月加息,而不是12月/明年3月。更迅速的行動可能會受到更正面的看待,但這同樣假設沃什會給出前瞻指引來進行解釋。預計標普500指數在此情境下將上漲0.5%-1%。
情境④:加息,同時抬高R*(中性利率)
若聯儲局未就R*的具體位置提供任何指引,市場將參考經濟理論,該理論表明當前利率可能比該水平低約100個點子至150個點子,且加息節奏將至關重要,同時需關注聯儲局是否會在2026年的任何一次會議上考慮加息50個點子。債券波動率上升將對股市構成利空。預計標普500指數在此情境下將下跌0.25%至1%。
情境⑤:加息、誓言粉碎通脹
摩通認爲這是另一個尾部風險情景,沃什在此情景下暗示的最終聯邦基金利率實質上將遠高於其他情景,股市的反應可能會如同2022/2023年加息週期的重演,這可能會終結本輪美股牛市。預計標普500指數在此情境下將下跌1%-2%。
想選股、想診股?想知持倉機會同風險?關於投資的一切問題,開口問牛牛AI就得啦!
編輯/joryn