
策略師認爲,日本央行行長植田和男在新聞發佈會上的言論令那些期待其發表更鷹派言論的投資者感到失望。
智通財經APP獲悉,日本央行週五如期加息25個點子,將基準利率上調至1.25%,爲31年來最高水平。但這一被市場廣泛預期的加息未能提振日元,日元反而走低。截至發稿,美元兌日元報157.83。策略師認爲,日本央行行長植田和男在新聞發佈會上的言論令那些期待其發表更鷹派言論的投資者感到失望。
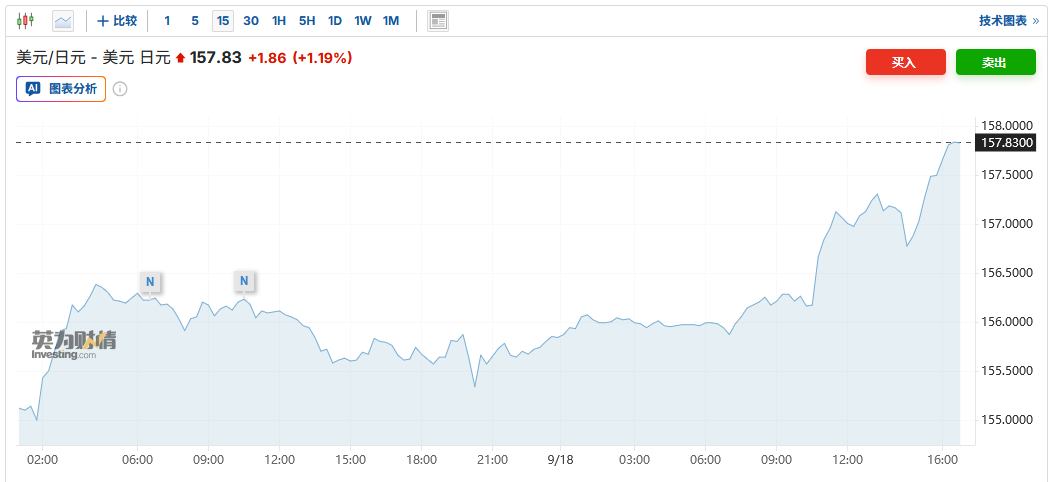
據悉,關於加息50個點子或連續加息,植田和男在新聞發佈會上表示:「這取決於物價形勢如何演變。存在各種可能性,我們不應排除任何選項。」「我們正處於需要仔細審視各項數據的階段。但這並不意味着可以行動緩慢。我們將仔細分析數據,並在必要時及時採取行動。」他補充稱:「至於未來加息節奏,我們並沒有預設想法,比如每三個月一次。我們將在每次政策會議上決定,如何最好地確保基礎通脹穩定在2%。」
 植田和男還表示:「隨着我們加息,金融條件正變得不那麼寬鬆……重要的是,要避免因加息過猛導致金融條件過度收緊、或引發資產價格大幅調整。」
不少策略師認爲植田和男不夠鷹派的言論將拖累日元。Reed Capital首席投資官Gerald Gan表示:「看來,(植田和男)他是在努力平抑市場情緒。但我的觀點仍然沒有改變,即短期內日元弱勢將持續。」「日本央行與聯儲局在前瞻指引方面的分歧,也正日益成爲未來幾週日元穩定性的一個擔憂因素。」
T&D Asset Management首席策略師Hiroshi Namioka表示:「看來,市場很難解讀植田和男的言論。儘管日元在他提到『政策階段』(policy stage)後最初兌美元走強,但如今日元已經重新轉爲走弱。」「植田和男的言論可能表明,日本央行對於價格向上偏離目標變得更加謹慎。但該行並沒有非常明確地闡述這一點,因此市場似乎正在以不確定性作出反應。植田和男還表示,價格既可能向上偏離,也可能向下偏離,因此不能認爲日本央行已經轉向更加鷹派。」
日本百達資產管理投資策略主管Jumpei Tanaka表示:「『政策實施的階段已經發生變化』這一言論給人的印象是,日本央行已經將加息政策調至更高檔位。隨着長期債券收益率快速上升,我認爲這一信息對於消除市場對日本央行『落後於曲線』的擔憂至關重要。」「考慮到日元正受到結構性壓力,同時市場計價顯示,直到明年年中,聯儲局與日本央行的加息步伐差異都不大,因此不太可能僅憑此次日本央行會議的結果,就觸發日元持續升值趨勢。」
Jumpei Tanaka還指出:「話雖如此,日本長週末期間預計交易將較爲清淡,同時投資者也對日美可能採取協調幹預保持警惕。因此,美元兌日元可能繼續維持波動且缺乏明確方向的走勢。」
富國銀行亞太區首席策略師Chidu Narayana表示:「植田和男的新聞發佈會釋放出了一些鷹派信號,但這些信號不足以支撐市場激進的鷹派預期。我們仍預計日本央行將繼續加息,包括在2027年上半年加息50個點子,但我們認爲快速加息的可能性不大。短期來看,日本央行缺乏足夠的鷹派立場,加之美元走強反彈,應會令美元兌日元維持在高位,並對日元前端收益率構成壓力。」
Stonex Financial歐洲、中東和非洲地區利率主管Shriya Samarth指出:「我認爲這裏傳遞的是大量相互矛盾的信息——一方面承認政策優先事項已經發生變化,另一方面又表現出不願承諾應對通脹上行風險。這讓我想起了歐洲央行十多年來一直採取的『觀望等待』(wait-and-see)策略。在當前信譽成爲稀缺資源的環境下,這種做法不會被認爲足夠鷹派。歐洲央行已經吸取了教訓並進行了轉向,而日本實際上也同樣容易受到中東石油進口的影響,與歐盟類似,我認爲日本也應該採取同樣的做法。」「就我個人而言,我並不認同這一點,我認爲這裏存在過多的平衡考量——植田和男一直以來都比起通脹更加保護經濟增長。」
不過,也有策略師對日元前景持較爲樂觀的態度。SMBC Trust Bank投資研究主管Masahiro Yamaguchi表示:「考慮到新聞發佈會可能引發日元大幅走弱的風險,我的印象是,植田行長處理得很好。除了兩名委員反對加息這一事實之外,日本央行的立場看起來與此前基本沒有變化。植田和男的解釋與日本央行將加息步伐加快至每三個月一次的情況相符,因此沒有必要改變今年12月再次加息的預期。從這個意義上說,我預計日元不會持續處於貶值趨勢。」「對債券和股票的影響也可能有限。對於債券市場而言,接下來的關注重點將是評估內閣改組後的政府財政立場。」
除了植田和男偏鴿的言論之外,週五日本央行貨幣政策委員會中兩名委員投票反對加息也引發了對該央行「不夠鷹」的擔憂。據悉,9名政策委員中,淺田統一郎和佐藤綾野投下反對票。淺田統一郎的理由是,剔除生鮮食品的CPI漲幅低於2%,且「經濟形勢未必強勁」;佐藤綾野則認爲經濟和物價形勢並未顯著加速,「此時加息並不合適」。
對此,State Street Investment Management高級固定收益策略師Masahiko Loo表示:「市場不應對兩名委員的異議反應過度。這兩名委員來自委員會中立場更加鴿派的成員,而多數成員仍堅定支持植田和男的政策正常化路徑。更重要的是,植田和男拒絕排除未來採取政策行動的可能性,進一步強化了每次會議都仍可能採取行動的信息。」
「對於外匯市場而言,美元兌日元仍是『逢高賣出』的交易邏輯,尤其是在接近160水平時。中期走勢將更多由三大結構性力量決定——隨着日本央行推進政策正常化,國內收益率上升;隨着日本資產重新變得具有投資吸引力,機構資金流向發生變化;以及與AI相關的投資不斷流入日本。」「這些因素共同支持資本逐步重新配置至日本,並進一步強化更廣泛的『日本回來了』(Japan Is Back)敘事。」
對日元來說,1美元兌160日元這一重要關口重新回到投資者視野。如果投資者認定日本央行的緊縮步伐將難以跟上聯儲局,美元兌日元可能重新向160攀升。鑑於25個點子的加息此前已基本被市場消化,而日本央行的溝通被解讀爲偏鴿派,這一風險將尤爲突出。
日元的最新一輪下跌也使干預風險重新成爲焦點。日本和美國今年夏季開展了自1998年以來首次協調買入日元的行動。官員們強調的是匯率變動的速度及其無序程度,而非任何具體點位,但匯率再次向160靠近可能考驗他們的容忍度。Astris Advisory Japan策略主管表示:「如果日元再次承壓,跌破每美元160日元,我們應當預期日本和美國會再次干預外匯市場。」
編輯/Deng