
從聯儲局、美元、納指到穩定幣:BTC 正在變成一種越來越複雜的資產。
盯一個開關盯久了,人會以爲開關連着所有燈。我們盯聯儲局盯了九年,差點忘了,BTC 這根線早就不只接在它那一路。直到我把這九年的數據重新跑了一遍——2438 個交易日、62 次 FOMC——才發現:它沒有脫離聯儲局,只是換了一種接法。
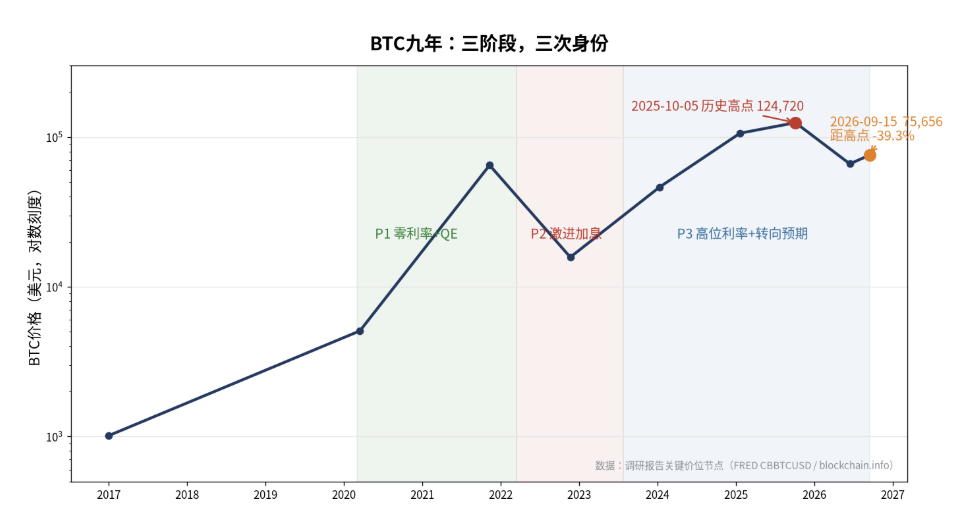
加息了,BTC 沒大崩;放水了一年,BTC 反而跌了 38%
2026 年 9 月 16 日,聯儲局開了一次讓很多人緊張的會。聯邦基金利率上調 25 個點子,到 3.75% 到 4.00%。這是自 2023 年 7 月以來三年裏第一次加息。12 票對 0 票,全票通過。新主席沃什上任後的首場議息發佈會,點陣圖裏多數官員預計年內還可能再來一次。
 Crypto Twitter 上立刻響起熟悉的口號:加息,流動性收緊,風險資產要跌,BTC 完蛋。
喊完一看盤,BTC 沒有在聲明發布後立刻出現一次典型的「政策衝擊式崩盤」。但這恰恰不是本文最有意思的地方。真正值得研究的是:如果把時間拉長到幾天、幾周甚至幾年,Fed 到底是怎麼傳到 BTC 價格裏的?
一個公式如果用了九年還好用,按下去按鈕好像不靈了,要麼是按鈕壞了,要麼是線早就被人改了。
爲了搞清楚這件事,我把 2017 年 1 月到 2026 年 9 月 15 日的數據重新跑了一遍。2438 個交易日,62 次 FOMC 會議,BTC 價格用的是 FRED 上 Coinbase 的 BTC/USD 日收盤價,宏觀變量全部來自 FRED 官方序列,穩定幣用的 DefiLlama 數據。需要先說明:數據截止到 2026 年 9 月 15 日,9 月 16 日當天的盤口細節不是本文樣本,也不在本文驗證範圍內。跑出來的結果不是「BTC 不受聯儲局影響」,也不是「BTC 徹底脫鉤」,而是一組比這兩個都麻煩的事實。
在展開這些事實之前,先擺一個更大的悖論。
9 月 16 日這次加息之前,整整一年——從 2025 年 10 月到 2026 年 9 月——聯儲局乾的事情,和「緊縮」兩個字完全不沾邊。
「減息放水 BTC 漲」,這條公式不好使了
看一組數字。
2025 年 10 月 6 日到 2026 年 9 月 15 日這 237 個交易日裏,聯邦基金有效利率從 4.09% 降到 3.63%,減息 46 個點子。聯儲局資產負債表從 6.59 萬億擴到 6.74 萬億,多了 1500 億美元。M2 同比增速從 4.19% 升到 4.59%,淨流動性同比從負的 6.74% 轉正到正的 2.02%。同期納指 100 漲了 16.8%,標普 500 漲了 13.0%。
按老劇本,這叫「全面放水」。放水就該漲,水越大漲得越兇。
BTC 在這段時間從 12.4 萬美元跌到了 7.5 萬美元。跌了 38.2%。
水放了,股市也漲了,最後過去十年裏喝水喝得最兇的那個資產,反而跌了接近四成。
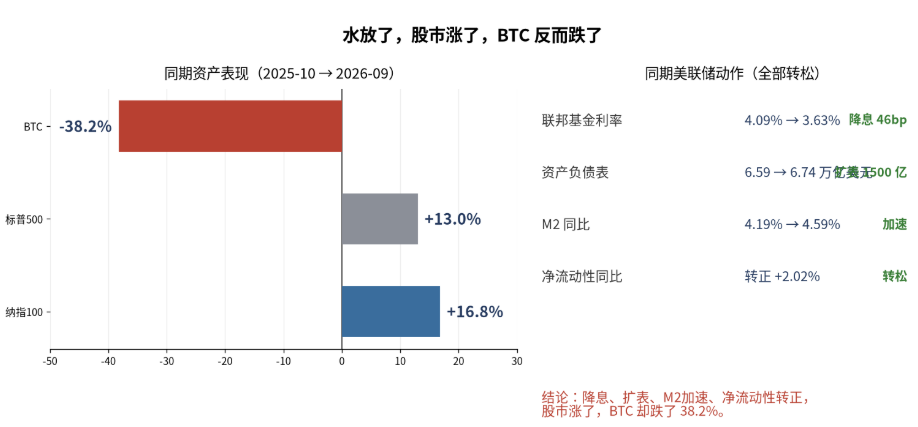
這不是一句「短期波動」能解釋的。2025 年第四季度單季,BTC 跌 26.09%,同季標普漲 2.35%,納指漲 2.31%,M2 從 4.48% 走到 3.96%,聯儲局資產從 6.59 萬億擴到 6.64 萬億,聯邦基金利率從 4.09% 降到 3.64%——減息 45 個點子。減息和擴表都在,BTC 就是不漲。
更關鍵的是頻率上的反轉。把 BTC 同比收益率和 M2 同比增速對齊看,P1 階段也就是 2020 年 3 月到 2022 年 3 月零利率加 QE 期,兩者相關係數 0.716,強正相關。P2 激進加息期,0.520,還是正的。到了 P3 高位利率期,也就是 2023 年 7 月到現在,這個數翻成了負 0.766。M2 加速擴張的時候 BTC 反而在跌。
我必須先做一個剎車。這不是在說流動性不重要。水平值上 M2 和 BTC 看起來高度相關,但 Engle-Granger 協整檢驗告訴我們,ln(BTC) 和 ln(M2) 在三個階段裏都沒有協整關係,p 值 0.729——兩個各帶趨勢的序列碰巧一起走,長期均衡關係不存在,拿水平值回歸出來的高 R 方是僞回歸。真正匹配頻率的同比維度上,「放水必漲」在 P3 已經不是一條跨週期規律了。
那是不是意味着聯儲局管不了 BTC 了?
不是管不了,是站錯了觀察窗口
看日收益率,利率變化和 BTC 的關係弱得離譜。全樣本日頻回歸裏,M2 環比和 BTC 日收益的相關係數全樣本負 0.036,三個階段裏最高也就正 0.031;聯儲局資產負債表同比和 BTC 日收益全樣本負 0.029,任何階段都不顯著。聯邦基金利率日變化對 BTC 日收益的相關係數全樣本負 0.001。看起來真像脫鉤了。
但這裏有個觀察頻率的問題。單看日收益率,等於把所有方向的信號混在一鍋粥裏——預期內的加息、預期外的鷹派、預期外的鴿派、什麼消息都沒有的普通日子,全部加一起算一個相關係數。正負信號互相稀釋,最後看起來當然像沒關係。
我把 FOMC 會議日單獨拎出來做事件研究。FOMC 當天 2 年期美債收益率的日變動均值是 6.34 個點子,非 FOMC 日是 3.89 個點子,差異顯著(p=0.0015)。我沒有直接使用高頻的 target/path surprise,而是使用 FOMC 日 2 年期美債收益率變化作爲貨幣政策衝擊的日頻代理變量(monetary-policy-related shock proxy)。需要說明的是,2 年期收益率裏除了貨幣政策預期變化,還混有通脹預期、增長預期、term premium、發佈會信息、當天其他宏觀新聞,它是一個代理變量而不是乾淨的政策意外,後面的「衝擊」指的是這個代理變量刻畫的偏緊貨幣政策衝擊。然後用 Jordà(2005)的 local projection 方法,對每個 horizon h——也就是 FOMC 之後第 h 個交易日——估計一次:從 FOMC 前一天收盤到 h 天后的累計收益,對這次 2 年期利率所刻畫的貨幣政策衝擊做回歸。
換個說法,我不再問「今天加息今天 BTC 跌了多少」,而是問「今天發生一次偏緊的貨幣政策衝擊之後,BTC 在接下來 1 天、3 天、10 天、20 天、30 天發生了什麼」。
結果完全不一樣。
按本文的日頻定義,FOMC 所在交易日的 BTC 累計響應接近於零。h=0 時β是負 0.11%,t 值負 0.29,統計上和零沒有區別。這裏必須主動交代一個方法上的限制:FOMC 聲明在美東時間 14:00 發佈,而 BTC 是 7×24 小時交易,本文用的是 FRED 的日頻收盤價,無法嚴格識別公告發布後的高頻即時反應——也就是說,這裏的「h=0 幾乎沒反應」指的是日頻事件窗口內沒有明顯響應,而不是高頻意義上「公告瞬間市場毫無反應」。紐約聯儲 Benigno 和 Rosa 在工作人員報告 SR1052 裏說的「Bitcoin-Macro Disconnect」本身是基於 intraday event study,他們的結論是 BTC 對宏觀新聞在樣本期內不顯著響應。本文日頻口徑下 h=0 的結果與他們方向一致,但不能直接等同。
但 h 往後面拉。h=1,BTC 還是幾乎不動,負 0.03%。h=5,負 1.43%。到 h=10,累計負響應達到負 2.60%,t 值負 1.88,邊際顯著。這個幅度是同期納指負 0.70% 的 3.7 倍,是標普負 0.45% 的 5.8 倍。然後 h=20 回到負 1.22%,h=30 進一步回到負 0.54%。
不是沒反應,是反應得慢,而且反應得大。
再看 ETF 上市之後的子樣本。2024 年 1 月 11 日現貨 ETF 獲批之後,一共只有 21 次 FOMC,樣本小,我必須先說明——這些係數是方向性證據,不是精確估計,後面的精確數字不能吹得太滿。但方向非常清楚:ETF 之前,BTC 對偏緊的政策衝擊各 horizon 係數都是正的且不顯著,h=30 甚至正 0.683,基本免疫。ETF 之後,負向影響隨着期限單調放大,h=1 是負 0.182,h=3 是負 0.403,h=7 負 0.687,h=14 負 0.857(t=-2.53),h=30 負 1.063(t=-2.07)。30 日效應是 1 日效應的 5.8 倍。
這不是公告日閃崩即修復的流動性平倉,更像是估值重定價——市場要花好幾周時間慢慢消化一次偏緊的政策信號。
聯儲局不是給 BTC 發一個「漲跌指令」。它更像是往金融系統裏扔了一塊石頭,波紋要一圈一圈傳過去。
債券先聽見,股票隨後,BTC 最後到,但跌得最猛
把各個資產對同一次偏緊的貨幣政策衝擊的響應時間排一下序。
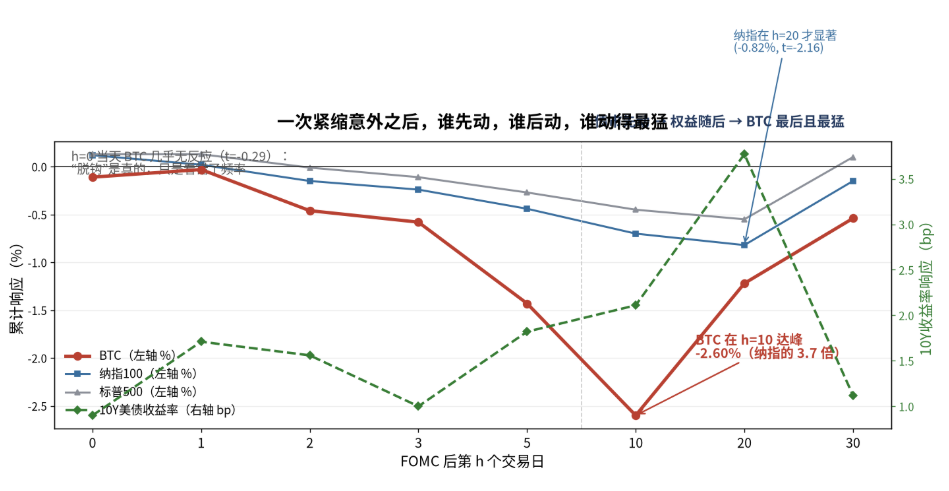
第 1 個交易日,10 年期美債收益率顯著上行 1.71 個 bp,t 值 2.46,全樣本里唯一一個 h=1 就達到顯著的資產。債市最先定價,這是教科書裏的第一層。
大概第 20 個交易日,也就是差不多一個月之後,納指 100 和標普 500 才達到統計顯著——納指累計跌 0.82%(t=-2.16),標普跌 0.55%(t=-2.26)。股市第二層。
BTC 在 h=10 就達到自己的響應峰值,幅度負 2.60%。它的響應時點夾在債市和股市之間,但幅度放大了好幾倍。
美元指數呢?從 h=0 到 h=30 全部 8 個 horizon 的 t 值絕對值都小於 1,最大才 0.97,從來沒有顯著過。
打個比方。一個商場突然停電。第一時間知道的是配電室,電流斷了,監控立刻報警。然後是每層樓的商戶,燈一滅,人就開始亂。最後才是停車場裏準備離開的人——消息傳得慢,但擠在出口的時候踩踏最兇。
BTC 有點像那個停車場。它不是最先收到消息的,可最後的擁擠踩踏最嚴重。
一個探索性的 Baron-Kenny 中介分析也給出了同方向的線索。h=0 的同期維度上,納指是唯一顯著的候選中介變量,t 值 2.35,p 值 0.022——控制了納指之後,2 年期利率代理的政策衝擊對 BTC 的直接效應從負 0.107 衰減到負 0.071,衰減 34%。美元作爲中介不顯著,t 值負 1.63,p 值 0.109,連方向都跟預期相反。這隻能說明同期統計關係與「權益市場渠道」相容,不能單獨證明一條因果傳導鏈;中介分析在這裏受同期相關、遺漏變量、測量誤差等問題影響,只能作爲方向性參考。
美元和 BTC 經常反向走,但聯儲局不靠美元傳話
Crypto 圈裏傳得最廣的一張圖是:聯儲局加息,美元指數 DXY 漲,BTC 跌。鏈條簡單,看着也順。
但這裏要分清楚兩個不同的問題。
第一個問題是「美元和 BTC 是不是經常反向走」。這個答案是肯定的,而且是跨週期最穩定的簡單宏觀關係之一。全樣本日頻相關係數負 0.197,三個階段分別是負 0.236、負 0.281、負 0.097,全部顯著。不管在 QE 期、加息期還是現在的高位期,強美元都壓着 BTC,只是壓力大小在變。
第二個問題是「聯儲局是不是通過美元把政策衝擊傳給 BTC」。這個在事件研究框架裏找不到支持。前面說過,DXY 在 FOMC 之後 30 天內所有 horizon 對偏緊的貨幣政策衝擊的響應都不顯著——聯儲局扔出一塊偏緊的石頭,水面上美元指數這一圈根本沒蕩起來。
中介分析裏有一個更細的反轉,值得單獨說。
ETF 上市之前,Fed 影響 BTC 主要靠美元這一條腿。偏緊的政策衝擊推高 DXY(a=+4.29,t=4.87),強美元壓低 BTC(b=-0.035,t=-3.60),間接效應負 0.152。同期美股渠道完全斷的——Fed 衝擊在事件窗口裏不影響納指,納指也不預測 BTC。
ETF 上市之後這條腿斷了。偏緊的政策衝擊依然推高 DXY(a=+3.73,t=2.46)和實際利率(a=+0.296,t=2.70),聯儲局對傳統宏觀變量的影響沒變。但 DXY 對 BTC 的邊際效力從負 0.035 掉到負 0.002,幾乎歸零,間接效應萎縮到負 0.007。與此同時,Fed 到 BTC 的直接通道打開了,總效應負 0.182,p 值 0.054——存在一條不經過美元、不經過納指、不經過實際利率的直接通路。
「美元和 BTC 經常反向」是事實。「聯儲局通過美元把衝擊傳給 BTC」在 ETF 後就不成立了。這兩句話不矛盾。
ETF 之後,到底變了什麼
所有人都以爲 ETF 會把 BTC 送進華爾街,讓它變成一隻更標準的科技股。數據講的故事比這個複雜。
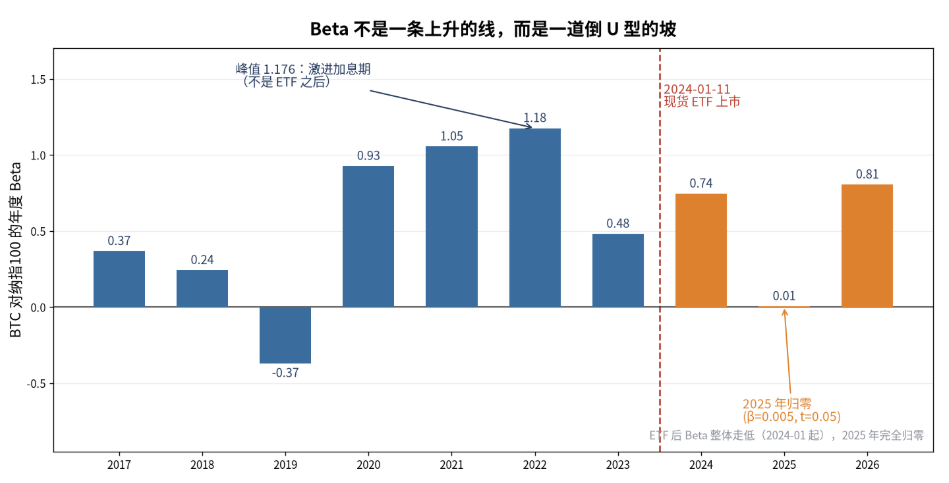
先說一個必須誠實交代的地方。如果拿 BTC 日收益率對 SP500 日收益率做回歸,以 2024 年 1 月 11 日 ETF 上市日爲斷點做 Chow 結構檢驗,F 值是 1.51,p 值 0.221——嚴格來說沒能拒絕「結構穩定」這個原假設。兩段的β估計噪聲都大:ETF 前β=-0.130(t=-1.41),ETF 後β=+0.178(t=1.45),各自都不顯著。不能把「β從 0.789 降到 0.417,下降 47% 統計顯著」這句話直接安在 SP500 上。
對納指 100 做同樣的檢驗,交互項回歸顯示β從 0.789 降到 0.417,交互項 t 值負 2.70,p 值 0.0071;Chow F 值 3.944,p 值 0.0195,統計上是顯著的。但要注意納指 100 的樣本起點不同,且逐年β高度非單調——2019 年β還是負 0.371,2022 年激進加息期衝到峰值 1.176,2023 年回落到 0.481,2025 年一度跌到 0.005 幾乎歸零,2026 年又回到 0.805。這不是一個「ETF 一上β就往下跳」的臺階式變化。
真正能在統計上站穩的結構變化,是下面三個。
一是波動率系統性壓降。BTC 年化波動率從 ETF 前的 75.1% 降到 ETF 後的 48.5%,降了約 35%。這是最硬的一個數字,方向和幅度都沒有爭議。散戶噪聲少了,定價開始常規化。
二是美股對 BTC 的一日領先效應增強。交叉相關函數顯示,SP500 前一個交易日收益對 BTC 當日收益的預測力從 ETF 前的 0.255 升到 ETF 後的 0.379,lag=+1 的峰值穩定存在。這和 Mohamad(2025)在 5 分鐘頻率上發現的「ETF 約 85% 時間主導 BTC 價格發現」相互印證——美股市場的價格發現效率更高,宏觀信息先在美股定價,再通過 ETF 資金通道傳導到 BTC。
三是 90 日滾動 BTC-SP500 相關性均值從 ETF 前的 0.002 系統性抬升到 ETF 後的 0.062,Welch t 值負 11.14,p 值小於 0.001。相關共動性在統計意義上確實抬升了,但抬升的幅度離「BTC 變成納指」還差得很遠。
把這三個變化合起來看,方向是一致的:機構進場之後,BTC 和美股之間的信息流通變快了,價格發現更同步了,純粹的投機噪聲少了。但這並不等於 BTC 變成了一隻高 Beta 科技股,更不等於納指就能解釋 BTC 的大部分波動——ETF 之後納指 100 單因子回歸的 R²只有 0.035,納指能解釋的 BTC 波動不到 4%。
還有一件事和「BTC 變得更像股票」這個直覺相反。前面說過,ETF 之後 BTC 對偏緊的貨幣政策衝擊的負向響應開始在 2 到 4 周尺度上持續累積,30 日β負 1.063——它對宏觀政策信號的敏感度,從「基本免疫」變成了「延遲但持續地重定價」。
這兩件事可以同時成立。BTC 可以對聯儲局的衝擊更敏感,同時又不像納指那樣在 FOMC 當天瞬間完成定價。因爲宏觀敏感度和股票 Beta 根本不是一回事。前者講的是「政策衝擊最終會不會反映到價格裏」,後者講的是「BTC 每天和納指漲跌有多同步」。ETF 之後,前者在累積,後者在降低。
不是聯儲局牽着 BTC 走,很多時候是 BTC 先看到了危險
做 Granger 因果檢驗的時候,我看到了整輪研究裏最意外的一組數字。
對日收益率做滯後 5 期的 Granger 因果,在 P1 也就是 2020 年 3 月到 2022 年 3 月零利率加 QE 期,統計上顯著的方向是 BTC 領先宏觀變量,不是反過來。BTC 領先標普 500,p 值 0.0015;BTC 領先 VIX,p 值 0.0001;BTC 領先美元指數,p 值 0.018;BTC 領先 10 年期實際利率,p 值小於 0.0001。納指在 P1 是雙向的,BTC 到納指 p 值 0.012,納指到 BTC 也有 0.042。
P3 也就是 2023 年 7 月到現在,這個方向再次壓倒性地出現。BTC 領先標普 500,p 值小於 0.0001;BTC 領先納指 100,p 值小於 0.0001;BTC 領先 VIX,p 值小於 0.0001。宏觀變量到 BTC 的方向,這一階段全不顯著。
只有 P2,也就是 2022 年 3 月到 2023 年 7 月那一輪激進加息期,才出現了真正的「宏觀變量領先 BTC」——10 年期美債收益率到 BTC,p 值 0.0089;10 年期實際利率到 BTC,p 值 0.049。這是 BTC 整個樣本里唯一一次被利率牽着走的階段。
Granger 因果不是經濟學因果,它講的是時序上的預測領先性——X 的歷史值能不能幫助預測 Y 的未來值,比只看 Y 自己的歷史多一些信息。而且一部分領先可能來自 BTC 一週七天、一天 24 小時交易,美股和債市只在工作日白天開,亞洲和週末發生的事 BTC 先定價了,美股開盤再跟上。這個交易時間差帶來的機械領先是存在的,共同衝擊(兩個市場同時對某個未觀測到的第三因素作出反應)也無法通過 Granger 檢驗排除。
但即便把這些保留說清楚,結果仍然顛覆一個流行敘事。大部分分析師的做法是盯着聯儲局、盯着流動性數據去預測 BTC。數據顯示,除了 2022 年那一輪激進加息期,這種「宏觀預測 BTC」的統計基礎是薄的;反過來,BTC 的價格變動很多時候在統計上先於 VIX、標普 500、納指這些宏觀情緒指標變化。它更像是一隻可能提前鳴叫的金絲雀——礦坑裏瓦斯濃度剛升一點,它可能先歪一下;但這裏的「提前」是統計意義上的預測領先,不意味着 BTC 真的「看到了」未來,也不能排除共同衝擊和 7×24 小時交易結構造成的領先效應。等傳統指標報警的時候,有時候已經晚了半拍,有時候也只是 BTC 自己的噪聲。
這和前面「BTC 是傳導鏈最後一層」的說法不衝突。兩件事說的是不同維度:在 FOMC 事件窗口裏識別因果衝擊,BTC 確實在債市股市之後才完成重定價;但在日常的、沒有明顯政策事件的時間序列裏,BTC 因爲全天候交易和情緒敏感性,反而先於傳統市場對隱性風險做了定價。一個是「政策衝擊怎麼傳」,一個是「風險偏好誰先察覺」。
BTC 的錢,有一部分已經留在 Crypto 裏面了
前面說 M2 和 BTC 在三個階段均未發現協整關係,p 值 0.729。同一套檢驗放在穩定幣上,統計性質完全不同。ln(BTC) 和 ln( 穩定幣總市值 ) 的 Engle-Granger 協整檢驗統計量負 4.160,p 值 0.0042——兩者之間存在統計上的長期均衡關係。這意味着穩定幣與 BTC 之間可能存在比 M2 更穩定的長期共同運動,但它本身仍然不是因果關係的證明。協整可能來自共同的市場規模增長、Crypto 生態擴張、adoption 趨勢,不能據此斷言「穩定幣推動 BTC」。
同比維度上的變化更陡。穩定幣和 BTC 的同比相關性:2024 年是負 0.007,幾乎零相關;2025 年升到 0.312;2026 年到 0.743;最近一年滾動相關達到 0.891。而同一時期 M2 同比和 BTC 同比在 P3 的相關是負 0.766——兩個流動性指標,一個傳統的 M2,一個 Crypto 自己的穩定幣,給出了方向完全相反的信號。通過協整檢驗的是穩定幣那個。
我也必須把另一面說清楚,不能只挑好看的數字講。周頻維度上,穩定幣和 BTC 的關係是弱且不穩定的。穩定幣周變化和 BTC 周收益的相關係數只有負 0.093,Granger 因果在周頻下穩定幣到 BTC p 值 0.0569,不顯著;領先滯後掃描顯示領先負 5 周時相關 0.201,反而是 BTC 領先穩定幣。30 日穩定幣增速和 BTC 日收益的相關係數只有負 0.033——Oefele(2025)的研究也發現 ETF 資金流是價格的結果而非原因,價格漲了資金才進來,反向因果明顯。
這意味着穩定幣不是一個短線交易信號。不能看穩定幣今天增發了多少就判斷 BTC 明天漲不跌。它更像是一個慢變量,決定的是估值中樞,而不是日內波動。
真正有信息量的是狀態依賴回歸。我把樣本按穩定幣增速高低分組,當穩定幣處於高擴張狀態時,BTC 和標普 500 的β是負 0.220,t 值負 2.10,顯著負相關——BTC 在這個狀態下會和美股走反向行情,自己走獨立行情。當穩定幣增長停滯時,BTC 才弱正地跟着美股走(β=+0.082,不顯著)。
這就是全文最核心的那個概念。BTC 現在同時面對兩套流動性系統。
一套是傳統金融的流動性——聯儲局利率、M2、美元、美股風險偏好。這套東西通過 ETF 資金通道和機構跨資產配置影響 BTC。另一套是 Crypto 自己的流動性——穩定幣的擴張與收縮、鏈上資金的進出、Crypto 內部的風險偏好。這套東西在傳統體系之外自己循環。
2025 年 10 月到 2026 年 9 月那個悖論終於有一個着落。水是放了,但放的是聯儲局的水;BTC 下跌的時候,穩定幣總市值並沒有同步收縮,反而繼續擴張——從 3000 億以上繼續擴到 3100 億以上,創了歷史新高。這至少說明,BTC 價格下跌並沒有伴隨 Crypto 美元流動性的同步消失,傳統流動性和 Crypto 內部流動性的節奏可能出現了分叉。但這不能簡單解讀爲「錢沒離開 Crypto」——穩定幣可以留在鏈上錢包、放在交易所、放在 DeFi、買國債 RWA、閒置、被套利機構持有或機構內部轉移,穩定幣總市值擴張只是說明穩定幣供給沒有同步收縮,不等於全部資金都在等着買 BTC。BIS 工作論文 WP1219 發現緊縮後穩定幣市值會下降、貨幣市場基金 AUM 上升,方向和傳統流動性相反,這提示穩定幣對貨幣政策的響應本身就是慢的、累積的,不是 FOMC 之後 30 天內能在事件窗口裏看到的。
那 BTC 到底是什麼
它不是數字黃金。VIX 跳升最劇烈的 5% 交易日裏,BTC 在三個階段的平均收益都是負的,下跌概率在三分之二以上,P2 激進加息期 88.9% 概率同跌,平均跌 5.67%。恐慌來的時候它不避險,它跟着跌,而且跌得更狠。
它也不是另一隻納指。ETF 之後納指 100 單因子只能解釋 BTC 波動的 3.5%,2025 年一季度 BTC 和納指甚至顯著負相關(β=負 0.377,t=-2.47)。
更準確的說法是,它有四張臉,哪張臉露出來取決於當下是什麼狀態。
遇到 FOMC 偏緊的政策衝擊的時候,它是宏觀風險資產。ETF 之後,偏緊的政策信號會在接下來數週持續累積地壓低它的價格,30 日累積效應約 1% 量級。但它不像納指那樣半小時內完成定價,而是花幾周時間慢慢重估。
遇到市場極度恐慌、VIX 飆升的時候,它是高 Beta 放大器。P2 階段標普最差 5% 的日子裏,BTC 跌幅是標普本身的 2.69 倍;分位數回歸左尾β2.391,是中位β的 2.2 倍。下跌時它跟得最緊,跌得最狠。
遇到鏈上穩定幣高速擴張的時候,它是 Crypto 的內生資產,跟美股脫鉤,β負 0.220,走自己的行情。這時候傳統宏觀分析框架基本失效。
沒有明顯政策衝擊的平常日子裏,它偶爾會扮演全球風險偏好的金絲雀——7×24 小時的定價讓它在很多時候先於美股和 VIX 對隱性風險做出反應,尤其在 QE 期和 P3 階段 Granger 領先性顯著。
四張臉之間不是互斥的,它們同時存在,只是當下哪一張被點亮,取決於波動率、趨勢、穩定幣狀態、是不是 FOMC 周,一堆狀態變量一起決定。
所以以後再看到「聯儲局減息了,BTC 要漲」這種話,最好先問自己三件事。第一,這次減息是不是已經被市場定價了,超預期的部分是什麼方向?第二,傳統資產現在是什麼狀態——債市動了沒有,股市動了沒有,VIX 在什麼位置?第三,Crypto 自己的資金池在發生什麼——穩定幣是在擴張還是收縮,鏈上情緒是熱還是冷?
把觀察框架搭成四層,比盯着一個利率按鈕有用得多:偏緊的貨幣政策信號先動債券和實際利率,再動股票風險偏好,再疊加上 Crypto 內部流動性的方向,最後才落到 BTC 上。每一層都有可能阻塞、延遲甚至反向。
問題問錯了
過去幾年大家一直在問一個問題:BTC 到底是不是宏觀資產。
這個問題本身就問錯了。
真正該問的是:BTC 在什麼狀態下,是什麼資產。
2020 年 QE 放水的時候,它可以像一隻流動性驅動的風險資產,和 M2 同比正相關 0.716,跟着放水漲。2022 年激進加息的時候,它是高 Beta 風險資產,和納指相關 0.506,被利率牽着走,10 年期收益率和實際利率 Granger 領先它。2024 年 ETF 上市之後,它的定價微觀結構變了,信息流通變快,波動率壓下來,但它沒有變成納指,反而在 2025 年一度和納指顯著負相關。到 2026 年,Crypto 內部的穩定幣流動性和它建立了協整關係,同比相關 0.743,外部宏觀 Beta 和內部資金 Beta 開始並行。
9 月 16 日那次加息之所以沒有出現一次典型的政策衝擊式閃崩,不是因爲 BTC 脫離了宏觀——按本文數據 BTC 的典型反應模式本來就不是「FOMC 日當天下跌」,真正的響應如果發生,會在之後兩週到一個月裏慢慢浮現(目前樣本數據看可能是這樣)。更重要的是,加息之前整整一年,市場剛剛用一次 38% 的下跌教育了所有人:簡單的「放水必漲」公式已經不好使了。9 月 16 日劇本沒按老版本走,其實是老版本在一年前就已經開始失效了。
BTC 的 Beta 本身是個變量。它不是一個常數,不是一個固定的標籤,也不是一個「越來越像美股」的單向趨勢。它是 VIX 的函數、是自身趨勢的函數、是穩定幣狀態的函數、是制度斷點的函數。
方法上我沒有隻算簡單相關性。事件研究、local projection、Chow 結構斷點、Baron-Kenny 中介分析、Granger 因果、協整檢驗、狀態依賴分組、分位數回歸、交叉相關函數,該做的都做了。政策衝擊使用的是 FOMC 日 2 年期美債收益率日變化作爲日頻代理變量,不是高頻 USMPD 的 target/path 因子,因此裏面可能混入通脹預期、term premium 和發佈會信息等非純政策成分;FOMC 聲明在美東時間 14:00 發佈,BTC 是 7×24 小時交易,日頻數據無法嚴格識別公告後的高頻即時反應;ETF 之後只有 21 次 FOMC 會議,子樣本自由度低;ETF 日度流量和衍生品槓桿數據沒拿到;中介分析只能說明同期統計關係方向,不能單獨識別因果傳導鏈;協整不代表因果;Granger 領先不等於「看到了未來」。這些侷限必須說在前頭。所以這篇文章要講的不是「我證明了 BTC 已經變成了什麼」,而是九年數據告訴我們一件事:過去那個單線程的 BTC 宏觀公式,已經解釋不了現在的事實了。
真正難的從來不是預測聯儲局下一次加息還是減息。真正難的是判斷下一次宏觀衝擊到來的時候,BTC 究竟會以哪一張臉回應——是停車場裏最後一個知道消息、但踩得最慘的那個,還是那隻可能提前鳴叫的金絲雀,又或者是正好被穩定幣擴張託着、完全不管聯儲局在說什麼的獨立行情。
搞清楚它當下是哪一種,比記住一句「加息跌、減息漲」有用得多。
編輯/rice