①日本財務省財務官三村淳週一再度警告匯市,要求市場「認真對待」東京和華盛頓就弱日元發出的明確信號,美元兌日元盤中一度快速回落;②日本今年兩輪外匯干預已投入約27.13萬億日元,但美日利差、能源進口壓力等基本面因素始終未被扭轉。
財聯社9月28日訊(編輯 史正丞)北京時間週一傍晚,命運多舛的日元匯率再度出現異動,短時間內從1美元兌157.5升值至156.5。
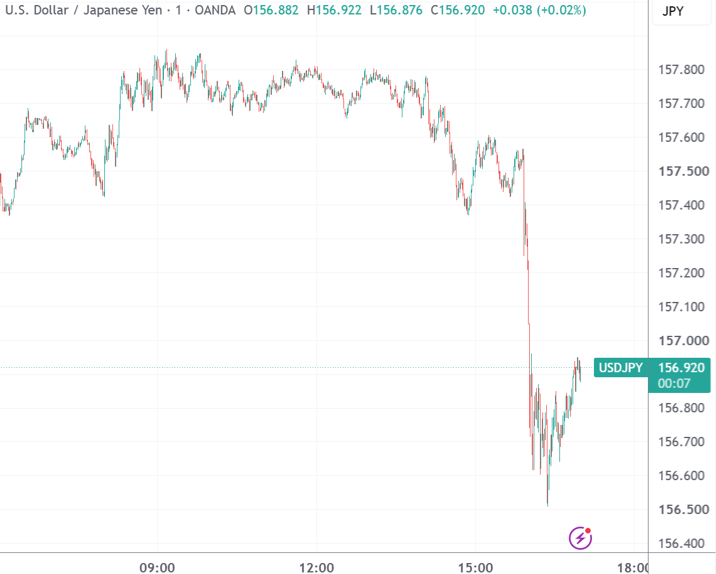
(美元/日元分鐘線圖,來源:TradingView)
 消息面上,日本政府主管外匯事務的最高官員三村淳對媒體表示,市場應認真對待東京和華盛頓上週就日元發出的「非常明確」的信息,並釋放對日元過度下跌採取行動的決心。
作爲背景,日本財務大臣片山皋月上週五曾表示,美國總統特朗普在會見日本首相時對日元疲軟表達了擔憂。這番言論罕見地披露了兩國領導人關於貨幣問題的會談內容。
在最新報道中,三村淳表示:“日本首相、財務大臣以及美國方面已經發出非常明確的信息。市場應認真對待這一信息。我將密切關注市場是否繼續認真對待(這一信息)。”
儘管三村淳拒絕評論日本是否會再次干預外匯市場,但他表示,他對日元近期的走勢既不滿意也不放心。
砸下27萬億日元僅延緩跌勢
作爲背景,日本政府今年已經採取過兩輪大規模外匯干預,但由於日元疲軟的基本面並沒有明顯變化,干預效果更多是拖延下跌,而非趨勢性逆轉。
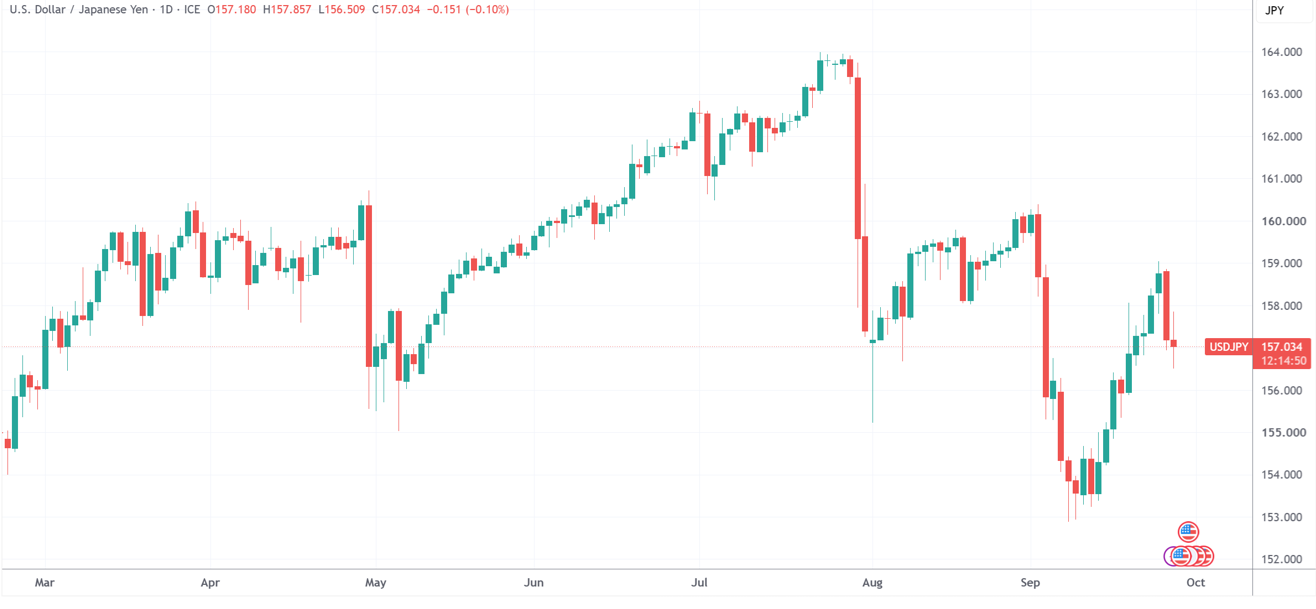
(美元/日元日線圖,來源:TradingView)
第一輪發生在4月底至5月初。當時美元兌日元突破160關口,日本政府連續三次賣出美元、買入日元。日本財務省披露的數據顯示,4月30日、5月4日和5月6日的干預規模分別達到6.28萬億、7802億和4.68萬億日元,合計約11.73萬億日元,創下(當時的)日本單月外匯干預規模紀錄。
干預最初效果十分明顯。4月30日,美元兌日元一度從160.7迅速跌至155.5附近,到5月6日一度進一步跌至155附近。但這種升值並未維持太久,到5月底美元兌日元又重新回到159.6附近,幾乎回到了日本政府出手前的水平。
真正的政策升級出現在7月底。
當時日元一路跌至1美元兌163.99日元附近,創約40年來最低水平。日本和美國隨後採取了極爲罕見的聯合行動——這是兩國自2011年以來首次聯手干預日元匯率。
日本財務省數據顯示,在7月30日至8月26日期間,日本政府用於外匯干預的資金進一步達到15.40萬億日元,再次刷新單月紀錄。
聯合干預一度產生更強烈的震懾效果。日元從近40年低位快速反彈,美元兌日元從接近164迅速回落,一度跌至155.21附近。
美日聯合干預的效果也只維持了大約一個月。9月初,美元兌日元再度逼近160,並於9月2日一度升至160.39。
隨後行情卻突然逆轉。9月2日至3日,日元快速升值,市場一度懷疑日本政府再次入場干預。不過,根據日本央行帳戶數據推算,分析人士隨後認爲當時並未發生官方外匯干預。
相較之下,日本央行委員高田創釋放更爲鷹派的加息信號,以及美國方面公開支持日本進一步收緊貨幣政策,推動市場迅速提高對日本央行加息的押注,成爲日元隨後持續走強的重要推動力。
然而,僅過了幾周,日元匯率再度回到157附近,又一次證明了外匯干預最大的侷限:它能夠打擊投機倉位,卻無法單獨改變決定匯率方向的宏觀基本面。
其中最重要的問題仍然是美日利差。
雖然日本央行本月已經將政策利率上調25個點子至1.25%,爲31年來最高水平,但與此同時,聯儲局也重新進入加息週期。更令外匯市場失望的是,日本央行此次加息出現兩名政策委員投下反對票。儘管日本央行行長植田和男明確表示,不排除連續加息甚至單次加息50個點子的可能性,但他並未給出明確的加息時間表。
此外,日本自身的財政政策,以及中東局勢導致能源價格長期處於高位,也對日元構成持續的貶值壓力。
10月or12月再度加息?
對於日本央行接下來的加息節奏,前日本央行理事、瑞穗綜合研究所首席經濟學家門間一夫25日接受媒體採訪時表示,日本央行下一次加息「幾乎可以確定是在12月」。
在日本央行對基礎通脹超過2%目標的風險愈發警惕之際,下一次加息時點實際上就是在10月和12月之間做選擇。門間表示:「討論的焦點在於,日本央行是否會判斷已經不能等到12月。」
從評估金融環境的角度來看,他認爲,日本央行原則上的加息節奏仍是每三個月一次。不過,根據外部環境以及經濟、物價形勢變化,「10月加息的可能性也有兩三成」。另一方面,考慮到日本央行已經更加明確地表態將應對通脹上行風險,門間認爲,將加息「推遲到明年1月的可能性極低」。
門間同時指出,在美國轉向加息的背景下,如果日本央行延後加息,日元進一步貶值將難以避免。
編輯/Deng