高盛預計,標普500三季度每股收益同比增長27%,其中美光貢獻19%、英偉達貢獻15%,前十大公司合計貢獻68%的盈利增量。與此同時,標普500中位數公司盈利增速僅9%,較二季度14%明顯放緩,市場盈利與表現正進一步向少數AI和能源龍頭集中。
美股三季報季將於下週全面拉開帷幕。儘管 $標普500指數 (.SPX.US)$ 盈利增速可能創下2021年以來最高水平,但增長高度集中於少數科技和能源巨頭,中小盤及多數行業的盈利動能卻在減弱,指數與個股表現之間的分化進一步加劇。
據高盛最新預測,標普500指數三季度每股收益同比增速有望達到27%,爲2021年以來最高。不過,這一增速高度依賴少數公司:存儲芯片製造商美光和英偉達兩家公司預計合計貢獻指數盈利增長的約三分之一,而標普500成分股中位數公司的每股收益增速僅爲9%,較二季度的14%進一步回落。
 盈利集中與市場廣度收窄正在成爲投行關注的核心風險。高盛指出,市場廣度已降至互聯網泡沫以來最低水平——標普500指數距離歷史高點僅差2%,但中位數股票較各自高點的平均跌幅已達17%。
摩根士丹利策略師Mike Wilson認爲,指數接近歷史高位與大量個股陷入熊市級回撤之間的背離「終將以某種方式收斂」,而債券市場波動率可能成爲最終的「裁判」。
盈利增長越來越依賴少數股票
高盛最新報告數據顯示, $美光科技 (MU.US)$ 預計將貢獻標普500三季度盈利增長的19%,英偉達貢獻15%,兩家公司合計貢獻的增量,約等於其餘490只成分股貢獻的總和。
緊隨其後的貢獻者包括 $Meta Platforms (META.US)$ 、 $谷歌-C (GOOG.US)$ 和$博通 (AVGO.US)$,分別貢獻7%、6%和5%;
$埃克森美孚 (XOM.US)$、$雪佛龍 (CVX.US)$和$馬拉松原油 (MPC.US)$則受益於霍爾木茲海峽局勢推高油價,$波音 (BA.US)$也位列前十。
前十大貢獻者預計合計佔三季度盈利增長的68%,遠高於一季度的47%和二季度的48%。
從主題來看,AI基礎設施是盈利增長最主要的來源。高盛預計,「AI基礎設施(不含超大規模雲廠商)」將貢獻三季度盈利增長的54%,超大規模雲廠商再貢獻19%,兩者合計承擔約四分之三的標普500盈利增長。
行業分化同樣明顯。受霍爾木茲海峽局勢及油價上漲影響,能源板塊三季度每股收益預計增長109%;信息技術板塊預計增長64%,兩者合計貢獻約80%的季度盈利增長。相比之下,可選消費板塊盈利預計基本零增長,必選消費板塊則預計出現負增長。
高盛同時指出,分析師預計幾乎所有板塊的盈利增速都將環比放緩,信息技術和通信服務是僅有的兩個例外。三季度開始以來,標普500中位數公司的利潤率預期已被下調11個點子,且除信息技術外,各行業均出現下調。
美光率先交卷,高增長之外市場更關注持續性
美光已於9月30日率先公佈業績,業績表現強勁:調整後每股收益爲33.42美元,高於市場預期的31.83美元;調整後營收從上年同期的112億美元增至542億美元;毛利率達到87%,遠高於去年同期的45.7%。公司給出的下一季度營收指引區間爲600億至630億美元,也明顯高於市場一致預期的567.7億美元。
但業績大超預期並未帶來股價的同步大漲,原因在於市場此前已經計入了更高的增長預期。摩根士丹利分析師Joe Moore在業績發佈前指出,圍繞美光的市場討論「已從『能好到什麼程度』明顯轉向『這種勢頭能維持多久』」。
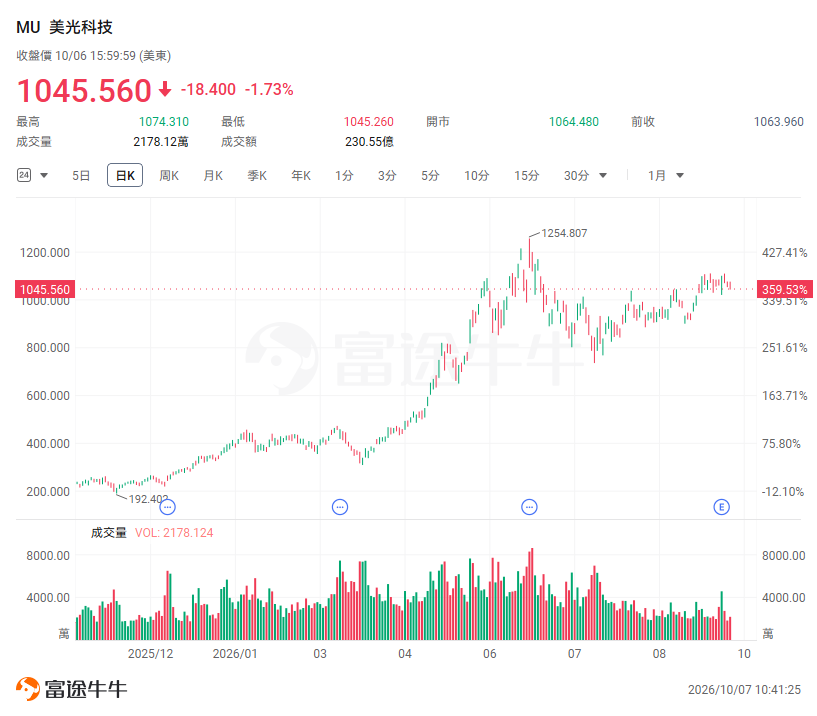
今年以來,美光股價已累計上漲超266%,成爲$費城半導體指數 (.SOX.US)$表現最佳的個股之一。隨着業績和股價大幅上漲,市場關注點已從短期業績是否超預期,轉向AI存儲需求和高盈利水平能否持續。
超大規模雲廠商加碼資本開支,市場預期或仍偏低
支撐AI相關公司盈利增長的核心,是超大規模雲廠商持續加碼資本開支。市場預計,這些公司三季度資本開支同比增長116%,高於二季度的87%。高盛預計,2027年資本開支增速將超過50%,總規模也將超過目前約1.1萬億美元的市場共識預期。
歷史經驗顯示,市場對超大規模雲廠商資本開支的預測持續落後於實際增速:2024年初市場預計全年增長19%,最終實際增長54%;2025年初預計增長22%,實際增長73%;今年初預計增長36%,目前實際增速已接近96%。高盛因此認爲,市場對2027年37%的資本開支增速預期同樣可能偏低。
雲業務收入的加速也在爲這輪資本開支提供支撐。$亞馬遜 (AMZN.US)$、谷歌、$微軟 (MSFT.US)$和$甲骨文 (ORCL.US)$等超大規模雲廠商的雲收入增速二季度加快至48%,高盛預計三季度將進一步升至55%。其中,亞馬遜、谷歌和微軟三家的雲業務合同積壓總額已接近1.7萬億美元。
不過,AI資本開支的快速擴張也伴隨着更高的融資需求,其中相當一部分正在通過債務融資。此外,今年上半年還有兩項會計因素推高了企業盈利:大型科技公司所持私有AI公司股權按市值計價產生的收益,以及美國財政部退還的關稅。
高盛估算,大型科技公司二季度因私有AI公司股權重估產生的收益約爲1500億美元,相當於標普500每股收益的12%;美國財政部三季度退還的約690億美元關稅,則相當於全美企業稅前利潤的約6%。高盛已在季度同比比較中剔除前者,並不預計三季度會再次出現同等規模的收益。
指數接近歷史高位,市場寬度持續收窄
盈利集中之外,市場表現同樣呈現出罕見的高集中度。標普500前十大成分股目前佔據約40%的指數市值和37%的預期盈利。高盛數據顯示,標普500成分股之間的平均已實現相關係數已降至0.06,爲該行十年數據中的最低水平,意味着指數整體表現越來越依賴少數AI和能源龍頭。
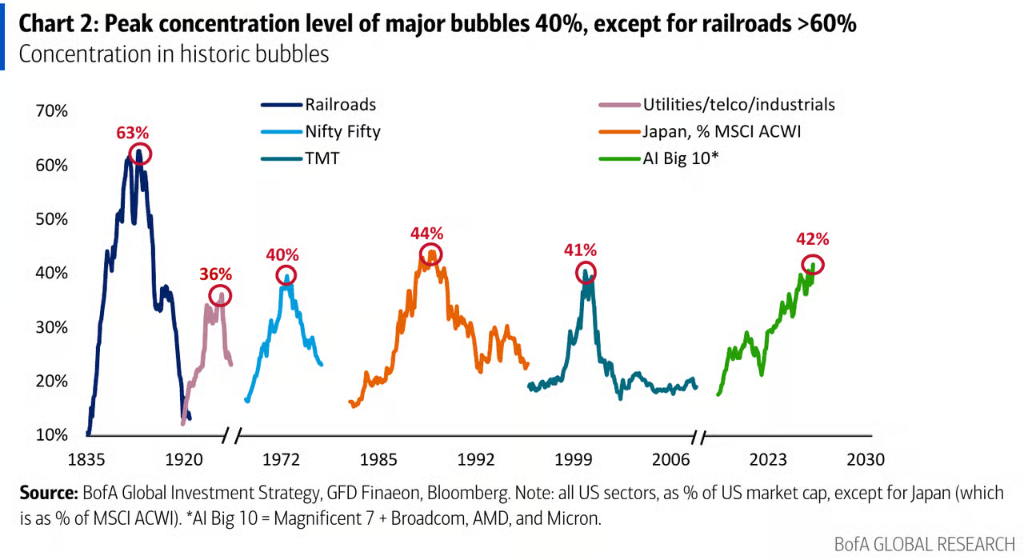
美銀美林策略師Michael Hartnett也指出,目前約400只標普500成分股跌破50日均線,約300只跌破200日均線。他計算的「AI Big 10」——Mag 7加上博通、AMD和美光——市值集中度已達到42%,超過「漂亮五十」時代的40%、TMT泡沫時期的41%和1920年代的36%。在可比歷史案例中,僅日本市場的44%和1881年美國鐵路股的63%高於這一水平。
不過,投行對三季度整體業績仍保持相對樂觀。摩根大通市場情報部門在三季報前瞻報告中將市場評級調整爲「戰術性看多」,認爲在二季度盈利增長達到52%之後,市場對三季度約29%的盈利增速預期可能仍偏保守,並預計11個行業均實現營收和盈利增長。
FactSet數據顯示,若預期兌現,標普500將連續第三個季度實現營收同比增長超過10%、盈利增長超過25%,利潤率也將達到歷史第二高水平。
高盛目前預計,標普500指數2026年每股收益將達到375美元,同比增長36%;2027年進一步升至415美元,並給出年末8000點、未來12個月8700點的目標位。
作爲標普500第一大權重股、同時也是三季度盈利增長第二大貢獻者,英偉達將於11月第三週公佈業績。在當前盈利高度集中的市場環境下,其業績及對未來AI資本開支和需求的指引,可能成爲判斷這輪美股盈利行情能否繼續向前推進的關鍵節點。
 想選股、想診股?想知道持倉機會和風險?關於投資的一切問題,開口問牛牛AI就可以啦!
編輯/rice