在一個由算法、人工智能與量化模型主宰的時代,我們幾乎已經相信——市場是完全有效的。但仍有一個人,相信不確定,相信人性,相信那些被忽略、被誤讀、被快速時代遺忘的「低效」。
“我其實相當樂觀地認爲,即使電腦取代人類成爲資金管理人,低效市場仍會存在。
因爲導致市場低效的本質是人,電腦被訓練去模仿人類的所作所爲。”
 他是巴菲特之後,被公認爲「最像格雷厄姆的人」,被稱爲「最後的格雷厄姆派」。
四十年投資生涯裏,幾乎沒有犯過致命的錯誤。
他重新定義了安全邊際:真正的安全邊際,不在價格裏,而在心智裏。
他就是——賽斯·卡拉曼(Seth Klarman)。
第一幕|少年的第一筆投資
1957年5月21日,賽斯·卡拉曼出生在紐約一個猶太家庭。父親是公共衛生經濟學家,母親是英語教師。
六歲時,全家搬到巴爾的摩,不久父母離婚,他在並不富裕的環境里長大。
我從小就對商業感興趣,總是喜歡折騰點小生意。
送報、剷雪、修草坪、擺甜筒攤位,甚至在自家院子裏辦過小型嘉年華。10歲那年,他用零花錢買下人生第一支股票——強生(JNJ),理由是家裏常用它家的創可貼。
我也很清楚當年買那隻股票時,我其實完全不知道自己在做什麼。
上高中後,他每天坐公交,那時是投幣乘車。
某天,他注意到:投幣口裏混着早已退出流通的銀幣——10美分、25美分,甚至是「水星幣」。
這些硬幣看似普通,但金屬價值遠高於面值。
很快,他和公交車司機成了朋友。兩人達成一項簡單的協議:司機每天收車時將那些罕見的銀幣挑出來,第二天再按面值賣給他。
於是,卡拉曼花3美元就能買下真正價值遠高於3美元的銀幣。
這是他人生第一次套利。
那一年,他明白了一個樸素的真理:世界充滿錯誤定價,只要你願意多看一眼。
第二幕|覺醒:看懂市場錯價的那一刻
1975年秋天,18歲的卡拉曼進入康奈爾大學。
他起初熱愛數學,後來發現比起公式,他更着迷經濟邏輯,於是轉向經濟學。
大三那年暑假,他進入傳奇價值投資機構Mutual Shares實習。
那裏聚集着價值投資的先驅——馬克斯·海涅、邁克爾·普萊斯。這段經歷,改變了他的命運。
有一天,邁克爾把一份招股說明書直接扔到我腿上。
我完全不知道那是什麼。
只看到上面寫着:有家公司叫Teleco,要把旗下的子公司Electro Rent按比例分拆出來。
每持有 1 股 Teleco,可獲得半股 Electro Rent。
Teleco本身是一家日本產品分銷商,但分銷權已被終止,公司即將清算。
說明書寫得很清楚:清算價值約 7.5 美元;但市場價格是 8 美元。
也就是說:你付 0.5 美元風險,換來半股盈利穩定的 Electro Rent。
你在用「一倍以下的現金流價格」買一家真實運營的公司。
我當時完全不確定這家公司未來會怎麼交易。
因爲分拆前沒人能預知市場定價,更別提類似可比公司也不多。
但我意識到,從賠率上看,這筆交易對投資者極爲有利。
那一刻,他第一次明白:市場的錯誤,並不總是來自「看錯」,有時是流程、結構與時間差製造的。
這是他第一次接觸「特殊情境投資」。從此,他不再只是尋找便宜貨,而是尋找「被結構扭曲的價值」。
市場存在套利機會,複雜性有時會帶來投資機會。
你需要真正沉下心去關注各種細節,隱藏的機會才會顯現出來。
在Mutual Shares,卡拉曼還遇到了一位令他終生難忘的人——漢斯·雅各布森。
一位研究鐵路債券的老派專家,帶着濃重的德國口音,能從一張破舊債券中講出一段工業史。
在那個年代,美國存在成百上千種鐵路債券:許多發行於幾十年前甚至更早,且多數帶有優先抵押權。
卡拉曼經常聽到漢斯在電話裏與經紀人討論買賣,那幾乎像是在上「美國曆史課」:
這條鐵路是哪一年建成?這筆債券是爲哪個擴建項目發行的?爲什麼有人會發行「百年期債券」?什麼叫「設備信託憑證」?
那時我開始意識到,成爲某個領域的專家本身就是一種巨大價值。
那時正值「賓州中央鐵路破產案」的後期。這家美國史上最大的交通企業之一,正從破產的深坑中艱難重建。公司開始陸續拋售大量證券,從債券到優先股再到普通股都有。有些證券的價值,甚至取決於賓州車站上方「空中使用權」的拍賣收入。
對普通投資者來說,這種複雜度幾乎等於「別碰」;對卡拉曼,卻是一種迷人的吸引。
這讓我第一次意識到,世界上存在着大量嚴重定價錯誤的資產。
它們太複雜、太小衆、太少人研究,才導致價格失真。
23歲卡拉曼進入哈佛商學院,是班裏最年輕的一批人。
哈佛的「案例教學法」,本質上是一場智力對抗:觀點、邏輯、推理、反駁。每個人都必須在課堂上做出判斷,併爲自己的判斷負責。
他喜歡那種辯論的鋒芒,直到某一天,一門課讓他徹底「坐不住」。——《有效市場假說》。
理論說:「所有信息都已被市場吸收,沒有人能長期戰勝市場。」
卡拉曼並不認同,他小時候就開始套利硬幣,21歲見證 Teleco 分拆的錯誤定價,鐵路債券的複雜性更讓他親眼看見——市場並不有效,人性從未理性。
市場之所以無效,是因爲人蔘與其中。人是情緒化的,會貪婪,也會恐懼。
他幾乎每堂課都在提出質疑。教授卻並未反駁,只淡淡回應:「你不必相信它,但你必須知道——這些理論是如何被嵌入金融工具的。比如,布萊克–舒爾斯期權定價模型。」
那一刻,他明白:學習理論,不是爲了服從,而是爲了看清它在現實中能起多大作用。
在來哈佛之前,他懂股票、懂債券、懂套利,卻不懂企業是怎樣運作的。
在這裏,他第一次理解了公司內部的機制, 也跟隨邁克爾·波特讀懂了競爭與戰略。
他從一個「看價格的人」,變成了一個「理解企業的人」。
第三幕|反向而行:從風險出發的基金
1982年哈佛畢業前,卡拉曼遇見了改變他一生的導師——房地產學教授比爾·布。
比爾溫和、剋制,卻擁有一種能透過數字看到風險的洞察力。當時,比爾和幾位朋友正在出售波士頓的ABC電視臺——第五頻道。這筆交易將帶來將近2億美元的資金流入。問題來了:這麼多錢,該如何管理?
於是比爾和他的朋友們決定建立一家新的投資公司——Baupost Group。
他們邀請我加入,成爲這家機構背後的投資大腦,當然,那時候所謂的「機構」其實還什麼都沒有。
比爾和霍華德·史蒂文森(Howard Stevenson)是公司創始人
他們姓氏的首字母「PO」和「ST」,正是「Baupost」這個名字的來源。
他們共計籌集了2700 萬美元,希望找到一個能掌舵資金的年輕人,不追逐暴利,但能看懂風險,能在複雜中保持冷靜。這個人,就是賽斯·卡拉曼。
他們每家大概掙了1000萬美元,也都在50歲左右,他們並不想把錢再花光,更不想再去「重新賺一遍」,所以我們一開始就帶着一種「規避風險」的基因,而我本人正好是這種風格的天然匹配。
從創立那天開始,Baupost的基因就被寫進血液:資本保值優先,永遠從風險開始思考。
我們的使命,其實並不是把一家投資機構做大。
而是在控制下行風險的前提下,爲這些客戶取得良好的回報。
這一直是驅動我們的核心力量。
我們保護資本的方式,是像關注上漲空間一樣關注下行風險。
我們會對每一家公司進行細緻的基本面研究。
當眼前沒有機會時,我們會持有現金。
我們的投資組合完全不使用槓桿。
要知道1980 年代的華爾街:充滿速度、槓桿和貪婪。槓桿收購橫行,垃圾債成風,邁克爾·米爾肯的「金融工程」讓資本世界沸騰,電影《華爾街》裏那句臺詞幾乎成了信條:「Greed is good.」(貪婪是美德)
而卡拉曼,選擇走另一條路——慢、複雜、冷門、沒人想碰的那條路。
Baupost專做別人不願碰的資產:
破產證券
清算資產
困境債務
小市值價值股
商業地產抵押債權
這些資產信息不透明、結構複雜、研究門檻高、機構不願意花時間。
但這正是卡拉曼的優勢:越複雜的地方,越可能便宜;越少人研究,越可能安全。這是他從Teleco與鐵路債券時代就建立的直覺。
1987年10月19日,黑色星期一。美國股市暴跌 22.6%,恐慌隨即席捲全球。無數基金爆倉。Baupost 卻幾乎毫髮無損。
原因很簡單:他們的倉位極低,現金充足,幾乎沒有槓桿。
市場上那些過度的貪婪和恐慌,總會製造出價格偏差。只要你能保持冷靜,就有可能從中找到真正的價值。
暴跌之後,卡拉曼買入了一批折價異常嚴重的證券。那一年,他以近乎「教科書式」的方式證明了:現金,是危機時代最便宜的期權。
整個80年代,他的投資不追熱點,只追「可驗證的價值」。他看企業,不從新聞出發,而是從資產負債表出發。他關心的,不是「它能長多快」,而是「它最壞還能值多少」。
土地、機器、庫存、現金——每一樣都要算得清、摸得着。在他看來:資產的價值,不是市場說的、分析師寫的、媒體喊的,而是那些你能真正數出來的東西。
安全邊際不是「買便宜」,而是「買到價格永遠無法傷害你的東西」。
這種「以低價買入好資產」的方式,會爲投資者留出一個安全邊際,爲判斷失誤、運氣不佳,或經濟和市場環境的波動預留緩衝。
這一整套方法論,早在 1980 年代就悄悄成熟,並在卡拉曼34歲的1991年,被寫進那本如今被奉爲圭臬的書:《安全邊際》
第四幕|風暴之中:冷靜的力量
2008年風暴來臨。房價崩塌、銀行違約、流動性蒸發——這是自1929年大蕭條以來最嚴重的金融危機。但早在一年多前,卡拉曼已感到空氣裏的異樣。
2007年10月,他在麻省理工的演講中警告:「過度冒險、過高槓杆,已經浸透了整個金融體系。」
當時,市場依舊沉迷於繁榮的幻覺中。房價開始下跌,幾家次貸機構倒閉,但華爾街普遍相信——這不過是一陣小風浪。
銀行繼續加槓桿,評級機構繼續給 AAA,投資者繼續追逐增長故事。
大多數投資者會把眼下的趨勢,不管是好的還是壞的,無限外推到未來,好像今天發生的事永遠會繼續下去。
直到2008年2月,倫敦的對沖基金Peloton Partners崩潰。按金追繳、贖回潮爆發,十億美元資產,在幾天內被強制拋售。
別人以爲這是意外,他知道是第一道裂縫。於是,他立刻行動。
在 Baupost 的歷史上,極度罕見的一次,他向新投資人開放認購——籌集了40億美元現金。因爲他清楚:真正的機會,還沒開始。而那種機會,只屬於持有現金的人。
9月15日雷曼兄弟倒下。全球金融系統凍結。股市暴跌、機構擠兌、信任消失。
在最恐慌的那段時間裏,Baupost 卻在安靜地買入。
每天部署約 1 億美元,精準地收購被恐慌錯殺的資產:
不良債務
金融企業債券
抵押貸款支持證券(MBS)
崩盤中的企業優先債
因贖回被拋售的股票
這些資產,往往只賣出其真實價值的一小部分。
別人恐慌,他在算。別人逃離,他在挑。他不是賭市場會反彈,而是確認了一個關鍵事實:「這些資產的價格,已經無法傷害我們。」
當CIT集團債券在市場上被拋售至65美分時,他出手買入。幾個月後,債券回升至80美分。對別人來說,這是投機。對他來說,這是數學。
到2009年初,Baupost的債券組合上漲 25%,股票投資也從谷底回升,資產規模不降反增。
真正厲害的投資人,從來不是先定好要賺多少,而是先問一句:我要冒多大的風險?然後再判斷:值不值得去冒這個險。
卡拉曼證明,真正的防禦,不是預測危機,而是提前爲危機留出空間。
「安全邊際,不是爲了賺更多,而是爲了活下來。」
第五幕|孤獨十年:當價值顯得太慢
2008年的成功,讓賽斯·卡拉曼成爲華爾街最受尊敬的投資者之一。可危機過後十年,他迎來的不是鮮花,而是孤獨。
因爲市場,變了……
2009年,金融危機的塵埃剛剛落定,全球央行幾乎同時按下了史上最強的「寬鬆按鈕」:零利率、量化寬鬆、無限流動性。科技股一路狂飆。蘋果、亞馬遜、谷歌、Meta……市值一次次刷新歷史紀錄。
估值成爲情緒。增長成爲信仰。人們開始相信——好公司永遠不會太貴。
而那些傳統意義上的「便宜貨」,被市場徹底遺忘。強調安全邊際、強調折價、強調下行保護的卡拉曼,在這個時代,看起來太慢、太保守、太痛苦。
「價值投資是不是過時了?」人們開始這樣問。
他的回答,藏在他對"價值"的定義裏:
很多人,尤其是一些學者,容易把價值投資理解成機械地按數字挑選便宜股票,也就是買入估值倍數最低的股票。
早在Baupost創立之初,我們就意識到,這並不是正確的定義。
正確的定義,是思考一家企業究竟值多少錢。
顯然,一家不斷成長的企業,要比一家停滯不前的企業更有價值。
我認爲,今天那些像冰塊一樣不斷融化的企業,融化的速度比以往任何時候都要快。
如果一家企業本身存在問題,它的價值可能會以非常快的速度遭到侵蝕。
我們所堅持的價值投資方法,是去思考:哪些事情是我們能夠真正確定的?
Baupost的表現從長期約20%的年化,下降到2014–2024的約4%。依然不錯,但在狂熱時代顯得毫無吸引力。
卡拉曼依然只做兩件事:
第一,堅守原則。
風險優先、安全邊際、現金儲備。他從不爲短期業績動搖,因爲他知道——潮水會來,也會走,只有原則能穿越週期。
說到底,股市的故事離不開兩個關鍵詞:週期,還有人性。
第二,在框架內進化。
他不拒絕科技、不排斥顛覆,但要求價格必須合理。
我們看待一筆投資時,不只是問:「它相對於我們認爲的價值打了多少折?」而是問:「從現在開始,它能夠帶來的預期回報是多少?」
不能僅僅因爲便宜就認爲足夠了。便宜,遠遠不夠。
他更新了工具,卻從未改變底層邏輯。卡拉曼依然像1982年剛開始管理2700萬美元時那樣:拆解資產、計算最壞情況、反覆檢驗安全邊際,然後等待。
我們關注的四大方向是:
公開市場股票、公開市場信用、私募股權/信用,以及商業地產(以私募形式參與)
如今,Baupost 的投資橫跨股票、信貸、私募、地產,但卡拉曼仍用同一條邏輯鏈來評估:預期回報 → 下行風險 → 流動性溢價。
我們不會買入任何預期回報低於15%的資產,這是針對「相對安全」的投資,比如表現穩健的信用債或安全的破產債權。
對於公開股票,我們要求高十幾位數的回報率,而像房地產、私募股權、私募信貸這類流動性較差的資產,則要求高十幾到二十幾的回報區間。
他常問團隊一個問題:「這隻股票,比那棟樓更划算嗎?」
爲了回答,每個資產都要經受相同假設——合理的時間框架、壓力測試結果、對下行風險的同等評估。
在他眼中,流動性,也是風險。名義上能交易的股票,在現實中也可能一年沒幾筆成交。流動性折價不是概念,是估值的組成部分。
因爲我們是通過尋找具體的投資項目,自下而上地把資金配置到不同領域。
所以當我們發現更多困境資產標的時,組合中的困境資產就會增加。
我們不會強行配置資金,也沒有自上而下的資產配置比例。
他從不相信固定倉位或行業配比,當債券市場缺乏吸引力時,可能只配5%,一旦出現深度折價,可迅速提高到 40%;等估值回升後,再降回 10%。
從整體上看,我們的組合還是比較平衡的:私募資產約佔22%–24%;信用類投資大約20%;股票資產也在20%左右;商業地產在中等水平;對沖工具也佔了一部分;現金則維持在低兩位數百分比。
在這個追求速度的時代,卡拉曼仍以「緩慢」爲榮。
第六幕|信任的結構
在投資的世界裏,自由,從來不是隨心所欲,而是一種責任。
我一直認爲,對投資者最重要的自由,是能自由地追逐真正的機會。
別人恐慌拋售時,他敢於買入;市場喧囂時,他選擇冷靜。
要做到這一點,需要的不只是判斷,還有理解你的客戶。
如果你沒有長期導向的客戶,你就無法進行長期投資。我們一直非常小心地避免「熱錢」和短線思維的客戶。
找到理想客戶有兩個關鍵。第一個關鍵,是在客戶加入之前。他始終強調——「你不需要接受所有想把錢交給你的人。」卡拉曼認爲,必須從一開始就設立清晰的預期。
理想的狀態是:「如果我認爲這是好的一年,你也能認同這是一年好成績。」理念一致,才是長期合作的根本。Baupost 從不接受那種「打個電話、馬上匯錢」的客戶。
第二個關鍵是客戶加入之後。
因爲他們很難預料,在不同市場環境下,自己會有怎樣的情緒反應。
卡拉曼認爲,基金經理要幫助他們建立長期心態。
這也是爲什麼,Baupost 每年都會寫幾封篇幅不短的投資者信。
不僅是彙報投資結果,更是解釋他們在做什麼、爲什麼這樣做。
某種意義上,這是一種「心態訓練」。
Baupost 在幫助客戶,成爲他們所需要的那種長期合夥人。
信任不僅是一種關係,也是一種結構。
它讓 Baupost 得以在最複雜的市場中穩健前行。
自1982 年創立Baupost起的44年時間裏,這家公司僅有4年是虧損的,
不是靠幸運,而是靠紀律。
尾聲|安全邊際:留給未來的退路
1991年,卡拉曼寫下《安全邊際》。「我寫這本書的目的,是讓門外漢和專業人士都能讀懂。」
他將一生經驗,歸納爲五條原則:
一、了解自己能承受多少風險;二、規避風險,而不是追逐收益;三、以低於真實價值的價格買入;四、自下而上,研究具體資產,而非預測世界;五、追求絕對回報,而不是擊敗別人。
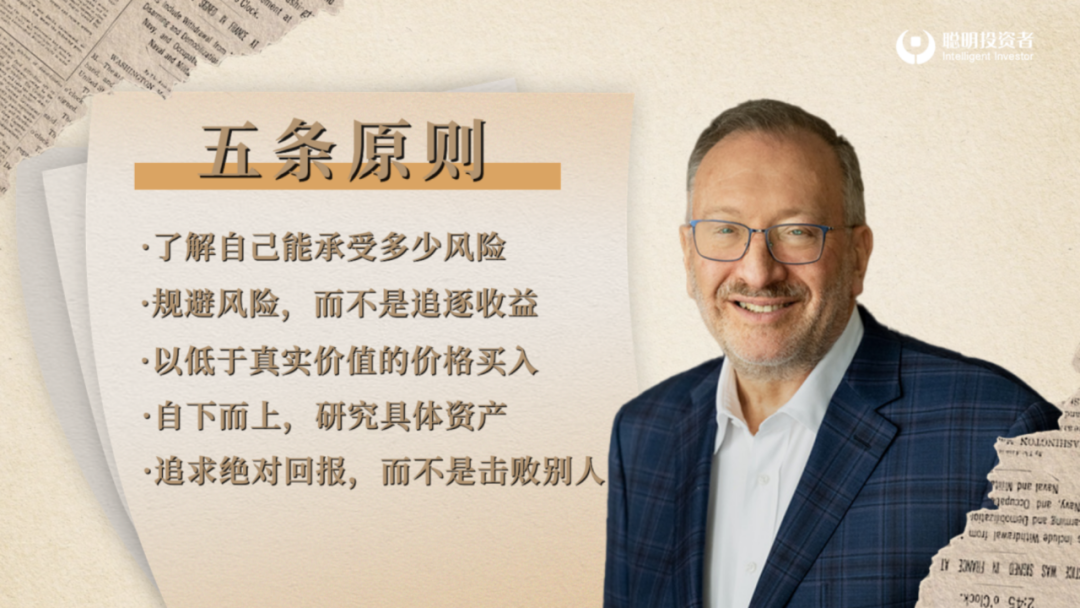
這不是華爾街的語言,但卻是真實世界的智慧。對他來說,安全邊際從不關乎「多賺」,而關乎「活下」。
投資不是預測未來,而是容納未來。一個系統不必總是正確,但必須能承受錯誤。
真正的自由,從不是「什麼都贏」,而是——即使輸,也不會被毀滅。耐心,是市場中最被低估的力量。
當沒有便宜貨,他可以什麼都不做。別人說他錯過機會,他微微一笑:「現金不是負擔,而是選擇權。」
下一次恐慌,就是下一次機會。因爲他深知——市場永遠低效,因爲人性永遠複雜……
所以他不僅問:「哪裏便宜?」更問:「它爲什麼便宜?」便宜不是理由,便宜得合理,才是安全邊際。
在一個講求效率的時代,他選擇相信低效。因爲只有在低效中,才有空間、有機會、有安全邊際。
正如卡拉曼所說:
投資者始終要記住,最重要的衡量標準不是賺了多少,而是爲這些回報承擔了多大風險。
歸根到底, 能不能睡個安穩覺比什麼都重要。
編輯/jayden