①高盛報告指出,本業績期整體盈利預期門檻較高;②在目前的市場上,業績超預期未必能換來股價上漲。若龍頭公司業績不及高企的預期,高度一邊倒的倉位或將放大市場波動;反之,若盈利增長開始向更多公司擴散,美股上漲的基礎也將更加穩固。
財聯社10月12日訊(編輯 李瑩)美股第三季度業績期即將拉開序幕,平穩的美股指數背後,資金高度集中於少數科技龍頭。面對高企的盈利預期,科技龍頭能否帶領大盤平穩前進?市場在期待與忐忑中等待着……
高盛在最新報告中指出,指數平穩的背後,資金正高度集中於少數科技巨頭。對沖基金對美股科技七巨頭的持倉比例已從6月的14%升至22%,創歷史新高。
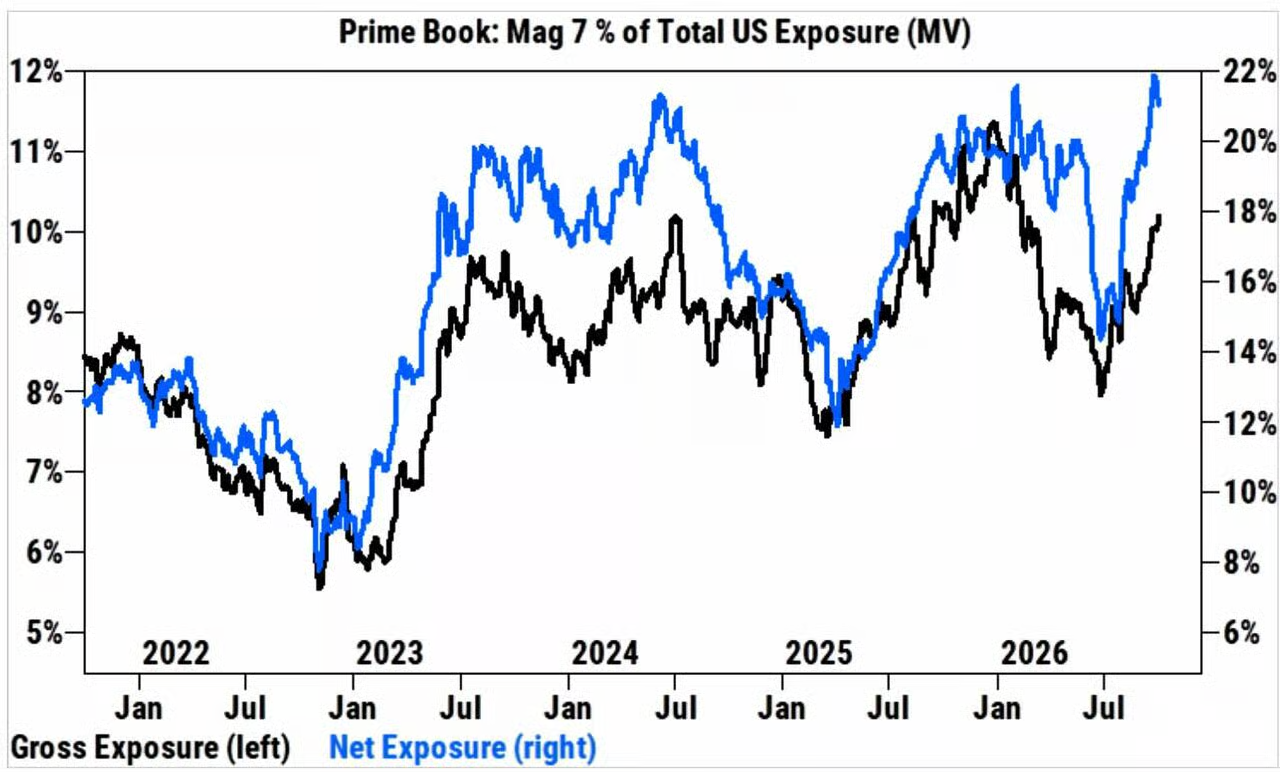
 Mag7的美股敞口占比,黑線總敞口,藍線淨敞口
但重倉並不代表信心充足。高盛數據顯示,對沖基金對美股整體的淨看多倉位,仍接近過去一年來的最低水平。
高盛一位交易員甚至表示,目前市場認爲恐慌指數VIX升破25的可能性,幾乎高於標普500指數下跌2%的可能性。恐慌指數VIX數值越高,代表市場恐慌情緒越強。
這種「重倉又不安」的狀態在上週顯露無遺。據媒體當地時間10月8日報道,ChatGPT開發商OpenAI收入表現令人失望,納指當日應聲大跌。
此前五週中有四周,科技板塊都是對沖基金淨買入最多的美股板塊,上週卻轉爲淨賣出最多的板塊。
一則消息就能引發科技股集中拋售,足見市場對AI相關業績的高度敏感,而即將展開的業績期,正是對這份高預期的集中檢驗。
業績期拉開序幕
美股第三季度業績期將於本週二由大型銀行拉開序幕。高盛直言,本季整體盈利預期門檻較高。
高盛援引市場一致預期稱,標普500成分股三季度每股收益預計同比增長27%,爲2021年以來最高預期;但成分股盈利增速的中位數預計僅爲9%,低於二季度的14%。
這意味着盈利增長高度集中於少數公司。另據媒體此前測算,僅 $英偉達 (NVDA.US)$ 和 $美光科技 (MU.US)$ 兩家,預計就將貢獻三季度標普500盈利增長的約三分之一。
更棘手的是,業績超預期未必能換來股價上漲。在今年二季度業績期中,業績超預期公司的股價相對大盤僅跑贏0.35個百分點,爲有記錄以來最低水平之一,歷史均值爲0.95個百分點。
美光科技於當地時間9月30日發佈截至9月3日的2026財年第四財季業績,經調整每股收益同比增長逾10倍,各項指標全面超出預期,但股價反應平淡。
高盛提出疑問:這種"高門檻"效應是否正籠罩整個AI板塊?臨近11月3日的美國中期選舉,投資者是否對加碼AI相關交易心存猶豫?
多類資產各有看點
率先公佈業績的銀行股備受關注。摩根士丹利數據顯示,對沖基金對金融股的持倉已升至一年來高位,但金融板塊股價已較高點回落6.5%,與標普500屢創新高形成反差。
其中,據高盛統計,截至上週,摩根士丹利股價已較近期高點下跌約20%,美國銀行下跌約19%。但期權市場顯示,投資者預計兩家銀行業績當天的股價波動僅約3.7%和3.4%,與近期跌幅相比明顯偏小,市場似乎並不預期業績會帶來大幅波動。
高盛金融行業專家Christian DeGrasse表示,市場對銀行股的情緒已明顯轉向謹慎,爭論焦點在於第三季度業務放緩究竟是短暫停頓,還是更長期下滑的開端。
摩根士丹利分析師Nick Savone指出,美國銀行股相對標普500的拋售程度爲1993年以來最嚴重,行業估值也已跌破過去10年中位數。
與金融股相反,對沖基金對醫療保健板塊的持倉已接近一年來低位,生物科技股近期的減倉幅度爲五年多來最大。
黃金上週上漲1.3%,穩守每盎司4100美元上方。高盛認爲,相關倉位已明顯回落,目前增持黃金的吸引力正在上升。
債市方面,自聯儲局主席沃什8月28日在傑克遜霍爾年會上發表鷹派講話以來,美國長期國債持續遭到拋售,但高盛認爲上週可能已經見底。
高盛指出,OpenAI收入相關消息引發了10月8日的國債期貨上漲。這印證了一種觀點:市場預期AI企業將大規模發債融資,與政府爭奪同一批資金,從而推高了長期國債收益率。
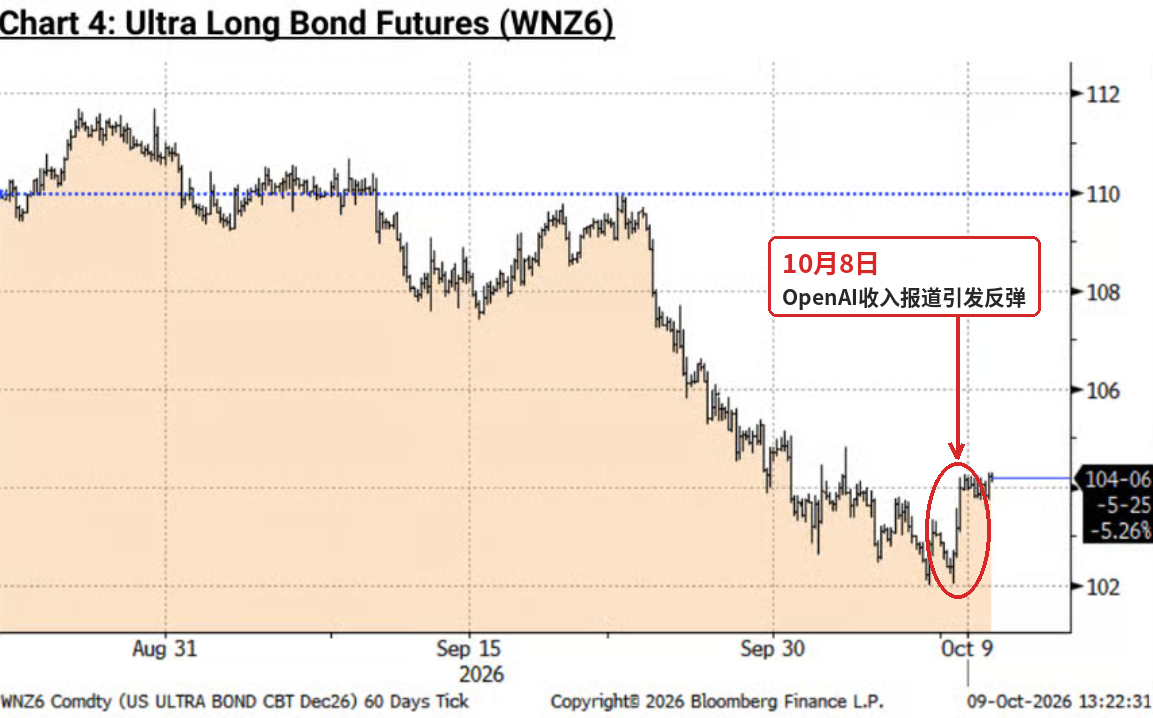
美國30年期國債期貨於10月8日OpenAI收入相關報道發佈後明顯反彈
此外,高盛還看好AI相關的電力基礎設施板塊,稱電力是最被低估的AI瓶頸。目前市場對該板塊的持倉處於約兩年來低位,估值也已回落,但基本面依然穩健。
上週,高盛相關電力主題股票組合上漲4.9%,其中獨立發電商板塊大漲12.7%。高盛預計,到2030年,四分之一的數據中心將採用自建電源供電。
高盛提到,美國聯邦能源監管委員會將於當地時間10月12日,就美國電網運營商PJM的大型用電戶接入規則作出裁決,這或將成爲該板塊的近期催化劑。高盛還指出,隨着發電企業與科技巨頭簽訂長期供電協議,行業盈利預期有望上調。
整體來看,高盛報告描繪出一個表面平靜、內部高度分化的市場。
看多者認爲,美股在10年期美債收益率高企、聯儲局9月重啓加息以及OpenAI風波的多重壓力下仍創新高,說明上漲動能依然強勁。
但也有觀點認爲,AI已成爲市場上最擁擠的交易,其巨額融資需求正在推高整體資金成本。僅一則關於OpenAI收入的報道就能引發國債上漲,足見AI已成爲市場最大的風險點。
隨着業績期全面展開,市場關注的焦點將不只是業績能否超預期,更在於少數AI巨頭的盈利能否繼續支撐如此集中的押注。若龍頭公司業績不及高企的預期,高度一邊倒的倉位或將放大市場波動;反之,若盈利增長開始向更多公司擴散,美股上漲的基礎也將更加穩固。
編輯/Deng