美股三季報華麗開場難掩暗流:巨頭狂歡背後,中位股增長几近停滯;市場對「超預期」脫敏,「獎少懲多」成新常態。
美銀警告,焦點正回歸真實的盈利持續性,投資者需警惕成本攀升、AI變現存疑及未來預期過高三大「隱形殺手」。
美股三季報季正式拉開帷幕。整體數據看似亮眼,但繁榮表象之下暗流湧動——盈利高度集中、成本壓力上升、市場對"超預期"的容忍度已大幅下降。
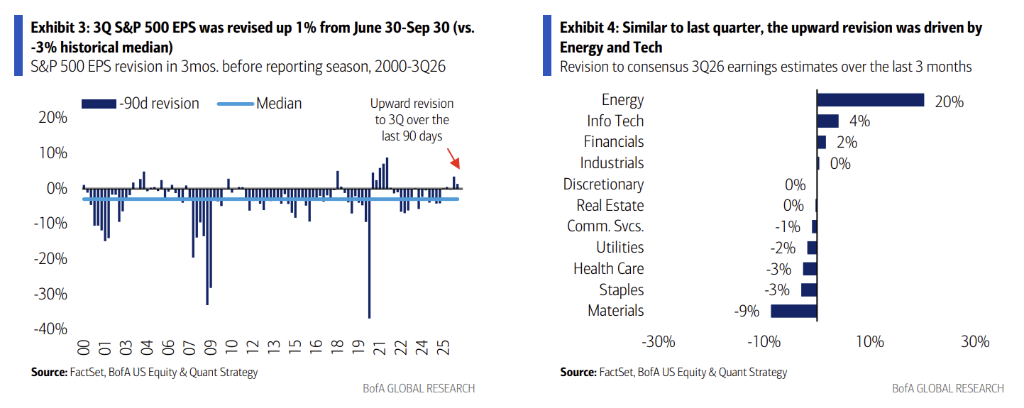
 據美銀證券的最新報告,本季市場共識預期$標普500指數 (.SPX.US)$三季度每股盈利同比增長27%,美銀自身預測更高,爲32%(對應每股93.50美元)。早期報告公司中有85%超出每股盈利預期,高於71%的歷史平均水平,宏觀背景總體仍屬有利。
然而,隨着大型銀行$摩根大通 (JPM.US)$、$高盛 (GS.US)$、$富國銀行 (WFC.US)$、$花旗集團 (C.US)$相繼於本週登場,本輪業績期的核心矛盾將逐步浮出水面:在經歷過去兩個季度的大幅超預期之後,"超預期"本身已成爲市場的新常態,能否推動股價上漲?
美銀數據顯示,2026年第二季度,標普500成分股中有77%超出每股盈利預期——這是2021年以來最高的勝率。但市場反應已明顯鈍化:在同時超出盈利與營收預期的公司中,其次日相對標普500的超額表現僅爲0.7個百分點,約爲歷史均值1.4個百分點的一半;而一旦同時未達預期,股價次日平均跑輸指數3.3個百分點,略高於歷史均值的懲罰幅度。這一不對稱性清晰傳達出一個信號:市場對好消息的獎勵已趨於吝嗇,對壞消息的懲罰卻絲毫未減。
美銀警告,對於投資者而言,本次業績期的真正風險,或許不在於業績本身,而在於三重隱形殺手:商品成本侵蝕利潤、AI敘事兌現存疑、以及2027年預期過於樂觀。
盈利集中度創歷史極值,中位股增長近乎停滯
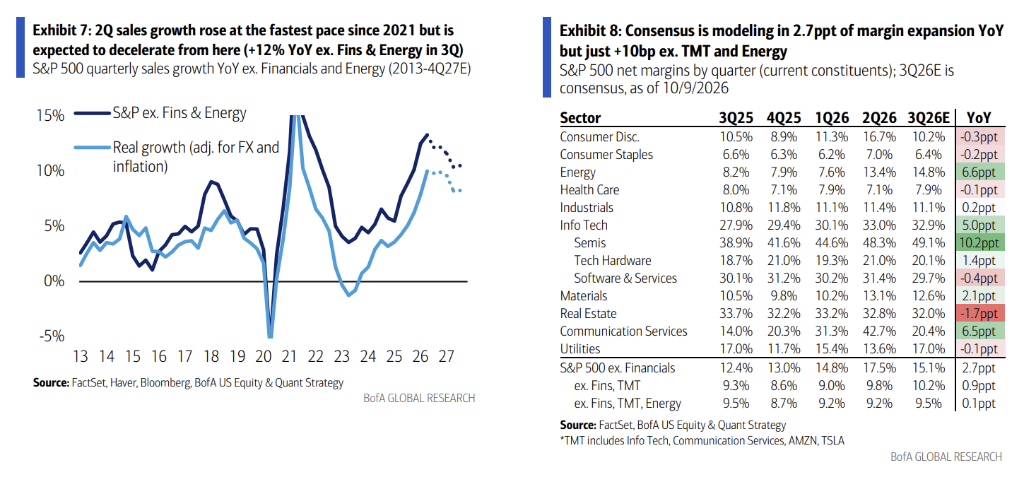
表面上,本季度業績期頗爲可觀:共識預期11個行業全部實現正增長,這在歷史上僅爲第二次出現。但將指數拆解後,畫面截然不同。
據高盛數據,$標普500指數 (.SPX.US)$前10大盈利貢獻股預計將貢獻本季度指數總盈利增長的68%,較一季度的47%和二季度的48%大幅躍升。
其中,$美光科技 (MU.US)$單獨貢獻指數增長的19%,$英偉達 (NVDA.US)$貢獻15%,僅此兩家合計便佔三季度指數盈利增長的34%。其餘貢獻者依次爲$Meta Platforms (META.US)$(7%)、$谷歌-A (GOOGL.US)$(6%)以及$博通 (AVGO.US)$(5%),此外還有受中東衝突油價衝擊受益的$埃克森美孚 (XOM.US)$、$雪佛龍 (CVX.US)$和$馬拉松原油 (MPC.US)$。
對於其餘大多數公司而言,繁榮正在消退。共識預期標普500中位股三季度每股盈利增長僅爲9%,低於二季度的14%,分析師預計"除信息技術和通信服務外,所有行業均呈現環比減速"。在利潤率層面,分析師自本季度初以來已將中位股三季度利潤率預期下調11個點子,"除信息技術外,每個行業均被下調"。
高盛的市場廣度數據同樣印證了這一分化:儘管標普500指數距歷史高點僅2%,但中位股仍較歷史高點低17%,市場廣度已降至互聯網泡沫以來的最低水平。
三大"隱形利潤殺手":成本、匯率與盈利質量
第一殺手:商品與能源成本侵蝕利潤空間。
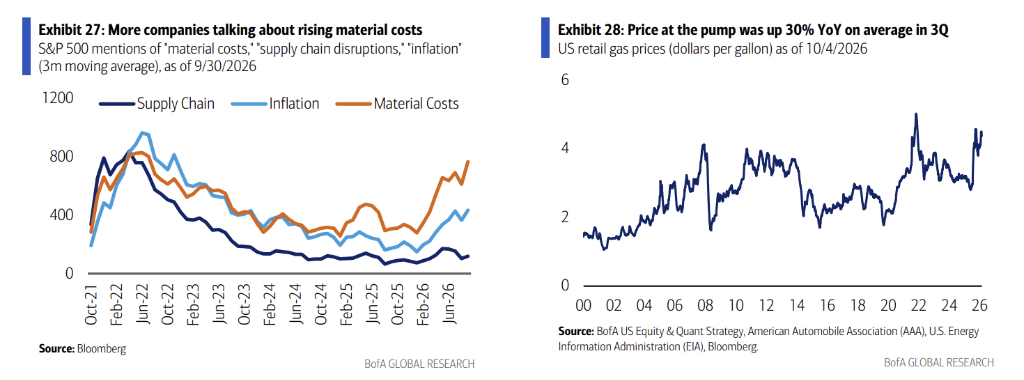
標普500企業在業績電話會議上提及"原材料成本"的頻率已升至2022年中期以來最高水平。美銀分析師指出,大宗商品通脹將在特定行業限制利潤率超預期的空間。三季度美國零售汽油價格同比上漲約30%,對零售、運輸、工業品等行業的成本端形成直接壓力。消費者可選行業分析師Chris Nardone指出,油價若長期維持高位,利潤率將面臨持續風險,零售商可能被迫在轉嫁價格與維護客戶價值感之間做出艱難取捨。
值得注意的是,勞動力成本才是對整體指數利潤率影響最大的變量——勞工支出佔美國企業運營成本約40%,而能源成本佔比不足5%。美銀認爲,目前工資通脹處於降溫通道,這是對整體利潤率的重要緩衝,但若能源價格持續上行並最終傳導至消費端,4季度和2027年的下行風險將不可忽視。
第二殺手:AI資本支出敘事懸而未決,兌現路徑仍不明朗。
超大型雲計算廠商($微軟 (MSFT.US)$、$亞馬遜 (AMZN.US)$、$谷歌-C (GOOG.US)$、$Meta Platforms (META.US)$、$甲骨文 (ORCL.US)$)2026年資本支出預計同比增速超過90%,遠超歷史任何時期,且相關2026年資本支出預測在過去一年內被上修了70%。
然而,這批公司的資本支出佔運營現金流的比例已在2026年超過100%,自由現金流與淨利潤的背離正在擴大。美銀警告,AI投資能否成功貨幣化,是指數盈利持續性的核心變量,而"地緣政治、利率與科技行業之間的交互影響可能被市場低估"。
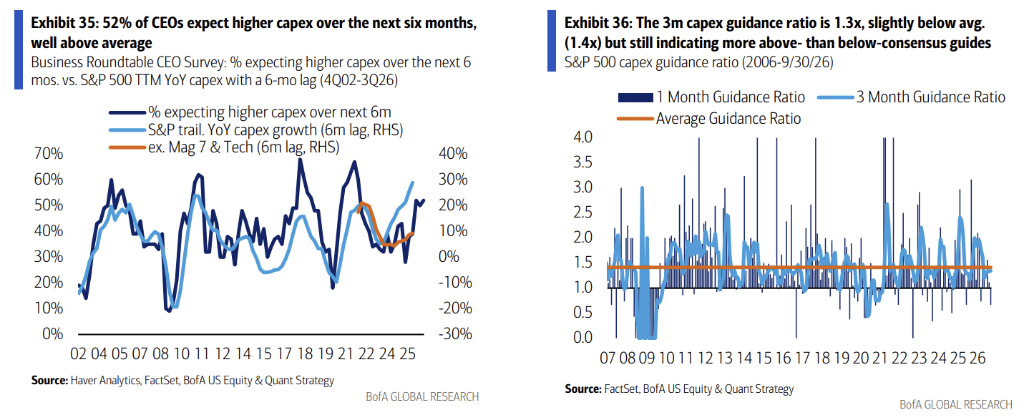
大型軟件分析師Tal Liani指出,進入三季度業績期,市場焦點在於軟件廠商能否將客戶對AI的採用轉化爲實質性營收增長。"需求繼續超過供給,定價趨勢依然有利",但Koji Ikeda同時提示,市場將越來越多地區分真正能從AI中實現營收增長的企業,與那些僅僅依賴AI敘事的公司——"兩者將出現明顯分化"。
第三殺手:盈利質量存疑,一次性收益掩蓋真實水準。
二季度$標普500指數 (.SPX.US)$每股盈利同比增長50%,但剔除$亞馬遜 (AMZN.US)$和$谷歌-C (GOOG.US)$的私募投資重估收益後,實際增速降至32%。美銀指出,這類投資重估收益"同樣可以在估值反轉時造成傷害",是需要投資者穿透報表數字審視的關鍵變量。在指數層面,自由現金流相對淨利潤的比率已降至歷史偏低區間,主要原因正是超大型廠商因大規模資本支出導致自由現金流承壓。
2027年預期:共識樂觀,美銀預測更審慎
市場的真正壓力測試在對未來的定價。共識預期2027年標普500每股盈利同比增長16%,顯著低於2026年的33%,而美銀的預測更爲保守,僅爲12%。
美銀策略師指出,"歷史數據顯示,當每股盈利增速高於趨勢水平但開始減速時,股票回報率歷史上最爲疲弱"——這恰好是當前市場所處的位置。與此同時,2027年共識預測假設"除能源行業外,所有行業均不會出現息稅前利潤率收縮",在大宗商品價格高度不確定的背景下,這一假設的脆弱性顯而易見。
在行業層面,信息技術(尤其是半導體)預計仍將是2027年指數盈利增長的主要驅動力,貢獻約80%的增長份額,而通信服務板塊在高基數效應下將面臨同比負增長壓力。銀行股方面,美銀分析師Ebrahim Poonawala指出,銀行股指數BKX自8月中旬高點已下跌12%,利率上行、AI資本支出週期的持續性存疑以及AI顛覆隱憂是主要壓制因素,"若這些問題的能見度能夠改善,年底前存在估值修復空間"。
綜合而言,本輪業績期的基本面底色依然穩健,但"超預期"的市場溢價已大幅壓縮。對投資者而言,關注點應從"能否超預期"轉向"超預期之後能否維持"——而成本侵蝕、AI貨幣化路徑與2027年盈利假設,正是決定這一答案的三條關鍵主線。
編輯/melody