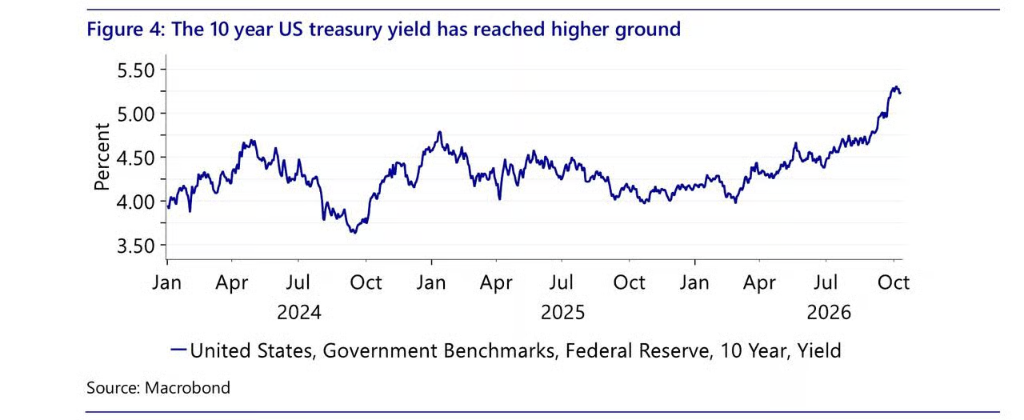
荷蘭合作銀行策略師Marey將10年期美債收益率突破5%拆解爲兩幕劇:聯儲局加息預期將其推至5%,一場創紀錄的慘淡國債拍賣則將期限溢價推高,令收益率衝至5.31%。市場不再只怕聯儲局,開始懷疑美國財政本身——而Rabobank警告,公共債務才是未來數年推高利率最持久的力量。
$美國10年期國債收益率 (US10Y.BD)$ 9月23日首次突破5%,隨後一路衝至5.31%。華爾街給出了各種解釋——油價、AI、日本、法國。
但荷蘭合作銀行(Rabobank)高級美國策略師Philip Marey在最新報告《更高的地基》(Higher Ground)中,將10年期美債收益率的上行拆分爲兩個截然不同的階段。其認爲,聯儲局把收益率推到了5%,美國債務把它推到了5.31%。
 Marey在報告中寫道:「2026年10年期美債收益率的持續上升,在很大程度上反映了聯儲局從考慮減息轉向9月實際開始加息……然而,收益率近期大幅突破5%,則主要歸因於期限溢價的上升,而這一上升源於市場對公共債務的擔憂。」
第一段故事:聯儲局主導美債收益率上升
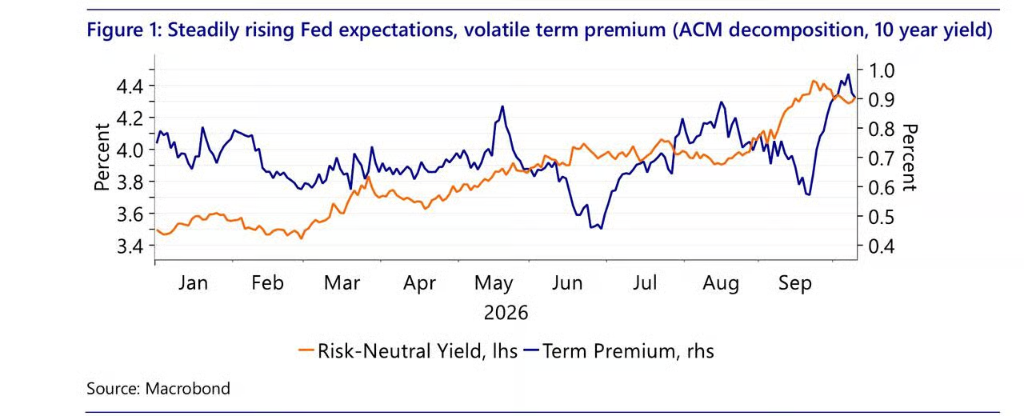
Marey使用紐約聯儲的ACM模型,將10年期收益率拆解爲風險中性收益率與期限溢價兩部分。
數據顯示,9月前三週,10年期收益率從4.80%升至4.96%,期限溢價反而從0.78%下降至0.57%,而風險中性收益率則從4.09%跳升至4.43%。風險中性收益率(Risk-Neutral Yield)大致等於市場對未來十年聯邦基金利率的平均預期,反映的是貨幣政策路徑預期。期限溢價(Term Premium)則是指投資者持有長期債券相對於滾動持有短期債券所要求的額外回報補償。期限溢價上升,意味着投資者認爲持有長債的風險在增加,需要更高收益率才願意買入。
這一時期,聯儲局加息25個點子,並通過點陣圖暗示年內還有一次加息。Marey的判斷是:「這意味着聯儲局的預期利率路徑,是10年期收益率向5%攀升的主要驅動力。」
第二段故事:9月23日之後,債務接管美債收益率
9月23日,劇本翻轉。
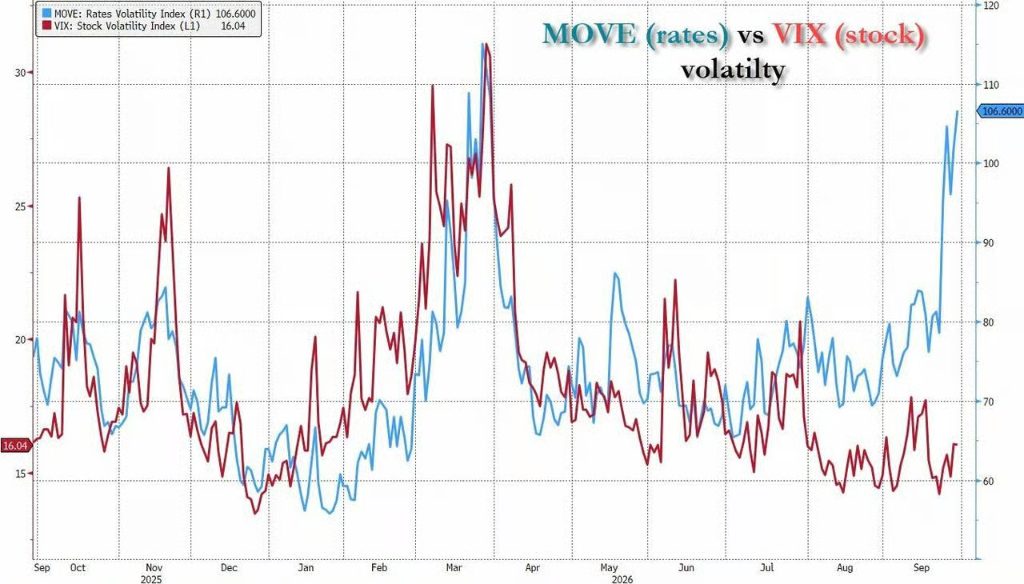
期限溢價從0.57%的低點開始飆升,到10月7日已升至0.98%;與此同時,風險中性收益率反而從4.43%小幅回落至4.39%。
債市停止擔心聯儲局,開始擔心借款人本身。
Marey將轉折點鎖定在9月23日當天的一場國債拍賣。當日,美國財政部拍賣700億美元5年期國債,中標收益率5.033%,爲2007年以來首次突破5%,尾差(tail)達3.1個點子,爲有記錄以來第二大,間接投標人(Indirects,通常代表海外央行等機構)認購比例跌至2020年3月以來最低,一級交易商被迫承接15.8%的份額。
這是繼「解放日」以來債市最糟糕的單日表現。
Rabobank的診斷是:“這表明,對公共債務的擔憂在10年期美債收益率大幅突破5%的過程中扮演了重要角色。期限溢價與MOVE指數(衡量美國國債市場引伸波幅的指標)的同步走勢,表明當天那場令人不安的5年期國債拍賣是主要導火索。”
通脹預期穩定,實際利率在漲
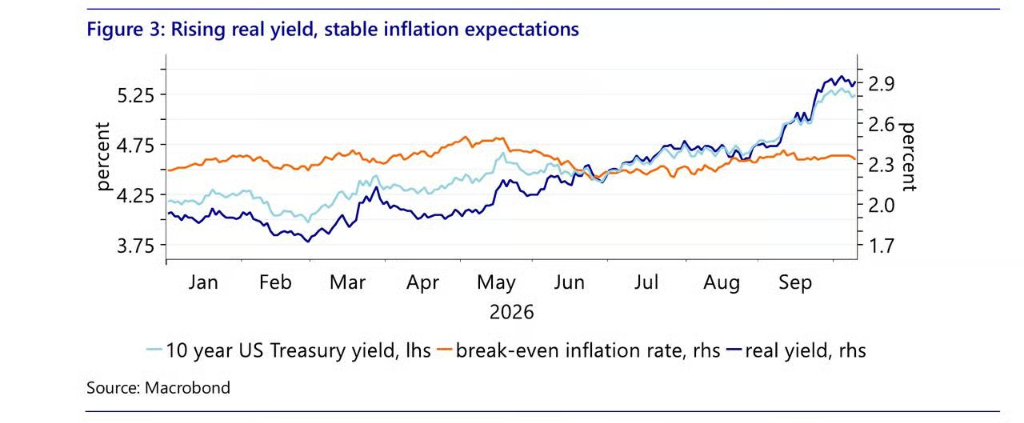
Marey用另一套工具——TIPS(通脹保值債券)——將10年期收益率拆分爲盈虧平衡通脹率(breakeven)和實際收益率。
結果對「聯儲局失控」論者並不友好。
9月1日至10月5日,實際收益率從2.44%升至2.95%,而盈虧平衡通脹率幾乎紋絲不動,從2.35%僅微升至2.36%。
Rabobank的解讀是:「中東戰爭引發的能源價格上漲和韌性十足的美國經濟,推高了聯儲局的(實際)政策利率路徑和10年期實際收益率。與此同時,聯儲局的鷹派反應使通脹預期保持錨定。」
換言之,市場相信聯儲局能控制通脹,但對財政可持續性的信心正在動搖。
高盛:大部分是聯儲局,小部分「說不清楚」
高盛利率策略師William Marshall在同一天發佈的報告《美債收益率上升背後的因素》中,得出了相近但不完全相同的結論。
高盛的宏觀模型顯示,自伊朗戰爭前夕以來,10年期收益率累計上漲130個點子,其中約70%可歸因於聯儲局的鷹派重新定價。Marshall寫道:
今年以來,市場對1年後短期利率的一致預期上升了約125個點子,這對長端遠期利率貢獻了約55個點子,佔累計漲幅的70%……總體而言,約10至15個點子的年內收益率漲幅無法用基本面因素解釋。
高盛同樣承認,最近一輪拋售主要集中在長端,並且其自身的期限溢價估算與Rabobank的MOVE圖表講述了同一個故事。
分歧在於:爲什麼期限溢價在上升?
Rabobank的答案是:財政債務。
高盛的答案更分散:宏觀不確定性上升,加上美債已不再是股票的有效對沖工具——「債券已成爲股票的糟糕分散化工具」。
在財政問題上,Marshall的措辭近乎輕描淡寫:
儘管美國財政軌跡不可持續,但今年並未出現實質性轉變,私人持有的美債佔GDP比例今年基本穩定。今年真正發生變化的,是市場對AI相關支出和借貸的預期。
後市分歧:新底部還是買入機會?
兩家銀行在後市判斷上出現明顯分歧。
Rabobank:收益率已找到新底部
Marey的邏輯是:戰前聯儲局預期今年減息一次、2027年再降一次,如今已轉爲9月加息、年底再加一次,首次減息推遲至2028年,中性利率預期也在上調。他寫道:
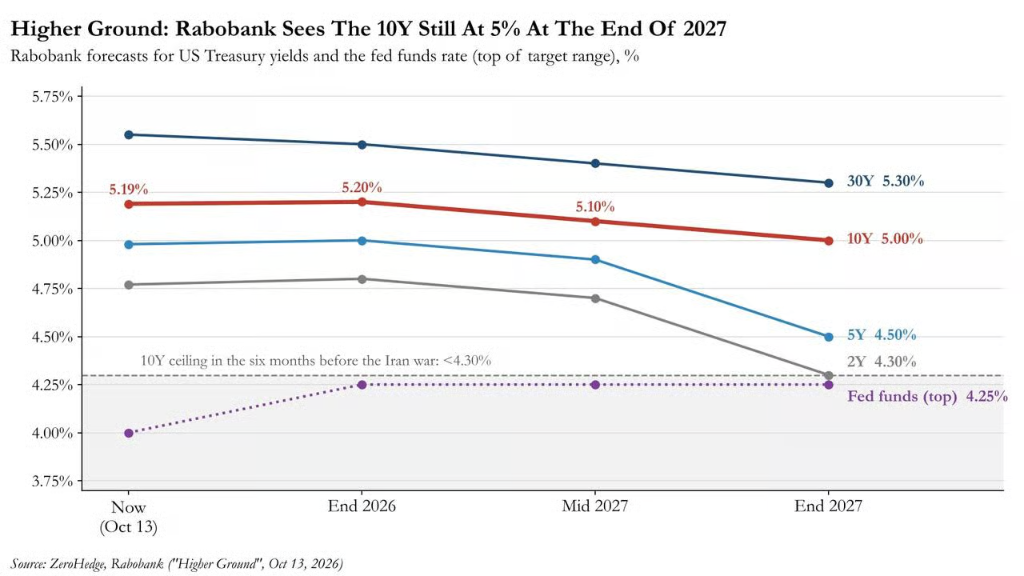
由於AI繁榮具有變革性,可能在今年之後繼續支撐經濟。因此,我們認爲貨幣政策預期修正帶來的下行空間有限,10年期美債收益率不太可能重回戰前六個月低於4.30%的水平。請注意,我們現在已經比那個水平高出整整一個百分點。
在期限溢價方面,Rabobank的警告更爲直接:「由於最近期限溢價的峰值與公共債務相關,而我們預計這方面不會有任何進展,期限溢價可能偶爾在公共債務或地緣政治擔憂緩和時有所回落,但很可能繼續呈上升趨勢。因此,即便市場對聯儲局加息的預期有所收縮,對10年期收益率的下行影響也將是有限的,因爲公共債務問題不會消失。事實上,它可能成爲未來數年推高利率最持久的驅動力。」
Rabobank預測:年底10年期收益率維持在5.20%,2027年中降至5.10%,2027年底降至5.00%。即便在其「樂觀情景」下,2027年底收益率仍比戰前高出約70個點子。
高盛:是時候開倉久期
Marshall認爲當前是"建立久期頭寸立足點"的時機。他計算,5y5y遠期收益率(即5年後的5年期利率)在5.5%至5.6%區間,比公允價值高出40至50個點子,接近一個標準差的便宜程度。
高盛的債券基金久期指標已滑至-2分,處於低配狀態,「歷史上這種低配水平,在隨後3至6個月內往往偏向收益率下行」。
此外,高盛估算,MBS(抵押貸款支持證券)的負凸性效應自9月初以來已強制產生約600億美元10年期等價拋售,目前MBS整體凸性已接近零,這一放大器基本耗盡。
高盛年底10年期目標:4.75%,比Rabobank的5.20%低整整45個點子。
本週關注:CPI、零售銷售與沃什講話
債市在哥倫布日假期後重新開盤,據彭博報道,10年期收益率一度下跌6個點子至5.18%,此前一週曾短暫觸及5.36%,爲2002年以來最高。
本週關鍵事件:
CPI(週三):高盛預計核心CPI環比0.24%,高於市場一致預期的0.2%;摩根大通經濟學家Feroli預測0.18%。高盛抵押貸款部門警告,"若數據略超預期,對利率市場可能構成麻煩"。
零售銷售與PPI(週四):摩根大通市場情報部門表示,若核心通脹和零售銷售雙雙回落,"可能足以觸發債市戰術性反彈",同時指出部分客戶認爲10年期收益率正走在"不可阻擋地奔向5.50%"的軌道上,而5.50%是摩根大通標註的"對股市而言極爲不利"的水平。
沃什講話(週四):市場目前對10月加息定價約5個點子,主要押注下一次行動在12月。
與此同時,Apollo首席經濟學家Torsten Slok使用聯儲局另一套期限溢價模型(D'Amico-Kim-Wei)得出了與Rabobank相同的兩大驅動因素:實際短期利率預期路徑上移,以及"投資者要求持有久期的更多補償"。
IMF官員Athanasios Vamvakidis則向彭博表示,政府債券收益率飆升已成爲「全球金融體系最大的新興風險」。
 如何找到心儀的美債ETF?打開牛牛App,市場>ETF>主題ETF>美國國債ETF,立即查看超過60只ETF!
編輯/lambor