市場情緒跌至「對等關稅日」4月的低點,但高盛資金流向團隊認爲美股技術面正在悄然轉變。企業回購窗口將於10月底至11月大規模重開,共同基金年末拋壓在萬聖節後消退,散戶和外國投資者的歷史性季節性買盤隨即接棒——回購、散戶、外資三股力量幾乎將同時回歸。
摩根大通最新研究報告指出,當前AI基礎設施股票的下跌環境明顯劣於7月的那輪調整,散戶投資者迄今缺乏"逢低買入"行爲,疊加回購流量懸崖、淡仓稀薄以及槓桿ETF規模偏高等多重不利因素,令本輪反彈的技術支撐基礎遠比上次脆弱。
散戶按兵不動,"逢低買入"信號缺失
7月調整期間,散戶投資者通過槓桿與非槓桿ETF雙管齊下,大舉買入韓國股票,資金流入規模顯著。
 然而,摩根大通數據顯示,10月以來,無論是境外投資者通過槓桿ETF的買入,還是境內投資者通過非槓桿ETF的佈局,規模均極爲有限。報告明確指出,當前幾乎看不到散戶"逢低買入"行爲的任何跡象。
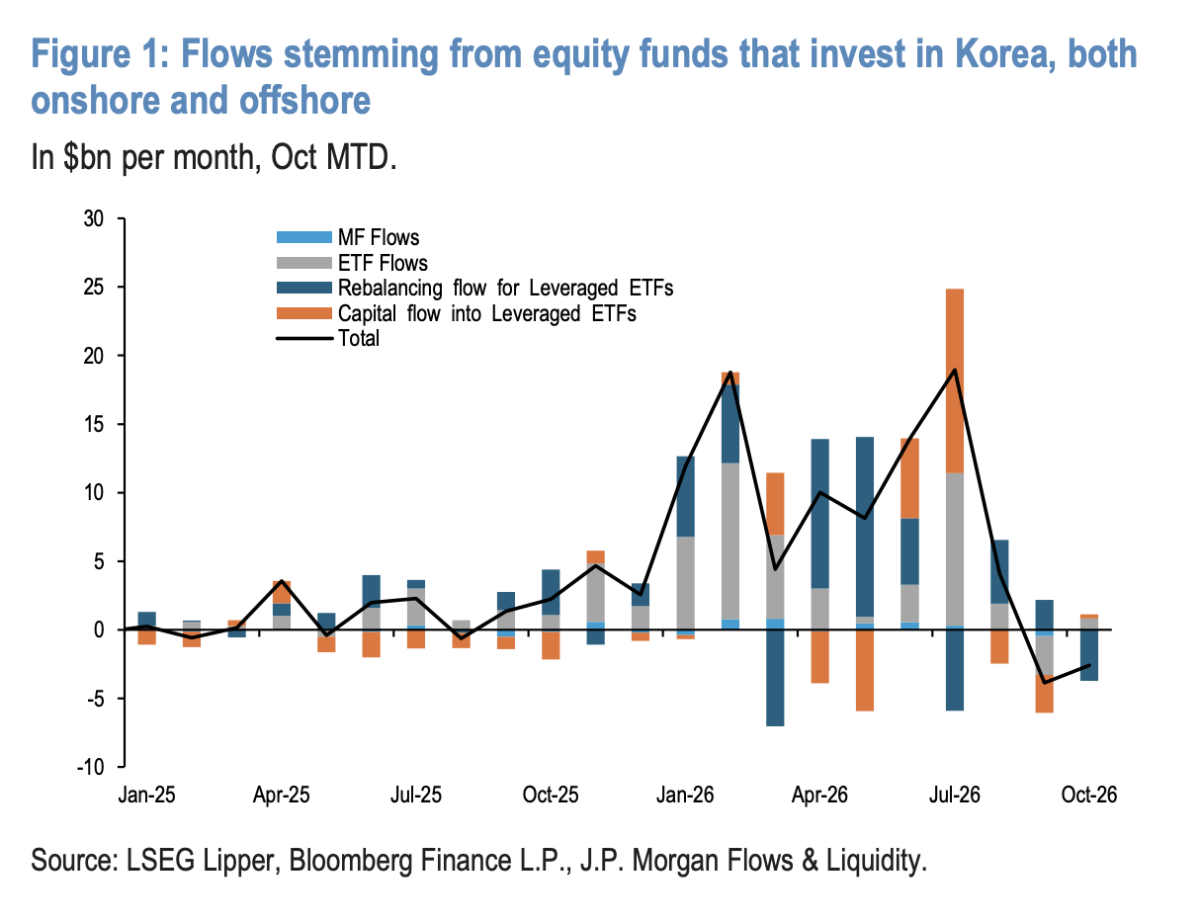
這一差異對市場走勢具有重要含義。7月,散戶資金的積極入場爲市場提供了重要的需求側支撐,而本輪調整中這一力量的缺席,使得價格自然修復的動能大打折扣。
淡仓稀薄,逼空反彈難以複製
7月行情的另一重要推手是大規模空頭回補。彼時,追蹤韓國股市的最大離岸ETF——EWY US Equity的流通股份在7月單月飆升約30%,主要是爲了滿足空頭興趣的大幅增加;隨後8月的空頭回補進一步助推了股價反彈。
然而,摩根大通數據顯示,10月以來EWY的空頭興趣幾乎沒有變化。不僅如此,美國存儲股(包括Micron、Sandisk、Western Digital、Seagate)以及SMH、DRAM等主要半導體ETF的淡仓同樣處於低位。
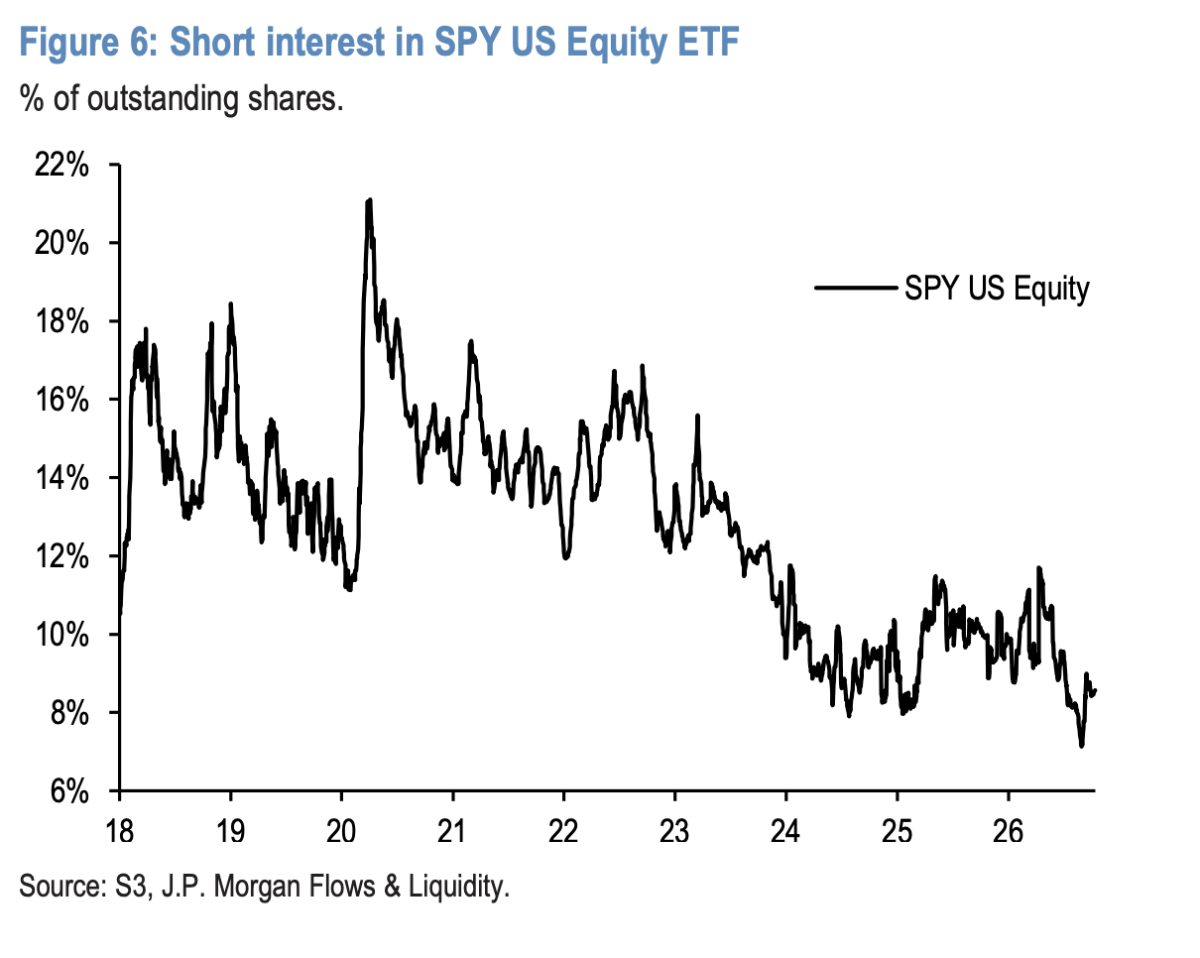
報告還指出,就連標普500指數ETF——SPY US Equity的空頭興趣也處於歷史偏低水平。空頭基礎的普遍匱乏,意味着本輪下跌缺乏通過逼空形成反彈的彈藥。
槓桿ETF規模偏高,回購支撐即將斷檔
摩根大通還識別出另外兩項加劇當前脆弱性的結構性因素。
其一,槓桿股票ETF的資產管理規模(AUM)相對於標的股票市值的比率,在7月底觸底後,於8月至9月期間持續回升,目前處於今年4月低點與6月高點之間約70%分位的水平。這意味着,與7月末相比,當前槓桿ETF的體量更大,一旦市場出現波動,其被動去槓桿帶來的拋壓也將更爲顯著。
其二,回購流量面臨斷檔風險。兩家韓國大型存儲企業於2026年8月20日宣佈合計400億美元的股票回購計劃,原定執行至2026年11月,但由於提前加速完成,回購實際上已於10月中旬收尾。這一支撐力量的消失,在7月調整時並不存在,構成當前特有的不利因素。
多空激辯!高盛認爲三大買盤即將集中回歸
然而,高盛資金流向團隊在最新報告《Witching Hour》中指出:讓市場感到不適的,恰恰可能是入場的信號。“在情緒如此低迷、宏觀前景如此不明朗的情況下,開始展望未來令人不安。但美股的技術面正在改變,這一點難以否認。”
該行認爲,三大買盤即將集中回歸:企業回購窗口將於10月底至11月大規模重開,散戶資金歷史上在11-12月持續流入,外國投資者在中期選舉後有歷史性買入規律。
回購窗口重開,11月是全年第二大買盤月
企業回購是第一股即將歸來的力量。
9月15日前後,標普500約40%的成分股進入業績前靜默期,企業回購窗口隨之關閉。數據顯示,靜默期內回購執行量僅爲去年同期的0.8倍。
這扇窗正在重新打開。高盛預計,企業在發佈業績後一至兩天即可退出靜默期——本週末約10%的標普成分股將重新進入開放窗口,10月底前這一比例將升至48%。
更大的買盤在11月。數據顯示,11月是全年企業回購執行量第二高的月份,佔全年回購總額的10.1%,僅次於8月。
不過,回購結構存在明顯分化。信息技術板塊仍佔所有回購執行量的46%,但同比下降40%;金融板塊同比上升88%;能源和公用事業漲幅最爲驚人,分別達到+480%和+538%,但兩者合計僅佔總量的6%。
該行解讀,科技公司手握大量現金,但更多流向了GPU和數據中心,而非回購自家股票。
萬聖節之後,共同基金拋壓消失
與回購回歸同步發生的,是一股賣壓的消退。
該行將10月底稱爲「恐怖賣出季」:678只主動基金(管理資產2.306萬億美元)和81只被動基金(管理資產1.736萬億美元)以10月31日爲財年末,佔主動基金資產總量的23%,是全年單月最大佔比。
這意味着,稅務驅動的年內虧損股拋售將在萬聖節前後集中出現,但一旦日曆翻頁,這股供給壓力隨即消失。
散戶資金的時間節點與此高度吻合。該行指出,10月是股票共同基金和ETF資金淨流出的第三大月份,「還有些硬骨頭要啃」;但11月和12月將迎來連續淨流入,力度僅次於2-3月。
最新數據(截至10月7日當週)顯示,全球股票基金淨流入120億美元,科技基金吸金最多,其次是公用事業基金。
場外資金同樣不可忽視。
截至10月7日當週,貨幣市場基金單週淨流入1663.7億美元,佔貨幣基金總規模的1.49%,而此前四周的周均變動僅爲-0.03%。高盛對此表示:
資本依然謹慎、缺乏信念,宏觀背景充滿不確定性。一旦局勢明朗,場外有大量資金等待入場——11-12月曆史上正是這筆錢回流的時間窗口。
外國投資者:被忽視的18%,中期選舉後歷史性買入
高盛情緒綜合指標(整合機構、散戶和外國投資者倉位)當前讀數爲-1.3。歷史數據顯示,該指標處於-1至-1.5區間時,未來一個月平均回報爲+2%,構成「溫和順風」。
值得注意的是,CFTC期貨倉位處於第95百分位,而主動股票基金資金流向僅處於個位數百分位,綜合指標接近第10百分位——期貨多頭滿倉,基金資金流向幾乎清零。
外國投資者是其中最被低估的變量。他們持有美國企業股權的18%,遠高於對沖基金的2%,但自2009年以來倉位始終徘徊在第50百分位以下。
歷史規律顯示,中期選舉後外國投資者會出現系統性買入,六個月內流入規模約爲其AUM的1.75%。高盛統計了1986年以來的10次中期選舉,買盤在選舉前幾乎不存在,選舉後則近乎垂直上升,一直延續至次年春季。
按此測算:1.75%乘以18%的持股比例,再乘以逾60萬億美元的美股市值,六個月內外國買盤規模約爲1900億美元。高盛將其定性爲"邊際買家",在市場"尋找下一批增量買家"的時刻恰好出現。
該行指出,Citadel策略師Scott Rubner此前也基於"買家即將回歸"的判斷轉爲看多,與高盛資金流向團隊的日曆邏輯高度吻合。
CTA:債券兩端均是買家,標普下跌風險不對稱
系統性策略基金(CTA)的倉位結構則呈現另一面。
該行測算,債券2-sigma上漲將觸發約370億美元的CTA買入,債券2-sigma下跌觸發約230億美元買入;但標普500的情況截然不同——2-sigma上漲僅觸發約55億美元買入,2-sigma下跌則觸發約450億美元拋售。
好消息是,CTA過去一個月已累計拋售約810億美元全球股票,目前美股倉位僅處於一年回溯的第27百分位,仍有加倉空間。在小盤股方面,CTA對羅素2000的淡仓已達2023年以來最高,一旦市場出現輪動,這將成爲潛在的助推燃料。
波動率已提前消化
歷史上,中期選舉後波動率通常會出現明顯壓縮,隨後在年底前緩步走低。
但今年的情況是:這個「壓縮」已經提前發生了。距離投票日還有約一個月,標普500一個月引伸波幅約爲12,而歷史上同期中期選舉平均水平接近19-20;納斯達克100約爲17-18,歷史均值在20中段。
結論是:期權市場正在定價歷史上極小的日內波動幅度,這反映出市場對任何方向都缺乏信念,「導致尾部風險被錯誤定價」。野村的Charlie McElligott上週也得出相同結論,指出指數波動率處於第2百分位,隱含相關性處於第1.8百分位,「市場唯一的恐懼是右尾」。
高盛內部並非鐵板一塊
當然,高盛內部也存在分歧。
高盛股票自定義籃子負責人Louis Miller在10月4日警告,「中期選舉臨近,結果可能對風險資產不利」,並堅持看好AI相關股票相對SPXXAI籃子的超額表現——這與資金流向團隊的輪動邏輯方向相反。
美銀的Michael Hartnett則給出了一張簡明的中期選舉地圖:共和黨控制參議院、民主黨控制衆議院意味着「政治僵局=金髮女孩」,股市漲幅超5%;民主黨橫掃則意味着股市下跌約10%。預測市場目前給出民主黨橫掃約65%的概率,這意味着外國投資者的選後買盤可能首先要消化一次政策衝擊。
編輯/lambor