0.8%的零售增長全靠加油站撐,PPI卻創四年多最大漲幅:能源通脹正穿透美國經濟,聯儲局12月加息壓力陡增。
美國商務部與勞工統計局週四拋出兩份數據,把「能源衝擊正在如何穿透美國經濟」這件事講得比周三的 CPI 更清楚。
一邊是零售:9 月零售銷售環比增長 0.8%,高於經濟學家預期的 0.3%,但前值 8 月被上修至 1.3%——剔除汽車與汽油後僅增 0.2%,而剔除餐飲服務、汽車經銷商、建材店與加油站的「對照組」銷售僅增 0.1%,遠低於預期的 0.3%。13 個類別中 8 個上漲,領漲的是加油站,銷售額跳增 6.4%。
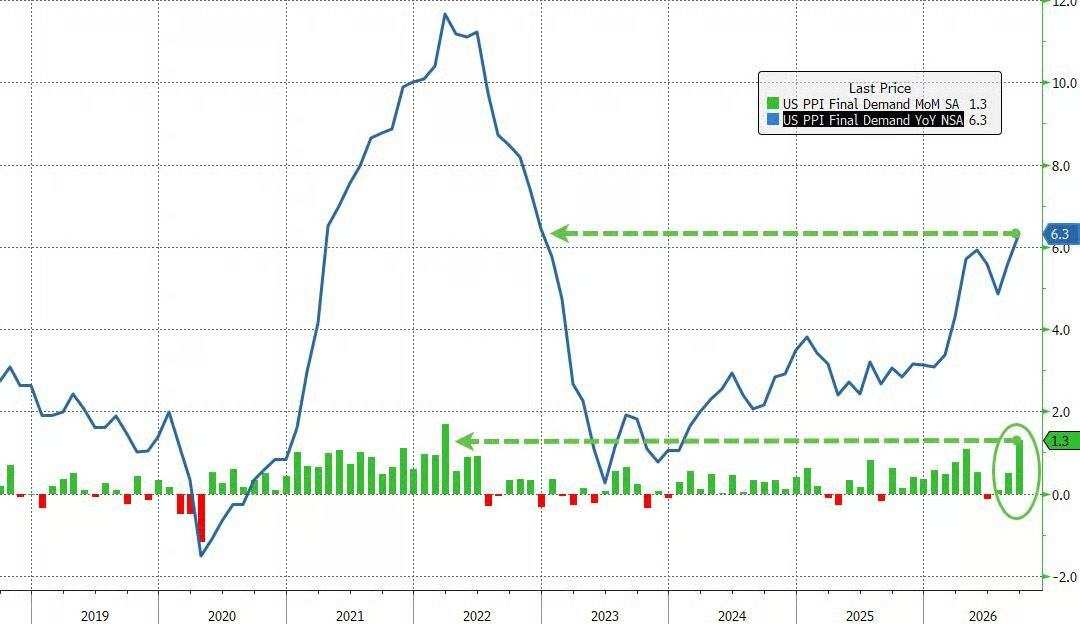
 另一邊是通脹:9 月生產者價格指數(PPI)環比升 1.3%、同比升 6.3%,爲 2022 年 3 月以來最大月度漲幅、2022 年 12 月以來最高年度漲幅,均大幅超出預期。剔除食品與能源的核心 PPI 環比升 0.7%、同比升 5.0%,較 8 月的 0.2% 與 4.6% 雙雙跳升。
從油田到收銀臺:一條已經打通的傳導鏈
這條鏈的第一環是原油。$布倫特原油(現金)期貨主連 (2612) (BZmain.US)$週三上漲 0.35% 至 106.06 美元/桶,此前兩艘船隻在霍爾木茲海峽遭襲、伊朗官員表示正部署新戰術打擊船隻,供應中斷風險重燃。自 2 月美伊戰爭爆發以來,這條地緣線一直是美國通脹的主要推手。
第二環是加油站。9 月汽油價格環比大漲 7.1%,直接把當月 CPI 推到同比 3.7%(8 月 3.4%),高於預期的 3.6%。汽油價格 8 月至 9 月上漲 9.1%,單獨貢獻了 CPI 總漲幅的一半以上。
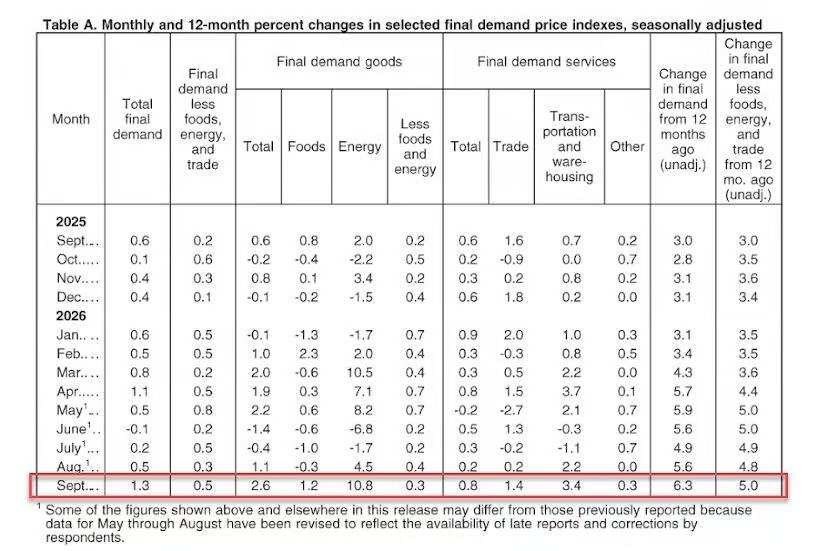
第三環是企業端,這正是週四 PPI 報告揭示的部分:能源價格環比漲 10.8%,運輸與倉儲價格漲 3.4%,食品漲 1.2%。一個值得注意的傳導樣本是機票——作爲 PCE 物價指數的輸入項之一,機票價格環比跳漲 5%——即燃料成本正在通過運輸環節進入服務業定價。9 月份PPI最終需求商品指數上漲的一半可歸因於汽油價格上漲,汽油價格上漲了 20.3%。柴油、新鮮和幹蔬菜、航空煤油、居民用電和原油的價格指數也均上漲。
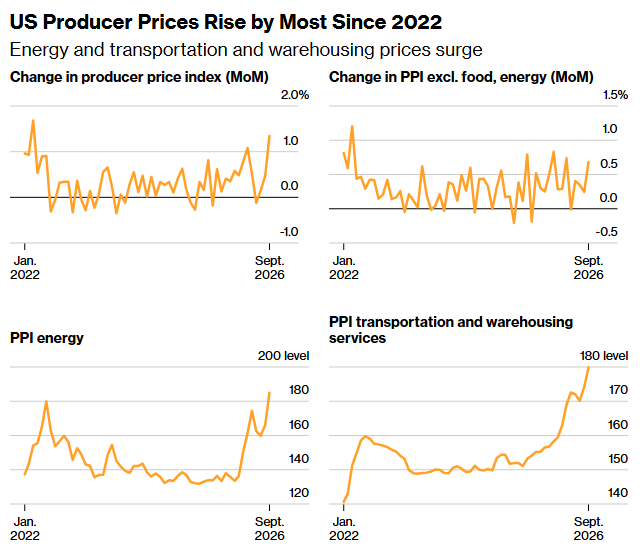
另一條線索是批發與零售貿易服務利潤率環比跳升 1.4%,爲 4 月以來最大漲幅;這一指標一直被市場用來觀察企業究竟是在自行吸收關稅成本,還是將其轉嫁給客戶。最高法院今年早些時候推翻了特朗普大部分關稅,但政府正援引其他授權繼續加徵,且 8 月談判破裂後與加拿大的貿易戰也在升級。
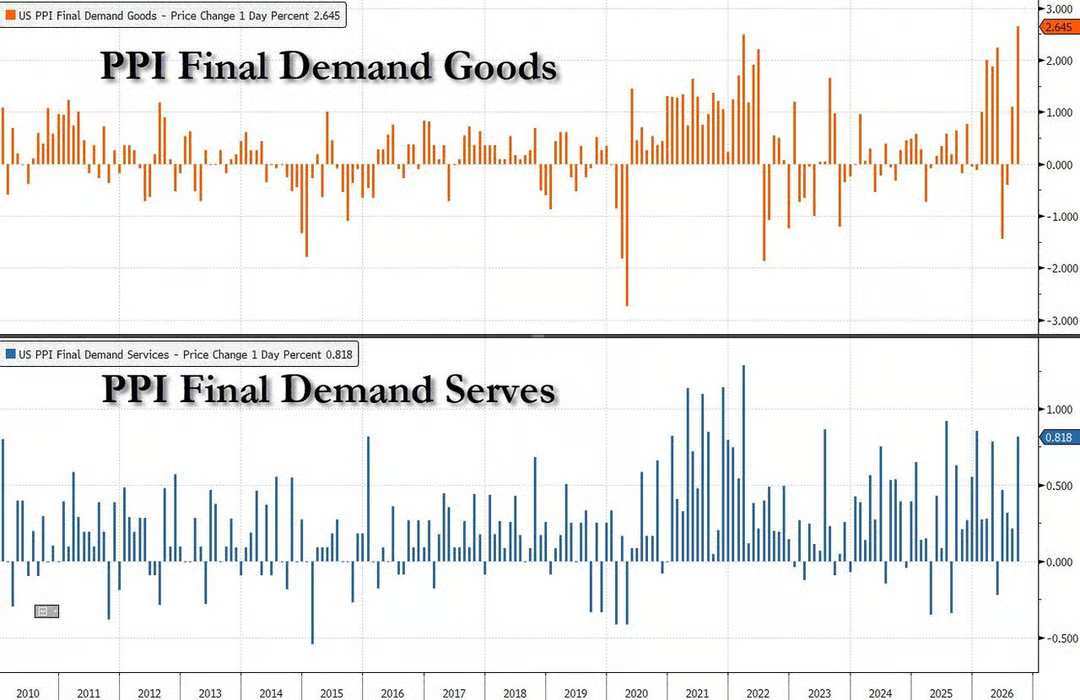
但傳導不是無差別的。PPI 中幾項與數據中心建設相關的價格反而降溫:電子元件及配件價格環比降 0.3%,計算機及計算機設備價格微升 0.1%,廣義建築成本指數基本持平;醫療保健多個類別也相對疲軟。這組數字說明,目前的價格壓力集中在能源與其直接下游,而非全面擴散——至少在 9 月是這樣。
消費:數字沒塌,但購買力在被侵蝕
零售銷售總量超預期,容易讀成「消費依然強勁」。把結構拆開看,結論要謹慎得多。首先,0.8% 的增長高度依賴加油站這一個類別。剔除後只剩 0.2%;再剔除汽車、建材與餐飲服務後只剩 0.1%。零售數據經季節性調整但未經通脹調整,若把 9 月 0.6% 的月度物價漲幅計入,實際零售銷售「比持平還要更平」。
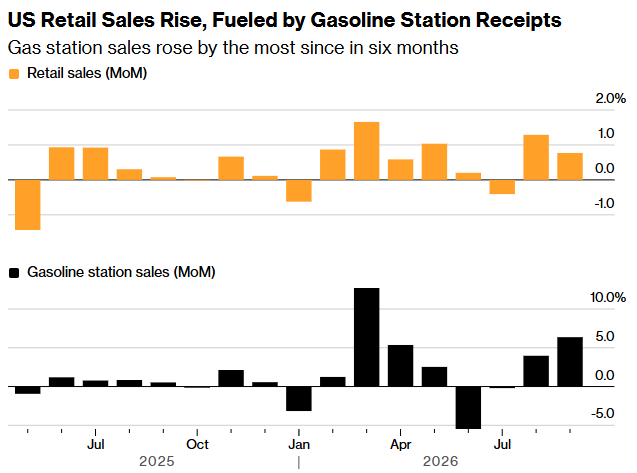
其次,實際購買力在下降。報道指出,9 月經通脹調整後的工資再度下滑;消費者之所以還在花錢,很大程度上靠的是股票收益支撐的高收入家庭——即所謂 K 型經濟。聯儲局週三發佈的褐皮書印證了這一點:8 月末至 10 月初,多數轄區報告消費者支出「幾乎或完全沒有變化」;即便在達拉斯這樣企業報告零售銷售穩健的轄區,也有「一些關於低收入客戶消費更趨謹慎的報告」。
美國銀行研究所本週的另一組數據提供了更底層的證據:先買後付(BNPL)的使用量上升。該機構稱這一節奏「尚不至於過度令人擔憂」,但同時提示「每五個使用 BNPL 的家庭中就有近一個存在超過 500 美元的應還款」。達美樂披薩與艾伯森(Albertsons)的 CEO 在近期業績電話會上均承認,許多消費者仍處在艱難的經濟環境中。
穆迪首席經濟學家馬克·贊迪(Mark Zandi)10 月 12 日給出的量化測算更具衝擊力:自 2 月美伊戰爭爆發以來,美國每個家庭累計承擔的成本已升至近 2,000 美元,全國總計約 2,650 億美元;其中汽油均價從戰前不到 3 美元漲至 4.37 美元/加侖、柴油超過 6 美元、航空燃油近乎翻倍,能源項每戶多支出近 1,100 美元(含加油站直接支付與卡車、航空運輸成本推高的商品價格),且「按當前燃料價格,家庭能源開支每週仍額外增加 50 美元」。他同時指出,加息使房貸成本升至 7.5%,相當於每戶再增加約 540 美元負擔,軍費開支每戶約 360 美元——戰爭總成本已抵消過去八個月美國普通家庭收入增長的約一半。
擺在另一邊的是反常韌性:健康的就業市場、高於往常的退稅規模與股市收益,共同支撐了今年大部分時間的消費需求。經濟學家預計三季度消費支出年化增速約 3.4%(二季度爲 3.8%),三季度 GDP 增速預估約 3.0%(二季度 2.2%)。週四另一份數據也偏強:紐約聯儲 10 月製造業景氣指數大漲 17.9 點至 25.5,高於彭博調查中所有經濟學家的估計,爲近五年最強,新訂單與出貨量顯著增長——但同一份報告裏,未來六個月價格支付預期指數升至 2022 年以來最高,等於企業自己預告了壓力還會延續。
聯儲局面對供給驅動通脹的無奈:10 月大概率按兵,壓力堆到了 12 月
兩份通脹報告疊加,把聯儲局推到了更難的位置。通脹高於 2% 目標已持續五年半。目前聯邦基金利率爲 3.75%—4.00%,上月聯儲局在三年來首次加息,下次議息會議爲 10 月 27—28 日。CME FedWatch 顯示,週三 CPI 公佈後本月加息概率從約 22% 一度升至50%,隨後回落並穩定在約30%;而對 12 月加息的定價則被牢牢鎖住,花旗預計 12 月加息、市場對該月的概率一度接近 90%。
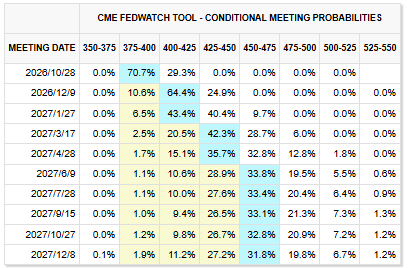
華爾街的分歧點幾乎完全集中在「10 月還是 12 月」
TD Securities 策略師 Oscar Munoz、Gennadiy Goldberg:今日報告提高了 10 月加息的可能性,「但我們仍認爲聯儲局會按兵不動、選擇 12 月,因爲市場已經在替他們做了一部分工作」;
Regan Capital 的 Skyler Weinand:「通脹頑固且在朝錯誤的方向移動,這一點再清楚不過」,預計 10 月暫停、12 月重啓加息;
Principal Asset Management 的 Seema Shah:問題在於更堅挺的核心通脹是否足以改變聯儲局路徑,市場明顯不安,「但這份報告還不足以重啓 10 月加息的理由」;
LPL Financial 的 Jeff Roach:通脹壓力正在向能源之外擴散,意味着回到目標的最後一程可能顛簸、利率將維持高位,這份報告讓聯儲局本月的決策更復雜;
芝加哥聯儲主席 Austan Goolsbee 上月的表態則是這輪政策困境的註腳:供給驅動型通脹或許比疫情後的需求驅動型通脹更容易控制,但「也不會是無痛的」;
US Bank 首席經濟學家 Beth Ann Bovino:「通脹是病,而聯儲局現在帶來的藥是更高的利率——我不知道哪個更痛,因爲兩者都痛。」
這也許是「2026 年的政策陷阱」:聯儲局既不能多產出一桶油、結束一場戰爭,也無法憑空造出更多存儲芯片,它能做的只是壓慢與石油鑽探、數據中心建設無關的其餘經濟部門——而最可能感受到這一點的人,恰恰是已經在多付錢的那些人。沃什已承諾不用自己的短期政策展望來引導市場,他將於週五在曼谷與 IMF 總裁格奧爾基耶娃(Kristalina Georgieva)進行爐邊談話,這場講話的語氣將受到格外審視。
美股面臨考驗:高收益率成障礙
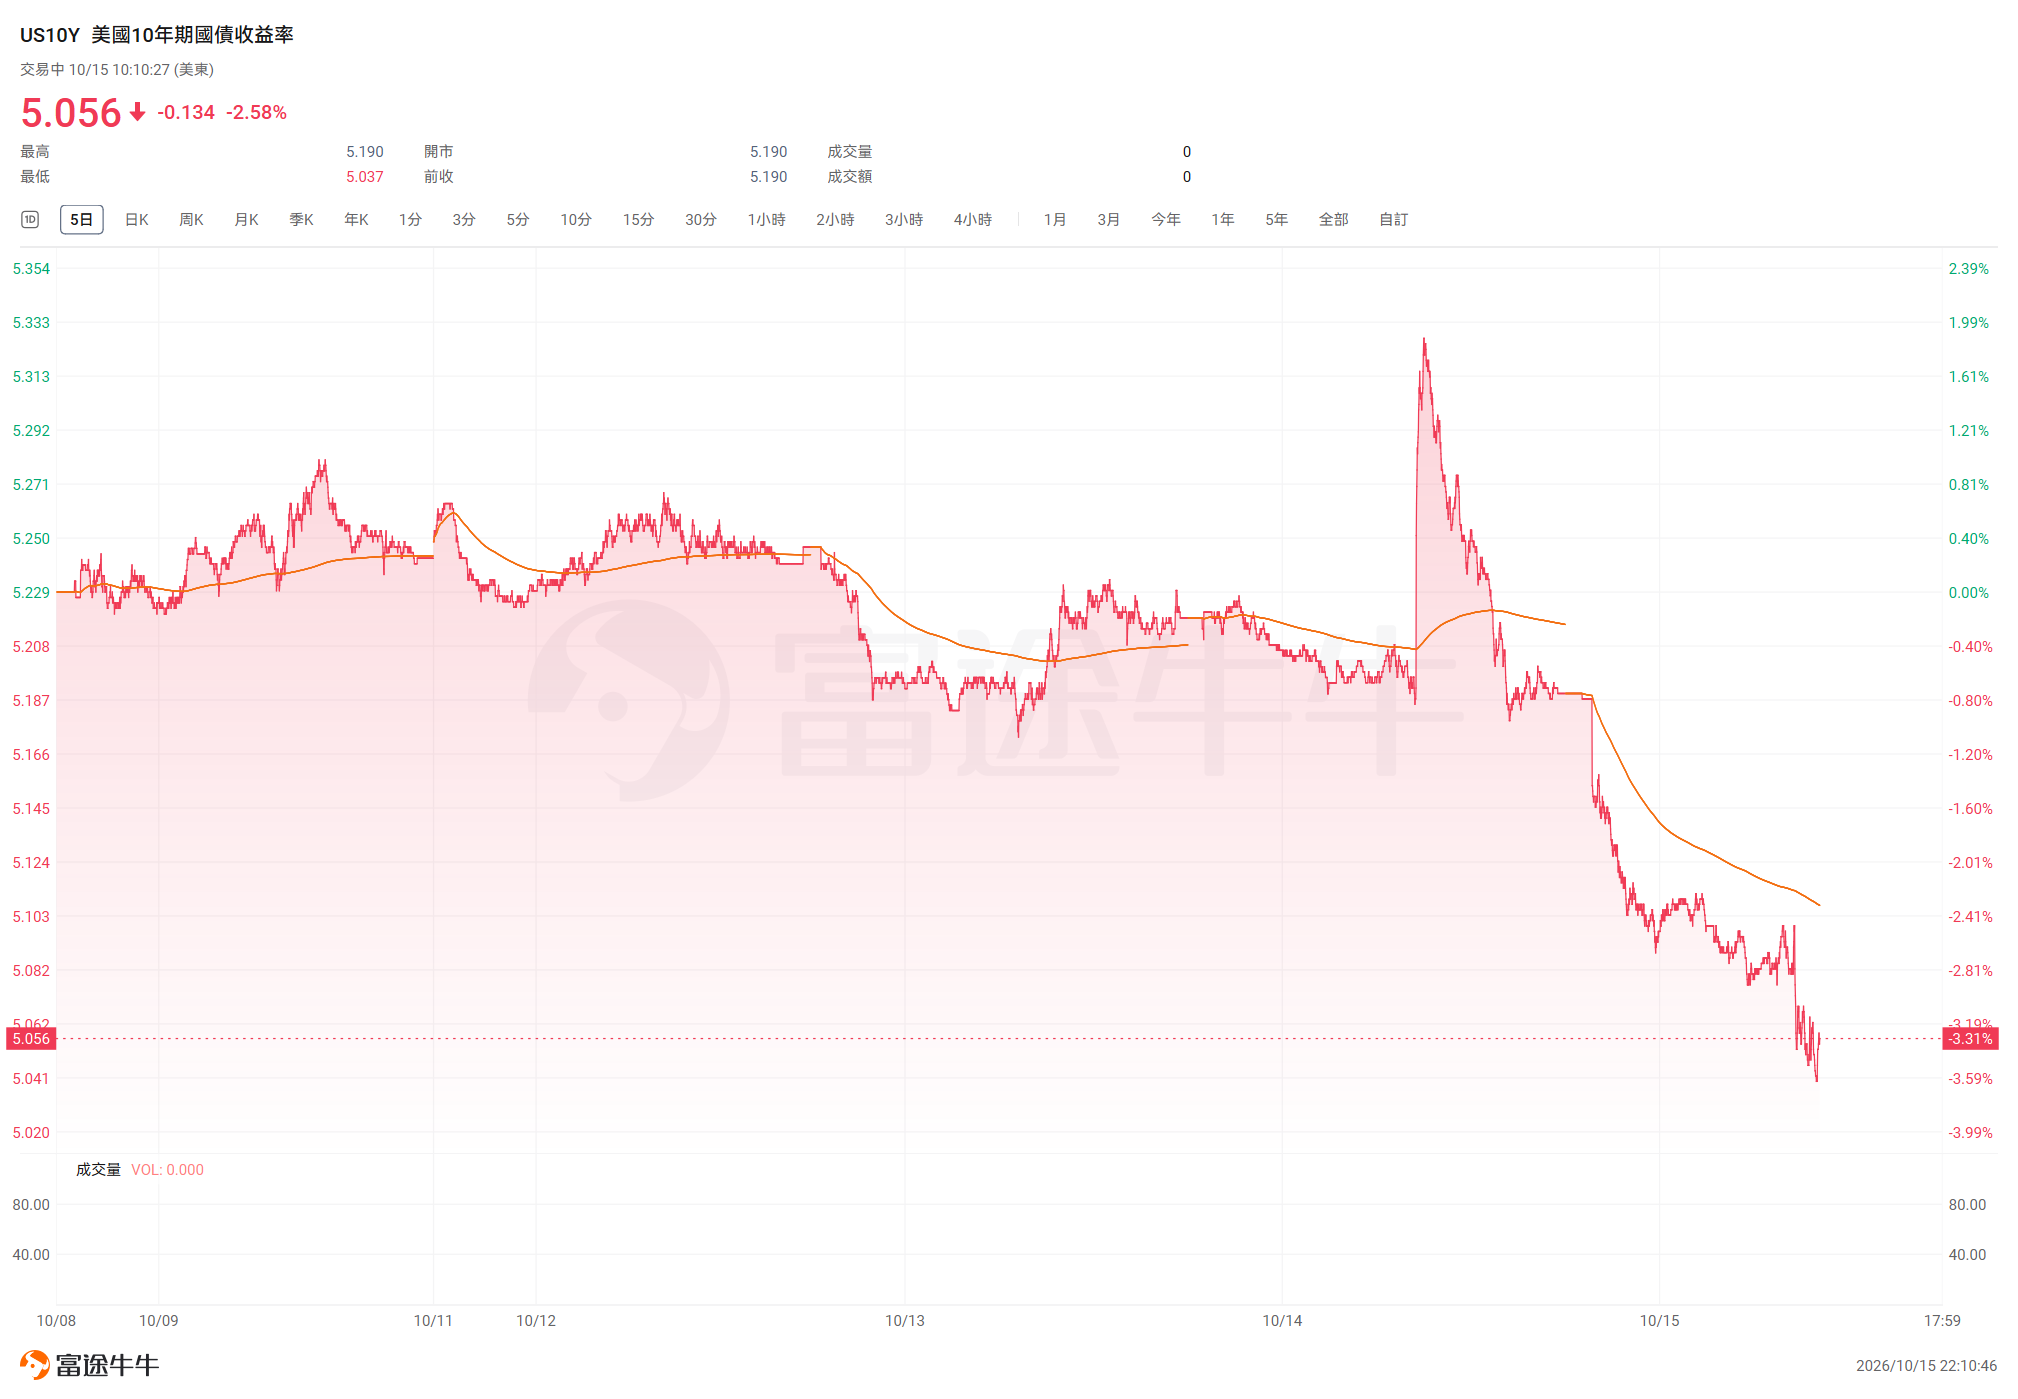
週三 CPI 之後, $標普500指數 (.SPX.US)$ 跌 1.11% 至 7718 點,爲六年來最長「無 1% 單日跌幅」紀錄的終結,也是 7 月以來最差單日表現; $納斯達克綜合指數 (.IXIC.US)$ 跌 1.88% 至 26692 點; $羅素2000指數 (.RUT.US)$ 進入回調區間;一項芯片巨頭指數跌 4.3%,六個交易日累計下挫約 12%。 $美國10年期國債收益率 (US10Y.BD)$ 一度從 5.17% 下方跳升至 5.32% 上方,隨後回吐大部分漲幅;美元觸及 2025 年 5 月以來最高。
週四 PPI 與零售銷售公佈後,美債收益率延續跌勢,納指與標普500開盤下跌。不過,避險需求推動 10 年期收益率下行 11 個點子至 5.08%,納斯達克 100 期貨跌 1.1%,布倫特原油回落至 104 美元附近——市場並未按「通脹更高→加息更猛」的簡單路徑反應,而是把 AI 交易的持續潰敗(Anthropic 最新投資者披露顯示增速放緩、 $韓國綜合指數 (.KOSPI.KR)$ 一度暴跌 7.6%、 $三星電子 (005930.KR)$ 與 $SK海力士 (SKHY.US)$ 跌逾 9%)當作避險主線。
機制層面,高收益率對美股的壓制有兩條路徑:一是貼現率上行直接壓縮高估值資產的估值;二是數據中心與 AI 芯片的巨額資本開支高度依賴融資,借貸成本上升會直接抬高項目門檻——這也是本週 AI 板塊從「估值擔憂」擴散到「企業債務擔憂」的原因。宏觀策略師 Tatiana Darie 的表述是:「高收益率這個妖怪在週三通脹數據後重返市場,困擾着股票,促使交易員躲進價值股與低 beta 板塊。」
不過也有反向聲音。瑞銀首席投資辦公室的 Ulrike Hoffmann-Burchardi 認爲,AI 領域競爭加劇、融資需求上升與利率走高可能階段性放大波動,但「我們視這輪調整爲預期的重新校準,而非 AI 投資故事的根本性破裂」;Vanguard 高級經濟學家 Adam Schickling 則指出,隨着美國人變得更「價格敏感」、同時經濟受益於生產率的提升,通脹應當會放緩,但「需要耐心」。
 想選股、想診股?想知持倉機會同風險?關於投資的一切問題,開口問牛牛AI就得啦!
編輯/melody