來源:期樂會
帕伯萊是我非常喜歡的一位投資者,《更富有更睿智更快樂》的第一章就是介紹他,書的最後寫下了關於他的六條原則:
1、拼命複製。
2、和比自己優秀的人交往。
3、把人生當成遊戲,而非生存競爭,也不是至死方休的戰鬥。
4、遵從自己的本性,不做你不想做的事,也不做不適合自己的事。
5、用內在記分卡給自己打分數,別擔心其他人對你怎麼想,別爲他人的認可而活。
6、採取一個簡單的想法,認真看待它
這一次分享的是他在2009年哥倫比亞商學院做的一次分享——投資檢查清單。
①德克斯特
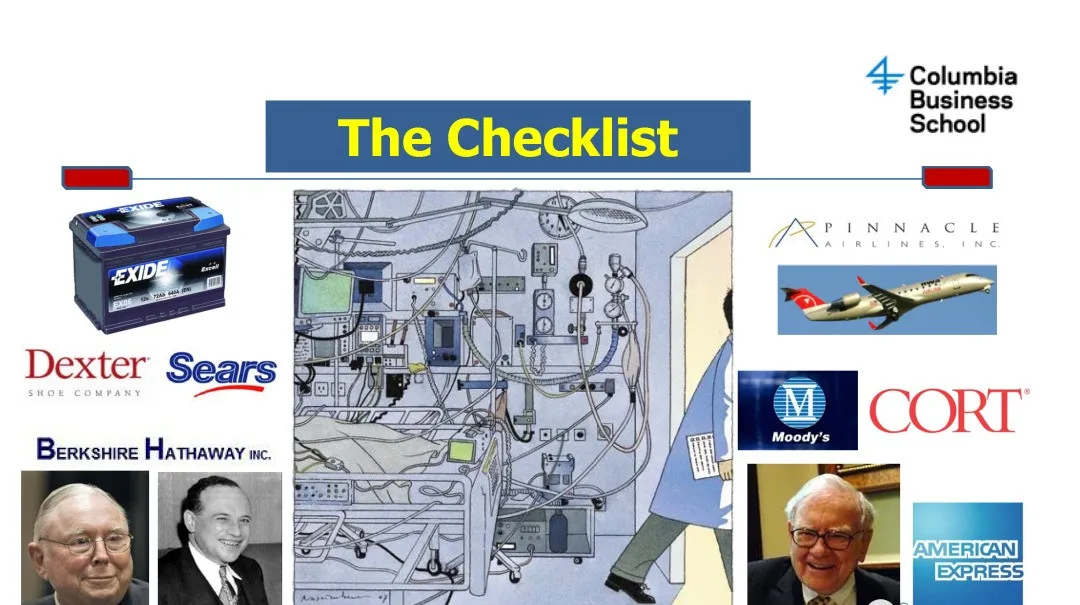
1993年,巴菲特以換股方式收購德克斯特鞋業。1995年後德克斯特利潤下滑,而且常常虧損,當時付出的4.33億股權如今價值30.5億元,巴菲特視之爲平生最糟糕的一次投資。
巴菲特在購入德克斯特鞋業之前買入的兩家鞋業公司表現出色,這使得巴菲特得出了鞋業是一門好生意的結論。巴菲特認爲德克斯特的管理者異常傑出,工人技藝高超,所以外國廉價鞋的衝擊對德克斯特來說不足爲慮。
但事實是美國本土鞋與進口鞋的價格實在太過懸殊,而性能差異並不十分顯著,所以消費者紛紛轉投進口鞋的懷抱,德克斯特鞋業陷入危機。
巴菲特是用增發25203股伯克希爾A股換的這家公司,而不是直接支付現金,今天25203股價值104.56億美元,摺合約675億人民幣,這是巴菲特一生投資史裏排的上號的重大失敗案例(鞋子、衣服是一個非常糟糕的行業)
②伯克希爾
巴菲特在1989年致股東的信終反思:
首先我所犯的第一個錯誤,就是買下伯克希爾紡織的控制權,雖然我很清楚紡織這個產業沒什麼前景,卻因爲它的價格實在很便宜而受其所引誘,雖然在早期投資這樣的股票確實讓我盈利頗豐,但在1965年投資伯克希爾後,我就開始發現這終究不是個理想的投資模式。
如果你以很低的價格買進一家公司的股票,應該很容易有機會以不錯的盈利出脫了結,雖然長期而言這家公司的經營結果可能很糟糕,我將這種投資方法稱之爲「菸屁股」投資法,在路邊隨地可見的菸頭撿起來可以讓你吸一口,解一解煙癮,但對於癮君子來說,也不過是舉手之勞而已。
不過除非你是清算專家,否則買下這類公司實在是屬於傻瓜行徑。第一長期而言,原來看起來划算的價格到最後可能一點都不值得,在經營艱困的企業中,通常一個問題才剛解決,另外一個問題就又接踵而來,如果在廚房發現了蟑螂,那麼不會只有一隻。
第二先前的價差優勢很快地就會被企業不佳的績效所侵蝕,例如你用800萬美元買下一家清算價值達1000萬美元的公司,若你能馬上把這家公司給處理掉,不管是出售或是清算都好,換算下來你的報酬可能會很可觀,但是若這家公司要花上你十年的時間才有辦法把它給處理掉,而在這之前你只能拿回一點點可憐的股利的話,相信我時間雖然是好公司的朋友,但卻是爛公司最大的敵人。
重要的事情說三遍:股價公道的偉大企業比股價超低的普通企業好、股價公道的偉大企業比股價超低的普通企業好、股價公道的偉大企業比股價超低的普通企業好。
③西爾斯百貨
零售行業也是非常難的行業,巴菲特買過霍希爾德·科恩公司、樂購公司,最終都是虧損出局。
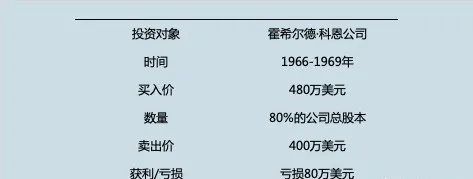
1995年巴菲特致股東的信是這樣說零售行業:
零售業是一個艱難的行業。在我的投資生涯中,我看到大量的零售商在一段時間內享受着驚人的增長和超高的股本回報率,然後突然暴跌,常常一路破產。這種流星現象在零售業中比在製造業或服務業中更爲常見。某種程度上,這是因爲零售商必須日復一日地保持精明。無論你做什麼,你的競爭對手總是在模仿,然後超越你。與此同時,購物者以各種可能的方式被召喚着去嘗試一連串的新商家。在零售業,隨波逐流就意味着失敗。
與這種每天都要變聰明的行業相反,有一種我稱之爲「必須精明一次的業務」的行業。舉個例子,如果你很聰明,在遊戲很早的時候就買下了一家網絡電視臺,你就可以讓一個懶散落後的侄子來管理事情,這個生意在幾十年裏仍然會做得很好。當然,如果讓湯姆·墨菲(Tom Murphy)加入,你的業績會好得多,但沒有他,你也能舒適地保持盈利。對於一個零售商來說,僱用這樣的侄子無異於一張通往破產的快速票
④航空業
巴菲特在太陽谷的演講中是這樣說航空業:
從1919年到1939年,美國約有200多家航空公司。想象一下,當你處在小鷹號時代,你是否能預見航空業的未來發展,你可能會看到一個你做夢都想不到的世界。
歷史上對航空企業的所有股票投資都賺不到錢,和幾年前的情形如出一轍。事實上,截至1992年,所有航空公司的合併淨利是零,沒錯,連一毛錢也沒賺過。
因此我想告訴你們:我真的寧願這麼想——當我回到小鷹號時代,我會有足夠的遠見和「見義勇爲」的精神,把奧維爾·萊特給打下來。但我沒做到,我有愧於未來的資本投資人。
航空業也不是一個很好的行業,原因如下:
買飛機很花錢,一架中型客機最低都要1億美元。
維修飛機很花錢,比買新飛機還貴,一架飛機服役幾十年,波音或者空客提供的零配件貴的離譜。
維護飛機很花錢,日常保養支出巨大。
養飛行員很花錢,人越多越花錢。
培養飛行員很花錢,在基地一個飛行員真機飛行訓練一次,等於他十指帶滿金戒指,一天就報銷了。
航空公司經常打價格戰,票價比誰賣的更便宜,只要飛機一起飛就虧本,飛的越多就越虧。
航空公司經常盲從其他公司,要買最先進的飛機,讓外人覺得很安全,直接導致成本飆升。
大部分航空公司非常臃腫,有無數的閒職需要飛行員來養。
航空業受外部影響極大,一旦經濟不景氣,坐飛機的人急速下滑,一年可能虧損幾年賺的錢。
汽車行業也是20世紀最偉大的行業,但是如果投資也會虧得很慘。
如果投資福特汽車股票,從1956年到2019年,年化收益爲7.8%,基本和標普500持平;如果投資通用汽車股票,從1926年到2008年,年化收益爲3%,遠遠落後標普500指數的6%;豐田汽車股價30年漲了4倍,年化收益爲5.6%;大眾汽車股價近30年,年化收益只有6.6%。
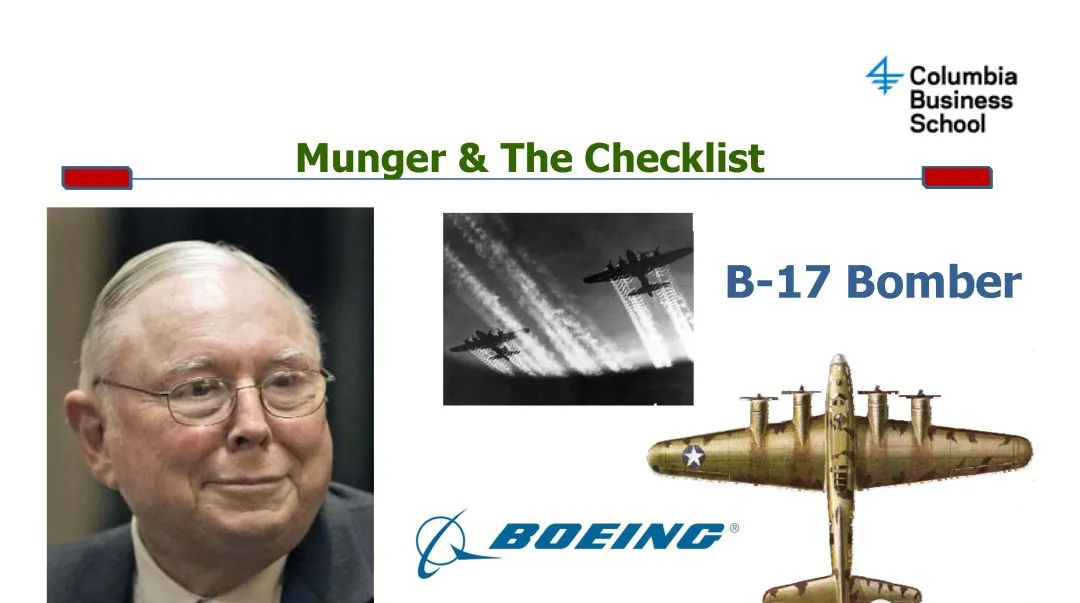
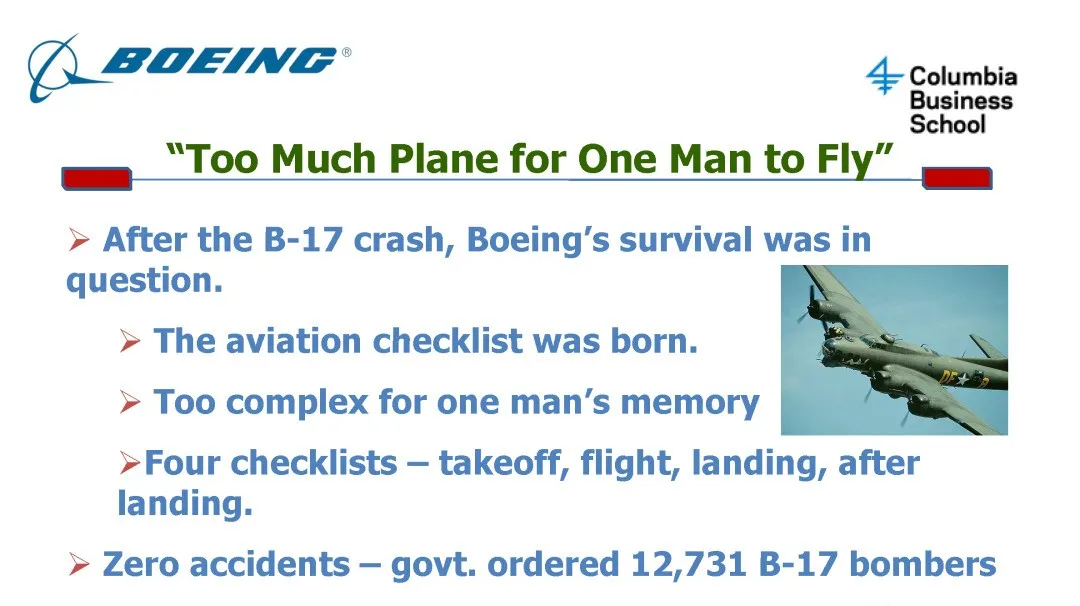
一個人無法駕駛這麼大的飛機
(它是波音747型客機的廣告語,它強調了這架飛機的先進和高科技性能。這個廣告語也被廣泛引用,用來形容某些任務或工作過於龐大或複雜,需要多人合作才能完成。)
在B-17轟炸機墜毀後,波音公司的遭到質疑
航空檢查清單應運而生
這份清單對於一個人的記憶來說過於複雜了
四份清單——起飛、飛行、降落、降落後
在使用這份清單之後,零事故發生——政府隨後下令生產了12731架B-17
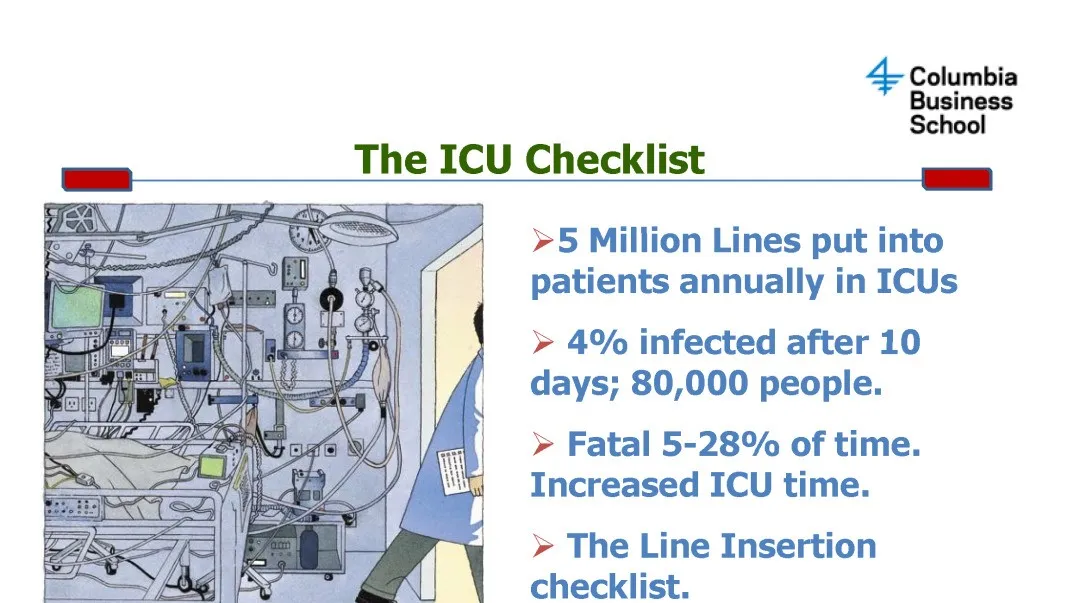
ICU檢查表
每年在重症監護室(ICU)中有500萬條導管置入患者體內
10天后感染率爲4%,即8萬人感染
致命率爲5-28%,會增加ICU時間
因此需要使用導管置入清單
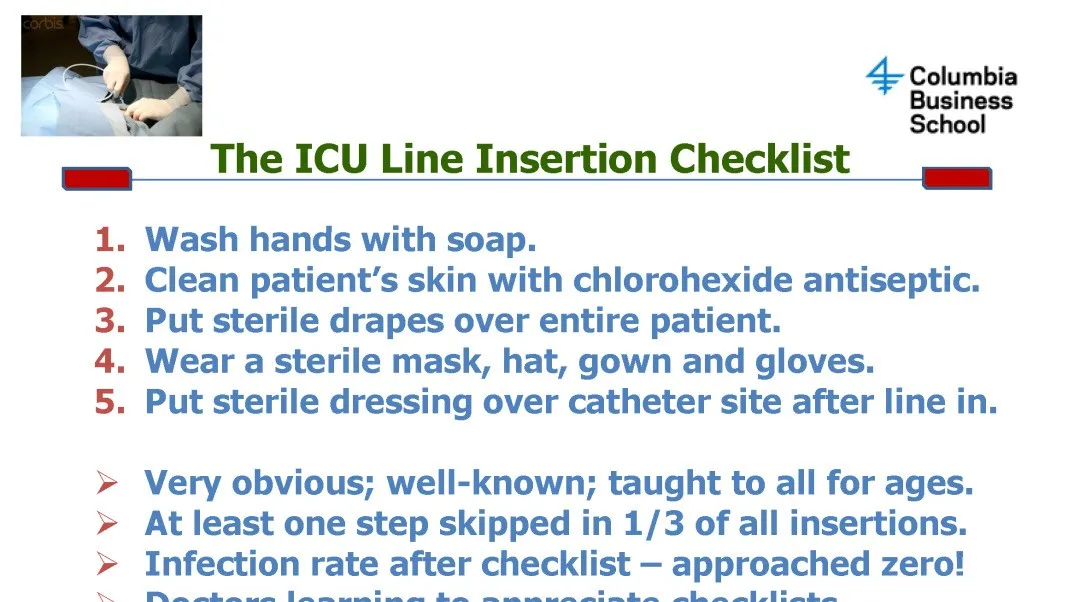
ICU導管置入清單
用肥皂洗手
使用氯己定抗菌劑清潔患者的皮膚
在整個患者身上放上無菌覆蓋物
穿戴無菌口罩、帽子、防護服和手套
在置管部位插管後放上無菌敷料
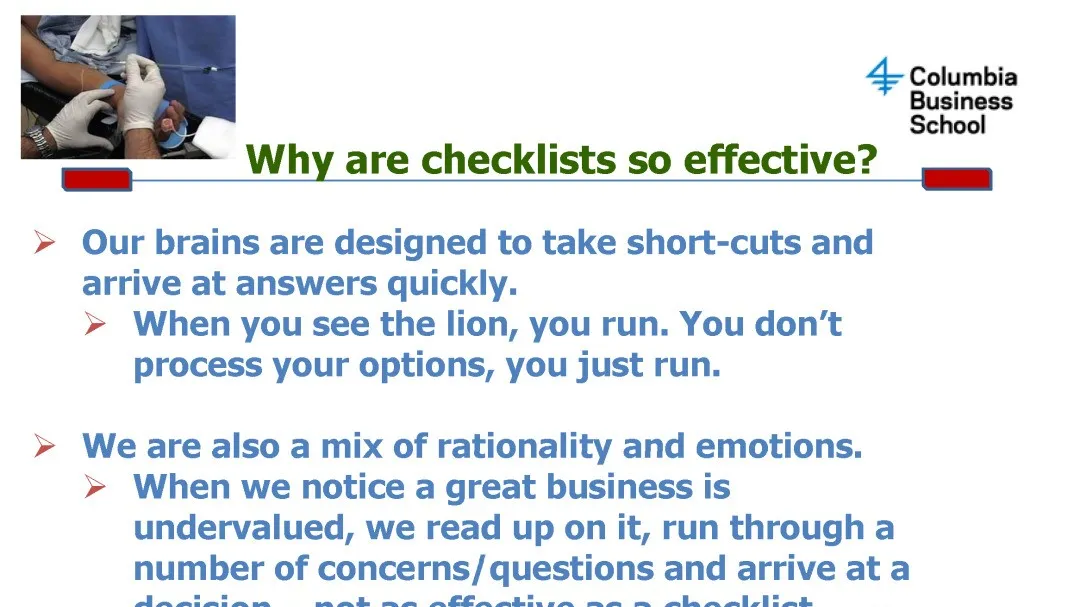
爲什麼清單如此有效
我們的大腦天生就傾向於走捷徑,快速做出決策
當你看到獅子時,你會逃跑。你不會考慮太多選項,只會立刻逃跑
我們也是理性和情感的混合體
當我們注意到一家偉大的企業被低估時,我們會查閱資料,對一些問題進行思考,並得出決策——但這種方法並不如使用清單有效
清單之所以如此有效,是因爲它們提供了一種結構化和系統化的方法來完成任務,有助於減少錯誤和遺漏。它們還允許我們標準化程序,確保不同的個人或團隊之間保持一致性
我們的大腦容易走捷徑並根據以往的經驗和偏見快速做出決策,這可能導致錯誤和遺漏。清單有助於抵消這種傾向,確保完成所有必要的步驟,並避免遺漏
美國聯邦航空局對航空安全的方法
非常有效;在飛機上死亡的概率比過馬路要低
一個人的生命價值爲300萬美元
航空安全來自於仔細研究全球每一起飛機墜毀事故
改變清單、飛行員培訓、設備、程序、空管等方面
結果非常有說服力
投資和清單
投資並不是科學,而是藝術
從格雷厄姆、巴菲特、芒格、克拉曼、費舍爾、鄧普頓等人學到的東西
安全邊際、壕溝、簡單的企業等等
製作一個真正的清單
檢查導致您永久性資本損失的所有錯誤——飛機墜毀
將其添加到清單中
本能體驗與直接體驗
看看所有偉大的投資者和他們的錯誤
爲什麼一個特定的投資會失敗
在投資之前,能否看到那個因素並了解可能出現的問題
從別人的錯誤中學習比自己犯錯要便宜得多
2000年,芒格爲Wesco購買了Cort傢俱,投資結果不佳,爲什麼
添加到清單中
Wesco幾乎不進行投資,甚至更少進行收購。
Cort在長時間的停滯期後於2000年2月被Wesco收購
芒格將其與Enterprise Rent-a-car進行比較,後者是一家極好的公司/文化/業務。
由於互聯網泡沫的影響,Cort的收入/自由現金流異常高。巴菲特/芒格顯然知道互聯網是一場泡沫。
添加到清單中
該企業的收入和現金流是否可持續,或由於繁榮或蕭條的情況而被誇大或低估(例如Cort)
是否存在暫時的順風,增強了自由現金流
需要認識到,許多企業具有暫時的順風,很難檢測到其爲暫時性的情況,這一點很容易被忽略
即使是像芒格和巴菲特這樣鋒利的頭腦也會錯過
巴菲特的罕見失誤
Berkshire Hathaway 最終成爲一項巨大的投資,但巴菲特卻稱其爲錯誤。那麼這個錯誤是什麼
它是一個格雷厄姆的淨淨值投資,以低於淨營運資本的價格購入
我也犯過這個具體的錯誤多次
現在已經加入到清單中,不會再犯同樣的錯誤了
向巴菲特學習
下行保護- 安全邊際
上行盈利引擎- 護城河
我常常被強大的下行保護所迷惑,而忽視了極其重要的護城河
消失的護城河
我喜歡並欽佩該公司當時的CEO Ed Colodny,現在仍然是這樣。但是,我對美國航空公司業務的分析既膚淺又錯誤。我被公司長期盈利經營的歷史以及持有高級證券所提供的保護所迷惑,忽視了一個關鍵點:美國航空公司的收入將越來越感受到未受監管的激烈競爭市場的影響,而其成本結構卻是來自監管保護利潤的時代的遺留問題。如果這些成本得不到控制,那麼即使航空公司過去的記錄如何令人放心,也將預示着災難。
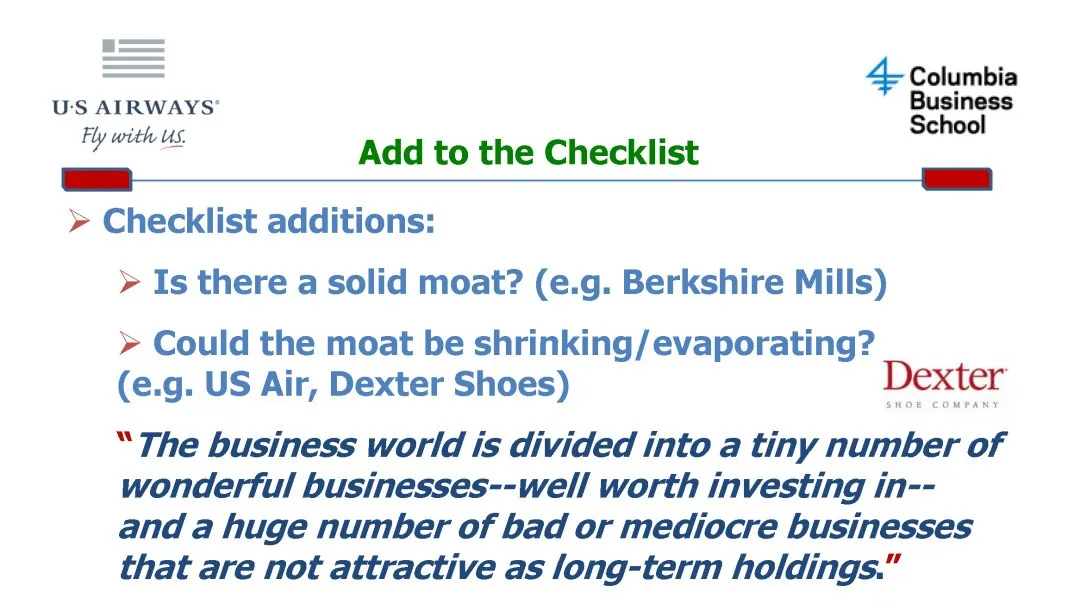
將以下內容添加到清單中:
是否存在堅實的護城河(例如,Berkshire Mills)
護城河是否可能在縮小或蒸發(例如,US Air,Dexter Shoes)
確定企業是否屬於「精彩的企業」或「糟糕/平庸的企業」類別(根據禾倫·巴菲特的話)
評估企業是否值得作爲長揸而投資
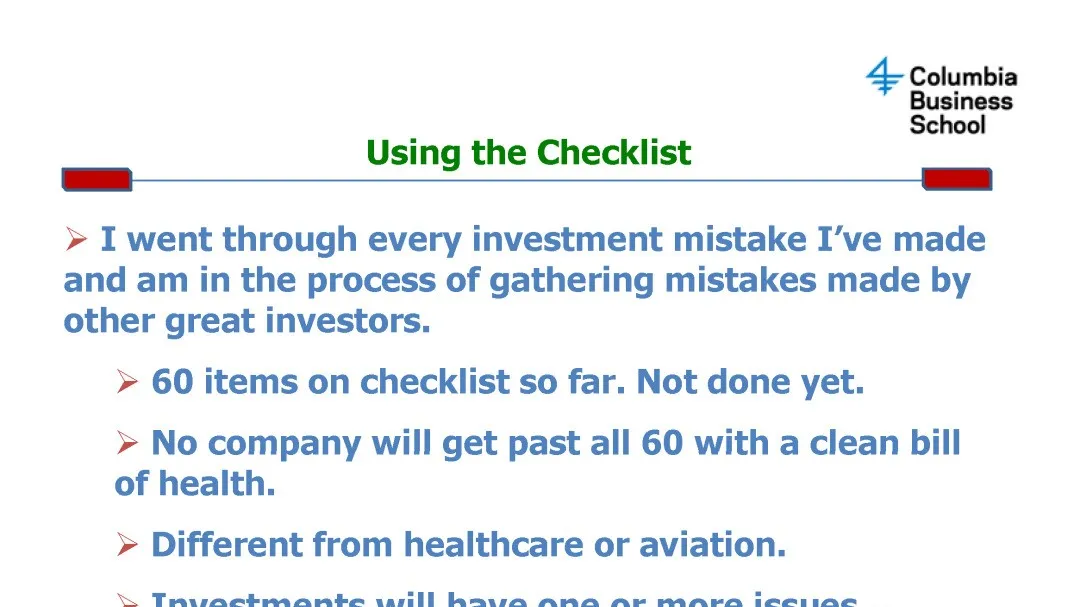
使用清單:
我檢查了我所犯過的每個投資錯誤,並正在收集其他偉大投資者所犯的錯誤
迄今爲止,清單上有60個項目,但還沒有完成
沒有任何一家公司能在所有60項中全部通過檢查
這與醫療保健或航空業不同
投資將會有一個或多個問題
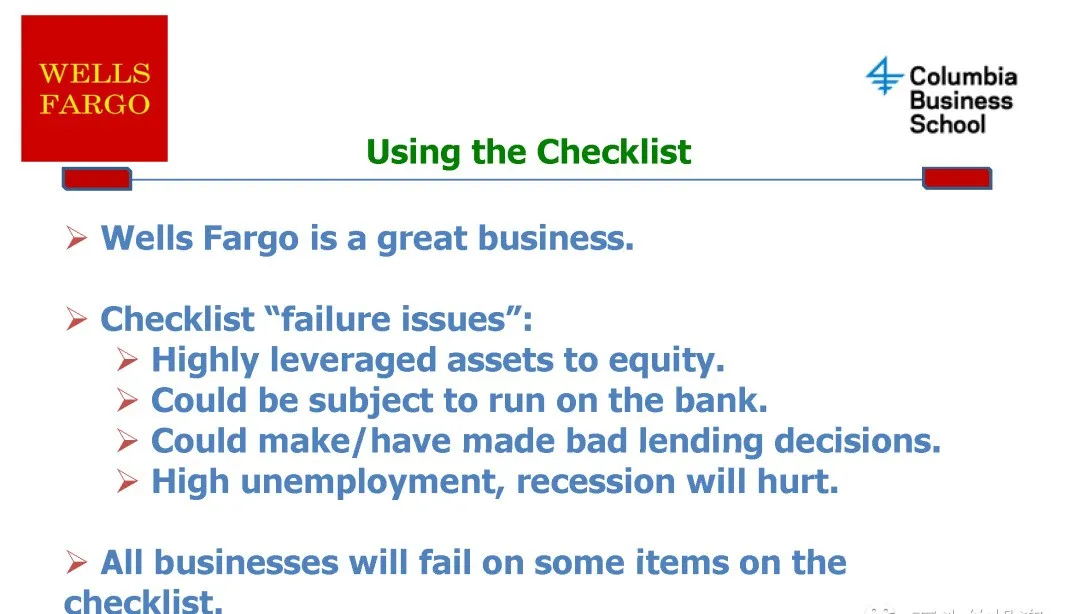
使用清單
富國銀行是一家很好的企業
清單「失敗問題」:
資產高度槓桿化
可能會面臨擠兌風險
可能會做出/已經做出不良放貸決策
高失業率、經濟衰退將會對其造成影響
所有企業都會在某些清單項目上失敗
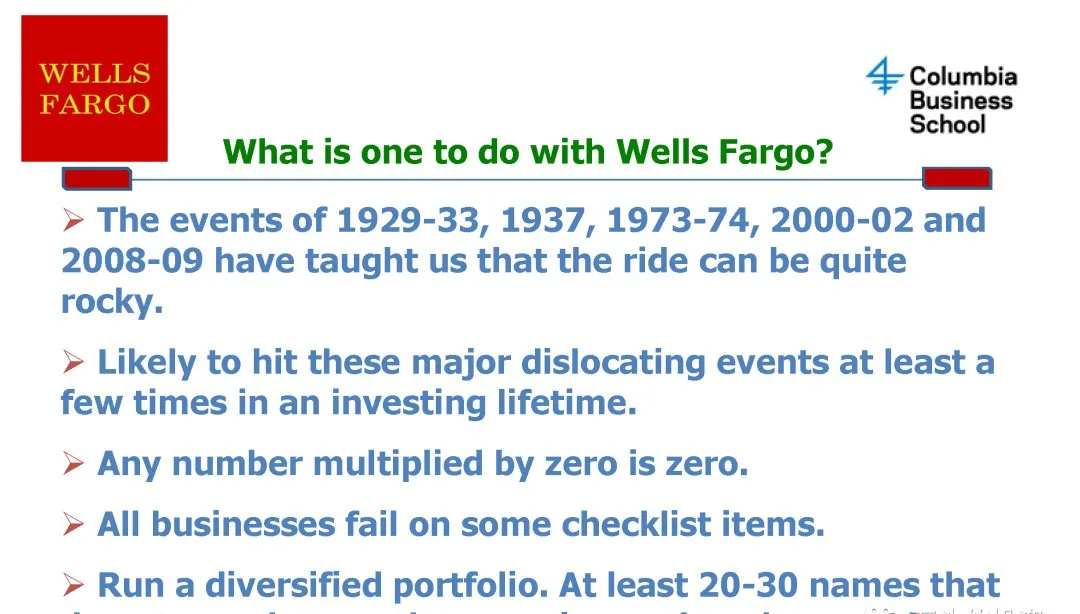
應對富國銀行的策略
1929-33年,1937年,1973-74年,2000-02年和2008-09年的事件告訴我們,股市的走勢可能非常波動
投資生涯中可能會遇到幾次這樣的重大事件
任何數乘以零都是零
所有企業都會在某些檢查清單項上失敗
運行分散的投資組合。至少有20-30個名字,它們在同一問題上不相關(例如槓桿比率)
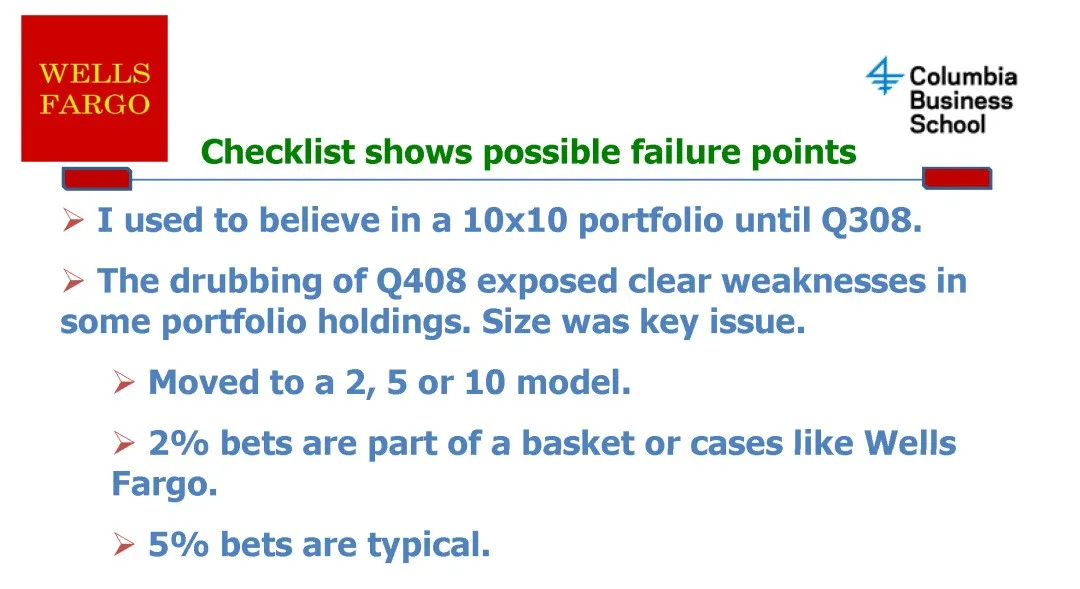
清單顯示可能的失敗點
我曾經相信10x10投資組合,直到Q308
Q408的慘敗暴露了一些投資組合持有的明顯弱點,規模是關鍵問題
轉向2、5或10模型
2%的賭注是籃子的一部分,或者像富國銀行這樣的案例
5%的賭注是典型的
當7個月亮排成一排時,會進行10%的賭注
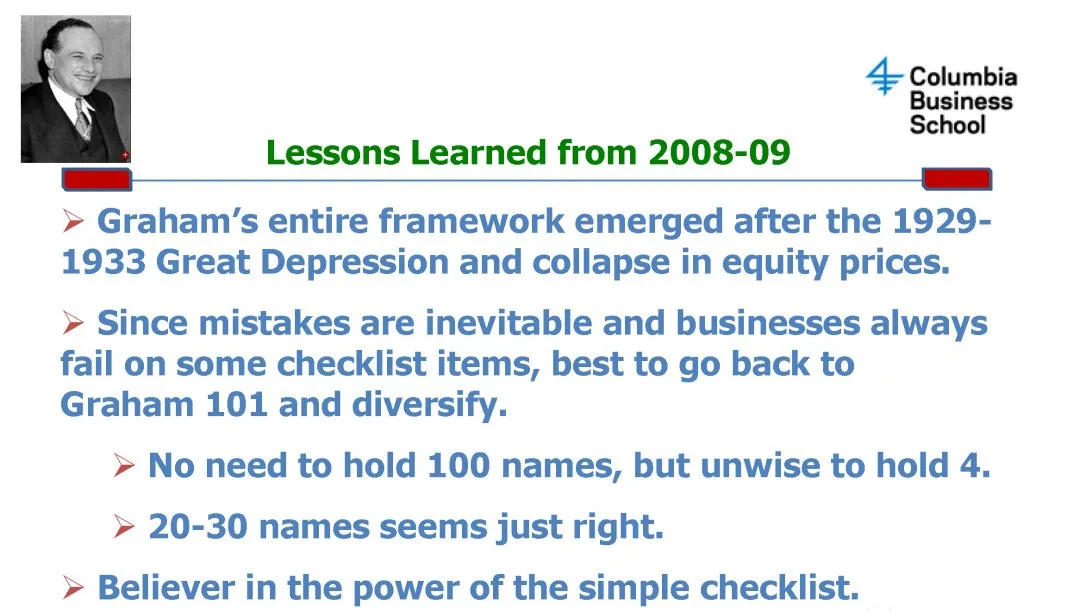
在2008-09年期間學到的教訓
格雷厄姆的整個投資框架是在1929-1933年的大蕭條和股票價格崩盤之後出現的
由於犯錯是不可避免的,企業總會在某些清單項目上失敗,因此最好回到格雷厄姆的基本原則,進行分散投資
沒有必要持有100個公司的股票,但持有4個公司的股票是不明智的
持有20-30個公司的股票是恰當的
篤信簡單清單的力量
寫在最後芒格說:不可思議的是,我們這種人獲得這麼多長期的優勢,是因爲替他奶奶試着別做蠢事,而不是努力變得聰明。
 大戶一出手,情報即刻有!富途牛牛【聰明錢追蹤】功能全新升級,股神、機構、政客調倉,即刻提醒!
編輯/rice